Top 7 Raisons Pour Lesquelles l’Entitlement Foncier Surpasse l’Immobilier Locatif
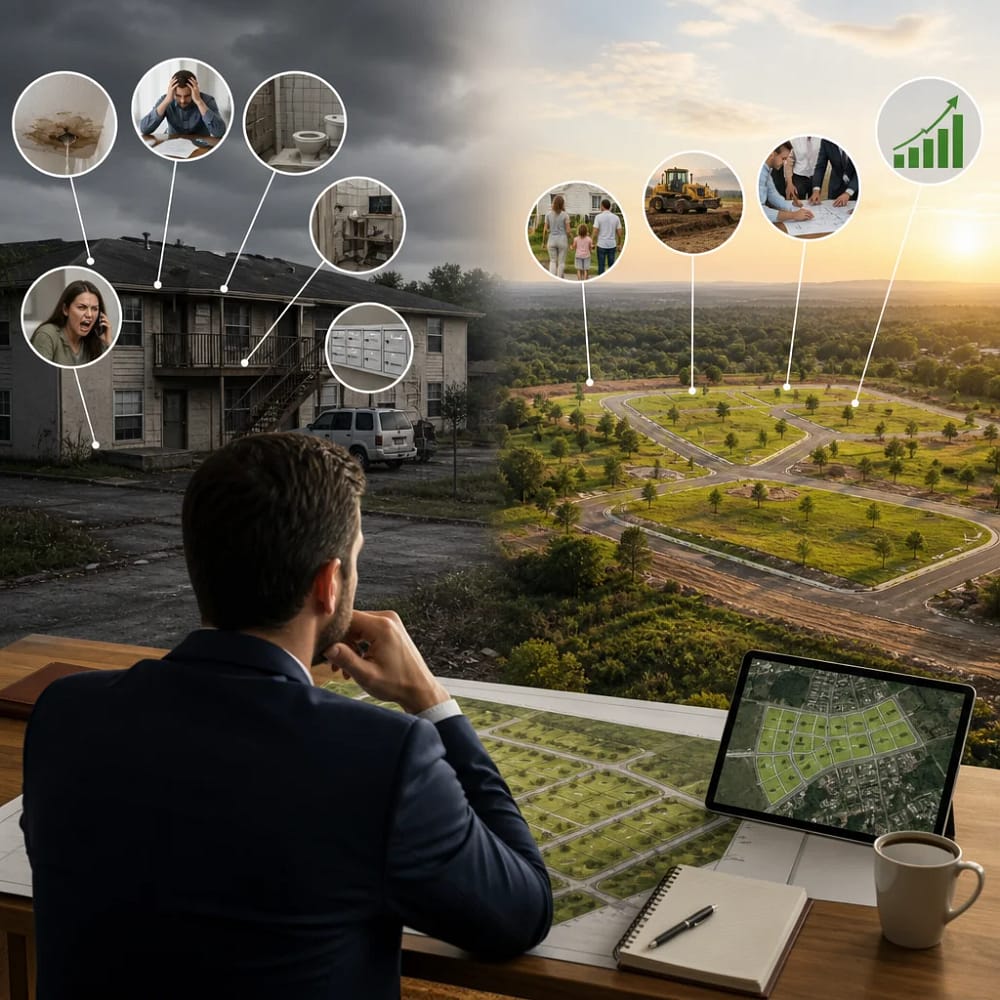
1. Rendements Supérieurs Sans Risque de Construction
L’immobilier locatif traditionnel génère ses rendements principalement par deux canaux : l’appréciation du bien et les revenus locatifs mensuels. Après impôts, charges de gestion, maintenance et vacances, les investisseurs réalisent généralement 6% à 10% de rendement annuel. Le problème central : ce modèle exige que vous captoriez la valeur en tant que propriétaire, ce qui signifie gérer les détails opérationnels.
Notre stratégie d’entitlement foncier fonctionne différemment. Nous identifions des terrains sous-évalués, souvent dans des zones à croissance rapide au Texas ou en Floride. Nous sécurisons ensuite tous les permis, approbations de zonage et autorisations nécessaires pour transformer le terrain brut en un projet de subdivision résidentielle prêt au développement. Une fois la propriété entièrement approuvée, les développeurs achètent le projet complet à un prix bien supérieur à celui que nous avons payé initialement.
La clé ici est la capture de valeur avant la construction. Un terrain brut peut valoir 500 000 dollars. Après entitlements et planification optimale, ce même terrain peut se vendre 1,2 million de dollars à un promoteur. Cet écart de 700 000 dollars représente la valeur créée par l’expertise réglementaire et la vision du marché, pas par les risques liés à la construction. Nous absorbons le travail technique; vous absorbez le rendement.
Nos investisseurs réalisent régulièrement des IRR de 20% à 35% sur 18 à 36 mois. Comparez cela aux 7% annuels d’une propriété locative, étalés sur une décennie ou plus. Sur 30 mois, vous captez chez nous l’équivalent de 4 à 5 années de rendement locatif dans un seul cycle d’investissement.
Action à prendre : calculez vos rendements réels sur votre portefeuille locatif actuel, en incluant tous les coûts cachés (gestion, maintenance, vacances, impôts). Comparez ensuite cela à 20-35% sur 30 mois. La différence justifie généralement une allocation diversifiée vers l’entitlement.
2. Aucune Gestion Locative Ni Responsabilités Opérationnelles
Diriger une propriété locative depuis l’Europe, le Moyen-Orient ou l’Amérique latine crée une distance inévitable entre vous et le bien. Vous comptez sur des gestionnaires de propriétés, des courtiers en immobilier, des contratistes et parfois même sur des avocats pour gérer des disputes avec les locataires. Chaque couche d’intermédiaire dilue vos rendements, retarde les décisions et ajoute du stress.
Avec la gestion locative internationale, vous faites face à :
- Appels téléphoniques à des heures décalées pour des urgences de maintenance
- Rotation de locataires imprévisible et périodes de vacance
- Négociations avec les gestionnaires de propriétés sur les frais
- Exposition à la responsabilité civile et aux litiges locataires
- Complexité fiscale transfrontalière
- Perte de capital si les locataires endommagent la propriété
L’entitlement foncier élimine tout cela. Vous investissez, notre équipe gère l’acquisition, le zonage, les permis, la conception et l’approbation. Vous recevez des mises à jour régulières et des rapports de progression. Quand le projet est approuvé, vous signez les documents de sortie et transférez votre position à un développeur établi. Aucune gestion quotidienne. Aucun locataire. Aucune urgence de minuit.
Nos investisseurs confient souvent que cette approche leur a permis de reprendre du temps. Au lieu de gérer une propriété à distance, ils allouent simplement du capital à des projets à fort potentiel et se concentrent sur leurs affaires principales. La passivité est réelle. Nous gérons la complexité réglementaire et technique; vous profitez des rendements.
Action à prendre : énumérez les tâches que vous effectuez actuellement ou que votre gestionnaire gère pour vous. Attribuez un coût horaire à chacune. Ajoutez cela à vos rendements nets locatifs. Vous découvrirez rapidement que vous travaillez à un taux horaire très bas pour des rendements modestes.
3. Cycles d’Investissement Plus Rapides et Prévisibles
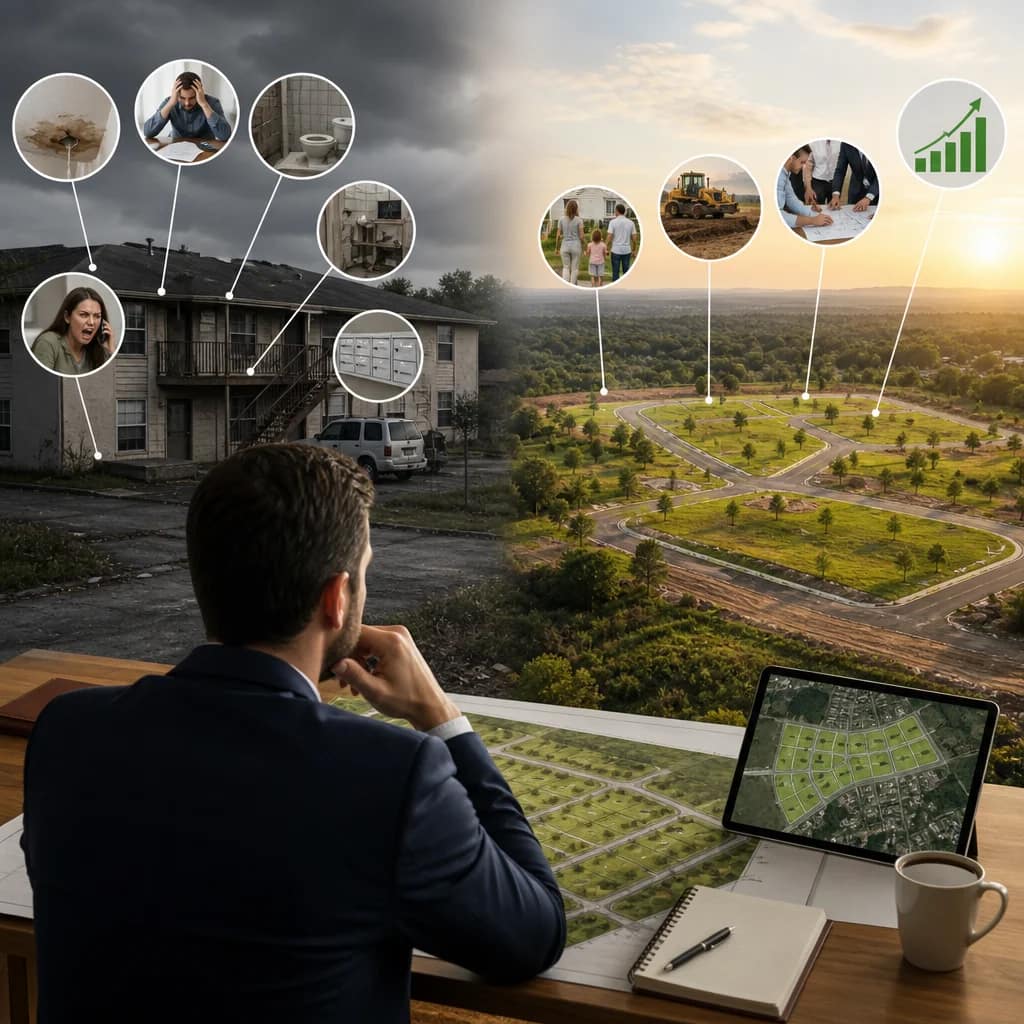
L’immobilier locatif est un engagement à long terme. Vous achetez une propriété, la détenez 7 à 15 ans, puis la vendez. Votre horizon d’investissement s’étend sur une décennie ou plus. Pendant ce temps, votre capital est immobilisé et vous êtes exposé à de multiples cycles de marché, fluctuations de taux et rendements imprévisibles.
De plus, quand vous décidez de vendre, le processus de vente lui-même prend 3 à 6 mois. Les acheteurs potentiels font des demandes. Les inspections découvrent des problèmes. Les négociations traînent. Entre-temps, vous payez encore les impôts fonciers et l’assurance.
Notre modèle offre une prévisibilité radicale. Nous ciblons des cycles de 18 à 36 mois. Vous connaissez à l’avance la durée approximative, le calendrier réglementaire et quand vous pouvez vous attendre à une sortie. Les développeurs attendent les entitlements complets avant d’acheter, donc notre sortie n’est pas une vente incertaine à des acheteurs particuliers; c’est une transaction directe vers un partenaire établi qui a besoin du projet.
Voici comment cela se déploie dans la pratique :
- Mois 1-3 : acquisition et phase d’étude
- Mois 4-24 : processus d’entitlement (zonage, plans, approbations)
- Mois 25-36 : accord avec un développeur et finalisation
Vous savez la date cible. Les développeurs font la queue pour les projets approuvés. Il n’y a pas de période de vacance imprévisible, pas d’appels à 2h du matin, pas d’acheteur indécis.
Cela signifie également que vous pouvez planifier votre trésorerie. Si vous avez besoin de liquider un investissement, vous connaissez la fenêtre approximative. L’immobilier locatif offre rarement cette clarté.
Action à prendre : examinez vos 3 dernières ventes immobilières locatives. Notez le délai réel entre la décision de vendre et la clôture. Calculez les coûts supplémentaires (intérêts, impôts, frais) accumulés pendant ce délai. Vous verrez rapidement pourquoi les cycles prévisibles de 30 mois battent les périodes de détention mal définies.
4. Accès aux Opportunités Hors-Marché que les Propriétaires Locatifs ne Trouvent Jamais
Si vous êtes un investisseur international, vous achetez probablement du terrain par le biais de courtiers MLS, de listes publiques ou de vendeurs qui commercialisent activement. Cette approche fonctionne, mais elle vous met en concurrence avec des centaines d’autres acheteurs pour les mêmes propriétés évidentes. Les prix d’équilibre résultent; les rendements se réduisent.
Les véritables opportunités de sous-évaluation vivent hors du marché. Ce sont les propriétaires terriens qui ne savent pas que leurs terrains valent bien plus s’ils sont approuvés pour la subdivision. Ce sont les terrains en transition entre des usages zonings. Ce sont les parcelles fragmentées que seul un développeur sophistiqué ou un acquéreur hors-marché peut voir comme une unité profitable.
Chez LandQuire, nous utilisons une base de données propriétaire couplée à une analyse détaillée du marché pour identifier ces opportunités avant qu’elles n’atteignent les annonces publiques. Nous travaillons directement avec les propriétaires terriens, les autorités municipales et les développeurs pour sourcer les projets avec le plus grand potentiel de valorisation. Nos investisseurs accèdent donc à des offres que les investisseurs locatifs ne verront jamais sur le MLS.
Cette asymétrie informationnelle transforme les rendements. Acheter un bien locatif listé, c’est payer le prix de marché complet. Accéder à une opportunité hors-marché identifiée par notre expertise réglementaire et notre réseau du marché signifie capturer la valorisation avant que le prix public ne le révèle.
Imaginez un promoteur qui cherche une parcelle de 10 acres entièrement approuvée pour 500 zones résidentielles au Texas. Il paierait 2 millions de dollars. Mais si vous avez accès à la parcelle avant approbation (quand elle se vend pour 800 000 dollars), et que vous sécurisez l’entitlement (coût 150 000 dollars, délai 18 mois), vous pouvez vendre pour 2 millions au même promoteur. Votre investissement de 950 000 dollars génère 2 millions. Ce rendement n’existe pas sur le MLS.
Action à prendre : interrogez vos courtiers en immobilier sur le pourcentage de leurs transactions qui proviennent du marché hors-MLS. Chez LandQuire, ce chiffre dépasse 85%. Comparez cela à votre sourcing immobilier actuel.

5. Protection Contre la Volatilité des Taux d’Intérêt
Depuis 2023, l’environnement des taux d’intérêt a perturbé le monde de l’immobilier locatif. Les taux de financement ont doublé. Les rendements immobiliers nets ont diminué parce que les coûts d’emprunt ont augmenté. Les propriétaires qui ont refinancé à bas taux en 2020 font maintenant face à l’expiration de ces taux à des niveaux bien plus élevés.
Ce problème est structural pour l’immobilier locatif. Si vous possédiez une propriété multifamiliale financée à 3% en 2021, votre avantage concurrentiel disparaît quand votre taux de refinancement remonte à 7%. Votre rendement net diminue dramatiquement. Vous êtes coincé : vendre et réaliser une perte de valeur, ou garder et accepter des rendements nets plus faibles.
Notre structure d’entitlement foncier contourne ce risque complètement. Nous nous finançons en fonds propres à 100%. Pas de dettes. Pas d’exposition aux taux d’intérêt. Pas de refinancement. Votre rendement de 20-35% n’est jamais amputé par les coûts d’emprunt qui augmentent.
Pendant ce temps, les promoteurs qui achètent nos projets approuvés s’endettent pour construire. Leur modèle économique dépend de taux accessibles. Plus les taux baissent, plus les projets deviennent rentables pour eux, et plus ils offrent pour nos terrains entièrement approuvés. À l’inverse, même si les taux montent, notre sortie ne fait que les faire apparaître plus attractants comme partenaires de réduction des risques.
Cette protection contre les taux crée un avantage massif dans les environnements de taux d’intérêt élevés ou imprévisibles.
Action à prendre : calculez votre rendement net immobilier locatif en utilisant votre taux de financement d’aujourd’hui. Recalculez avec un taux de refinancement hypothétique de 1-2 points plus élevé. Vous verrez votre rendement net chuter. Nos rendements en fonds propres ne changent jamais en fonction des taux.
6. Sortie de Marché Garantie aux Développeurs
L’une des plus grandes incertitudes de l’immobilier locatif est la sortie. Quand vous décidez de vendre, vous êtes à la merci du marché. Si les acheteurs ne se présentent pas, si l’appréciation ne s’est pas matérialisée comme prévu, ou si un événement macroéconomique frappe, vous pourriez être coincé. La vente prend du temps. Les prix peuvent diminuer.
Avec l’entitlement foncier, votre sortie n’est pas une vente à marché ouvert; c’est une transaction structurée vers un partenaire défini. Les développeurs établis ont besoin de terrains approuvés. C’est leur modèle commercial. Ils attendent les entitlements avant d’engager du capital. Une fois que nous avons tous les permis en place, nous avons généralement plusieurs développeurs intéressés par l’acquisition.
Il n’y a pas “d’attendre un acheteur”. Il n’y a pas de période d’inscription. Il y a une transaction de sortie nette entre nous et un promoteur, souvent signée dans les 30 à 90 jours suivant l’approbation finale.
Ce flux structuré réduit l’incertitude et accélère votre retour en espèces. Vous savez qu’une fois l’entitlement terminé, l’acheteur (le développeur) apparaît. C’est prévisible. C’est construit dans le modèle.
Comparé à l’immobilier locatif, où vous attendez un acheteur non spécifié dans un délai indéfini, cela représente une réduction massive du risque de sortie.
Action à prendre : parlez à trois promoteurs immobiliers dans votre marché. Demandez-leur combien de terrains approuvés ils recherchent activement et quel délai de décision typique existe pour acquérir un projet entièrement autorisé. Vous verrez que la demande est constante et que les cycles de décision sont courts.

7. Structures 100% en Fonds Propres Sans Levier Bancaire
L’immobilier locatif traditionnel fonctionne presque toujours avec un endettement significatif. Vous déposez 20-30% d’acompte et financez le reste via un prêt hypothécaire. Le levier amplifie vos rendements en années positives, mais il crée aussi une grande exposition au risque.
Si les taux remontent, votre service de la dette augmente. Si la propriété ne se loue pas au taux prévu, vous ne générez pas assez de revenus pour couvrir le service de la dette. Si la valeur de la propriété baisse, vous pouvez finir sous l’eau. Le levier est une arme à double tranchant.
Nous structurons tous nos investissements chez LandQuire en fonds propres à 100%. Pas de dettes bancaires. Pas de service de dettes. Pas d’appels de marge si la valeur fluctue. Pas de covenant bancaires restrictifs. Votre capital est entièrement à risque, mais votre structure est simple et flexible.
Cette approche offre plusieurs avantages :
- Rendements nets plus élevés (pas d’intérêts bancaires à payer)
- Aucune exposition au refinancement ou à l’augmentation des taux
- Pas de limitations bancaires sur quand ou comment vous pouvez sortir
- Structure plus simple, plus transparente pour les investisseurs internationaux
- Aucune complexité fiscale ou réglementaire supplémentaire liée à la dette bancaire
Pour les investisseurs internationaux qui cherchent à éviter les complications des emprunts aux États-Unis (ou qui trouvent les taux bancaires actuels inacceptables), les fonds propres pur offrent une clarté et une flexibilité inégalées. Vous savez exactement ce que vous investissez. Vous savez que votre argent capture la valorisation, pas le service de la dette d’un tiers.
Action à prendre : examinez votre ratio d’endettement sur votre portefeuille immobilier locatif. Calculez la proportion de vos rendements nets qui vient du service de la dette par rapport à l’appréciation et au flux de trésorerie réel. Vous constaterez souvent que le levier artificiel gonfle les rendements apparents sans créer de véritable valeur.
—
Ces sept raisons convergent vers un point fondamental : l’entitlement foncier offre un profil risque-rendement radicalement différent et supérieur à celui de l’immobilier locatif.
Vous obtenez des rendements deux à quatre fois plus élevés sur des cycles prévisibles et courts. Vous évaluez complètement votre capital après 18 à 36 mois, au lieu d’être verrouillé dans une propriété pendant une décennie. Vous évitez complètement la gestion opérationnelle. Vous accédez à des opportunités hors-marché qui ne se négocient jamais sur des canaux publics. Vous n’êtes jamais exposé à la volatilité des taux d’intérêt. Votre sortie est structurée et prévisible, pas livrée au marché ouvert. Et votre structure est entièrement en fonds propres, ce qui signifie une simplicité et une transparence sans levier.
Chez LandQuire, nous avons bâti ce modèle en tant que réponse directe aux limites de l’immobilier locatif traditionnel. Nous identifions les terrains sous-évalués dans les marchés à croissance rapide, sécurisons tous les entitlements et les approbations réglementaires, et sortons à des développeurs établis. Nos 130+ projets complétés depuis 2021 et notre bilan 100% en matière d’approbations d’entitlements démontrent que ce modèle fonctionne de manière constante.
Si vous êtes un investisseur international avec 100 000 dollars ou plus à déployer et que vous cherchez un accès à investissement immobilier passif sans les complications de la gestion de propriétés, des taux d’intérêt ou des rendements modestes, l’entitlement foncier est la solution que vous attendiez.
Contactez notre équipe pour en savoir plus sur comment nous identifions les opportunités, structurons les investissements et livrons les sorties. Avec plus de 600 investisseurs globaux et une chaîne d’approvisionnement de projets robuste, nous avons le pipeline et l’expertise pour vous montrer où capturer la valorisation foncière avant que la construction ne commence.
For further reading: investissement immobilier passif.