5 razones por las que la hipoteca inmobiliaria es mejor que un crédito personal de 250 000 dólares
1. Rendimientos superiores: cómo los derechos sobre la propiedad inmobiliaria generan una TIR del 20-35 % frente a los limitados intereses del crédito privado
Los inversores internacionales con un patrimonio neto elevado —de al menos 250 000 dólares— buscan rendimientos sustanciales y protección patrimonial. Actualmente predominan dos modelos: el crédito privado, que ofrece rendimientos fijos pero limitados, y los derechos sobre terrenos, que aprovechan la creación de valor antes de la construcción. Esta distinción es mucho más que una diferencia de estructura financiera. Representa una elección fundamental entre aceptar los rendimientos del mercado o acceder a oportunidades institucionales exclusivas diseñadas para inversores experimentados.
Hemos completado más de 130 proyectos desde 2021, trabajando con más de 600 inversores de todo el mundo. Nuestro modelo, basado exclusivamente en los derechos sobre el suelo y la creación de valor previa a la construcción, genera sistemáticamente rendimientos superiores, al tiempo que elimina las complejidades y los riesgos inherentes a otras estrategias. Por eso este enfoque supera claramente al crédito privado para su capital de 250 000 $.
Los préstamos privados suelen ofrecer rendimientos de entre el 8 % y el 12 % anual. Estas cifras resultan atractivas sobre el papel, pero representan una rentabilidad fija basada en una base estancada. Tu capital no genera valor añadido; simplemente sirve como garantía.
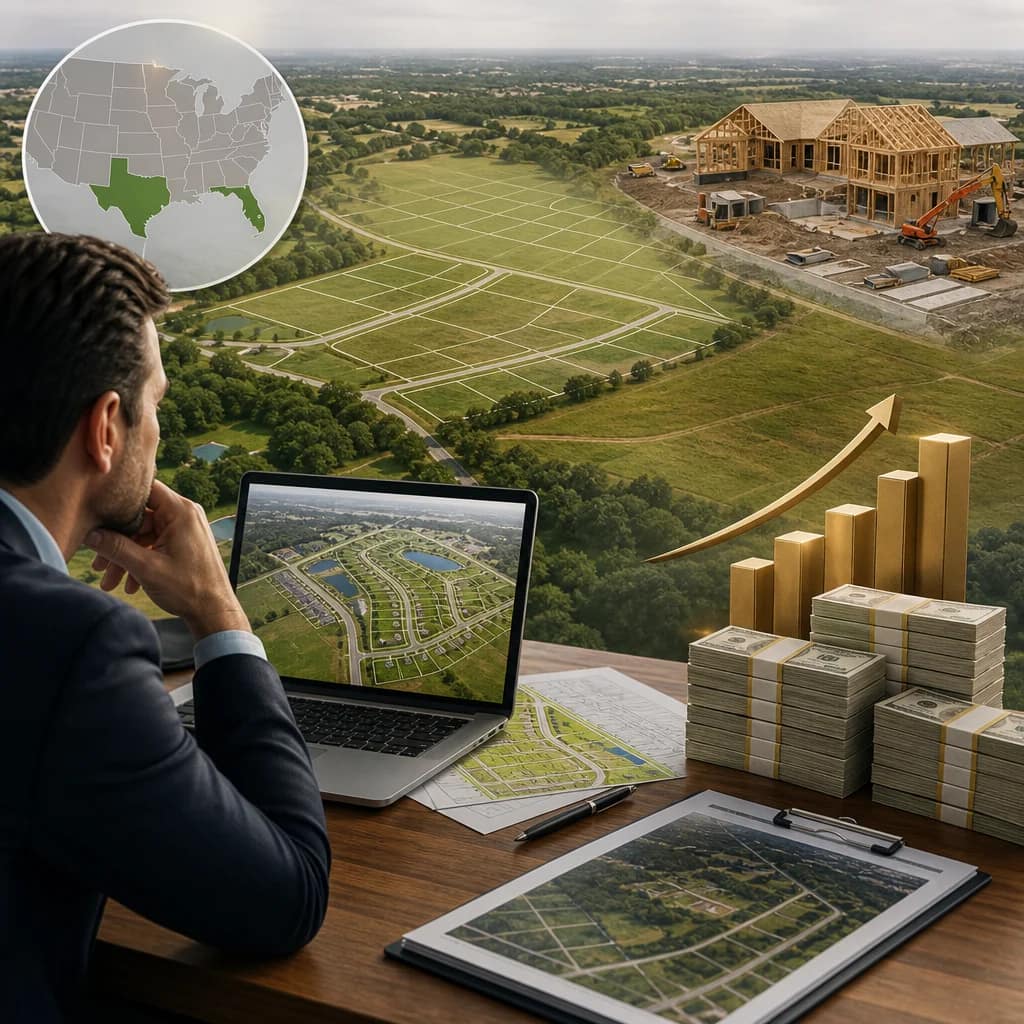
Los derechos sobre terrenos funcionan de manera diferente. Identificamos terrenos infravalorados en mercados en rápido crecimiento (principalmente en Texas y Florida) y, a continuación, reestructuramos su potencial de uso mediante la obtención de aprobaciones de zonificación y licencias. Esta transformación genera una importante revalorización. Un terreno comprado por 500 000 dólares sin derechos de construcción puede llegar a valer 2 millones o más una vez que se hayan aprobado plenamente los derechos de construcción. Su inversión se beneficia directamente de esta creación de valor.
Con inversiones que suelen durar entre 18 y 36 meses y una TIR (tasa interna de rendimiento) de entre el 20 % y el 35 %, tu capital de 250 000 $ no queda inmovilizado para generar intereses pasivos. Participa activamente en la creación de activos. Esta es la diferencia concreta:
- Préstamo personal de 250 000 $ a 5 años al 10 %: rendimiento total de ~405 000 $ (interés simple).
- Derecho sobre el terreno: 250 000 $ a lo largo de 2,5 años con una TIR del 25 %: rentabilidad total de ~640 000 $ (crecimiento compuesto).
Esta diferencia de 235 000 $ no es meramente teórica. Representa la riqueza que has creado o que has dejado de ganar. El crédito privado te ofrece seguridad sin generar valor. El derecho de participación te ofrece ambas cosas: participación directa en la plusvalía con una estructura profesional que minimiza los riesgos.
Siguiente paso: solicítanos un análisis comparativo personalizado que refleje tu situación de inversión concreta. Te mostraremos la rentabilidad prevista para una inversión de 250 000 $ aplicada a nuestros proyectos tipo.
2. Ausencia de riesgos de construcción: por qué los inversores optan por la preparación del terreno
La fase de construcción es cuando surgen los riesgos reales. Los sobrecostes, los retrasos en la cadena de suministro, las licitaciones desfavorables y los cambios en el diseño pueden mermar los márgenes rápidamente. Para un inversor pasivo internacional con sede en Europa o en Oriente Medio, supervisar o exponer su capital a estas variables resulta complejo e ineficaz.
Nuestro modelo elimina este problema. Nunca invertimos en la construcción en sí. Nos limitamos a la obtención de los permisos. Una vez que hemos conseguido todos los permisos, las aprobaciones urbanísticas y los estudios técnicos necesarios, vendemos el proyecto a un promotor consolidado capaz de gestionar la fase de construcción. Este promotor paga una prima considerable por un solar totalmente preparado y libre de riesgos.
Este enfoque presenta tres ventajas claras:
- Nunca te verás expuesto a retrasos en la construcción ni a sobrecostes.
- El promotor comprador paga por los derechos, lo que significa que recuperas tu capital íntegro, más la plusvalía obtenida.
- No se requiere ninguna intervención operativa por su parte durante la fase de construcción.
A diferencia de la promoción inmobiliaria tradicional, en la que se mantiene un proyecto en construcción durante 18-24 meses más, con el «entitlement foncier» se lleva a cabo la venta una vez finalizados los trámites legales y administrativos. A partir de ahí, el constructor asume el riesgo de la ejecución física.
Siguiente paso: Echa un vistazo a nuestra cartera de proyectos finalizados. Pide que te muestren cómo estructuramos la salida para nuestros inversores una vez que se hayan aprobado por completo los permisos.
3. Ciclos de inversión cortos: 18-36 meses frente a los plazos largos de la financiación privada
Los créditos privados suelen exigir compromisos de entre 5 y 10 años. Tu capital queda inmovilizado. Durante ese tiempo, tu situación personal puede cambiar (reducción de impuestos, reasignación estratégica, oportunidades emergentes). Sigues atado a unos rendimientos fijos en un entorno económico que puede cambiar radicalmente.
Con la titularidad inmobiliaria, tus inversiones suelen tener una duración de entre 18 y 36 meses. Obtienes valor rápidamente y, a continuación, puedes reinvertir, diversificar o adaptarte en función de las condiciones del mercado. Esta flexibilidad resulta especialmente valiosa para los inversores internacionales que gestionan patrimonios complejos en varias divisas y jurisdicciones.
Imaginemos un caso real: inviertes 250 000 $ en un proyecto en enero de 2026. En julio de 2027, los derechos de participación quedan totalmente aprobados. Recibes tu capital invertido más las ganancias, lo que suma un total de unos 565 000 $ (TIR del 25 %). Ahora puedes reinvertir ese dinero en un nuevo proyecto o en otra estrategia. En un periodo de 10 años, puede completar hasta 5 o 6 ciclos de inversión en derechos, multiplicando su capital de forma no lineal gracias a la capitalización compuesta.
El crédito personal, en el mismo periodo de tiempo, te deja con un único compromiso pendiente hasta su vencimiento en el año 10.
Siguiente paso: Solicita nuestro calendario de proyectos actuales. Siempre tenemos varias iniciativas en marcha en diferentes fases, lo que te permite elegir los perfiles de duración y rendimiento que se adapten a tu planificación.
4. Estructura 100 % de capital: cómo evitamos el endeudamiento y protegemos tu capital
El crédito privado casi siempre está respaldado por deuda. Un promotor solicita un préstamo por el 70-80 % del valor de un proyecto y utiliza el crédito privado para cubrir el resto. Esto significa que tu capital queda subordinado a una deuda bancaria preferente. Si el proyecto atraviesa dificultades, a los acreedores se les paga en primer lugar. Tú quedas al final de la cola.
Nuestras estructuras de inversión son 100 % de capital propio. Nunca recurrimos al endeudamiento. Esto significa que eres copropietario directo del terreno y de todos los derechos de uso y titularidad. No hay acreedores preferentes, ni cláusulas restrictivas bancarias, ni situaciones de quiebra que te dejen en una posición vulnerable frente a los acreedores.
Este enfoque ofrece varios niveles de protección:
- Eres propietario directo del activo, no tienes una posición de crédito.
- No hay riesgo de refinanciación ni de inestabilidad en el tipo de interés.
- Tu capital nunca corre riesgo debido a decisiones de apalancamiento tomadas por un tercero.
- Los proyectos siguen siendo sencillos y transparentes desde el punto de vista financiero.
Durante los periodos de inestabilidad de los tipos de interés (como el que hemos vivido en los dos últimos años), el endeudamiento puede convertirse en un problema importante para los inversores en crédito privado. A los promotores les cuesta refinanciarse, los rendimientos prometidos se ven mermados o los proyectos se reestructuran en tu contra. Con la estructura 100 % de capital, te mantienes totalmente al margen de esta volatilidad.
Siguiente paso: Solicita una copia de nuestra estructura societaria y de nuestros documentos de inversión. Así podrás ver con detalle cómo protegemos el capital en forma de participación y cómo se estructura legalmente cada proyecto.
5. Acceso a las operaciones fuera de mercado: la ventaja exclusiva de nuestro modelo de adquisición
El mercado público de terrenos no es eficaz para las oportunidades de alta rentabilidad. ¿Por qué? Porque si un terreno tiene un gran potencial de urbanización conocido, los agentes inmobiliarios comerciales y los grandes promotores ya lo compran a un precio elevado. El margen ha desaparecido antes incluso de que los inversores particulares sepan que existe.
Accedemos a las transacciones fuera del mercado gracias a nuestra red propia de agentes inmobiliarios, propietarios particulares y pequeños promotores en los mercados objetivo (Texas, Florida). Estas transacciones nunca aparecen en Zillow, CoStar ni LoopNet. Se llevan a cabo entre las partes basándose en las relaciones y las redes de contactos.
Esta ventaja informativa es fundamental. Significa que adquirimos los terrenos a precios muy por debajo del mercado, justo donde el potencial de revalorización es máximo. Un terreno típico que compramos podría ofrecerse a un promotor público a un precio de entre 1,2 y 1,5 veces nuestro precio de adquisición una vez que el mercado se dé cuenta de su valor.
Para los inversores internacionales, acceder directamente a estas operaciones es prácticamente imposible. No disponen de los contactos locales, ni del tiempo necesario para familiarizarse con los mecanismos del mercado estadounidense, ni de la capacidad para evaluar las solicitudes de planificación urbanística antes de que se hagan públicas. Nosotros les ofrecemos acceso a esta red como si contaran con un equipo local que llevara 10 años trabajando en ello.
Nuestra estrategia de adquisición de terrenos en Estados Unidos se basa precisamente en esta ventaja informativa.
Siguiente paso: Solicita casos prácticos que muestren ejemplos de transacciones fuera del mercado que hayamos gestionado con éxito y cómo identificamos el potencial de los derechos antes de que el mercado público se diera cuenta.
6. Gestión profesional integral: desde la asignación de derechos hasta la baja, sin complicaciones operativas
Gestionar una inversión inmobiliaria, aunque sea pasiva, requiere un conocimiento profundo de la ordenación del territorio, la normativa de construcción, la legislación medioambiental, los trámites para obtener licencias locales y las negociaciones con los organismos públicos. Para un inversor con sede en Europa o en Oriente Medio, esta curva de aprendizaje es abrumadora y requiere mucho tiempo.
Nuestro enfoque resuelve este problema. Nos encargamos al 100 % de la gestión operativa. Nuestro equipo:
- Llevó a cabo los estudios de viabilidad previos a la adquisición (geotécnicos, medioambientales y jurídicos).
- Contrata a consultores especializados en planificación urbanística y tramitación de permisos.
- Representa al proyecto ante los organismos municipales y las entidades de planificación.
- Gestiona los ciclos completos de aprobación (normalmente de 12 a 24 meses).
- Coordina la salida vendiendo el proyecto aprobado a un promotor.
- Reparte tus beneficios netos.
Recibirá informes trimestrales sobre el estado de avance. Nunca se le pedirá que tome decisiones operativas ni que se relacione con los funcionarios locales. Su función se limita a: evaluar la oportunidad, decidir si invertir y, posteriormente, recibir su capital más los rendimientos.
Esta sencillez es especialmente apreciada por las family offices gestionadas por profesionales que buscan inversiones del tipo «set and forget», sin necesidad de representación personal. A diferencia del crédito privado, en el que simplemente se esperan los pagos de intereses sin tener visibilidad sobre el proyecto subyacente, aquí se cuenta con una transparencia total y un equipo dedicado que rinde cuentas en cada etapa.
Siguiente paso: Solicita un ejemplo de informe de proyecto para comprobar el nivel de detalle y transparencia que ofrecemos a los inversores.
7. Volatilidad de los tipos de interés: por qué el crédito privado expone tu capital a riesgos
El contexto de los tipos de interés de 2023-2025 ha puesto de manifiesto un problema importante en el ámbito del crédito privado. Cuando los tipos suben rápidamente, los promotores que han solicitado préstamos a tipos bajos se encuentran en una situación difícil. No pueden refinanciar sin incurrir en costes drásticamente más elevados. Sus márgenes se ven mermados. La viabilidad económica de los proyectos se debilita.
Como inversor en crédito privado, estás expuesto a esta inestabilidad de forma indirecta. Los promotores que no pueden refinanciar solicitan reestructuraciones de deuda, prórrogas de vencimiento o (en el peor de los casos) incumplimientos. La rentabilidad prometida del 10 % nunca llega a materializarse. Tu capital queda bloqueado o en proceso de reestructuración.
Los derechos sobre la propiedad inmobiliaria escapan a esta dinámica. Como no recurrimos al endeudamiento, los ciclos de los tipos de interés no nos afectan. Nuestra rentabilidad no depende de la capacidad de refinanciación. Depende de la aprobación de un terreno y de su venta a un promotor a un precio que refleje el valor creado. Tanto si los tipos suben, bajan o se mantienen estables, su inversión avanza según el calendario de aprobaciones, no según el calendario de los tipos.
Para los inversores internacionales que gestionan patrimonios complejos, esta protección frente al riesgo de tipos de interés tiene un valor incalculable. No estás a merced de las decisiones de la Reserva Federal ni de las pruebas de resistencia bancarias. Tu capital genera una rentabilidad basada en la creación de valor real (derecho de construcción aprobado), no en el arbitraje de la curva de tipos.
Siguiente paso: Descubre cómo han evolucionado nuestros proyectos a lo largo de los ciclos de tipos de interés de 2023-2025. Solicita un resumen de nuestros resultados durante este periodo de volatilidad.
8. Cartera diversificada en dólares estadounidenses: por qué nuestros proyectos ofrecen una mejor protección patrimonial
Para los inversores internacionales de Europa o Oriente Medio, el dólar estadounidense constituye un activo refugio y una moneda de reserva. Crear una exposición al dólar estadounidense a través de activos reales (en lugar de bonos o depósitos bancarios) reviste una importancia estratégica para la diversificación patrimonial.
El crédito privado te expone al dólar estadounidense, pero se trata de una exposición abstracta. Prestás dinero que se destina a un proyecto sobre el que no tienes ni visibilidad ni control. Tu derecho se limita a recibir intereses. Si el proyecto fracasa, tu liquidez en dólares estadounidenses desaparece.
El derecho sobre la propiedad inmobiliaria te ofrece una exposición al dólar estadounidense (USD) respaldada por un activo real y tangible: la tierra. Eres propietario directo del terreno, de los derechos de uso y del valor creado por la aprobación. Este activo real se ve menos afectado por las fluctuaciones del tipo de cambio y la inflación que un bono de crédito. Además, genera rendimientos reales (entre un 20 % y un 35 % de TIR), lo que amplía tu patrimonio en dólares estadounidenses.
En un plazo de 10 años, si inviertes 250 000 dólares en una serie de proyectos de obtención de derechos a través de LandQuire, en lugar de en crédito privado, tu patrimonio en dólares estadounidenses no solo aumentará gracias a los rendimientos fijos, sino también a la creación de valor geográfico y normativo. Esa es la diferencia entre ser partícipe del crecimiento estadounidense y limitarte a prestar dinero a otra persona que sí lo es.
Este enfoque también alinea sus intereses con la tendencia demográfica y económica a largo plazo del mercado inmobiliario estadounidense, especialmente en mercados objetivo como Texas y Florida, en los que nos centramos exclusivamente.
Siguiente paso: Solicita nuestro análisis de diversificación patrimonial, en el que se muestra cómo una cartera de derechos sobre bienes inmuebles mejora la protección en dólares estadounidenses en comparación con las estructuras de crédito.
—
Para los inversores internacionales, la elección entre el crédito privado y los derechos sobre la propiedad inmobiliaria supone elegir entre dos filosofías de inversión. El crédito privado ofrece seguridad a través de la subordinación y los intereses fijos. Los derechos sobre la propiedad inmobiliaria ofrecen creación de valor, flexibilidad, protección frente a las fluctuaciones de los tipos de interés y acceso a oportunidades institucionales que el mercado público nunca pone a disposición.
Nuestros más de 130 proyectos finalizados y nuestro historial del 100 % de obtención de autorizaciones demuestran que este modelo funciona de forma sistemática. Nuestros más de 600 inversores de todo el mundo han optado por este enfoque porque realmente cumple lo que promete: rendimientos que se duplican y triplican, ciclos cortos y capital protegido sin exposición constructiva.
Si dispones de 250 000 $ y buscas rentabilidad real sin complicaciones operativas, la adquisición de derechos sobre terrenos a través de LandQuire es la estrategia que eligen los inversores experimentados.
Ponte en contacto con nosotros para analizar tu situación de inversión y conocer nuestros proyectos actuales.