Oportunidades inmobiliarias de alto margen en EE. UU.: generar una rentabilidad del 20-35 % sin riesgo de construcción
¿Por qué los inversores internacionales buscan oportunidades inmobiliarias en Estados Unidos?
Los inversores internacionales se están fijando en el mercado inmobiliario estadounidense por una razón fundamental: la rentabilidad real. Mientras que los mercados inmobiliarios tradicionales de Europa y Oriente Medio ofrecen una rentabilidad por alquiler de entre el 3 % y el 5 % anual, Estados Unidos —en particular, Texas y Florida— presenta una dinámica diferente. La población de estos estados crece rápidamente, lo que genera una demanda apremiante de viviendas.
Este crecimiento demográfico genera una oportunidad que la mayoría de los inversores no ven: los terrenos infravalorados antes de la fase de construcción. Un inversor internacional con 100 000 dólares para invertir puede acceder a proyectos residenciales con todos los permisos en regla, listos para su desarrollo, en plazos cortos (de 18 a 36 meses) y sin tener que gestionar ni los riesgos de la construcción ni las complicaciones normativas nacionales.
Estados Unidos también ofrece estabilidad institucional, un marco jurídico claro y una liquidez de mercado superior a la de muchos otros países. Para un inversor con sede en Europa o en Oriente Medio, esto supone una diversificación en dólares estadounidenses, una clase de activos menos correlacionada con los mercados locales y una rentabilidad muy superior a la de los bonos o las inversiones inmobiliarias convencionales.
Además, la estructura de capital de inversión (100 % de capital propio, sin deuda) elimina los riesgos relacionados con los tipos de interés, lo que supone una ventaja importante en un entorno económico volátil.
Conclusión: invierte en terrenos en Estados Unidos antes de que comience la construcción, aprovecha el margen más alto y luego retírate sin complicaciones operativas.
El reto: encontrar rentabilidades reales en el sector inmobiliario residencial tradicional
El mercado inmobiliario residencial tradicional atrae a inversores de todo el mundo, pero la rentabilidad real suele ser decepcionante. Un inmueble de alquiler en Europa que ofrezca una rentabilidad bruta del 4 % debe hacer frente a los gastos de gestión inmobiliaria (8-12 %), los gastos de mantenimiento (3-5 %) y los periodos de desocupación (5-10 %). La rentabilidad neta se reduce rápidamente hasta el 1 % o menos, una vez deducidos los impuestos.
En Estados Unidos, incluso con rendimientos nominales más elevados (6-8 %), el inversor extranjero se enfrenta a una serie de obstáculos: la normativa sobre alquileres, la gestión a distancia, las complicaciones fiscales estadounidenses, el riesgo de desocupación prolongada y la exposición directa a los tipos de interés si la propiedad se financia mediante deuda.
Un inmueble comprado por un millón de dólares y que genera 70 000 dólares de alquiler anual supone una rentabilidad bruta del 7 %. Sin embargo, tras deducir los impuestos, los gastos de gestión, las reparaciones imprevistas y los periodos de desocupación, la rentabilidad neta se reduce al 3-4 %. A lo largo de 10 años, se trata de una acumulación lenta con capital inmovilizado, sin una salida clara y sin un aumento significativo del valor en el momento de la reventa.
El mercado inmobiliario de alquiler tradicional también exige una presencia operativa constante. Incluso con un gestor inmobiliario profesional, los inversores deben supervisar los gastos, gestionar los conflictos con los inquilinos y adaptarse a las normativas cambiantes. Para un inversor internacional, esta complejidad se suma a los retos que plantean la diferencia horaria y el idioma.
Es precisamente esta frustración la que empuja a los inversores hacia modelos alternativos: adquisición de terrenos, derechos de propiedad y salida rápida sin operaciones inmobiliarias.
Medida concreta: evalúa tu cartera inmobiliaria actual. Calcula la rentabilidad neta real (alquiler menos todos los gastos de explotación e impuestos). Si es inferior al 5 %, busca estructuras que no requieran gestión inmobiliaria.
Cómo estructuramos nuestras adquisiciones inmobiliarias para maximizar la rentabilidad
Comenzamos cada adquisición analizando la geografía y la demografía: dónde crece la población, dónde hay escasez de viviendas y dónde los terrenos siguen estando infravalorados por falta de una planificación clara. Texas y Florida son nuestros principales mercados, ya que combinan un rápido crecimiento, una normativa favorable y el acceso a terrenos fuera del mercado.
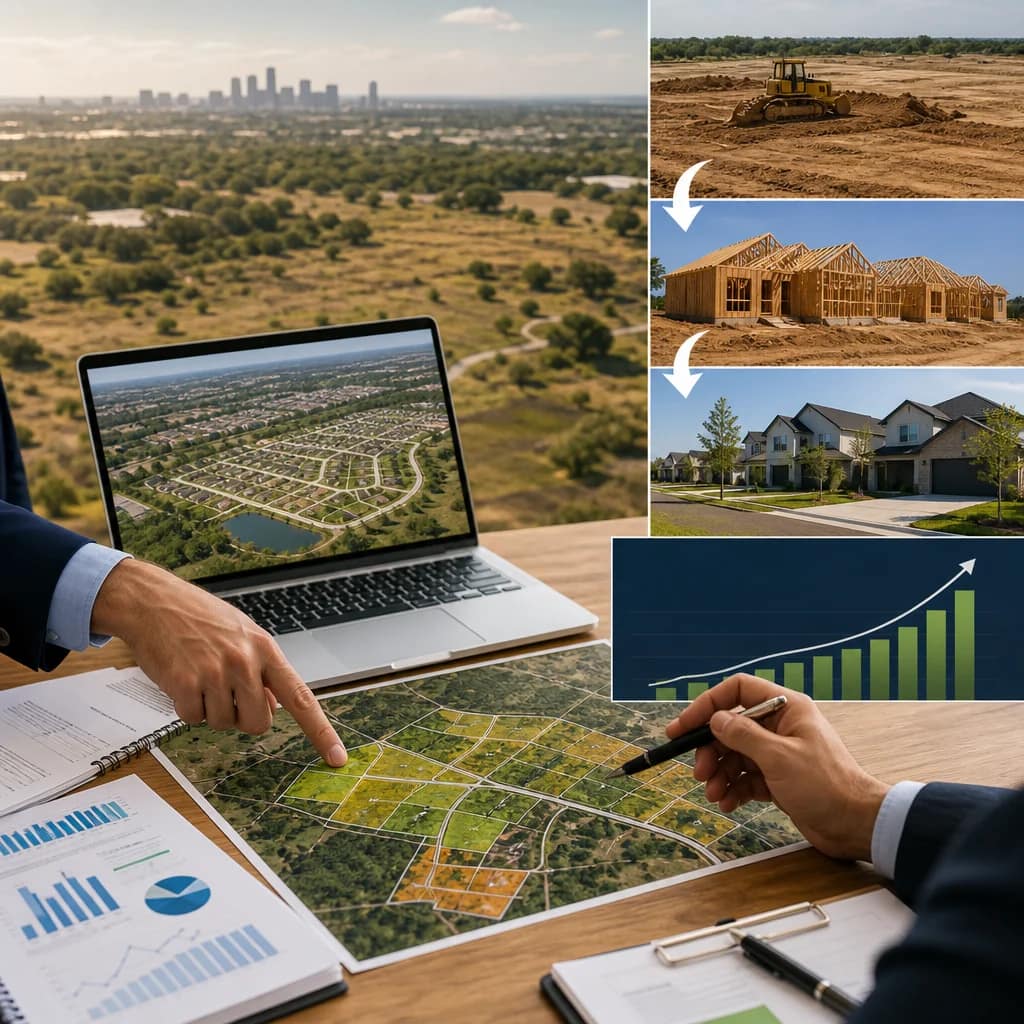
Una vez identificado un terreno, imaginamos inmediatamente cuál es su mejor uso residencial. En lugar de comprarlo y esperar que se revalorice, diseñamos un plan de parcelación optimizado: cuántas parcelas, qué tamaños, qué densidad, qué servicios (carreteras, alcantarillado, electricidad). Este diseño no es teórico; es precisamente lo que necesita un constructor para urbanizar el terreno.
A continuación, liberamos el valor del terreno obteniendo todos los permisos y autorizaciones necesarios. Esta es la fase crítica. Un terreno sin autorizaciones sigue siendo un producto especulativo. Un terreno con todas las autorizaciones (zonificación aprobada, planos de parcelación aprobados, drenaje e infraestructuras validados) es un producto listo para la construcción, que se puede vender directamente a un constructor consolidado.
Nuestra estructura financiera es sencilla: 100 % de capital propio, sin deuda alguna. Esto significa que nunca estarás expuesto a riesgos de tipos de interés ni a refinanciaciones forzadas. Tu capital genera rendimiento durante un periodo de entre 18 y 36 meses, tras lo cual recibirás tus beneficios.
La salida se produce cuando se han obtenido todos los permisos y el mercado inmobiliario es favorable. Vendemos el proyecto a un constructor profesional, lo que elimina por completo el riesgo de construcción. Nunca serás propietario de una vivienda en construcción, de una vivienda que no se haya vendido bien o de una obra con retrasos.
A tener en cuenta: si estás pensando en adquirir un terreno, exige que el vendedor o el socio tenga ya una visión clara del mejor uso residencial y un plan de acción para la obtención de los permisos. Esa es la base de la rentabilidad.
Nuestro proceso de selección: identificar terrenos infravalorados en mercados en crecimiento
Nuestro equipo utiliza datos propios para identificar terrenos infravalorados antes de que el mercado se fije en ellos. Analizamos las licencias de obra, los datos demográficos del condado, las autorizaciones de infraestructuras y las transacciones comparables para detectar anomalías en los precios. Un terreno a 50 000 dólares por acre en un condado en rápido crecimiento, cercano a las principales vías de comunicación y a los servicios, suele estar infravalorado si el propietario no sabe cómo sacarle el máximo partido para uso residencial.
Nos centramos específicamente en terrenos estadounidenses que no están en el mercado, es decir, terrenos que no figuran en listados públicos. Estas oportunidades provienen de herencias, liquidaciones o de propietarios que desconocen su valor potencial. Al eludir el mercado MLS estándar, encontramos precios entre un 20 % y un 30 % más bajos que en una transacción estándar.
El momento geográfico es fundamental. Un terreno situado en una zona en la que acaba de concederse una licencia para una nueva zona comercial, o una nueva línea de transporte, ve cómo su valor aumenta rápidamente. Intentamos comprar entre seis y doce meses antes de que se produzcan estos factores impulsores, no después. Esto potencia la revalorización y genera un margen adicional para nuestros inversores.
Nuestro proceso también incluye un riguroso análisis de riesgos: acceso por carretera confirmado, ausencia de complicaciones medioambientales importantes, zonificación actual que permite la transición a uso residencial y un servicio municipal favorable a los nuevos proyectos urbanísticos. Descartamos los terrenos que plantean dudas. Esta disciplina reduce los riesgos y garantiza plazos previsibles para la obtención de las autorizaciones.
También negociamos las condiciones de adquisición en nuestro beneficio. Una cláusula de «derechos de contingencia» nos permite renunciar a una compra si las autorizaciones reglamentarias se topan con obstáculos imprevistos. Esta protección es esencial para mantener el riesgo bajo control.
Siguiente paso: identifica los municipios con un rápido crecimiento en tu zona de interés. Analiza las licencias de obra de los últimos tres años. Las zonas en las que el número de licencias de obra va en aumento son buenas opciones para encontrar terrenos infravalorados.
De la adquisición a los derechos: captar el valor antes de la construcción
El periodo comprendido entre la adquisición y la obtención de los derechos es aquel en el que creamos la mayor parte del valor. Un terreno comprado por 2 millones de dólares, sin una visión clara de su uso residencial, vale exactamente 2 millones de dólares. Pero ese mismo terreno, con un plan de parcelación aprobado para 50 parcelas residenciales, vale entre 4 y 5 millones de dólares o más, dependiendo de la región y de los precios de mercado.
Este aumento no es fruto de la especulación. Se trata de una revalorización objetiva basada en el uso autorizado. Un promotor pagará un precio más alto por un terreno ya aprobado y listo para construir, ya que esto reduce su riesgo normativo y el tiempo que tarda en acceder al mercado.
El proceso de concesión de permisos consta de varias fases: zonificación inicial (confirmar que se permite la construcción residencial), diseño del plano de parcelación (optimizar el número de parcelas y la densidad), autorizaciones de infraestructuras (agua, alcantarillado, electricidad) y evaluación medioambiental. Cada fase dura, de media, entre 3 y 6 meses, pero nuestra experiencia y nuestras relaciones con las autoridades locales suelen acelerar el proceso.
Hemos mantenido una tasa de éxito del 100 % en la obtención de los permisos en más de 130 proyectos desde 2021. Esto no es casualidad. Solo seleccionamos terrenos en los que los obstáculos normativos son claros y superables. Colaboramos con consultores locales de alto nivel especializados en autorizaciones para desenvolvernos en cada jurisdicción. Además, estructuramos los proyectos de manera que se alineen los intereses de la comunidad local (más viviendas, más impuestos, más empleo) con nuestros objetivos de desarrollo.
Una vez obtenidos los derechos, el terreno solo puede venderse para un uso residencial específico. Esto supone una protección para ti como inversor: ningún otro uso merma su valor.
Dato práctico: los derechos inmobiliarios en EE. UU. representan entre el 40 % y el 60 % de la creación de valor total en nuestro modelo. Comprender este mecanismo te ayudará a evaluar cualquier proyecto inmobiliario futuro.
Una estructura sin deuda y sin riesgos de construcción: por qué es fundamental para ti
Nuestra estructura de inversión es totalmente equitativa: tú inviertes capital, nosotros adquirimos y desarrollamos la propiedad, la vendemos por encima del precio de coste y tú recibes tu rendimiento más una parte proporcional de los beneficios. Sin deuda, sin préstamos, sin refinanciación.
Este enfoque elimina una serie de riesgos. Con la deuda, estás expuesto a los tipos de interés. Si los tipos suben un 2 %, el coste de tu préstamo aumenta, lo que reduce los márgenes. Con la deuda, también te retrasas si se producen demoras en la obtención de los permisos para una parte del terreno, ya que los intereses siguen acumulándose. Con la deuda, una refinanciación forzosa puede arruinar por completo la viabilidad económica del proyecto si los precios inmobiliarios caen temporalmente.
Nuestra estructura sin deuda elimina todo eso. Tu capital financia la adquisición, el coste de los derechos y las pequeñas mejoras del terreno. Y punto. Si el proyecto tarda seis meses más en obtener los permisos, no supone ningún problema financiero.
Además, nunca le exponemos al riesgo de la construcción. Un terreno con todos los permisos necesarios se vende a un constructor profesional. Es él quien paga los costes de construcción, asume los riesgos de sobrecostes, gestiona los plazos de construcción y vende las viviendas. Su rentabilidad queda garantizada en el momento en que firmamos el contrato de venta. Los sobrecostes de construcción, los retrasos o la debilidad del mercado inmobiliario tras la finalización de las obras no le afectan.
Se trata de una distinción fundamental. Los inversores que poseen inmuebles de alquiler ya construidos asumen, de hecho, el riesgo de la construcción: si un inmueble pierde valor tras su construcción debido a las condiciones del mercado, te quedas atascado con un activo menos valioso. Nosotros, en cambio, salimos antes.
Conclusión clave: esto significa que nuestra rentabilidad del 20-35 % no depende de la suerte. Se basa en la elección del terreno, la revalorización de los derechos de propiedad y la venta en el momento oportuno. No en el éxito de la construcción ni en la revalorización posterior a la misma.
¿Por qué nuestro modelo permite obtener rendimientos del 20-35 %?
Nuestros objetivos de rentabilidad, que oscilan entre el 20 % y el 35 % anualizados en un plazo de entre 18 y 36 meses, pueden parecer optimistas en comparación con los mercados inmobiliarios tradicionales. Pero no lo son. A continuación te explicamos cómo funciona.
Tomemos un ejemplo real: un terreno de 200 acres en un condado de Texas en rápido crecimiento, comprado a 8.000 dólares por acre (1,6 millones de dólares en total). El terreno no tiene derechos de construcción; se trata de suelo agrícola sin urbanizar.
Lo adquirimos, gastamos 200 000 dólares en el diseño y los permisos de parcelación a lo largo de 18 meses, y obtenemos la aprobación para 400 parcelas residenciales. Con un precio de mercado comparable de 40 000 dólares por parcela en equivalente de terreno, este terreno aprobado vale ahora 16 millones de dólares (400 parcelas × 40 000 dólares).
Costes totales: 1,6 millones (adquisición) + 200 000 (derechos) = 1,8 millones de dólares.
Valor de salida: 16 millones de dólares (basado en los valores comparables del mercado para los terrenos aprobados).
Beneficio: 14,2 millones de dólares sobre una inversión de 1,8 millones de dólares = un rendimiento del 789 % en un periodo de entre 18 y 24 meses.
Por supuesto, este es un caso ideal. Pero incluso con mejoras menos radicales (un terreno cuya calificación ha pasado de agrícola a residencial, o la incorporación de infraestructuras clave en las inmediaciones), son habituales las subidas del 100 al 300 %. En un plazo de 24 meses, esto se traduce en rendimientos anualizados del 50 al 150 %.
Un proyecto medio de nuestra cartera aporta entre un 150 % y un 200 % de valor añadido a través de los derechos y la revalorización del mercado. Tras deducir los costes, los gastos de gestión y el reparto de beneficios con LandQuire, nuestros inversores suelen obtener una rentabilidad anualizada de entre el 20 % y el 35 %.
Esta rentabilidad proviene de una única fuente: la revalorización del suelo basada en el mejor uso residencial aprobado. Es muy cuantificable y muy predecible, siempre y cuando se seleccionen correctamente los terrenos.
A modo de contexto: estas rentabilidades suponen una evolución normal del mercado. Durante los auges inmobiliarios, las rentabilidades son más altas. Durante las desaceleraciones, son más bajas. Pero la estructura sin deuda ofrece flexibilidad: podemos esperar a que las condiciones del mercado se estabilicen antes de vender.
Comparación con las estrategias inmobiliarias tradicionales: construcción frente a predesarrollo
Analicemos, una a una, tres estrategias para aclarar cuál es tu ventaja.
Estrategia 1: Inmuebles de alquiler tradicionales (edificios residenciales)
- Inversión inicial: 1 millón de dólares
- Rentabilidad bruta anual: 7 % (70 000 dólares)
- Gastos de explotación: el 40 % del alquiler (28 000 dólares)
- Rentabilidad neta anual: 42 000 dólares (4,2 %)
- Salida típica: reventa al cabo de 10-15 años, revalorización lenta, exposición a los tipos de interés
- Pasividad: baja (gestión inmobiliaria, inquilinos, reparaciones)
Estrategia 2: Promoción inmobiliaria integral (compra, diseño, construcción y venta)
- Inversión inicial: 1 millón de dólares (terrenos + diseño)
- Periodo de tenencia: de 24 a 36 meses
- Riesgos: sobrecostes de construcción, retrasos en el calendario, riesgo de mercado tras la finalización de la obra
- Rentabilidad potencial: 30-50 % si todo va bien
- Pasividad: muy baja (supervisión de obras, gestión de ventas, llamadas de emergencia)
Estrategia 3: Predesarrollo con derechos de acceso (nuestro enfoque)
- Inversión inicial: 1 millón de dólares (terrenos)
- Costes adicionales: entre 150 000 y 250 000 dólares (derechos)
- Período de tenencia: de 18 a 36 meses
- Riesgos: riesgo normativo (que controlamos con un historial de éxito del 100 %), riesgo relacionado con los plazos de obtención de permisos (aceptable dada nuestra experiencia)
- Rentabilidad: 20-35 % anualizado
- Pasividad: muy alta (solo participas en las decisiones clave)
El predesarrollo se sitúa en el punto medio entre el éxito y la pasividad. Se obtiene entre el 60 % y el 80 % del valor del desarrollo completo (ya que no se construyen ni se venden las viviendas de forma individual), pero se evitan casi todos los riesgos de construcción y las obligaciones operativas. Y la pasividad es similar a la de los inmuebles de alquiler puramente pasivos, pero la rentabilidad es diez veces mayor.
Detalle comparativo: en 10 años, 1 millón de dólares en inmuebles de alquiler = 1 millón + (420 000 de intereses brutos aproximados) = 1,42 millones. En un proceso de reinversión que se repite cada 24 meses con una rentabilidad media anualizada del 25 %, 1 millón de dólares se convierte en unos 9,3 millones de dólares durante el mismo periodo.
Los derechos como fuente principal de creación de valor
Para afianzar tus conocimientos, repasemos con detalle cómo los derechos de participación generan valor.
Un permiso urbanístico es una autorización oficial del ayuntamiento para utilizar un terreno de una forma concreta. «Autorizado para 400 parcelas residenciales» es un permiso urbanístico. «Autorizado para una comunidad de jubilados de 150 viviendas» es un permiso urbanístico. Estas autorizaciones transforman la percepción del riesgo que presenta un terreno.
Un terreno sin derechos urbanísticos es un activo básico. Un inversor debe plantearse: ¿Podrá destinarse este terreno a uso residencial? ¿Cuántas parcelas se podrán crear? ¿Lo aprobará el ayuntamiento? Estas preguntas generan incertidumbre. Un propietario prudente rebaja el precio para reflejar este riesgo.
Un terreno con todos los derechos concedidos elimina prácticamente cualquier riesgo normativo. El promotor sabe exactamente lo que puede construir. Los bancos que financian la construcción conocen el valor de la garantía. Los constructores saben que pueden empezar de inmediato.
Esta certeza genera una prima de precio. Un terreno homologado para 400 parcelas vale entre un 200 % y un 300 % más que un terreno sin urbanizar del mismo tamaño en la misma zona.
Nos quedamos con la totalidad de esta prima. Compramos al precio del terreno sin urbanizar (imprevistos), asumimos el riesgo normativo (donde nuestra experiencia reduce considerablemente el riesgo real) y vendemos al precio del terreno urbanizado (basado en la certeza).
Se trata de una mera gestión inmobiliaria. No construimos, no construimos viviendas, no gestionamos inquilinos. Simplemente aplicamos el plan urbanístico con profesionalidad y revendemos.
Aplicación directa: cada terreno que se plantee debe tener una vía claramente definida para obtener los derechos. Si nadie puede explicar cómo se obtendrían dichos derechos, o si los obstáculos normativos son ambiguos, ese terreno no es adecuado para nuestra estrategia.
Nuestra trayectoria: más de 130 proyectos completados con éxito y el 100 % de los permisos obtenidos
Desde 2021, hemos completado más de 130 proyectos en nuestra cartera de inversores. En todos ellos se ha avanzado en terrenos sin urbanizar aprobados. Además, hemos obtenido los permisos para el 100 % de estos proyectos, sin un solo incumplimiento normativo.
Se trata de un caso excepcional. A modo de contexto, el sector del desarrollo en su conjunto tiene una tasa de éxito en la obtención de autorizaciones de entre el 70 % y el 80 %, lo que significa que entre el 20 % y el 30 % de los proyectos se abandonan o se modifican considerablemente debido a que no se obtienen las autorizaciones necesarias.
Nuestro porcentaje del 100 % se debe a tres factores clave.
En primer lugar, llevamos a cabo una selección rigurosa. Descartamos los terrenos que presentan dudas. Si en un terreno ni siquiera existe la posibilidad real de que se le asigne una calificación urbanística residencial, no lo compramos. Si un terreno se encuentra en una jurisdicción que históricamente se ha mostrado hostil a los proyectos urbanísticos, no invertimos en él. Nos centramos en aquellas zonas en las que el marco normativo favorece el crecimiento residencial.
En segundo lugar, colaboramos con consultores especializados en derechos urbanísticos de primer nivel y con abogados locales en cada jurisdicción. Estos expertos conocen el historial de aprobaciones, las preferencias de las comisiones de urbanismo y los posibles obstáculos. Diseñan nuestras propuestas para armonizar los intereses: más viviendas = más impuestos para el ayuntamiento, más empleo y mejores infraestructuras públicas financiadas con las tasas de urbanización.
En tercer lugar, elaboramos los calendarios con márgenes de tiempo y planes de contingencia. Si un enfoque de zonificación encuentra resistencia, tenemos un segundo plan preparado. Esta capacidad de adaptación, combinada con la tenacidad, nos permite sortear las complicaciones habituales del proceso normativo.
Nuestros inversores se benefician directamente de esta estrategia. Cuanto más inviertas tu dinero en proyectos con un riesgo de reclamaciones controlado, más predecible y alcanzable será tu rendimiento objetivo.
Resultado tangible: puedes confiar en nuestras previsiones de rentabilidad sin preocuparte de que no se obtengan las autorizaciones reglamentarias. Nuestra trayectoria demuestra que eso no va a suceder.
Cómo nuestros inversores se benefician de un acceso institucional sin la complejidad operativa
Una ventaja que muchos inversores subestiman es el acceso. Los terrenos fuera del mercado que seleccionamos no se anuncian en Zillow ni en CoStar. Provienen de propietarios particulares, fideicomisos de herederos, subastas corporativas y de nuestras relaciones con agentes inmobiliarios.
Un inversor particular con 100 000 dólares tiene prácticamente cero acceso a estas oportunidades. Debe confiar en una cotización pública gestionada por un corredor de bolsa, donde la competencia empuja los precios hacia el equilibrio del mercado y donde los márgenes se ven reducidos.
Contamos con acceso institucional. Tenemos relaciones con proveedores que alimentan el flujo de transacciones antes de que se hagan públicas. Y como ofrecemos incentivos a los vendedores de forma habitual (precio justo, cierre rápido, sin contingencias operativas), recibimos las mejores oportunidades en primer lugar.
Esta fuente de transacciones directas nos permite comprar a un precio aproximadamente un 20-30 % inferior al precio comparable de una transacción pública. Este margen de compra directo mejora directamente vuestra rentabilidad.
Además, nuestra estructura institucional ofrece protección. No eres propietario del terreno a título individual, lo que te expone a la responsabilidad civil, a los impuestos inmobiliarios individuales y a complicaciones normativas. En su lugar, inviertes en una entidad con una estructura estable, gestionada de forma profesional, con responsabilidad limitada y un régimen fiscal simplificado.
Para un inversor extranjero, esta estructura es fundamental. Evitas convertirte en un «inversor inmobiliario extranjero FIRPTA», con una retención del 15 % en el momento de la venta. Evitas tener que lidiar individualmente con la legislación inmobiliaria de cada estado. Obtienes una documentación fiscal clara y un cumplimiento profesional de la normativa FATCA gestionado por ti.
La pasividad es total. Invertís, recibís informes trimestrales, se os notifica la venta y recibís vuestra rentabilidad. Eso es todo. No hay que solicitar ningún permiso, ni atender llamadas de emergencia, ni tomar ninguna decisión sobre la construcción.
Repercusión práctica: podrá acceder a la misma calidad de operaciones que los fondos de capital riesgo o los family offices, pero con una inversión mínima asequible de 100 000 dólares.
Cómo iniciar tu primera inversión con nosotros: estructura y próximos pasos
Si este enfoque te parece interesante, a continuación te explicamos cómo estructuramos una relación de inversión.
Paso 1: Análisis y alineación. Hablamos de tus objetivos (rentabilidad prevista, horizonte temporal, tolerancia al riesgo) y te explicamos nuestros criterios de selección de proyectos. Si un proyecto concreto se ajusta a tus preferencias y a tu calendario, seguimos adelante.
Paso 2: Aprobación del proyecto. Presentamos un resumen detallado del proyecto: ubicación, terreno sin urbanizar, plano de parcelación previsto, hoja de ruta de los trámites de autorización, precio de compra, costes estimados de los trámites de autorización, objetivo de reventa y rentabilidad prevista. Ustedes revisan toda la documentación y nosotros aclaramos cualquier duda.
Paso 3: Documentación de la inversión. Una vez aprobada, preparamos la documentación: acuerdo de inversión, estructura jurídica (normalmente una LLC), requisitos de la FCPA, presentación de documentos y calendario de financiación. Su capital se ingresa en una cuenta fiduciaria. Solo accedemos a los fondos cuando se cierra la operación inmobiliaria.
Paso 4: Adquisición y desarrollo. Adquirimos el terreno, contratamos a consultores especializados en derechos de propiedad y llevamos a cabo el plan de actuación normativo. Recibirás informes mensuales sobre el estado de avance. Eres copropietario desde el punto de vista jurídico; es tu título de propiedad el que queda registrado.
Paso 5: Aprobación y salida. Una vez completados los trámites de titularidad, el terreno se vende a un promotor inmobiliario consolidado. Se calculan tus rendimientos, se deducen los gastos de gestión (normalmente el 20 % de la ganancia bruta) y se distribuyen los fondos. El ciclo completo suele durar entre 24 y 36 meses.
Inversión mínima: 100 000 dólares por proyecto. Muchos inversores realizan varias inversiones simultáneamente para diversificar.
Comisiones de gestión: el 20 % de la ganancia bruta tras la devolución del capital inicial. Sin comisiones anuales de gestión ni comisiones de adquisición ocultas.
Rentabilidad prevista: entre el 20 % y el 35 % anualizado, aunque los resultados reales varían en función del proyecto y de las condiciones del mercado.
Próximos pasos
Primer paso: envíanos una manifestación de interés. Indica tu capital disponible, el plazo que prefieres (18 meses frente a 36 meses) y la ubicación que prefieres (Texas, Florida o flexibilidad).
Segundo paso: consulta nuestros materiales de proyectos existentes. Te enviaremos un resumen de algunos proyectos que se están llevando a cabo actualmente para que puedas ver los criterios concretos de selección y estructuración.
Tercera acción: concierta una llamada en profundidad. Hablaremos de tus inquietudes concretas, de los riesgos que consideras importantes y de cómo nuestro enfoque se ajusta a tus objetivos de cartera.
El mercado inmobiliario estadounidense ofrece una oportunidad única: rendimientos sistemáticamente elevados, sin la complejidad operativa del sector inmobiliario tradicional y accesible para los inversores internacionales. Hemos creado una plataforma para aprovechar esta oportunidad a gran escala. Tu papel es, sencillamente, participar.
Ponte en contacto con nosotros para hablar de tu primer proyecto.