Las 6 mejores estrategias de bancarización inmobiliaria y de reconocimiento de derechos de propiedad en EE. UU.
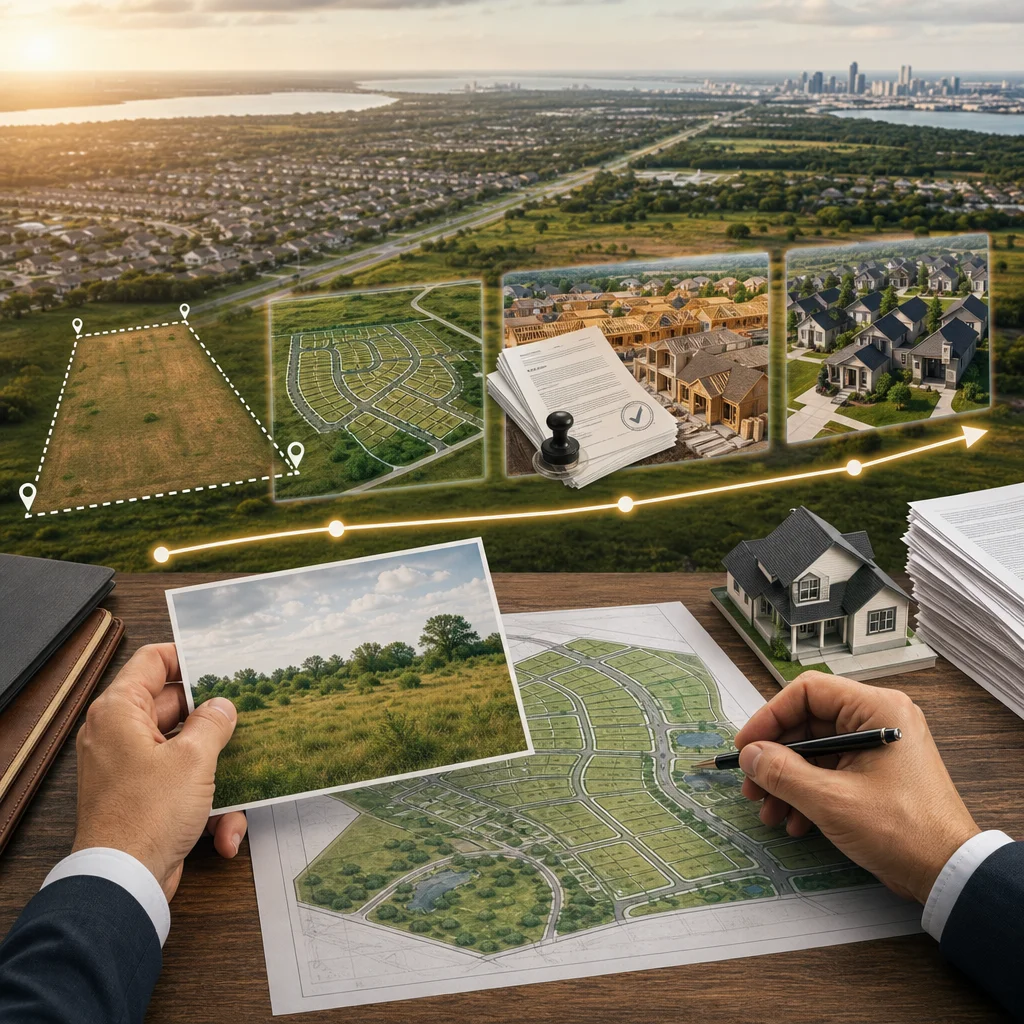
1. Bancarización inmobiliaria clásica: la estrategia de espera pasiva
La inversión inmobiliaria clásica consiste en adquirir una parcela de terreno en una zona en expansión y esperar a que su valor aumente de forma natural. El inversor compra en el mercado público, mantiene la propiedad durante varios años y luego la revende a un precio superior, aprovechando la revalorización regional.
Este modelo presenta claras ventajas: no entraña ninguna complejidad operativa, no requiere una gestión diaria y el inversor se beneficia del crecimiento demográfico y económico local. El terreno en sí no se deprecia (a diferencia de los edificios), lo que lo convierte en un activo estable.
Sin embargo, la rentabilidad media anual de este enfoque oscila entre el 3 % y el 8 %, y depende en gran medida del mercado regional y del ciclo económico. Si inviertes 100 000 USD en un terreno en Texas con la expectativa de una revalorización del 5 % anual, tardarás unos 15 años en duplicar tu capital. El dinero queda inmovilizado durante mucho tiempo, expuesto a los ciclos inmobiliarios, y usted asume el riesgo de una corrección del mercado.
Para los inversores que buscan una rentabilidad superior en un plazo razonable, esta estrategia resulta insuficiente. Por eso funciona mejor en carteras diversificadas a largo plazo, y no como una oportunidad principal de obtener rentabilidad.
Conclusión: La banca pasiva ofrece simplicidad, pero sacrifica la rentabilidad y la rotación del capital.
2. Estrategia de concesión de derechos: generar valor mediante permisos y ordenación urbanística
La estrategia de urbanización transforma una simple parcela de terreno en un proyecto aprobado y listo para construir. Comienza con la adquisición del terreno sin urbanizar y, a continuación, añade valor de forma sistemática al obtener todos los permisos, aprobaciones de zonificación y alineaciones reglamentarias necesarias para que los promotores puedan construir de inmediato.
En concreto: compras 50 acres sin urbanizar por 2 millones de dólares estadounidenses. Colaboras con estudios especializados en zonificación y urbanismo para diseñar un plan de parcelación óptimo (por ejemplo, 120 parcelas residenciales), preparas las solicitudes de licencia, tramitas las autorizaciones ante las autoridades municipales y del condado, y obtienes las firmas necesarias para el registro. Tras 18-24 meses, vendes este proyecto aprobado a un promotor por 3,5 millones de dólares estadounidenses.
Este enfoque genera valor antes incluso de que comience la construcción. Los promotores pagan una prima considerable para eliminar la incertidumbre normativa y acortar los plazos de comercialización. Contamos con un historial del 100 % en la obtención de autorizaciones, lo que significa que todos los proyectos que seleccionamos obtienen las aprobaciones necesarias.
El valor generado por los derechos de urbanización depende de la ubicación (Texas y Florida ofrecen condiciones favorables), del tamaño del proyecto y del plan de parcelación diseñado. Las rentabilidades habituales oscilan entre el 20 % y el 35 % o más en un plazo de 18 a 36 meses.
A tener en cuenta: Los derechos de construcción reflejan el valor reglamentario, la fase con mayor margen antes de la construcción.
3. Diferencias clave: rendimiento, plazo y riesgos comparados
Para ilustrar las diferencias fundamentales, analicemos una inversión comparable de 100 000 USD aplicada a cada uno de los tres enfoques principales.
Inversión pasiva: 100 000 USD → revalorización media anual del 5 % → 160 000 USD al cabo de 10 años. TIR anual: 4,7 %. Horizonte: más de 10 años. Riesgo: volatilidad cíclica, corrección regional.
Solo derecho de propiedad (LandQuire): 100 000 USD → rendimiento total de 125 000-135 000 USD tras 24 meses (TIR del 25-35 %). TIR anual: 12-18 %. Plazo: 18-36 meses. Riesgo: el riesgo normativo se minimiza gracias a la experiencia (historial del 100 % en derechos de propiedad); el ciclo corto reduce la exposición.
Bancarización + Concesiones (enfoque híbrido): 100 000 USD invertidos en una cartera diversificada de pequeños proyectos de concesiones → rentabilidad anualizada del 20-35 %+, con varias salidas escalonadas cada 18-36 meses. TIR anual: 20-35 %+. Horizonte: varios ciclos cortos. Riesgo: la diversificación reduce el impacto de un solo proyecto; la gestión profesional mitiga la complejidad normativa.
Las diferencias son sorprendentes. Un año de rentabilidad con la estrategia de «entitlement» equivale a varios años de bancarización pasiva. Además, el «entitlement» acorta el ciclo del capital, lo que permite que este se reinvierta y genere múltiples rentabilidades completas en el mismo plazo.
El riesgo normativo es el principal obstáculo para la obtención de los derechos. Este riesgo se mitiga mediante: (1) la experiencia local, (2) la selección de mercados favorables y (3) la diversificación de la cartera. En LandQuire, gestionamos este riesgo abordando personalmente la complejidad normativa y pronosticando las autorizaciones con certeza contractual.
A tener en cuenta: Los derechos de participación ofrecen entre 4 y 7 veces los rendimientos anualizados de la bancarización pasiva, con un horizonte temporal entre 5 y 10 veces más corto.
4. Por qué la bancarización por sí sola limita tu rentabilidad
La mera financiación inmobiliaria mantiene el dinero inmovilizado durante mucho tiempo sin generar el valor añadido que aporta una gestión activa. Piensa en ello como la diferencia entre poseer una materia prima en bruto (terreno) y transformar esa materia prima en un producto acabado (terreno homologado y listo para construir).
Supongamos que dos inversores compran la misma parcela de 50 acres en el norte de Texas por 2 millones de dólares estadounidenses. El inversor A se limita a esperar a que la región se desarrolle de forma natural. Al cabo de 8 años, la revende por 2,8 millones de dólares estadounidenses (revalorización regional del 4 % anualizado). Beneficio: 800 000 dólares estadounidenses (TIR del 4 %).
El inversor B (enfoque LandQuire) compra la misma parcela y, durante 20 meses, elabora un plan de parcelación de 120 solares residenciales, obtiene todas las autorizaciones necesarias y, a continuación, vende el proyecto aprobado por 3,5 millones de dólares a un promotor ansioso por comenzar la construcción. Beneficio: 1,5 millones de dólares (35 % de TIR anualizada). En el mismo contexto geográfico, con el mismo terreno, el inversor B obtiene casi el doble de ganancia con un horizonte de inversión cinco veces más corto.
¿Por qué? Porque los promotores necesitan una cartera de proyectos aprobados y no esperan a que concluyan los procesos de planificación urbanística. Están dispuestos a pagar un sobreprecio para eliminar la incertidumbre normativa y acortar los plazos de aprobación. Esta diferencia de valoración pasa desapercibida para el comprador pasivo, pero es la principal fuente de una rentabilidad superior.
Otro coste oculto de la bancarización pasiva: la financiación. Si financias un terreno mediante un préstamo (hipoteca inmobiliaria), tus rendimientos netos disminuyen aún más a medida que suben los tipos de interés. Una hipoteca del 60 % con un tipo de interés anual del 7 % absorbe el 70 % de las ganancias derivadas de una revalorización moderada. Esto explica por qué muchos inversores que recurren a la banca obtienen un rendimiento neto del 2-3 % tras deducir los gastos financieros.
A tener en cuenta: La bancarización pasiva deja de aprovechar el valor regulatorio y te expone a gastos de financiación.
5. Carteras LandQuire: el enfoque híbrido orientado al valor y al rendimiento
En LandQuire, hemos desarrollado un enfoque que combina la ventaja de la estabilidad de los terrenos con la creación sistemática de valor a través de los permisos de construcción. Nuestras carteras nunca se invierten en un único proyecto, sino en una cartera diversificada de entre 3 y 8 proyectos de obtención de permisos de construcción escalonados en el tiempo, cada uno de ellos en una fase diferente del proceso de aprobación.
Esta estructura híbrida ofrece varias ventajas clave:
Diversificación normativa: si un proyecto se enfrenta a una complicación administrativa inesperada (algo poco habitual, pero posible), esta solo representa entre el 15 % y el 20 % de tu asignación, no el 100 %. El resto de proyectos siguen avanzando con normalidad.
Ciclo continuo de capital: En lugar de invertir una sola vez y esperar, tu capital realiza varios ciclos. Una salida cada 18-24 meses significa que la inversión inicial se recupera parcialmente cada 18-24 meses, lo que libera capital para reinvertirlo o retirarlo.
Rentabilidades acumuladas superiores: Una inversión de 100 000 USD a lo largo de cuatro años, distribuida en una cartera de cuatro proyectos escalonados (25 000 USD cada uno, con un intervalo de 12 meses entre ellos), podría generar tres salidas completas más una cuarta en curso. Esto genera una rentabilidad total equivalente a entre 3,5 y 4 veces el capital inicial en cuatro años, lo que supone una TIR anualizada superior al 35 % (una vez deducidos los gastos).
Transparencia total: Compartimos periódicamente informes de avance de cada proyecto. Podrás consultar las solicitudes de licencia presentadas, las fechas de las audiencias públicas, las autorizaciones obtenidas y los plazos de entrega previstos.
Nuestra selección de proyectos sigue un proceso riguroso: en primer lugar, identificamos terrenos fuera del mercado en zonas de fuerte crecimiento (principalmente Texas y Florida); a continuación, llevamos a cabo un análisis normativo para confirmar la viabilidad de los permisos; diseñamos el plan de parcelación óptimo y, por último, estructuramos la inversión con un 100 % de capital propio (sin deuda).
A tener en cuenta: Nuestro enfoque híbrido recicla el capital varias veces en un horizonte de 4 años, lo que maximiza la TIR al tiempo que diversifica el riesgo.
6. Estructuración con un 100 % de capital propio: evitar el endeudamiento y la volatilidad de los tipos de interés
Una característica distintiva de nuestras inversiones es que están estructuradas al 100 % en capital, sin financiación mediante deuda. Esto significa que no hay deuda, ni hipotecas, ni exposición alguna a la volatilidad de los tipos de interés.
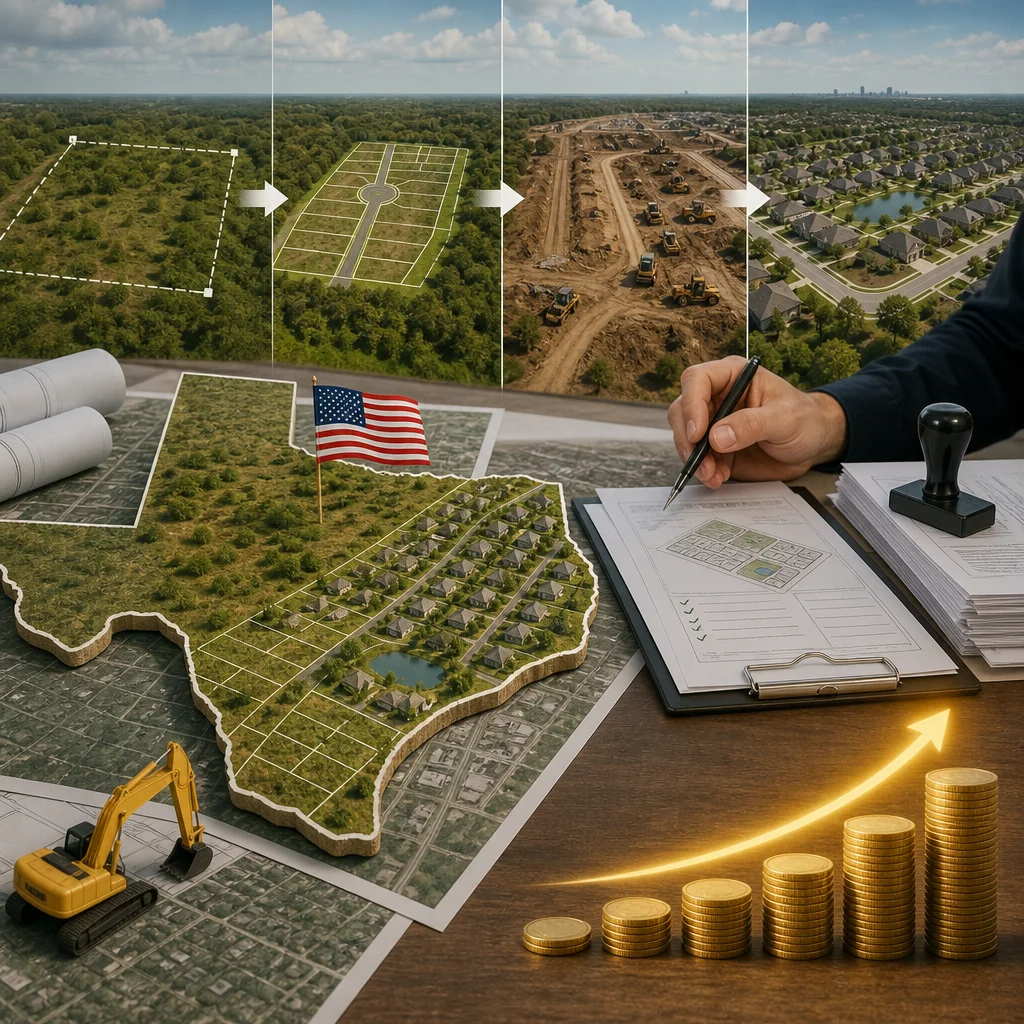
Por qué es crucial: en 2024-2025, los tipos de interés mundiales siguen siendo elevados (entre el 5 % y el 7 % para las hipotecas inmobiliarias). Si financias un proyecto con un 60 % de deuda al 6 %, cada punto de aumento del tipo de interés reduce tu rentabilidad neta en un 0,36 % en concepto de intereses adicionales. Y lo que es más importante aún, una subida de los tipos puede provocar problemas de refinanciación o peticiones de cobertura inesperadas.
Nuestros inversores, que suelen tener su sede en Europa o en Oriente Medio, no tienen que gestionar estos riesgos de tipos de interés. Su capital inicial es el capital final (más los rendimientos). La estructura es sencilla: capital riesgo invertido, valor creado por derecho, y luego salida a un precio predeterminado con un múltiplo claro.
Este enfoque ofrece una transparencia total: si inviertes 100 000 USD con un 100 % de capital propio, eres propietario de tu parte del proyecto (por ejemplo, un 5 % si la asignación total es de 2 millones de USD). Nunca tendrás que hacer frente a ninguna deuda si el mercado fluctúa. Estás protegido frente a las llamadas de margen o las refinanciaciones.
Además, la ausencia de deuda hace que la salida sea más sencilla y rápida. Los inversores prefieren adquirir proyectos sin deuda asociada, lo que acorta las negociaciones y reduce los gastos de transacción.
Sin embargo, esto conlleva un coste de oportunidad: una participación del 100 % implica que debemos ser selectivos a la hora de elegir los proyectos. No podemos financiar todas las oportunidades. Esto nos obliga a seleccionar únicamente aquellos proyectos con probabilidades muy altas de éxito y una rentabilidad esperada superior. Esto supone una ventaja para nuestros inversores, pero también significa que nuestra cartera de proyectos disponibles es limitada.
A tener en cuenta: la financiación al 100 % con capital propio elimina el riesgo de tipos de interés, las peticiones de margen y las complicaciones de financiación; esto requiere una selección rigurosa de los proyectos.
7. Casos de uso: Texas y Florida, mercados en fuerte crecimiento
Texas y Florida son los dos mercados prioritarios para la adjudicación de terrenos en Estados Unidos. Estos estados acogen la mayor parte de la migración interna estadounidense desde hace diez años, con un crecimiento demográfico anual del 1,5-2,5 %. Este crecimiento impulsa la demanda residencial, atrae a las empresas y crea un contexto favorable para la aprobación de nuevas urbanizaciones.
Texas (Houston, Dallas, Austin, San Antonio): Estas metrópolis suman unos 300 000 habitantes al año. Las autoridades locales se anticipan a este crecimiento aprobando los permisos para las zonas de expansión. Los plazos de aprobación suelen ser cortos (14-20 meses), ya que Texas fomenta el desarrollo. Los precios del suelo son moderados (en comparación con California o Nueva York), y las densidades residenciales autorizadas permiten planes de parcelación con entre 100 y 150 parcelas por proyecto típico.
Un caso de uso típico: compra de 40 acres a las afueras de Dallas por 1,6 millones de dólares, elaboración de un plan de 110 parcelas, aprobación completa en 18 meses, venta a un promotor por 2,6 millones de dólares. Beneficio neto: 1 millón de dólares (30 % + TIR).
Florida (Miami, Tampa, Orlando, Jacksonville): Estas regiones registran un crecimiento demográfico aún más rápido (más de 50 000 habitantes al año solo en la zona de Tampa). Las condiciones son favorables para la concesión de licencias, y los promotores pagan una prima especialmente elevada por los proyectos aprobados debido a la intensa demanda residencial. Los plazos de aprobación son similares a los de Texas (entre 16 y 22 meses).
Un caso de uso típico: compra de 35 acres en las afueras de Orlando por 1,2 millones de dólares, elaboración de un plan de 85 parcelas, aprobación completa en 20 meses y venta por 1,95 millones de dólares. Beneficio neto: 750 000 dólares (27 % + TIR).
Estos dos mercados ofrecen una combinación poco habitual: un sólido crecimiento demográfico, un proceso normativo previsible y promotores solventes dispuestos a pagar una prima por los proyectos aprobados.
A tener en cuenta: Texas y Florida ofrecen la mejor combinación de crecimiento, agilidad normativa y precios moderados de adquisición de derechos sobre la propiedad.
8. Criterios para elegir entre una estrategia activa y una pasiva
¿Qué enfoque se adapta mejor a tu perfil de inversor? A continuación te ofrecemos un marco para la toma de decisiones:
Elige la bancarización pasiva si:
- Tu horizonte de inversión es de más de 15 años.
- ¿Buscas una inversión en el mercado inmobiliario sin necesidad de una gestión activa?
- Las rentabilidades anualizadas del 3-5 % corresponden a tu cartera global.
- Aceptas una baja liquidez durante un largo periodo de tiempo.
- Prefieres la sencillez administrativa a una mayor rentabilidad.
Elige el enfoque activo (entitlement) si:
- Buscas una rentabilidad anualizada del 20-35 % o más.
- Tu horizonte temporal es de 18 a 36 meses por ciclo de inversión.
- Dispone de más de 100 000 USD para invertir y puede asumir la falta de liquidez durante la duración del proyecto.
- Aceptas una gestión profesional y deseas reducir tu carga operativa.
- Prefiere inversiones que no estén correlacionadas con los ciclos inmobiliarios a largo plazo y que estén más vinculadas a la creación de valor regulatorio.
Un criterio que a menudo se pasa por alto: la preferencia por la diversificación geográfica. Si lo que buscas es aprovechar el crecimiento estadounidense sin elegir una ciudad o un estado concreto, una cartera híbrida diversificada (varios proyectos pequeños repartidos por Texas y Florida) reduce el riesgo geográfico concentrado.
A tener en cuenta: La inversión pasiva es adecuada para inversores a largo plazo con paciencia; la inversión activa es adecuada para inversores que buscan rentabilidad y ciclos cortos.
9. Perspectivas de inversión: de 18 a 36 meses para obtener una mayor rentabilidad
El plazo de inversión habitual para un proyecto de tramitación de permisos en LandQuire es de entre 18 y 36 meses, con una media de 24 meses. Este plazo abarca todo el ciclo: adquisición, diseño, presentación de solicitudes, audiencias públicas, aprobaciones, registro de planos y venta al promotor.
¿Por qué este plazo y no uno más corto? Los procesos normativos no pueden precipitarse. Una audiencia pública se programa con meses de antelación, la aprobación de una comisión requiere una presentación formal y el registro del plato definitivo exige firmas oficiales. No podemos eludir estos pasos, pero sí podemos gestionarlos de forma eficaz y prever con precisión los plazos.
Una línea de tiempo típica tiene este aspecto:
- Meses 0-2: Adquisición, análisis normativo y diseño inicial del plan de parcelación.
- Meses 2-6: Preparación de los expedientes de solicitud, colaboración con las autoridades locales y estudios de impacto, si fuera necesario.
- Meses 6-12: Presentación formal, revisiones administrativas, primera audiencia pública.
- Meses 12-18: Aprobaciones adicionales (si fuera necesario), modificaciones del plan, segunda audiencia o aprobaciones condicionales.
- Meses 18-24: Finalización de las condiciones, registro del plato y firma de los documentos definitivos.
- Mes 24-30 (opcional): Marketing dirigido a desarrolladores, negociación del precio de lanzamiento y firma del contrato de venta.
Este plazo de entre 18 y 36 meses ofrece un equilibrio: lo suficientemente largo como para tramitar correctamente las autorizaciones, y lo suficientemente corto como para que el capital no se estanque durante años.
Para los inversores acostumbrados a los mercados bursátiles (rentabilidades rápidas pero volátiles) o a los inmuebles de inversión (gestión diaria), este ciclo intermedio ofrece un «punto óptimo»: rentabilidades superiores sin una volatilidad extrema a corto plazo, y una gestión profesional sin la complejidad operativa diaria.
A tener en cuenta: un plazo de 18 a 36 meses permite una gestión normativa rigurosa, al tiempo que se recicla el capital varias veces en un periodo de 5 a 7 años.
10. Transparencia y trayectoria: cómo evaluar las oportunidades inmobiliarias
Antes de invertir tu capital en una estrategia inmobiliaria, debes valorar dos aspectos: la trayectoria del equipo y la transparencia del proceso de inversión.
Historial: En LandQuire, hemos completado más de 130 proyectos desde 2021, con un historial del 100 % en la obtención de autorizaciones. Esto significa que todos los proyectos que hemos seleccionado y presentado a los inversores han obtenido las autorizaciones definitivas. Ninguno ha fracasado por motivos normativos.
Esta cifra es significativa porque refleja: (1) una rigurosa selección previa (rechazamos el 95 % de las oportunidades identificadas), (2) un profundo conocimiento de la normativa local y (3) una gestión disciplinada del proceso de aprobación.
Plantea estas preguntas a cualquier gestor inmobiliario:
- ¿Qué porcentaje de sus proyectos obtiene las ayudas previstas?
- ¿Cuál es la rentabilidad media después de gastos?
- ¿Cuántos proyectos han superado el plazo de inversión previsto?
- ¿Cuántos inversores vuelven para rondas posteriores?
Transparencia: Compartimos informes mensuales de avance para cada proyecto. Podrás ver las solicitudes presentadas, las fechas de las audiencias, el estado de las aprobaciones y los comentarios de las autoridades. Nada de estimaciones vagas. Solo datos documentados.
Además, detallamos la estructura: cuál es tu porcentaje de participación, cuáles son los gastos (por lo general, entre el 15 % y el 20 % de los beneficios netos) y cuál es el mecanismo de salida (venta directa a un promotor, con un rango de precios objetivo).
Por último, evalúa la diversificación de la cartera. Un gestor que invierta todo tu capital en un único proyecto asume un riesgo desproporcionado. Un gestor que distribuya la inversión entre 3 y 5 proyectos escalonados en el tiempo ofrece una protección natural.
A tener en cuenta: comprueba el historial real (100 % de derechos), solicita transparencia en los informes de progreso y exige la diversificación de la cartera.
Para más información: guía de Texas contra Florida.