Top 6 Stratégies de Bancarisation Foncière et d’Entitlement aux USA
1. Bancarisation Foncière Classique: La Stratégie d’Attente Passive
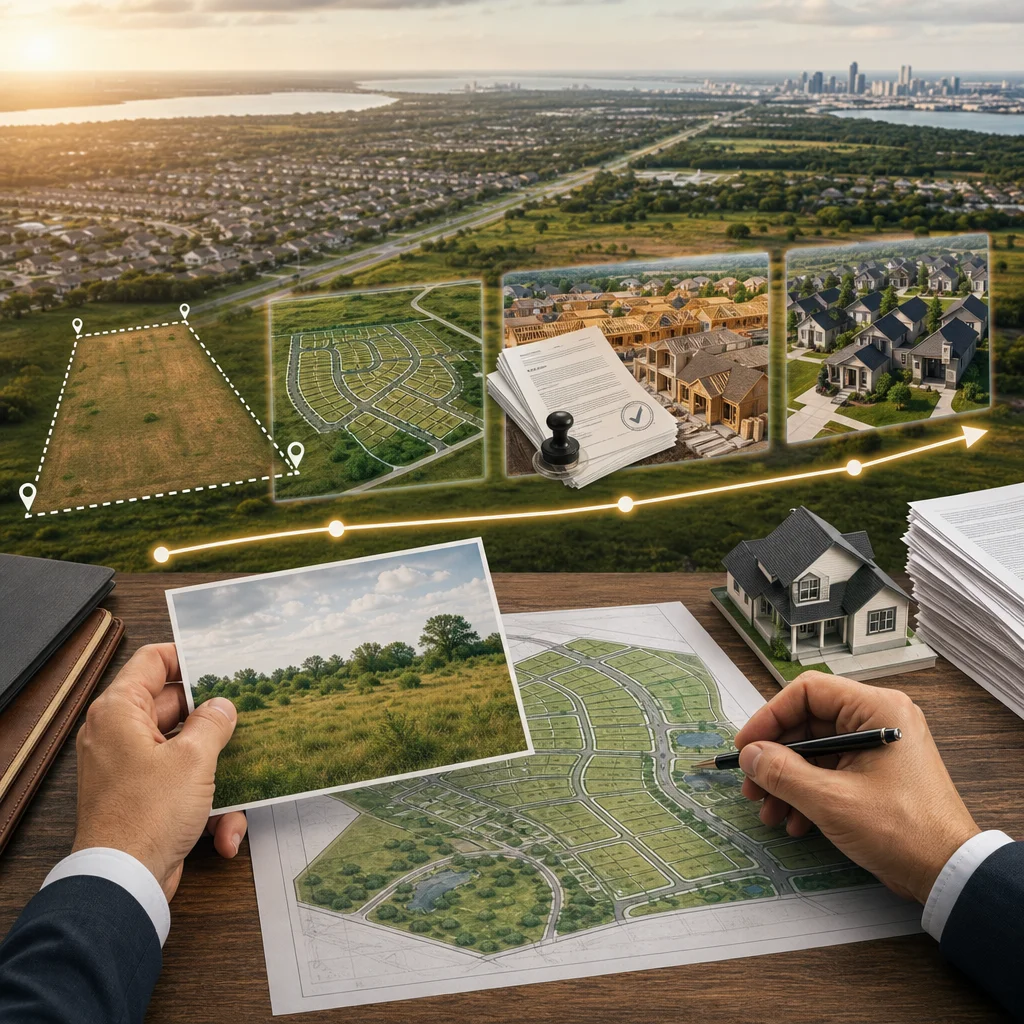
La bancarisation foncière classique consiste à acquérir une parcelle de terrain dans une zone en croissance et à attendre que sa valeur augmente naturellement. L’investisseur achète au marché public, détient le bien pendant plusieurs années, puis revend à un prix supérieur, captant l’appréciation régionale.
Ce modèle présente des avantages clairs : aucune complexité opérationnelle, pas de gestion quotidienne, et l’investisseur bénéficie de la croissance démographique et économique locale. La terre elle-même ne se déprécie pas (contrairement aux bâtiments), ce qui en fait un actif stable.
Cependant, les rendements annuels moyens de cette approche oscillent entre 3% et 8%, dépendant fortement du marché régional et du cycle économique. Si vous investissez 100 000 USD dans une terre au Texas attendant une appréciation de 5% par an, il vous faudra environ 15 ans pour doubler votre capital. L’argent reste bloqué longtemps, exposé aux cycles immobiliers, et vous assumez le risque d’une correction de marché.
Pour les investisseurs cherchant des retours supérieurs dans un délai raisonnable, cette stratégie est insuffisante. C’est pourquoi elle fonctionne mieux pour les portefeuilles diversifiés de long terme, non comme une opportunité de rendement principal.
À retenir : La bancarisation passive offre la simplicité, mais sacrifie rendement et vélocité de capital.
2. Stratégie d’Entitlement: Créer de la Valeur par les Permis et Zoning
La stratégie d’entitlement transforme une simple parcelle de terrain en un projet approuvé et prêt à construire. Elle commence par l’acquisition de terrain brut, puis ajoute systématiquement de la valeur en obtenant tous les permis, approbations de zoning, et alignements réglementaires nécessaires pour que les développeurs puissent construire immédiatement.
Concrètement : vous achetez 50 acres non aménagés à 2 millions USD. Vous collaborez avec des cabinets spécialisés en zoning et urbanisme pour concevoir un plan de subdivision optimal (par exemple, 120 lots résidentiels), préparez les demandes de permis, finalisez les approbations auprès des autorités municipales et comtales, et obtenez les signatures d’enregistrement. Après 18-24 mois, vous vendez ce projet approuvé à un développeur pour 3,5 millions USD.
Cette approche crée de la valeur avant la construction. Les développeurs paient un premium substantiel pour éliminer l’incertitude réglementaire et raccourcir leurs délais de mise en marché. Nous avons maintenu un track record de 100% dans l’obtention d’entitlements, ce qui signifie que chaque projet que nous sélectionnons obtient ses approbations.
La valeur créée par entitlement dépend de la localité (Texas et Floride offrent des conditions favorables), de la taille du projet, et du plan de subdivision conçu. Les rendements typiques sont 20-35%+ sur une période de 18-36 mois.
À retenir : Les entitlements capturent la valeur réglementaire, l’étape la plus à fort marge avant la construction.
3. Différences Clés: Rendement, Durée et Risques Comparés
Pour illustrer les différences fondamentales, examinons un investissement comparable de 100 000 USD appliqué à chacune des trois approches principales.
Bancarisation passive : 100 000 USD → appréciation annuelle moyenne de 5% → 160 000 USD après 10 ans. IRR annuel : 4,7%. Horizon : 10+ ans. Risque : volatilité cyclique, correction régionale.
Entitlement seul (LandQuire) : 100 000 USD → retour total de 125 000-135 000 USD après 24 mois (25-35% IRR). IRR annuel : 12-18%. Horizon : 18-36 mois. Risque : Réglementaire minimisé par expertise (track record 100% entitlements) ; cycle court réduit l’exposition.
Bancarisation + Entitlement (approche hybride) : 100 000 USD investi dans un portefeuille diversifié de petits projets d’entitlement → retours de 20-35%+ annualisés, avec plusieurs sorties échelonnées tous les 18-36 mois. IRR annuel : 20-35%+. Horizon : multiple cycles courts. Risque : Diversification réduit l’impact d’un seul projet ; gestion professionnelle atténue la complexité réglementaire.
Les différences sont saisissantes. Une année de rendement en stratégie d’entitlement équivaut à plusieurs années de bancarisation passive. De plus, l’entitlement raccourcit le cycle de capital, permettant au capital de tourner et de générer des rendements complets multiples dans le même délai.
Le risque réglementaire est l’objection principale à l’entitlement. Il est atténué par (1) l’expertise locale, (2) la sélection des marchés favorables, et (3) la diversification de portefeuille. Chez LandQuire, nous gérons ce risque en naviguant personnellement la complexité réglementaire et en prédisant les approbations avec une certitude contractuelle.
À retenir : L’entitlement offre 4 à 7 fois les rendements annualisés de la bancarisation passive, avec un horizon 5-10 fois plus court.
4. Pourquoi la Bancarisation Seule Limite Vos Rendements
La bancarisation foncière seule laisse l’argent engagé longtemps sans générer la valeur supplémentaire qu’une gestion active crée. Pensez à cela comme la différence entre posséder une matière première brute (terrain) et transformer cette matière première en produit fini (terrain approuvé et prêt à construire).
Supposons deux investisseurs achètent la même parcelle de 50 acres dans le nord du Texas pour 2 millions USD. L’investisseur A attend simplement que la région se développe naturellement. Après 8 ans, il la revend 2,8 millions USD (appréciation régionale de 4% annualisée). Gain : 800 000 USD (4% IRR).
L’investisseur B (approche LandQuire) achète la même parcelle et, pendant 20 mois, crée un plan de subdivision de 120 lots résidentiels, obtient tous les entitlements, puis vend le projet approuvé pour 3,5 millions USD à un développeur impatient de commencer la construction. Gain : 1,5 million USD (35% IRR annualisé). Dans le même cadre géographique, avec le même terrain, l’investisseur B capture presque deux fois le gain avec un horizon d’investissement cinq fois plus court.
Pourquoi ? Parce que les développeurs ont besoin d’un pipeline de projets approuvés et n’attendent pas les cycles de zoning. Ils paient un premium pour éliminer l’incertitude réglementaire et comprimer les délais d’approbation. Cet écart de valorisation est invisible à l’acheteur passif, mais c’est la source principale de rendement supérieur.
Un autre coût caché de la bancarisation passive : le financement. Si vous financez un terrain par emprunt (hypothèque foncière), vos rendements nets diminuent d’autant plus que les taux d’intérêt montent. Une hypothèque de 60% à 7% de taux annuel consomme 70% des gains d’appréciation modérée. Cela explique pourquoi de nombreux investisseurs bancarisants obtiennent 2-3% de rendement net après frais financiers.
À retenir : La bancarisation passive laisse la valeur réglementaire sur la table et vous expose aux frais de financement.
5. LandQuire Portfolios: L’Approche Hybride Orientée Valeur et Performance
Chez LandQuire, nous avons construit une approche qui combine l’avantage de stabilité du foncier avec la création systématique de valeur par entitlement. Nos portfolios ne sont jamais investis dans un seul projet, mais plutôt dans un portefeuille diversifié de 3 à 8 projets d’entitlement décalés dans le temps, chacun à un stade différent d’approbation.
Cette structure hybride offre plusieurs avantages clés :
Diversification réglementaire : Si un projet rencontre une complication administrative inattendue (rare, mais possible), il ne représente que 15-20% de votre allocation, pas 100%. Les autres projets continuent à avancer normalement.
Cycle de capital continu : Plutôt que d’investir une fois et d’attendre, votre capital effectue plusieurs cycles. Une sortie tous les 18-24 mois signifie qu’un investissement initial est partiellement restitué tous les 18-24 mois, libérant du capital à redéployer ou à retirer.
Rendements cumulés supérieurs : Une allocation de 100 000 USD sur quatre ans, répartie dans un portefeuille de quatre projets échelonnés (25 000 USD chacun, commençant à 12 mois d’intervalle), pourrait générer trois sorties complètes plus une quatrième en cours. Cela crée un retour total équivalent à 3,5 à 4x le capital initial en quatre ans, soit une IRR de 35%+ annualisée (après frais).
Transparence totale : Nous partageons régulièrement des rapports de progrès pour chaque projet. Vous voyez les demandes de permis déposées, les dates des audiences publiques, les approbations obtenues et les timelines de sortie prévues.
Notre sélection de projets suit un processus strict : nous identifions d’abord des terrains hors-marché dans des zones de forte croissance (principalement Texas et Floride), nous exécutons une analyse réglementaire pour confirmer la faisabilité des entitlements, nous concevons le plan de subdivision optimal, puis nous structurons l’investissement en 100% équité (sans dette).
À retenir : Notre approche hybride recycle le capital plusieurs fois dans un horizon de 4 ans, maximisant IRR tout en diversifiant le risque.
6. Structuration Equity 100%: Éviter l’Endettement et la Volatilité des Taux
Une caractéristique distinctive de nos investissements est qu’ils sont structurés en 100% équité, sans financement par emprunt. Cela signifie qu’il n’y a pas de dette, pas d’hypothèque, et zéro exposition à la volatilité des taux d’intérêt.
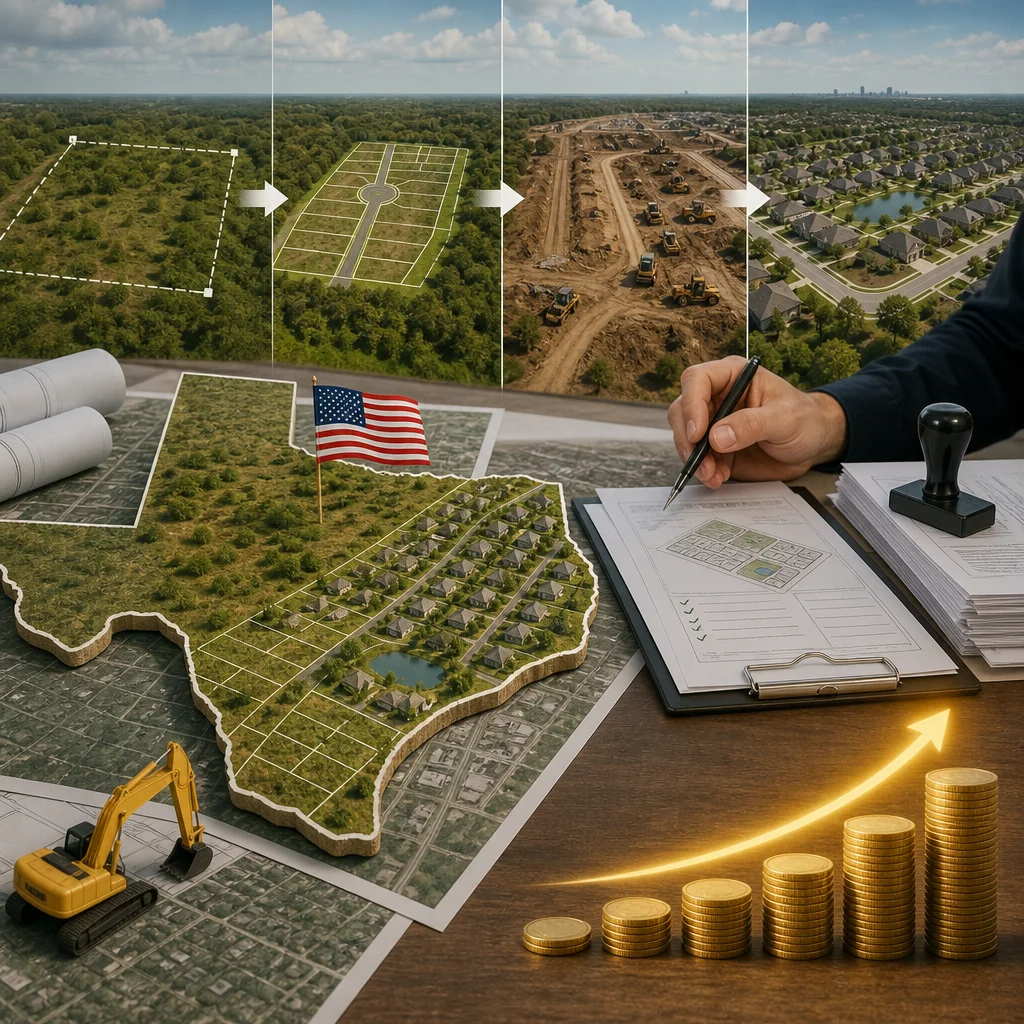
Pourquoi c’est crucial : en 2024-2025, les taux d’intérêt mondiaux restent élevés (5-7% pour les hypothèques foncières). Si vous financez un projet par 60% de dette à 6%, chaque point d’augmentation de taux réduit votre retour net de 0,36% en intérêts supplémentaires. Plus important encore, une augmentation de taux peut mener à des problèmes de refinancement ou à des appels de marge inattendus.
Nos investisseurs, souvent basés en Europe ou au Moyen-Orient, n’ont pas besoin de gérer ces risques de taux. Leur capital initial est le capital final (plus les retours). La structure est simple : capital-risque investi, valeur créée par entitlement, puis sortie à un prix prédéterminé avec un multiple clair.
Cette approche offre une transparence totale : si vous investissez 100 000 USD à 100% équité, vous êtes propriétaire de votre part du projet (par exemple, 5% si l’allocation totale est 2 millions USD). Vous ne devez jamais honorer une dette si le marché fluctue. Vous êtes protégé contre les appels de marge ou les refinancements.
De plus, l’absence de dette rend la sortie plus simple et plus rapide. Les développeurs préfèrent acheter des projets sans dettes associées, ce qui raccourcit les négociations et réduit les frais de transaction.
Cependant, il y a un coût d’opportunité : 100% équité signifie que nous devons être sélectifs dans le choix des projets. Nous ne pouvons pas financer chaque opportunité. Cela nous pousse à filtrer uniquement les projets avec des probabilités très élevées de réussite et des rendements attendus supérieurs. C’est un avantage pour nos investisseurs, mais cela signifie aussi que notre pipeline de projets disponibles est restreint.
À retenir : 100% équité élimine le risque de taux, les appels de marge, et les complications de financement ; cela demande une sélection rigoureuse des projets.
7. Cas d’Usage: Texas et Floride, Marchés à Forte Croissance
Le Texas et la Floride sont les deux marchés prioritaires pour l’entitlement foncier aux États-Unis. Ces États accueillent la majorité de la migration intérieure américaine depuis dix ans, avec une croissance démographique annuelle de 1,5-2,5%. Cette croissance soutient la demande résidentielle, attire les entreprises, et crée un contexte favorable pour approuver des nouvelles subdivisions.
Texas (Houston, Dallas, Austin, San Antonio) : Ces métropoles ajoutent environ 300 000 habitants par an. Les autorités locales anticipent cette croissance en approuvant les entitlements pour les zones de expansion. Les délais d’approbation sont généralement courts (14-20 mois) car le Texas favorise le développement. Les coûts de terrain sont modérés (comparés à la Californie ou au New York), et les densités résidentielles autorisées offrent des plans de subdivision avec 100-150 lots par projet typique.
Un cas d’usage typique : achat de 40 acres à l’extérieur de Dallas pour 1,6 million USD, création d’un plan de 110 lots, approbation complète en 18 mois, vente à un promoteur pour 2,6 millions USD. Gain net : 1 million USD (30%+ IRR).
Floride (Miami, Tampa, Orlando, Jacksonville) : Ces régions connaissent une migration encore plus rapide (50 000+ habitants par an pour la seule zone de Tampa). Les conditions sont favorables pour les entitlements, et les développeurs paient un premium particulièrement élevé pour les projets approuvés en raison de la demande résidentielle intense. Les délais d’approbation sont comparables au Texas (16-22 mois).
Un cas d’usage typique : achat de 35 acres en exurbe d’Orlando pour 1,2 million USD, création d’un plan de 85 lots, approbation complète en 20 mois, vente pour 1,95 millions USD. Gain net : 750 000 USD (27%+ IRR).
Ces deux marchés offrent une combinaison rare : croissance démographique solide + processus réglementaire prévisible + développeurs solvables prêts à payer un premium pour les projets approuvés.
À retenir : Texas et Floride offrent la meilleure combinaison de croissance, rapidité réglementaire, et prix d’achat modérés pour l’entitlement foncier.
8. Critères de Sélection d’une Stratégie Active vs Passive
Quelle approche convient à votre profil d’investisseur ? Voici un cadre décisionnel :
Choisissez la bancarisation passive si :
- Votre horizon d’investissement est 15+ ans.
- Vous cherchez une exposition au marché immobilier sans gestion active.
- Les rendements de 3-5% annualisés correspondent à votre portefeuille global.
- Vous acceptez une faible liquidité pendant longtemps.
- Vous préférez la simplicité administrative sur les rendements supérieurs.
Choisissez l’approche active (entitlement) si :
- Vous recherchez des rendements de 20-35%+ annualisés.
- Votre horizon est 18-36 mois par cycle d’investissement.
- Vous avez 100 000 USD+ à investir et pouvez supporter une absence de liquidité pendant la durée du projet.
- Vous acceptez une gestion professionnelle et souhaitez diminuer votre charge opérationnelle.
- Vous préférez des investissements décorrélés des cycles immobiliers de long terme et plus liés à la création de valeur réglementaire.
Un critère souvent ignoré : la préférence pour la diversification géographique. Si vous cherchez à vous exposer à la croissance américaine sans choisir une ville ou un État spécifique, un portefeuille hybride diversifié (plusieurs petits projets à travers Texas et Floride) réduit le risque géographique concentré.
À retenir : La bancarisation passive convient aux investisseurs long-term patient ; l’entitlement convient aux investisseurs recherchant rendement et cycles courts.
9. Horizons d’Investissement: 18-36 Mois pour des Retours Supérieurs
L’horizon d’investissement typique pour un projet d’entitlement chez LandQuire est 18 à 36 mois, avec une moyenne de 24 mois. Cette durée couvre le cycle complet : acquisition, conception, dépôt des demandes, audiences publiques, approbations, enregistrement des plats, et vente au développeur.
Pourquoi cette durée plutôt qu’une plus courte ? Les processus réglementaires ne peuvent pas être précipités. Une audience publique est prévue des mois à l’avance, une approbation de commission nécessite une présentation formelle, et l’enregistrement du plat final requiert des signatures officielles. Nous ne pouvons pas contourner ces étapes, mais nous pouvons les gérer efficacement et prévoir avec précision les timelines.
Une timeline typique ressemble à ceci :
- Mois 0-2 : Acquisition, analyse réglementaire, conception initiale du plan de subdivision.
- Mois 2-6 : Préparation des dossiers de demande, engagement avec les autorités locales, études d’impact si requises.
- Mois 6-12 : Soumission formelle, révisions administratives, première audience publique.
- Mois 12-18 : Approbations supplémentaires (si nécessaire), modifications du plan, deuxième audience ou approbations conditionnelles.
- Mois 18-24 : Finalisation des conditions, enregistrement du plat, signature des documents finaux.
- Mois 24-30 (optionnel) : Marketing auprès de développeurs, négociation de prix de sortie, signature du contrat de vente.
Cet horizon de 18-36 mois offre un équilibre : assez long pour accomplir les approbations correctement, assez court pour que le capital ne stagne pas des années.
Pour les investisseurs habitués aux marchés publics boursiers (rendements rapides mais volatiles) ou aux immeubles de rapport (gestion quotidienne), ce cycle intermédiaire offre une “sweet spot” : rendements supérieurs sans volatilité court-terme extrême, et gestion professionnelle sans complexité opérationnelle quotidienne.
À retenir : 18-36 mois permet une gestion réglementaire rigoureuse tout en recyclant le capital plusieurs fois en 5-7 ans.
10. Transparence et Track Record: Comment Évaluer les Opportunités Foncières
Avant de confier votre capital à une stratégie foncière, vous devez évaluer deux éléments : le track record de l’équipe et la transparence du processus d’investissement.
Track Record : Chez LandQuire, nous avons complété 130+ projets depuis 2021 avec un track record de 100% dans l’obtention d’entitlements. Cela signifie que chaque projet que nous avons sélectionné et présenté aux investisseurs a obtenu ses approbations finales. Aucun n’a échoué réglementairement.
Ce chiffre est significatif parce qu’il reflète (1) une sélection rigoureuse en amont (nous rejetons 95% des opportunités identifiées), (2) une expertise réglementaire locale profonde, et (3) une gestion disciplinée du processus d’approbation.
Posez ces questions à tout gestionnaire foncier :
- Quel pourcentage de vos projets obtiennent les entitlements prévus ?
- Quel est le rendement moyen après frais ?
- Combien de projets ont dépassé leur horizon d’investissement prévu ?
- Combien d’investisseurs reviennent pour des cycles ultérieurs ?
Transparence : Nous partageons des rapports mensuels de progrès pour chaque projet. Vous voyez les demandes déposées, les dates des audiences, les statuts des approbations, et les commentaires des autorités. Pas d’approximations vagues. Des faits documentés.
De plus, nous détaillons la structuration : quel est votre pourcentage de propriété, quels sont les frais (généralement 15-20% des gains nets), et quel est le mécanisme de sortie (vente directe à un développeur, avec une fourchette de prix cible).
Enfin, évaluez la diversification du portefeuille. Un gestionnaire qui place tout votre capital dans un seul projet court un risque disproportionné. Un gestionnaire qui répartit sur 3-5 projets décalés dans le temps offre une protection naturelle.
À retenir : Validez track record réel (100% entitlements), demandez transparence sur rapports de progrès, et exigez diversification de portefeuille.
For further reading: Texas vs Floride guide.