Tokenisation immobilière : comment ça marche ?
La tokenisation immobilière consiste à représenter des parts d'une société propriétaire d'un bien par des tokens, inscrits sur une blockchain. Vous n'achetez pas un morceau de l'immeuble : vous détenez un titre ou une créance sur la structure qui le possède.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 10 min de lecture
Sommaire
- Qu’est-ce que la tokenisation immobilière ?
- Comment se déroule une opération de tokenisation immobilière ?
- Quel cadre juridique en France et en Europe ?
- Et aux États-Unis, que dit la SEC ?
- Quels avantages promet la tokenisation immobilière ?
- Quels sont les risques réels de l’immobilier tokenisé ?
- Comment est imposé un particulier résident en France ?
- Tokenisation, dette privée, land banking : où se situe LandQuire ?
- Questions fréquentes
La tokenisation immobilière consiste à représenter des parts d’une société propriétaire d’un bien par des tokens, inscrits sur une blockchain.
Vous n’achetez pas un morceau de l’immeuble : vous détenez un titre ou une créance sur la structure qui le possède.
En France comme aux États-Unis, un token qui représente une part de capital reste en général un titre, soumis à la réglementation des marchés.
En bref
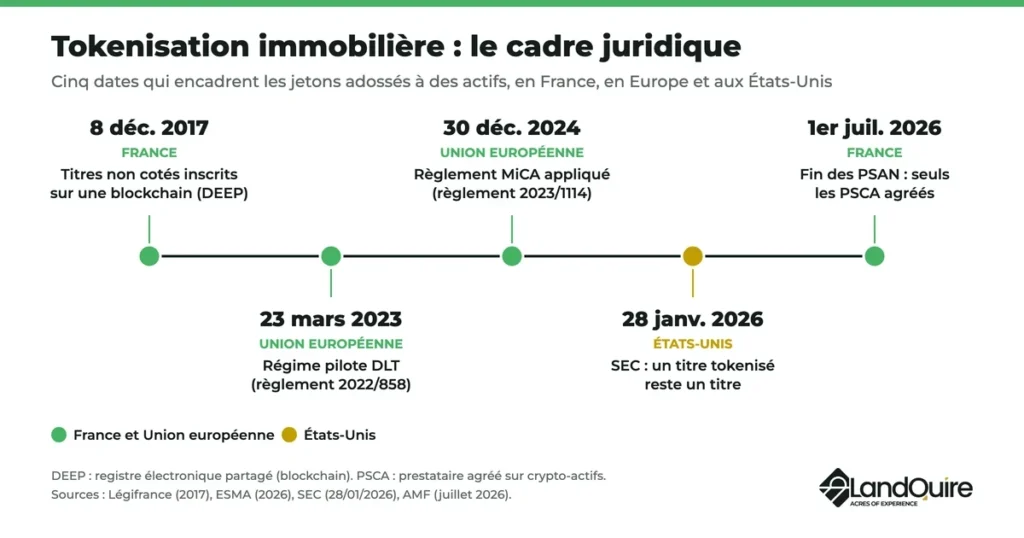
- Depuis 2017, l’inscription de titres dans un registre électronique partagé « tient lieu d’inscription en compte » (ordonnance du 8 décembre 2017, Légifrance).
- Le régime pilote européen des marchés sur blockchain s’applique depuis le 23 mars 2023 (ESMA).
- Le règlement MiCA s’applique depuis décembre 2024 aux crypto-actifs qui ne sont pas déjà régulés comme des instruments financiers (ESMA).
- Depuis le 1er juillet 2026, seuls les prestataires agréés MiCA (PSCA) servent des clients français (AMF, juillet 2026).
- Aux États-Unis, le format d’émission d’un titre n’affecte pas l’application de la réglementation boursière fédérale (SEC, 28 janvier 2026).
- Les plus-values sur tokens non financiers sont imposées à 12,8% d’impôt sur le revenu, plus les prélèvements sociaux (BOFiP, 2024).
Qu’est-ce que la tokenisation immobilière ?
La tokenisation immobilière transforme les droits sur un actif immobilier en jetons numériques, émis et échangés grâce à la technologie blockchain.
Le schéma le plus courant compte trois étages : un bien, une structure qui en est propriétaire (SAS, SCI ou LLC aux États-Unis), puis des tokens qui représentent ses actions ou ses parts sociales.
Le rôle de la blockchain et du smart contract
La blockchain est un registre partagé entre plusieurs ordinateurs, où chaque transaction s’inscrit sans pouvoir être effacée.
Un smart contract est un programme déposé sur cette blockchain.
Il exécute des règles fixées d’avance : vérifier qu’un acheteur est autorisé, verser les loyers au prorata des tokens détenus, bloquer un transfert.
Cette technologie automatise la gestion, sans changer la nature juridique des droits ni la valeur du bien.
Ce que le jeton vous donne, et ce qu’il ne vous donne pas
Le jeton porte les droits attachés au titre qu’il représente : une part des loyers ou des dividendes, une part du prix de vente, parfois un vote.
Il ne fait pas de vous le propriétaire du bien au sens du code civil : la propriété reste à la structure qui le détient.
| Ce que représente le jeton | Ce que vous détenez | Cadre applicable en Europe |
|---|---|---|
| Actions ou parts de la structure propriétaire | Un titre : dividendes et quote-part du prix de cession | Réglementation des instruments financiers |
| Obligation ou prêt à l’émetteur | Une créance : intérêts et remboursement | Instruments financiers ou financement participatif |
| Jeton non financier (« utilitaire », accès à un service) | Un actif numérique, sans droit sur l’émetteur | Règlement MiCA |
Source : ESMA (2026), BOFiP (2019).
Comment se déroule une opération de tokenisation immobilière ?
Une opération suit en général cinq étapes :
- Le montage : une SAS ou une SCI détient le bien ; un juriste fixe la nature des tokens (actions, obligations ou autre).
- L’émission : l’émetteur crée les jetons par un smart contract, avec les règles de transfert et les droits de chaque détenteur.
- La souscription : vérification d’identité et d’origine des fonds (lutte anti-blanchiment, ou AML), puis paiement en euros, en dollars ou en crypto-actifs.
- La gestion : l’émetteur gère le bien et verse les revenus locatifs ou les intérêts, souvent de façon automatique.
- La sortie : revente du token sur un marché secondaire quand il existe, ou attente de la vente du bien.
Quel cadre juridique en France et en Europe ?
En France : des titres inscrits sur une blockchain
L’ordonnance du 8 décembre 2017 publiée sur Légifrance permet d’inscrire des titres non cotés dans un dispositif d’enregistrement électronique partagé (DEEP).
Selon ce texte, cette inscription « tient lieu d’inscription en compte » : une action de SAS peut exister sous forme de jeton.
En Europe : régime pilote DLT et règlement MiCA
Deux règlements européens s’appliquent :
- Le régime pilote DLT (règlement 2022/858) s’applique depuis le 23 mars 2023, selon la page de l’ESMA sur ce régime pilote. Il autorise des marchés sur blockchain pour des actions de sociétés de moins de 500 millions d’euros de capitalisation.
- Le règlement MiCA (2023/1114) s’applique pleinement depuis décembre 2024. D’après la page de l’ESMA consacrée à MiCA, il vise les crypto-actifs que la législation financière existante ne couvre pas.
Un token immobilier qui donne accès aux bénéfices d’une structure est le plus souvent un instrument financier : il échappe alors à MiCA.
Une offre de ce type passe donc par un prestataire autorisé, par exemple de financement participatif (PSFP).
Ce qu’en dit l’AMF : PSAN, PSCA et liste blanche
Les prestataires de services sur actifs numériques (PSAN) enregistrés sous la loi Pacte avaient jusqu’au 1er juillet 2026 pour obtenir un agrément MiCA.
Ceux qui ne l’avaient pas ont été radiés automatiquement le 2 juillet 2026, d’après la liste des PSAN radiés publiée par l’AMF.
Désormais, « seuls les prestataires de services sur crypto-actifs (PSCA) autorisés peuvent rendre des services sur cryptos en France », rappelle l’article de l’AMF sur l’entrée en application de MiCA (juillet 2026).
Avant d’investir, cherchez le nom et l’adresse du site dans les listes blanches de l’AMF, qui recensent les PSCA et les PSFP.
Et aux États-Unis, que dit la SEC ?
Outre-Atlantique, un token adossé à un actif qui promet une part des profits est en général une « security », soumise à la réglementation boursière.
Dans sa déclaration sur les titres tokenisés du 28 janvier 2026, le personnel de la SEC écrit que le format d’émission d’un titre « n’affecte pas » l’application de la législation fédérale.
Les tokens émis par un tiers, et non par l’émetteur du titre, exposent à des risques supplémentaires, comme la faillite de ce tiers.
Regulation D et Regulation S
Un titre tokenisé non enregistré auprès de la SEC passe par une exemption, comme un placement privé classique :
- la Regulation D, règle 506(c), qui permet une offre publique à condition que tous les acheteurs soient des investisseurs accrédités, vérifiés par l’émetteur ;
- la Regulation S, qui encadre les offres faites hors des États-Unis à des non-résidents américains.
Selon la page de la SEC sur la règle 506(c), les acheteurs reçoivent des « restricted securities », dont la revente est limitée.
Quels avantages promet la tokenisation immobilière ?
Les plateformes mettent en avant quatre avantages :
- le fractionnement : un immeuble divisé en milliers de jetons, accessible avec quelques centaines d’euros ;
- la liquidité : un marché secondaire pour revendre ses tokens sans attendre la cession du bien ;
- des coûts réduits : moins d’intermédiaires pour tenir le registre et verser les revenus ;
- la transparence : chaque transaction reste visible sur la blockchain.
Leur portée dépend de la profondeur du marché, du droit applicable et de la qualité de l’émetteur.
Quels sont les risques réels de l’immobilier tokenisé ?
Le jeton ajoute des risques techniques aux risques habituels de l’investissement immobilier.
| Risque | Ce qui peut se passer | Question à poser |
|---|---|---|
| Liquidité effective faible | Peu d’acheteurs sur le marché secondaire, ou revente limitée par la loi (titres « restricted ») | Combien de jetons s’échangent chaque mois ? |
| Plateforme | Faillite, arrêt du service ou retrait d’agrément de la plateforme ou de l’émetteur | La plateforme figure-t-elle sur la liste blanche de l’AMF ? |
| Conservation des clés | Perte ou vol des clés privées du portefeuille | Qui conserve les actifs : vous, ou un dépositaire agréé ? |
| Fraude | Faux projet, faux site, bien qui n’existe pas | Les statuts et l’acte de propriété sont-ils consultables ? |
| Valorisation | Prix du jeton déconnecté de la valeur du bien | Une expertise indépendante est-elle publiée ? |
| Juridique | Jeton émis par un tiers, droits flous | Le jeton est-il émis par le propriétaire du bien lui-même ? |
L’AMF le résume en une règle : « Ne communiquez jamais vos clés privées : vous prenez le risque de perdre vos cryptos ».
Notre guide des plateformes d’investissement immobilier détaille les vérifications à faire avant de choisir un intermédiaire.
Comment est imposé un particulier résident en France ?
La fiscalité suit la nature du jeton, pas la technologie.
Selon le BOFiP sur le champ des actifs numériques, un jeton qui a les caractéristiques d’un instrument financier relève du régime de l’article 200 A du code général des impôts.
| Type de jeton | Imposition des gains d’un particulier |
|---|---|
| Instrument financier (actions, parts, obligations) | Comme le titre représenté : prélèvement forfaitaire unique ou barème sur option |
| Actif numérique (jeton non financier) | 12,8% d’impôt sur le revenu ou barème sur option, plus les prélèvements sociaux ; exonération si les cessions de l’année ne dépassent pas 305€ |
Sources : BOFiP (2019 et 2024), service-public.fr (2026).
Le taux de 12,8% figure au BOFiP sur l’imposition des actifs numériques.
Les prélèvements sociaux s’y ajoutent : 18,6% dans le cas général pour les revenus de 2026, selon la fiche de service-public.fr sur les prélèvements sociaux.
Exemple : une plus-value de 10 000€ sur des tokens non financiers
Un résident français revend en 2026 pour 30 000€ des jetons non financiers achetés 20 000€.
| Étape | Calcul | Montant |
|---|---|---|
| Plus-value | 30 000€ – 20 000€ | 10 000€ |
| Impôt sur le revenu | 10 000€ × 12,8% | 1 280€ |
| Prélèvements sociaux (cas général 2026) | 10 000€ × 18,6% | 1 860€ |
| Total | 31,4% de la plus-value | 3 140€ |
Pour des tokens qui sont des actions, le gain suit la fiscalité des valeurs mobilières.
Tokenisation, dette privée, land banking : où se situe LandQuire ?
La tokenisation est une façon de détenir un actif, pas un actif en soi : notre guide pour investir dans l’immobilier sans gestion compare les autres solutions.
La dette privée immobilière consiste à prêter à un opérateur ; le land banking ou l’entitlement porte sur le terrain lui-même.
Les projets de LandQuire ne sont pas tokenisés : ses investisseurs détiennent des parts d’une société dédiée (LLC), créée pour chaque projet foncier aux États-Unis, avec un ticket minimum de 100 000 $.
Basée à Hollywood, en Floride, LandQuire obtient les autorisations d’aménagement de terrains, puis les revend à des promoteurs et constructeurs.
En pratique :
- qui peut investir : les non-résidents des États-Unis (Regulation S) et les investisseurs américains accrédités (Regulation D, règle 506(c)) ;
- la durée : environ 36 mois visés pour les levées en cours, sans garantie ; prévoyez 5 ans ou plus ;
- la liquidité : il n’y a pas de rachat des parts par la société. Une cession reste possible avec l’accord du gérant, sous réserve des droits de première offre et de préemption.
C’est un placement non coté, avec un risque de perte en capital, pour une poche minoritaire du patrimoine. Notre page sur les risques de l’investissement foncier les détaille.
Questions fréquentes
Un token immobilier est-il un titre de propriété ?
Non. Le token représente une part de la structure qui détient le bien, ou une créance sur elle. C’est elle qui reste inscrite comme propriétaire.
Peut-on tokeniser sa résidence ou son appartement ?
Pas directement : la cession d’un bien passe par un acte notarié. Il faut d’abord apporter le bien à une SCI ou une SAS, puis tokeniser ses parts.
Quelle est la différence avec une SCPI ?
Une SCPI est gérée par une société de gestion agréée par l’AMF et détient de nombreux immeubles. Un jeton porte souvent sur un seul bien : la diversification est plus faible.
Que se passe-t-il si la plateforme fait faillite ?
Si les tokens sont émis par la structure propriétaire et inscrits à votre nom, vos droits sur elle subsistent en principe.
Si un tiers les a émis ou les conserve, vous dépendez aussi de sa solidité, relève la SEC.
Les revenus d’un jeton immobilier sont-ils des revenus fonciers ?
Pas toujours. Une SAS soumise à l’impôt sur les sociétés verse des dividendes, imposés comme revenus de capitaux mobiliers. Faites vérifier le montage par un conseiller fiscal.
Faut-il des crypto-actifs pour investir dans l’immobilier tokenisé ?
Non. Beaucoup d’offres acceptent un virement en euros et conservent les tokens pour vous. Vérifiez alors qui détient les clés du portefeuille.
Vous préférez un actif réel détenu par une LLC par projet, sans token ?
Découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire pour savoir si une offre correspond à votre situation.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé. Les règles citées sont celles en vigueur à la date de mise à jour. Tout investissement non coté comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.