Tokenización inmobiliaria: ¿cómo funciona?
La tokenización inmobiliaria consiste en representar participaciones de una sociedad propietaria de un inmueble mediante tokens registrados en una cadena de bloques. No se compra una parte del inmueble: se posee un título o un crédito sobre la entidad que lo posee.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 10 minutos de lectura
Índice
- ¿Qué es la tokenización inmobiliaria?
- ¿Cómo se lleva a cabo una operación de tokenización inmobiliaria?
- ¿Cuál es el marco jurídico en Francia y en Europa?
- ¿Y en Estados Unidos, qué dice la SEC?
- ¿Qué ventajas ofrece la tokenización inmobiliaria?
- ¿Cuáles son los riesgos reales de los activos inmobiliarios tokenizados?
- ¿Cómo se gravan los particulares residentes en Francia?
- Tokenización, deuda privada, «land banking»: ¿qué lugar ocupa LandQuire?
- Preguntas frecuentes
La tokenización inmobiliaria consiste en representar participaciones de una sociedad propietaria de un inmueble mediante tokens registrados en una cadena de bloques.
No estás comprando una parte del edificio: eres titular de un título o de un crédito sobre la entidad propietaria del mismo.
Tanto en Francia como en Estados Unidos, un token que representa una participación en el capital suele considerarse un valor, sujeto a la normativa de los mercados.
En resumen
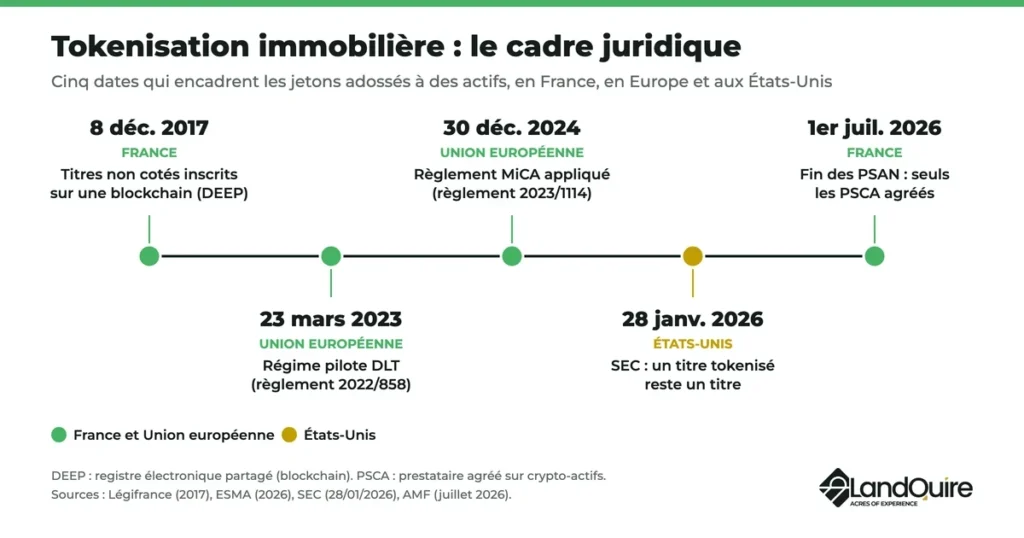
- Desde 2017, la inscripción de valores en un registro electrónico compartido «equivale a una inscripción en cuenta» (ordenanza de 8 de diciembre de 2017, Légifrance).
- El régimen piloto europeo para los mercados basados en blockchain está en vigor desde el 23 de marzo de 2023 (ESMA).
- El Reglamento MiCA se aplica, desde diciembre de 2024, a los criptoactivos que aún no estén regulados como instrumentos financieros (ESMA).
- Desde el 1 de julio de 2026, solo los proveedores autorizados por la MiCA (PSCA) prestan servicios a clientes franceses (AMF, julio de 2026).
- En Estados Unidos, el formato de emisión de un valor no afecta a la aplicación de la normativa bursátil federal (SEC, 28 de enero de 2026).
- Las plusvalías sobre tokens no financieros están sujetas a un tipo impositivo del 12,8 % en el impuesto sobre la renta, más las cotizaciones sociales (BOFiP, 2024).
¿Qué es la tokenización inmobiliaria?
La tokenización inmobiliaria transforma los derechos sobre un activo inmobiliario en tokens digitales, que se emiten y se intercambian gracias a la tecnología blockchain.
El modelo más habitual consta de tres niveles: un activo, una entidad que es propietaria del mismo (SAS, SCI o LLC en Estados Unidos) y, por último, los tokens que representan sus acciones o participaciones sociales.
El papel de la cadena de bloques y los contratos inteligentes
La cadena de bloques es un registro compartido entre varios ordenadores, en el que cada transacción queda registrada sin que pueda borrarse.
Un contrato inteligente es un programa almacenado en esta cadena de bloques.
Ejecuta unas reglas establecidas de antemano: comprobar que un comprador esté autorizado, abonar los alquileres de forma proporcional a los tokens que posea y bloquear una transferencia.
Esta tecnología automatiza la gestión, sin alterar la naturaleza jurídica de los derechos ni el valor del bien.
Lo que te ofrece la ficha y lo que no te ofrece
El token conlleva los derechos asociados al título que representa: una parte de los alquileres o de los dividendos, una parte del precio de venta y, en ocasiones, un voto.
Esto no te convierte en propietario del inmueble en el sentido del Código Civil: la propiedad sigue perteneciendo a la entidad que lo posee.
| Qué representa la ficha | Lo que tienes | Marco normativo aplicable en Europa |
|---|---|---|
| Acciones o participaciones de la entidad propietaria | Un título: dividendos y parte proporcional del precio de venta | Normativa sobre instrumentos financieros |
| Bono o préstamo al emisor | Una deuda: intereses y amortización | Instrumentos financieros o financiación participativa |
| Token no financiero («utilitario», acceso a un servicio) | Un activo digital, sin derechos sobre el emisor | Reglamento MiCA |
Fuente: ESMA (2026), BOFiP (2019).
¿Cómo se lleva a cabo una operación de tokenización inmobiliaria?
Por lo general, una operación sigue cinco pasos:
- La estructura: una SAS o una SCI es la propietaria del inmueble; un jurista determina la naturaleza de los tokens (acciones, obligaciones u otros).
- La emisión: el emisor crea los tokens mediante un contrato inteligente, en el que se establecen las normas de transferencia y los derechos de cada titular.
- La suscripción: verificación de la identidad y del origen de los fondos (lucha contra el blanqueo de capitales, o AML) y, a continuación, pago en euros, dólares o criptoactivos.
- La gestión: el emisor se encarga de la gestión del inmueble y abona los ingresos por alquiler o los intereses, a menudo de forma automática.
- La salida: reventa del token en un mercado secundario, si existe, o esperar a que se venda el bien.
¿Cuál es el marco jurídico en Francia y en Europa?
En Francia: títulos registrados en una cadena de bloques
La ordenanza de 8 de diciembre de 2017, publicada en Légifrance, permite inscribir valores no cotizados en un sistema de registro electrónico compartido (DEEP).
Según este texto, dicha inscripción «equivale a una inscripción en cuenta»: una acción de una SAS puede existir en forma de ficha.
En Europa: régimen piloto de DLT y Reglamento MiCA
Se aplican dos reglamentos europeos:
- El régimen piloto de DLT (Reglamento 2022/858) está en vigor desde el 23 de marzo de 2023, según la página de la ESMA dedicada a este régimen piloto. Permite la creación de mercados basados en blockchain para acciones de empresas con una capitalización inferior a 500 millones de euros.
- El Reglamento MiCA (2023/1114) se aplica plenamente desde diciembre de 2024. Según la página de la ESMA dedicada al MiCA, este se centra en los criptoactivos que no están contemplados en la legislación financiera vigente.
Un token inmobiliario que da acceso a los beneficios de una entidad suele ser un instrumento financiero: por lo tanto, queda fuera del ámbito de aplicación de la MiCA.
Por lo tanto, una oferta de este tipo debe realizarse a través de un proveedor autorizado, por ejemplo, de financiación colectiva (PSFP).
Lo que dice la AMF al respecto: PSAN, PSCA y lista blanca
Los proveedores de servicios relacionados con activos digitales (PSAN) registrados en virtud de la ley Pacte tenían de plazo hasta el 1 de julio de 2026 para obtener una autorización MiCA.
Aquellos que no lo tenían fueron dados de baja automáticamente el 2 de julio de 2026, según la lista de PSAN dados de baja publicada por la AMF.
A partir de ahora, «solo los proveedores de servicios relacionados con criptoactivos (PSCA) autorizados podrán prestar servicios relacionados con las criptomonedas en Francia», recuerdael artículo de la AMF sobre la entrada en vigor de la MiCA (julio de 2026).
Antes de invertir, busca el nombre y la dirección de la página web en las listas blancas de la AMF, que recogen las PSCA y las PSFP.
¿Y en Estados Unidos, qué dice la SEC?
Al otro lado del Atlántico, un token respaldado por un activo que promete una participación en los beneficios suele considerarse un «valor», sujeto a la normativa bursátil.
En su declaración sobre los valores tokenizados, de 28 de enero de 2026, el personal de la SEC señala que el formato de emisión de un valor «no afecta» a la aplicación de la legislación federal.
Los tokens emitidos por un tercero, y no por el emisor del valor, conllevan riesgos adicionales, como la quiebra de dicho tercero.
Regulación D y Regulación S
Un título tokenizado que no esté registrado en la SEC se acoge a una exención, al igual que una colocación privada convencional:
- la Regulación D, norma 506(c), que permite una oferta pública siempre que todos los compradores sean inversores acreditados, verificados por el emisor;
- la Regulación S, que regula las ofertas realizadas fuera de Estados Unidos a personas no residentes en ese país.
Según la página de la SEC sobre la norma 506(c), los compradores reciben «valores restringidos», cuya reventa está limitada.
¿Qué ventajas ofrece la tokenización inmobiliaria?
Las plataformas destacan cuatro ventajas:
- la fraccionación: un inmueble dividido en miles de participaciones, al que se puede acceder con unos cientos de euros;
- la liquidez: un mercado secundario para revender los tokens sin tener que esperar a la venta del bien;
- costes reducidos: menos intermediarios para llevar el registro y abonar los ingresos;
- la transparencia: cada transacción queda registrada en la cadena de bloques.
Su alcance depende de la profundidad del mercado, de la legislación aplicable y de la calidad del emisor.
¿Cuáles son los riesgos reales de los activos inmobiliarios tokenizados?
Las criptomonedas añaden riesgos técnicos a los riesgos habituales de la inversión inmobiliaria.
| Riesgo | Lo que puede pasar | Pregunta que hay que plantear |
|---|---|---|
| Baja liquidez efectiva | Hay pocos compradores en el mercado secundario, o la reventa está limitada por ley (títulos «restricted») | ¿Cuántas fichas se intercambian cada mes? |
| Plataforma | Quiebra, interrupción del servicio o retirada de la autorización de la plataforma o del emisor | ¿Figura la plataforma en la lista blanca de la AMF? |
| Conservación de las llaves | Pérdida o robo de las claves privadas del monedero | ¿Quién custodia los activos: tú o un depositario autorizado? |
| Fraude | Proyecto falso, página web falsa, algo que no existe | ¿Se pueden consultar los estatutos y la escritura de propiedad? |
| Valoración | El precio del token no está vinculado al valor del bien | ¿Se ha publicado algún informe pericial independiente? |
| Asuntos jurídicos | Token emitido por un tercero, derechos poco claros | ¿Es el propio propietario del inmueble quien emite el token? |
La AMF lo resume en una regla: «Nunca facilites tus claves privadas: corres el riesgo de perder tus criptomonedas».
Nuestra guía sobre plataformas de inversión inmobiliaria detalla los aspectos que hay que comprobar antes de elegir un intermediario.
¿Cómo se gravan los particulares residentes en Francia?
La fiscalidad se rige por la naturaleza del token, no por la tecnología.
Según el BOFiP sobre el ámbito de los activos digitales, un token que reúna las características de un instrumento financiero se rige por lo dispuesto en el artículo 200 A del Código General de Impuestos.
| Tipo de ficha | Tributación de las ganancias de una persona física |
|---|---|
| Instrumento financiero (acciones, participaciones, bonos) | Tal y como indica el título: retención única a tanto alzado o baremo opcional |
| Activo digital (token no financiero) | Un 12,8 % de impuesto sobre la renta o la escala impositiva opcional, más las cotizaciones sociales; exención si las ventas del año no superan los 305 € |
Fuentes: BOFiP (2019 y 2024), service-public.fr (2026).
El tipo del 12,8 % figura en el BOFiP sobre la tributación de los activos digitales.
A ello hay que añadir las cotizaciones sociales: un 18,6 % en el caso general para los ingresos de 2026, según la ficha de service-public.fr sobre las cotizaciones sociales.
Ejemplo: una plusvalía de 10 000 € en tokens no financieros
Un residente francés revende en 2026, por 30 000 €, unos tokens no financieros que había comprado por 20 000 €.
| Etapa | Cálculo | Importe |
|---|---|---|
| Plusvalía | 30 000 € – 20 000 € | 10 000 € |
| Impuesto sobre la renta | 10 000 € × 12,8 % | 1 280 € |
| Contribuciones sociales (caso general 2026) | 10 000 € × 18,6 % | 1 860 € |
| Total | El 31,4 % de la plusvalía | 3.140 € |
En el caso de los tokens que son acciones, las ganancias se rigen por la normativa fiscal aplicable a los valores mobiliarios.
Tokenización, deuda privada, «land banking»: ¿qué lugar ocupa LandQuire?
La tokenización es una forma de poseer un activo, no un activo en sí mismo: nuestra guía para invertir en el sector inmobiliario sin gestión compara otras soluciones.
La deuda inmobiliaria privada consiste en conceder un préstamo a un operador; el «land banking» o la «entitlement» se refieren al propio terreno.
Los proyectos de LandQuire no están tokenizados: sus inversores poseen participaciones en una sociedad dedicada (LLC), creada para cada proyecto inmobiliario en Estados Unidos, con una inversión mínima de 100 000 dólares.
Con sede en Hollywood, Florida, LandQuire obtiene las licencias de urbanización de terrenos y, posteriormente, los revende a promotores y constructores.
En la práctica:
- Quiénes pueden invertir: los no residentes en Estados Unidos (Regulación S) y los inversores estadounidenses acreditados (Regulación D, norma 506(c));
- Duración: se prevé un plazo aproximado de 36 meses para las suscripciones en curso, sin garantía; hay que contar con 5 años o más;
- Liquidez: la sociedad no recompra las participaciones. La cesión sigue siendo posible con el consentimiento del gestor, sin perjuicio de los derechos de oferta preferente y de tanteo.
Se trata de una inversión no cotizada, con riesgo de pérdida de capital, destinada a una parte minoritaria del patrimonio. En nuestra página sobre los riesgos de la inversión inmobiliaria se detallan estos riesgos.
Preguntas frecuentes
¿Es un token inmobiliario un título de propiedad?
No. El token representa una participación en la estructura propietaria del bien, o un crédito sobre ella. Es esta estructura la que sigue figurando como propietaria.
¿Se puede tokenizar una vivienda o un piso?
No directamente: la cesión de un bien debe formalizarse mediante una escritura notarial. Primero hay que aportar el bien a una SCI o una SAS y, a continuación, tokenizar sus participaciones.
¿En qué se diferencia de una SCPI?
Una SCPI está gestionada por una sociedad gestora autorizada por la AMF y cuenta con numerosos inmuebles. Una participación suele corresponder a un único inmueble: la diversificación es menor.
¿Qué pasa si la plataforma quiebra?
Si los tokens los emite la entidad propietaria y están registrados a tu nombre, en principio conservas tus derechos sobre ellos.
Si un tercero los ha emitido o los conserva, también dependes de su solidez, señala la SEC.
¿Se consideran los ingresos procedentes de un token inmobiliario como rentas inmobiliarias?
No siempre. Una SAS sujeta al impuesto de sociedades distribuye dividendos, que se gravan como rendimientos del capital mobiliario. Pide a un asesor fiscal que revise la estructura.
¿Se necesitan criptoactivos para invertir en inmuebles tokenizados?
No. Muchas ofertas aceptan transferencias en euros y guardan los tokens por ti. Comprueba, entonces, quién tiene las claves del monedero.
¿Prefieres un activo real en manos de una LLC por proyecto, sin token?
Descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire para saber si alguna de ellas se ajusta a tu situación.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado. Las normas citadas son las vigentes en la fecha de actualización. Toda inversión no cotizada conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.