Deuda privada inmobiliaria: funcionamiento y riesgos
La deuda inmobiliaria privada consiste en conceder un préstamo a un promotor o a un inversor inmobiliario, al margen de los bancos, a cambio de unos intereses fijados de antemano. Se puede acceder a ella a través de un fondo, una plataforma o bonos no cotizados.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 5 minutos de lectura
Índice
- ¿Qué es la deuda privada inmobiliaria?
- ¿Cómo se calcula el rendimiento?
- ¿Cuáles son los riesgos de la deuda privada inmobiliaria?
- ¿Qué régimen fiscal se aplica a los particulares en Francia?
- ¿Cómo se regula la deuda privada?
- ¿Deuda privada o capital? ¿En qué situación se encuentra LandQuire?
- Preguntas frecuentes
La deuda privada inmobiliaria consiste en conceder un préstamo a un promotor o a un inversor inmobiliario, al margen de la banca, a cambio de unos intereses fijados de antemano.
Se accede a ello a través de un fondo, una plataforma o bonos no cotizados. La rentabilidad proviene del tipo de interés; el riesgo, de vender la operación a tiempo.
En resumen
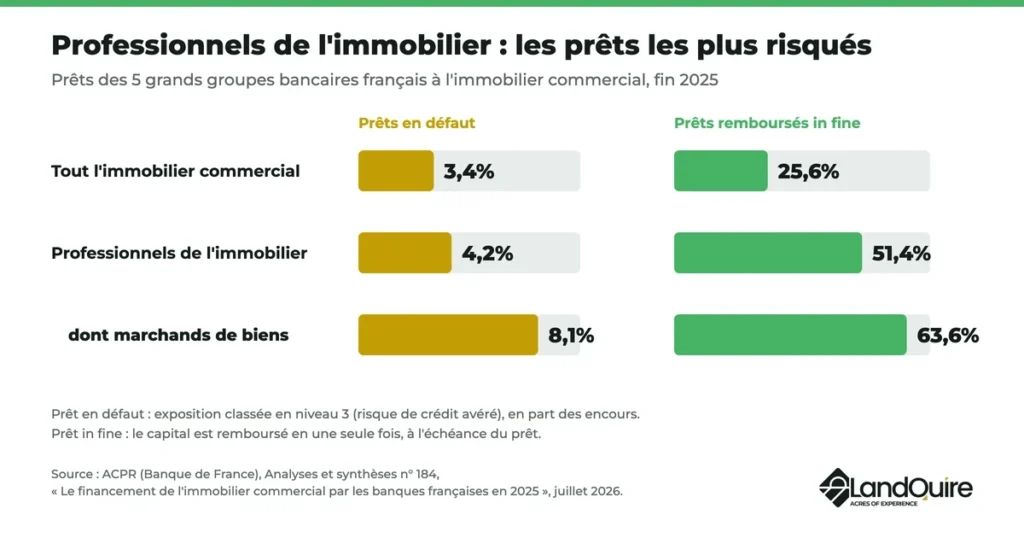
- A finales de 2025, el 8,1 % de los préstamos bancarios concedidos a promotores inmobiliarios se encontraban en situación de impago, frente al 3,4 % en el caso de los inmuebles comerciales (ACPR, julio de 2026).
- La inversión en inmuebles comerciales se redujo un 37 % en el primer trimestre de 2026 (ACPR, julio de 2026).
- Desde 2026, los intereses están sujetos a un tipo impositivo del 31,4 %: un 12,8 % en concepto de impuesto y un 18,6 % en concepto de cotizaciones sociales (impots.gouv.fr, 2026).
- A principios de diciembre de 2025, Francia contaba con 70 fondos ELTIF, de los cuales 46 estaban abiertos a particulares (AMF, enero de 2026).
- El crédito privado estadounidense ascendía a unos 1,4 billones de dólares a finales de 2024 (BCE, mayo de 2026).
¿Qué es la deuda privada inmobiliaria?
Se trata de una financiación inmobiliaria concedida por inversores, en lugar de por un banco, para comprar un terreno, construir o refinanciar un inmueble.
El BCE define el crédito privado como préstamos directos concedidos por entidades no bancarias, en su artículo sobre el crédito privado mundial.
Un particular puede acceder a ella mediante:
- un fondo de deuda, que financia varias operaciones;
- una plataforma: la financiación colectiva inmobiliaria, a través de proveedores autorizados, es la forma más conocida;
- bonos no cotizados emitidos por la sociedad objeto de la operación.
Senior, mezzanine, crédito del vendedor: ¿qué rango?
La posición determina el orden de reembolso en caso de que la operación salga mal.
| Deuda | Reembolsada | Contrapartida |
|---|---|---|
| Sénior | En primer lugar, a menudo garantizada mediante una hipoteca | Tasa más baja |
| Entreplanta | Tras la deuda senior | Tasa más alta |
| Crédito del vendedor | Según el contrato: al vendedor se le paga una parte más adelante | Precio de venta o intereses |
Los socios (el capital) tienen prioridad sobre todas las deudas. Un bono convertible combina ambas cosas: aunque en un principio es un préstamo, puede convertirse en una participación en el capital.
¿Cómo se calcula el rendimiento?
El rendimiento es el tipo de interés del contrato. Cuanto más bajo sea el rango y más reciente sea la operación (terreno, licencia), mayor será el rendimiento.
Descuenta las comisiones, los impuestos y las posibles pérdidas: la tasa anunciada no es una rentabilidad garantizada.
Para comparar inversiones con duraciones diferentes, se utiliza el TIR inmobiliaria.
¿Cuáles son los riesgos de la deuda privada inmobiliaria?
| Riesgo | Qué lo provoca | Lo que hay que comprobar |
|---|---|---|
| Defecto | Ventas lentas, costes al alza | Aportación del prestatario, garantías |
| Retraso | Permisos, obras, ventas | Cláusula de prórroga |
| Liquidez | No hay mercado para revenderlo | Condiciones de salida del fondo |
| Grado de prelación de la deuda | Deuda mezzanine o subordinada | Orden de reembolso |
| Concentración | Un único promotor, una única ciudad | Número de operaciones financiadas |
Segúnel estudio de la ACPR sobre la financiación del sector inmobiliario comercial, el 51,4 % de los préstamos bancarios concedidos a profesionales del sector inmobiliario se amortizan al vencimiento, en un solo pago.
Ese reembolso depende de la venta: si esta se retrasa, el plazo se aplaza.
El BCE también señala una oleada de solicitudes de retirada de fondos en los fondos de crédito privado semilíquidos estadounidenses.
¿Qué régimen fiscal se aplica a los particulares en Francia?
Los intereses están sujetos a la retención única a tanto alzado: un 12,8 % de impuesto y, desde 2026, un 18,6 % de cotizaciones sociales, según la página de impots.gouv.fr sobre rentas mobiliarias.
Puedes optar por la escala progresiva (casilla 2OP) para todos tus ingresos por inversiones.
Ejemplo: 3.000 € de intereses
| Etapa | Cálculo | Importe |
|---|---|---|
| Impuesto sobre la renta | 3 000 € × 12,8 % | 384€ |
| Contribuciones sociales | 3 000 € × 18,6 % | 558€ |
| Intereses netos | 3 000 € – 942 € | 2 058 € |
¿Cómo se regula la deuda privada?
Un fondo de deuda es un fondo de inversión alternativo (FIA), regulado por la AMF.
Los bonos pueden ocultar un fondo: en una advertencia de julio de 2026, la AMF recuerda que una ligera caída de los activos puede poner en peligro el reembolso.
El ELTIF, fondo europeo a largo plazo revisado en 2024, se abre a los particulares: 70 en Francia a principios de diciembre de 2025, según las prioridades de la AMF para 2026.
¿Deuda privada o capital? ¿En qué situación se encuentra LandQuire?
En un proyecto inmobiliario de LandQuire, el inversor no concede un préstamo: adquiere una participación en el capital de la sociedad dedicada al proyecto (LLC), en Estados Unidos, a partir de 100 000 $.
Sin intereses, participa en la plusvalía en caso de reventa y asume el riesgo de pérdida. En algunos proyectos se recurre a un crédito del vendedor, que se amortiza antes que las aportaciones de los socios.
LandQuire Management LLC también ofrece un bono convertible: un préstamo a la sociedad, que devenga intereses, y que solo se convierte en participaciones de su capital en los casos previstos en el contrato.
La sociedad no recompra las participaciones. La cesión sigue siendo posible con el consentimiento del administrador, sin perjuicio de los derechos de oferta preferente y de tanteo.
Descubre cómo invertir con LandQuire y cuáles son los riesgos de la inversión inmobiliaria. Para comparar, lee nuestra guía sobre cómo invertir en el sector inmobiliario sin gestión.
La tokenización inmobiliaria divide un activo en tokens; en lo que respecta a los terrenos, fíjate en la diferencia entre el «land banking» y los «entitlement».
Preguntas frecuentes
¿Es arriesgada la deuda privada inmobiliaria?
Sí: el capital no está garantizado y el crédito es difícil de revender.
¿Quién recurre a los préstamos hipotecarios privados?
Sobre todo promotores y agentes inmobiliarios, para una operación a corto plazo: compra, reformas o construcción, y posterior reventa.
¿Se puede recuperar el dinero antes del vencimiento?
Rara vez. Un préstamo se mantiene hasta su amortización; un fondo establece sus condiciones de salida, que pueden suspenderse.
¿Cuánto se debe invertir en deuda privada?
Una pequeña parte del patrimonio financiero, una vez deducidos los ahorros de precaución, repartida entre varias operaciones.
¿El capital riesgo es deuda?
No. El capital riesgo adquiere participaciones y comparte las ganancias y las pérdidas; el prestamista, por su parte, espera recibir intereses.
¿En qué se diferencia de una SCPI?
Una SCPI compra inmuebles alquilados y cobra los alquileres. La deuda privada financia una operación y paga intereses, sin ser propietaria del inmueble.
Si quieres destinar una pequeña parte de tu patrimonio a un activo real, descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire.
Este artículo tiene carácter informativo y no constituye un asesoramiento personalizado. Tipos y normas vigentes en la fecha de actualización. Toda inversión no cotizada conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.