TRI inmobiliario: definición, cálculo y límites
La TIR (tasa interna de rentabilidad) de una inversión inmobiliaria es la tasa que iguala el valor actual neto de todos sus flujos de caja: precio de compra, alquileres o distribuciones, precio de reventa. Resume en un único porcentaje anual la rentabilidad de una inversión, teniendo en cuenta el momento en que cada euro sale y vuelve a entrar.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 12 minutos de lectura
Índice
- ¿Qué es la TIR en el sector inmobiliario?
- ¿Cómo se calcula la TIR de una inversión inmobiliaria?
- TRI, rentabilidad de alquiler, múltiplo: ¿en qué se diferencian?
- ¿Cuáles son las limitaciones de la TIR?
- ¿Cómo se realiza un análisis de sensibilidad de la TIR?
- ¿En qué ámbitos del sector inmobiliario se aplica la TIR?
- ¿Cómo se interpreta la TIR de una operación inmobiliaria?
- Preguntas frecuentes
La TIR (tasa interna de rendimiento) de una inversión inmobiliaria es la tasa que iguala el valor actual neto de todos sus flujos de caja: precio de compra, alquileres o distribuciones, y precio de reventa.
Resume en un único porcentaje anual la rentabilidad de una inversión, teniendo en cuenta el momento en que se gastó y se recuperó cada euro.
A continuación se explica su fórmula, un cálculo paso a paso con un ejemplo ficticio, en qué se diferencia de la rentabilidad por alquiler y del múltiplo, y cuáles son sus limitaciones.
En resumen
- La tasa interna de rentabilidad es aquella para la que el valor actual neto de una inversión es igual a cero (ASPIM, octubre de 2025).
- En el caso de una SCPI, se calcula, como mínimo, sobre los últimos cinco años, nunca sobre un periodo inferior a doce meses (ASPIM, octubre de 2025).
- A finales de 2023, la TIR media de los FIP era del -2,4 % y la de los FCPI, del -1,1 % (AMF, enero de 2025).
- La tasa media de distribución de las SCPI alcanzó el 4,92 % en 2025: no se trata de una TIR, ya que no tiene en cuenta la evolución del valor de las participaciones (ASPIM, mayo de 2026).
¿Qué es la TIR en el sector inmobiliario?
La tasa interna de rendimiento es la tasa de descuento para la que la suma de los flujos de una inversión, actualizados a su valor actual, es igual a cero.
La nota metodológica de la ASPIM recoge la misma definición (octubre de 2025).
La fórmula de la TIR
La ecuación tiene una sola incógnita, la TIR, con flujos repartidos en n períodos:
– inversión inicial + importe 1 ÷ (1 + TIR) + importe 2 ÷ (1 + TIR)² + … + importe n ÷ (1 + TIR)ⁿ = 0
Las salidas de dinero (compras, gastos, obras) son negativas; las entradas (alquileres netos, repartos, ventas) son positivas.
TRI y VAN: ¿qué relación hay entre ellos?
El VAN (valor actual neto) indica cuánto vale hoy un proyecto, actualizando sus flujos de caja al tipo de rendimiento que exijas, por ejemplo, el de una inversión sin riesgo.
La TIR sigue el camino inverso: busca la tasa a la que ese VAN se reduce a cero. Si es positiva al rendimiento exigido, la inversión resulta rentable a ese nivel.
¿Cómo se calcula la TIR de una inversión inmobiliaria?
Tomemos un ejemplo ficticio, con fines didácticos: un piso de alquiler que se compra, se alquila durante 5 años y luego se vende.
| Año | Movimientos de tesorería | Importe |
|---|---|---|
| 0 | Precio de compra, gastos notariales incluidos | -200 000 € |
| Del 1 al 4 | Alquileres, una vez deducidos los gastos, el impuesto sobre bienes inmuebles y el seguro | Más de 8 000 € al año |
| 5 | Último alquiler neto y reventa, una vez deducidos los gastos de venta | +8 000 € + 220 000 € |
| Total | Ganancia neta en 5 años | +60 000 € |
Ejemplo ficticio y didáctico, antes de impuestos y sin crédito.
Paso 1: calcular el VAN con varios tipos de interés
Se actualiza cada flujo de caja: el alquiler del tercer año, por ejemplo, equivale hoy a 8 000 € ÷ (1 + tipo)³.
| Tasa de descuento comprobada | VAN de la operación |
|---|---|
| 4% | +16 439 € |
| 5% | +7 012 € |
| 6% | -1 904 € |
Ejemplo ficticio, cifras de LandQuire.
Cambia de signo entre el 5 % y el 6 %: por lo tanto, la TIR se sitúa entre ambos valores.
Paso 2: hallar la tasa que anula el VAN
Una interpolación da un valor aproximado: 5 % + 7 012 ÷ (7 012 + 1 904) × 1 punto, es decir, aproximadamente el 5,8 %.
El cálculo exacto arroja una TIR del 5,78 % anual: a este nivel, el valor actual de los alquileres y de la reventa equivale a los 200 000 € invertidos.
Paso 3: comprobarlo en Excel o Google Sheets
Introduce los flujos en una columna (-200 000, 8 000, 8 000, 8 000, 8 000, 228 000) y, a continuación, la fórmula =TRI(rango) en Excel o Google Sheets en francés.
La función TRI.PAIEMENTS tiene en cuenta la fecha exacta de cada movimiento: se utiliza cuando los pagos no se realizan en una fecha fija.
TRI, rentabilidad de alquiler, múltiplo: ¿en qué se diferencian?
En el mismo ejemplo ficticio, cinco indicadores arrojan cinco cifras diferentes.
| Indicador | Cálculo a partir del ejemplo | Resultado | Lo que mide |
|---|---|---|---|
| Rentabilidad de alquiler | 8 000 € ÷ 200 000 € | 4,0 % al año | Los ingresos de un año, sin contar la venta |
| Múltiple (MOIC) | (40 000 € + 220 000 €) ÷ 200 000 € | 1,30x | Lo que obtienes por cada 1 € invertido, independientemente del tiempo dedicado |
| Rendimiento medio simple | 60 000 € ÷ 5 ÷ 200 000 € | 6,0 % al año | La ganancia media anual, sin calendario |
| Rentabilidad anualizada del múltiplo | 1,30 elevado a 1/5, menos 1 | 5,4 % al año | La rentabilidad de una inversión que se pagaría íntegramente al final |
| TRI | Tasa que anula el valor actual neto | 5,8 % al año | La rentabilidad que tiene en cuenta la fecha de cada movimiento |
Ejemplo ficticio, cifras de LandQuire, antes de impuestos.
Rentabilidad del alquiler: los ingresos, sin el gasto
La rentabilidad bruta o neta del alquiler se calcula dividiendo el alquiler anual entre la inversión inicial. No dice nada sobre la plusvalía o la minusvalía que el mercado asignará al vender la propiedad.
En el ejemplo, se sitúa en el 4 %, mientras que la operación completa genera un rendimiento del 5,8 % anual gracias a la venta.
Múltiple: cuántos, pero no en cuánto tiempo
El múltiplo, denominado MOIC (múltiplo sobre el capital invertido) o TVPI en los fondos, se calcula dividiendo el total de lo que has recibido entre lo que has aportado.
Se puede obtener un múltiplo de 1,30x en 2 años o en 10 años: solo la TIR marca la diferencia, tal y como muestra el gráfico.
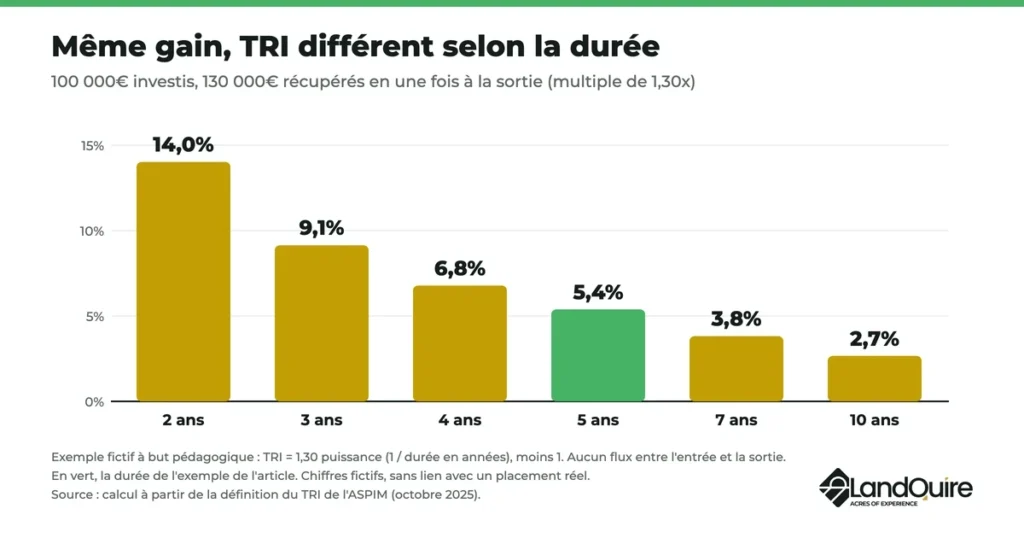
Una TIR del 14 % a dos años y un múltiplo de 1,30x describen la misma operación; si se mantuviera durante 10 años, esa misma TIR elevaría el múltiplo a 3,7x.
Una TIR elevada en un plazo corto reporta pocos beneficios en euros si después no encuentras una inversión equivalente: fíjate siempre en ambas cifras a la vez.
¿Cuáles son las limitaciones de la TIR?
Por sí solo, este indicador no refleja adecuadamente una inversión inmobiliaria. Hay cuatro limitaciones que se repiten en cualquier operación inmobiliaria, con o sin crédito.
La hipótesis de la reinversión
Este método parte de la base de que cada alquiler percibido se reinvierte al mismo tipo de interés que la propia TIR. Esto rara vez ocurre.
La TIR modificada (función TRIM en Excel) corrige este sesgo. En el ejemplo, si los alquileres se reinvierten al 3 %, la TIR desciende al 5,6 %; si se dejan en una cuenta sin intereses, al 5,4 %.
La sensibilidad respecto a la duración y el calendario
Depende tanto de las fechas como de la ganancia. En el ejemplo, una reventa formalizada tres meses más tarde, por el mismo importe, hace que pase del 5,8 % al 5,5 %.
Una venta un año después, sin ingresos por alquiler durante ese año de desocupación, reduce la rentabilidad al 4,9 %. En un proyecto sin ingresos intermedios, cada mes de retraso tiene un impacto aún mayor.
Flujos teóricos, gastos e impuestos
Una TIR publicada suele basarse en flujos teóricos.
En el caso de una sociedad civil de inversión inmobiliaria, la ASPIM tiene en cuenta el precio de adquisición al entrar, los ingresos brutos distribuidos y el valor de reembolso al salir.
Estas distribuciones se consideran abonadas el 31 de diciembre: la TIR de cada inversor varía en función de su fecha de entrada, sus comisiones y sus impuestos.
Los gastos tienen un impacto directo: en el ejemplo, unos 10 000 € adicionales en gastos de adquisición hacen que la tasa pase del 5,8 % al 4,7 %.
La fiscalidad también influye en el resultado neto: ya sea en régimen de LMNP (alquiler amueblado), a través de un seguro de vida o de forma directa, dos inversores no obtienen la misma rentabilidad con el mismo inmueble.
El efecto palanca
El efecto palanca del crédito aumenta la rentabilidad de la aportación cuando la operación sale bien, y la anula cuando sale mal.
En el ejemplo, con un préstamo con amortización al vencimiento de 150 000 € al 3,5 % y una aportación propia de 50 000 €, la TIR de la aportación propia asciende al 11,8 %. Si la reventa se realiza por 180 000 €, la TIR pasa a ser negativa, situándose en el -3,0 %.
¿Cómo se realiza un análisis de sensibilidad de la TIR?
Un análisis de sensibilidad vuelve a calcular la TIR modificando una hipótesis cada vez: valor de salida, alquileres, horizonte temporal, gastos.
Muestra qué variable del mercado o del proyecto pone en peligro la operación.
| Hipótesis modificada (ejemplo ficticio) | TRI | Múltiple |
|---|---|---|
| Escenario básico | 5,8% | 1,30x |
| En venta por 240 000 € | 7,4% | 1,40x |
| Venta por 200 000 €, sin plusvalía | 4,0% | 1,20x |
| A la venta por 180 000 € | 2,1% | 1,10x |
| Los alquileres bajan un 10 % | 5,4% | 1,28x |
| Venta al cabo de 7 años, por el mismo importe | 5,2% | 1,38x |
| 10 000 € adicionales en gastos de adquisición | 4,7% | 1,24x |
Cálculo de LandQuire basado en un ejemplo ficticio, antes de impuestos y sin crédito.
En este caso, el precio de venta tiene más peso que los alquileres: una diferencia de 20 000 € a la hora de revender la propiedad reduce la TIR en 1,8 puntos, mientras que una caída del 10 % en los alquileres la reduce en 0,4 puntos.
Antes de invertir, pregúntate a qué precio de reventa tu tasa de rentabilidad interna queda por debajo de la de una inversión garantizada con el mismo horizonte temporal.
¿En qué ámbitos del sector inmobiliario se aplica la TIR?
La TIR de las SCPI
Las sociedades gestoras publican esta tasa para cada fondo. Según la ASPIM, se presenta con datos de los últimos cinco años o, en el caso de las sociedades más jóvenes, desde su creación.
La ASPIM recomienda también publicarlo para los horizontes temporales de 5, 10 y 15 años en el informe anual —donde figura la TIR a 10 años— o en el boletín informativo.
Según la ficha de la AMF sobre la información de las SCPI, permite evaluar el rendimiento histórico de la inversión.
Incluye la subida o bajada del valor de la participación y los dividendos del periodo. La AMF recuerda que los resultados pasados no garantizan los resultados futuros.
Por su parte, la tasa de distribución solo mide los ingresos anuales: un 4,92 % de media en 2025, según los indicadores de rendimiento de 2025 de la ASPIM, publicados el 19 de mayo de 2026.
La TIR de los fondos de capital riesgo
Los fondos de capital riesgo presentan su rentabilidad en términos de TIR. El primer estudio de la AMF sobre la rentabilidad de los fondos no cotizados muestra resultados muy dispares.
A finales de 2023, la TIR media de los FIP era del -2,4 % y la de los FCPI, del -1,1 %, frente al 5 % de los FCPR abiertos a reembolsos, cuyo historial sigue siendo breve (AMF, enero de 2025).
Según la AMF, los fondos reservados a los profesionales obtienen mejores resultados, sobre todo gracias a las aportaciones progresivas de capital: el dinero aportado más tarde tiene menos peso en el cálculo.
Nuestra guía sobrela inversión en fondos no cotizados compara la liquidez, las comisiones y las posibles pérdidas de estos fondos.
El TRI se centra en las operaciones de club
Los operadores de operaciones inmobiliarias de tipo «club deal» suelen anunciar una TIR objetivo: se trata de una previsión basada en hipótesis sobre el mercado, las obras y el calendario, no de una promesa.
Pregunta por el múltiplo esperado, el horizonte temporal elegido, los gastos y el escenario desfavorable: sin ellos, una TIR objetivo no sirve de referencia.
La TIR y la deuda privada
En el ámbito de la deuda inmobiliaria privada, la rentabilidad se mide, en primer lugar, en términos de tipo de interés; la TIR sirve para comparar un préstamo que se amortiza con retraso con una inversión de capital.
¿Cómo se interpreta la TIR de una operación inmobiliaria?
En el caso de un terreno, la mayor parte de los ingresos suele proceder de la venta, sin alquileres intermedios: por lo tanto, la TIR se ve muy afectada por el calendario.
LandQuire, con sede en Hollywood (Florida), compra terrenos en Estados Unidos, obtiene las licencias urbanísticas y, a continuación, los revende a promotores y constructoras.
Los inversores eligen sus proyectos uno por uno, a través de una sociedad especializada (LLC), con una inversión mínima de 100 000 $.
Los pagos dependen de las ventas: por lo general, la mayor parte se abona al vender el terreno, pero un proyecto que se venda por fases puede dar lugar a varios pagos.
No se garantiza ningún calendario.
Lo que hay que tener en cuenta a la hora de interpretar una TIR inmobiliaria:
- Perspectivas: plazo previsto: unos 36 meses para las rondas de financiación en curso, sin garantías. Hay que contar con 5 años o más;
- los gastos: incluidos en el presupuesto de cada proyecto, sin gastos de gestión anuales, y detallados en la documentación del proyecto;
- La liquidez: la sociedad no recompra las participaciones. La cesión sigue siendo posible con el consentimiento del gestor, sin perjuicio de los derechos de oferta preferente y de tanteo;
- La fuente de los beneficios: la creación de valor a través de las autorizaciones, explicada en nuestra guía sobre el valor añadido de un terreno.
Los resultados de operaciones anteriores se reflejan en nuestros proyectos inmobiliarios vendidos. Los resultados anteriores no garantizan los resultados futuros.
Los pasos para suscribirse se encuentran en la página «Cómo invertir con LandQuire», y los riesgos de la inversión inmobiliaria, en una página específica.
Los inmuebles en Estados Unidos siguen siendo una opción más, entre otras, para una parte menor del patrimonio.
Preguntas frecuentes
¿Qué se considera una buena TIR en el sector inmobiliario?
No existe un umbral universal. Para evaluar una TIR, compárala con la rentabilidad de una inversión sin riesgo con el mismo horizonte temporal, teniendo en cuenta el riesgo de pérdida y la liquidez.
Una TIR elevada en una inversión bloqueada durante mucho tiempo no es necesariamente más rentable que una TIR más baja en una inversión disponible.
¿Cuál es la diferencia entre la TIR y la TIR objetivo?
La TIR observada se calcula sobre las cantidades realmente abonadas al inversor, una vez finalizada la operación.
La TIR objetivo, o prevista, se basa en hipótesis: es posible que nunca se alcance y sigue existiendo la posibilidad de sufrir una pérdida de capital.
¿La TIR se expresa en términos anuales?
Sí, en porcentaje anual, como un tipo de interés.
Por eso, el método de la ASPIM excluye la presentación de la TIR de un fondo correspondiente a un periodo inferior a doce meses: una rentabilidad del 2 % en tres meses, anualizada, resultaría engañosa.
¿Qué significa una TIR negativa?
Que el inversor ha recuperado menos dinero del que aportó, teniendo en cuenta la fecha de cada movimiento.
Con un 0 %, solo ha recuperado su apuesta, sin obtener ninguna ganancia.
¿Hay que comparar una TIR bruta o neta?
Compara siempre las TIR netas de gastos y, si es posible, netas de impuestos: la fiscalidad depende de tu situación y del tipo de inversión (alquiler sin muebles, LMNP, seguro de vida).
Compara también los resultados calculados para el mismo horizonte temporal y la misma fecha de vencimiento, con o sin crédito.
¿Se puede comparar la TIR de una SCPI con la de un «club deal»?
Con cautela. El de una SCPI mide el rendimiento histórico, en un periodo de 5 o 10 años, de un producto diversificado y revendible bajo ciertas condiciones.
El de una operación de «club deal» suele consistir en una única operación, con el capital inmovilizado hasta la salida.
Si quieres destinar una pequeña parte de tu patrimonio a un activo real, descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire.
Este artículo tiene carácter informativo y no constituye un asesoramiento de inversión personalizado. Las cifras que se citan son ficticias y no se refieren a ninguna inversión real. La rentabilidad pasada no garantiza la rentabilidad futura. Toda inversión no cotizada conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.