TRI immobilier : définition, calcul et limites
Le TRI (taux de rendement interne) d'un investissement immobilier est le taux qui annule la valeur actuelle nette de tous ses flux de trésorerie : prix d'achat, loyers ou distributions, prix de revente. Il résume en un seul pourcentage par an la rentabilité d'un investissement, en tenant compte du moment où chaque euro est sorti puis rentré.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 12 min de lecture
Sommaire
- Qu’est-ce que le TRI en immobilier ?
- Comment calculer le TRI d’un investissement immobilier ?
- TRI, rendement locatif, multiple : quelles différences ?
- Quelles sont les limites du TRI ?
- Comment faire une analyse de sensibilité du TRI ?
- Où rencontre-t-on le TRI en immobilier ?
- Comment lire le TRI d’une opération foncière ?
- Questions fréquentes
Le TRI (taux de rendement interne) d’un investissement immobilier est le taux qui annule la valeur actuelle nette de tous ses flux de trésorerie : prix d’achat, loyers ou distributions, prix de revente.
Il résume en un seul pourcentage par an la rentabilité d’un investissement, en tenant compte du moment où chaque euro est sorti puis rentré.
Voici sa formule, un calcul pas à pas sur un exemple fictif, sa différence avec le rendement locatif et le multiple, et ses limites.
En bref
- Le taux de rendement interne est celui pour lequel la valeur actuelle nette d’un placement est nulle (ASPIM, octobre 2025).
- Pour une SCPI, il se mesure au minimum sur les 5 dernières années, jamais sur moins de douze mois (ASPIM, octobre 2025).
- À fin 2023, le TRI médian des FIP était de -2,4% et celui des FCPI de -1,1% (AMF, janvier 2025).
- Le taux de distribution moyen des SCPI a atteint 4,92% en 2025 : ce n’est pas un TRI, car il ignore l’évolution de la valeur des parts (ASPIM, mai 2026).
Qu’est-ce que le TRI en immobilier ?
Le taux de rendement interne est le taux d’actualisation pour lequel la somme des flux d’un investissement, ramenés à leur valeur d’aujourd’hui, est égale à zéro.
La note de méthodologie de l’ASPIM retient la même définition (octobre 2025).
La formule du TRI
L’équation compte une seule inconnue, le TRI, sur des flux répartis sur n périodes :
– investissement initial + montant 1 ÷ (1 + TRI) + montant 2 ÷ (1 + TRI)² + … + montant n ÷ (1 + TRI)ⁿ = 0
Les sorties d’argent (achat, frais, travaux) sont négatives ; les entrées (loyers nets, distributions, vente) sont positives.
TRI et VAN : quel lien ?
La VAN (valeur actuelle nette) dit ce que vaut aujourd’hui un projet, en actualisant ses flux au rendement que vous exigez, par exemple celui d’un placement sans risque.
Le TRI fait le chemin inverse : il cherche le taux pour lequel cette VAN tombe à zéro. Si elle est positive au rendement exigé, l’investissement est rentable à ce niveau.
Comment calculer le TRI d’un investissement immobilier ?
Prenons un exemple fictif, à but pédagogique : un appartement locatif acheté, loué 5 ans, puis vendu.
| Année | Mouvement de trésorerie | Montant |
|---|---|---|
| 0 | Prix d’achat, frais de notaire compris | -200 000€ |
| 1 à 4 | Loyers après charges, taxe foncière et assurance | +8 000€ par an |
| 5 | Dernier loyer net et revente, frais de vente déduits | +8 000€ + 220 000€ |
| Total | Gain net sur 5 ans | +60 000€ |
Exemple fictif et pédagogique, avant impôts et sans crédit.
Étape 1 : calculer la VAN à plusieurs taux
On actualise chaque flux de trésorerie : le loyer de la 3e année, par exemple, vaut aujourd’hui 8 000€ ÷ (1 + taux)³.
| Taux d’actualisation testé | VAN de l’opération |
|---|---|
| 4% | +16 439€ |
| 5% | +7 012€ |
| 6% | -1 904€ |
Exemple fictif, chiffres LandQuire.
Elle change de signe entre 5% et 6% : le TRI se trouve donc entre les deux.
Étape 2 : trouver le taux qui annule la VAN
Une interpolation donne une valeur approchée : 5% + 7 012 ÷ (7 012 + 1 904) × 1 point, soit environ 5,8%.
Le calcul exact donne un TRI de 5,78% par an : à ce niveau, la valeur actuelle des loyers et de la revente égale les 200 000€ investis.
Étape 3 : vérifier dans Excel ou Google Sheets
Saisissez les flux dans une colonne (-200000, 8000, 8000, 8000, 8000, 228000), puis la formule =TRI(plage) dans Excel ou Google Sheets en français.
La fonction TRI.PAIEMENTS tient compte de la date exacte de chaque flux : elle sert dès que les versements ne tombent pas à date fixe.
TRI, rendement locatif, multiple : quelles différences ?
Sur le même exemple fictif, cinq indicateurs donnent cinq chiffres différents.
| Indicateur | Calcul sur l’exemple | Résultat | Ce qu’il mesure |
|---|---|---|---|
| Rendement locatif | 8 000€ ÷ 200 000€ | 4,0% par an | Le revenu d’une année, sans la vente |
| Multiple (MOIC) | (40 000€ + 220 000€) ÷ 200 000€ | 1,30x | Ce que vous récupérez pour 1€ investi, quel que soit le temps passé |
| Rendement moyen simple | 60 000€ ÷ 5 ÷ 200 000€ | 6,0% par an | Le gain moyen par an, sans calendrier |
| Rendement annualisé du multiple | 1,30 puissance 1/5, moins 1 | 5,4% par an | Le rendement d’un placement qui verserait tout à la fin |
| TRI | Taux qui annule la valeur actuelle nette | 5,8% par an | La rentabilité qui tient compte de la date de chaque flux |
Exemple fictif, chiffres LandQuire, avant impôts.
Rendement locatif : le revenu, sans la sortie
Le rendement locatif brut ou net rapporte le loyer annuel à l’investissement initial. Il ne dit rien de la plus-value ou de la moins-value que le marché donnera à la sortie.
Dans l’exemple, il s’établit à 4%, alors que l’opération complète rapporte 5,8% par an grâce à la vente.
Multiple : combien, mais pas en combien de temps
Le multiple, appelé MOIC (multiple on invested capital) ou TVPI dans les fonds, divise tout ce que vous avez reçu par ce que vous avez versé.
Un multiple de 1,30x peut être obtenu en 2 ans ou en 10 ans : seul le TRI fait la différence, comme le montre le graphique.
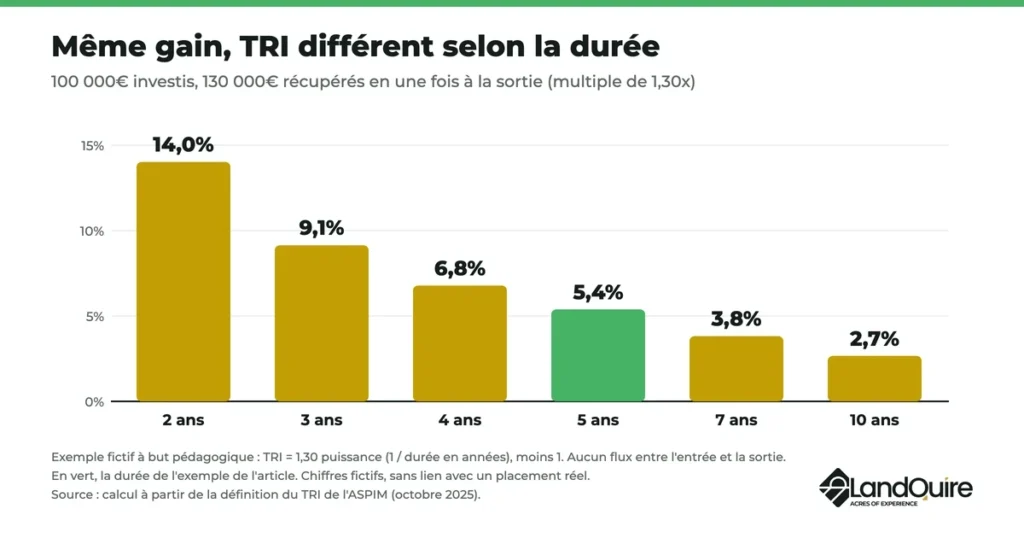
Un TRI de 14% sur 2 ans et un multiple de 1,30x décrivent la même opération ; tenu 10 ans, ce même TRI porterait le multiple à 3,7x.
Un TRI élevé sur une période courte rapporte peu en euros si vous ne trouvez pas de placement équivalent ensuite : regardez toujours les deux chiffres ensemble.
Quelles sont les limites du TRI ?
Lu seul, cet indicateur résume mal un investissement immobilier. Quatre limites reviennent sur toute opération immobilière, avec ou sans crédit.
L’hypothèse de réinvestissement
La méthode suppose que chaque loyer perçu est replacé au même niveau que le TRI lui-même. C’est rarement le cas.
Le TRI modifié (fonction TRIM dans Excel) corrige ce biais. Dans l’exemple, avec des loyers replacés à 3%, il tombe à 5,6% ; laissés sur un compte non rémunéré, à 5,4%.
La sensibilité à la durée et au calendrier
Il dépend des dates autant que du gain. Dans l’exemple, une revente signée 3 mois plus tard, au même montant, le fait passer de 5,8% à 5,5%.
Une vente un an plus tard, sans loyer pendant cette année vacante, le ramène à 4,9%. Sur un projet sans revenu intermédiaire, chaque mois de retard pèse encore plus.
Des flux théoriques, des frais et des impôts
Un TRI publié repose souvent sur des flux théoriques.
Pour une société civile de placement immobilier, l’ASPIM retient le prix acquéreur à l’entrée, les revenus bruts distribués et la valeur de retrait à la sortie.
Ces distributions sont réputées versées le 31 décembre : le TRI de chaque investisseur diffère selon sa date d’entrée, ses frais et ses impôts.
Les frais pèsent directement : 10 000€ de frais d’acquisition en plus dans l’exemple le font passer de 5,8% à 4,7%.
La fiscalité change aussi le résultat net : en LMNP (location meublée), en assurance vie ou en direct, deux investisseurs n’obtiennent pas la même rentabilité sur le même bien.
L’effet de levier
L’effet de levier du crédit augmente la rentabilité de l’apport quand l’opération se passe bien, et la détruit quand elle se passe mal.
Dans l’exemple, avec un prêt in fine de 150 000€ à 3,5% et 50 000€ d’apport, le TRI de l’apport monte à 11,8%. Avec une revente à 180 000€, il devient négatif, à -3,0%.
Comment faire une analyse de sensibilité du TRI ?
Une analyse de sensibilité recalcule le TRI en changeant une hypothèse à la fois : valeur de sortie, loyers, horizon, frais.
Elle montre quelle variable du marché ou du projet menace l’opération.
| Hypothèse modifiée (exemple fictif) | TRI | Multiple |
|---|---|---|
| Scénario de base | 5,8% | 1,30x |
| Vente à 240 000€ | 7,4% | 1,40x |
| Vente à 200 000€, sans plus-value | 4,0% | 1,20x |
| Vente à 180 000€ | 2,1% | 1,10x |
| Loyers en baisse de 10% | 5,4% | 1,28x |
| Vente au bout de 7 ans, même montant | 5,2% | 1,38x |
| 10 000€ de frais d’acquisition en plus | 4,7% | 1,24x |
Calcul LandQuire sur l’exemple fictif, avant impôts et sans crédit.
Ici, le prix de sortie pèse plus que les loyers : 20 000€ de moins à la revente retirent 1,8 point de TRI, une baisse de 10% des loyers 0,4 point.
Avant d’investir, demandez-vous à quel prix de revente votre rendement interne tombe sous celui d’un placement garanti de même horizon.
Où rencontre-t-on le TRI en immobilier ?
Le TRI des SCPI
Les sociétés de gestion publient ce taux pour chaque fonds. Selon l’ASPIM, il est présenté sur les cinq dernières années, ou depuis la création pour une société plus jeune.
L’ASPIM recommande aussi de le publier sur 5, 10 et 15 ans dans le rapport annuel : le TRI sur 10 ans s’y lit, ou dans le bulletin d’information.
Selon la fiche de l’AMF sur l’information des SCPI, il permet d’évaluer la performance passée du placement.
Il intègre la hausse ou la baisse de valeur de la part et les dividendes de la période. L’AMF rappelle que les performances passées ne préjugent pas des performances futures.
Le taux de distribution, lui, ne mesure que les revenus annuels : 4,92% en moyenne en 2025, selon les indicateurs de performance 2025 de l’ASPIM, publiés le 19 mai 2026.
Le TRI des fonds de private equity
Les fonds de capital-investissement affichent leur performance en TRI. La première étude de l’AMF sur la performance des fonds non cotés montre des résultats très variables.
À fin 2023, le TRI médian des FIP était de -2,4% et celui des FCPI de -1,1%, contre 5% pour les FCPR ouverts aux rachats, dont l’historique reste court (AMF, janvier 2025).
Selon l’AMF, les fonds réservés aux professionnels font mieux, principalement grâce aux appels de capitaux progressifs : l’argent versé plus tard pèse moins dans le calcul.
Notre guide de l’investissement non coté compare la liquidité, les frais et les pertes possibles de ces fonds.
Le TRI cible des club deals
Les opérateurs de club deal immobilier annoncent souvent un TRI cible : une projection fondée sur des hypothèses de marché, de travaux et de calendrier, pas une promesse.
Demandez le multiple attendu, l’horizon retenu, les frais et le scénario défavorable : sans eux, un TRI cible ne se compare à rien.
Le TRI et la dette privée
En dette privée immobilière, la rentabilité se lit d’abord en taux d’intérêt ; le TRI sert à comparer un prêt remboursé en retard avec un placement en capital.
Comment lire le TRI d’une opération foncière ?
Sur un terrain, l’essentiel de la trésorerie arrive en général à la vente, sans loyer intermédiaire : le TRI devient alors très sensible au calendrier.
LandQuire, basée à Hollywood, en Floride, achète des terrains aux États-Unis, obtient les autorisations d’aménagement puis les revend à des promoteurs et constructeurs.
Les investisseurs choisissent leurs projets un à un, dans une société dédiée (LLC), avec un ticket minimum de 100 000 $.
Les distributions dépendent des ventes : l’essentiel est en général versé à la revente du terrain, mais un projet vendu par phases peut donner lieu à plusieurs versements.
Aucun calendrier n’est garanti.
Ce qui compte pour lire un TRI foncier :
- l’horizon : durée visée : environ 36 mois pour les levées en cours, sans garantie. Prévoyez 5 ans ou plus ;
- les frais : intégrés au budget de chaque projet, sans frais de gestion annuels, et détaillés dans les documents du projet ;
- la liquidité : il n’y a pas de rachat des parts par la société. Une cession reste possible avec l’accord du gérant, sous réserve des droits de première offre et de préemption ;
- la source du gain : la création de valeur par les autorisations, expliquée dans notre guide sur la plus-value d’un terrain.
Les résultats des opérations passées figurent sur nos projets fonciers vendus. Les performances passées ne préjugent pas des performances futures.
Les étapes pour souscrire sont sur la page comment investir avec LandQuire, et les risques de l’investissement foncier sur une page dédiée.
Le foncier américain reste une option parmi d’autres, pour une poche minoritaire du patrimoine.
Questions fréquentes
Qu’est-ce qu’un bon TRI en immobilier ?
Il n’existe pas de seuil universel. Pour évaluer un TRI, comparez-le à la rémunération d’un placement sans risque de même horizon, au danger de perte et à la liquidité.
Un TRI élevé sur un investissement bloqué longtemps n’est pas forcément plus rentable qu’un TRI plus bas sur un placement disponible.
Quelle différence entre TRI et TRI cible ?
Le TRI constaté se calcule sur des sommes réellement versées à l’investisseur, une fois l’opération terminée.
Le TRI cible, ou prévisionnel, repose sur des hypothèses : il peut ne jamais être atteint, et une perte en capital reste possible.
Le TRI est-il exprimé par an ?
Oui, en pourcentage par an, comme un taux d’intérêt.
C’est pourquoi la méthode de l’ASPIM exclut de présenter le TRI d’un fonds sur moins de douze mois : un gain de 2% en trois mois, annualisé, serait trompeur.
Que signifie un TRI négatif ?
Que l’investisseur a récupéré moins d’argent qu’il n’en a versé, en tenant compte de la date de chaque flux.
À 0%, il a seulement récupéré sa mise, sans gain.
Faut-il comparer un TRI brut ou net ?
Comparez des TRI nets de frais, toujours, et nets d’impôts si possible : la fiscalité dépend de votre situation et de l’enveloppe (location nue, LMNP, assurance vie).
Comparez aussi des résultats calculés sur le même horizon, à la même date de fin, avec ou sans crédit.
Peut-on comparer le TRI d’une SCPI et celui d’un club deal ?
Avec prudence. Celui d’une SCPI mesure le passé, sur une période de 5 ou 10 ans, d’un produit diversifié et revendable sous conditions.
Celui d’un club deal est souvent une cible, sur une seule opération, avec un capital bloqué jusqu’à la sortie.
Pour une petite part de votre patrimoine dans un actif réel, découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire.
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Les exemples chiffrés sont fictifs et ne décrivent aucun placement réel. Les performances passées ne préjugent pas des performances futures. Tout placement non coté comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.