Inversiones no cotizadas: ventajas, liquidez y riesgos

Una inversión no cotizada consiste en invertir dinero en un activo que no cotiza en bolsa: una empresa, una deuda privada, un inmueble o un terreno.
El potencial de rentabilidad puede ser elevado, pero el dinero queda inmovilizado durante varios años y se puede perder.
La AMF recomienda poder mantener inmovilizada esta cantidad durante al menos entre 8 y 10 años y destinarle solo una pequeña parte de su patrimonio.
A continuación se presentan las principales categorías del mercado no cotizado, sus perspectivas, su fiscalidad en 2026 y sus riesgos.
En resumen
- Una acción no cotizada «no se puede comprar ni vender en el mercado bursátil»; la AMF recomienda poder mantener el dinero inmovilizado durante un mínimo de entre 8 y 10 años (AMF).
- El capital riesgo francés recaudó 42 900 millones de euros e invirtió 36 400 millones de euros en 2025 (France Invest y Grant Thornton, marzo de 2026).
- Su TIR neta ha alcanzado el 11,3 % anual desde el inicio y el 12,4 % en los últimos 10 años, a finales de 2024 (France Invest y EY, julio de 2025). Se trata de resultados históricos.
- Los fondos FIP y FCPI destinados al público general registran unas TIR medias del -2,4 % y del -1,1 % (fondos activos a finales de 2023) y unas comisiones del 3,5 % y del 3,2 % anual (AMF, enero de 2025).
- La desgravación fiscal por fondos de capital de riesgo (FCPI) se suprime para las suscripciones realizadas a partir del 21 de febrero de 2026, salvo en el caso de las empresas jóvenes e innovadoras: el 30 % de las aportaciones (BOFiP, agosto de 2026).
- En LandQuire, se puede invertir en el sector inmobiliario estadounidense no cotizado a partir de 100 000 dólares por proyecto, en una estructura prevista para 5 años, prorrogable por un año.
¿Qué es una inversión no cotizada?
El mercado no cotizado agrupa todos los activos que no se negocian en los mercados financieros. También se habla de mercados privados.
Su precio no se muestra de forma continua: se negocia entre un comprador y un vendedor, o lo estima una sociedad gestora.
Según la ficha de la AMF sobre las acciones no cotizadas, estos valores son emitidos principalmente por pequeñas y medianas empresas que buscan financiación.
El accionista conserva los mismos derechos que en una sociedad que cotiza en bolsa: derecho de voto en la junta general y derecho a los dividendos.
Invertir en estos valores puede responder a varios objetivos, añade la AMF: apoyar a una empresa que conoces o apostar por su potencial de crecimiento.
Los mercados privados, que durante mucho tiempo estuvieron reservados a los inversores institucionales (compañías de seguros, fondos de pensiones), se están abriendo a los particulares a través de fondos, plataformas y sociedades de proyectos.
¿Cuáles son las principales familias del mercado no cotizado?
Se distinguen cuatro grandes categorías, en función de en qué se invierte tu dinero.
El capital riesgo (private equity)
El capital riesgo consiste en adquirir participaciones en empresas que no cotizan en bolsa, con el fin de hacerlas crecer y, posteriormente, revender esas participaciones.
Las estrategias de capital riesgo siguen el ciclo de vida de la empresa:
- El capital riesgo financia a empresas en fase de puesta en marcha, con menos de 5 años de antigüedad según la AMF;
- el capital de desarrollo acompaña el crecimiento de una empresa rentable;
- el capital de transmisión financia la adquisición de una empresa, a menudo mediante un préstamo (LBO);
- El capital de reestructuración adquiere empresas en dificultades.
La deuda privada
Estas estrategias conceden préstamos directamente a empresas o financian infraestructuras, sin recurrir a la emisión de bonos cotizados.
El inversor obtiene intereses en lugar de una plusvalía.
El sector inmobiliario no cotizado
Esta familia incluye la SCPI, que te convierte en copropietario de un parque inmobiliario de inmuebles alquilados.
También incluye el «club deal» inmobiliario, en el que un pequeño grupo de inversores financia una única operación.
La financiación colectiva inmobiliaria consiste en conceder un préstamo a un promotor a corto plazo, a cambio de un interés previamente fijado.
Por el contrario, un REIT es una sociedad inmobiliaria estadounidense que, en la mayoría de los casos, cotiza en bolsa: no se trata de una sociedad no cotizada.
Los terrenos y los activos inmobiliarios
Terrenos, bosques, tierras agrícolas: estos activos reales no siempre generan ingresos, pero su valor puede aumentar con el uso.
Los terrenos estadounidenses que LandQuire compra, tramita los permisos y luego revende pertenecen a esta familia.
Todas estas familias se enmarcan enla inversión alternativa, al igual que las materias primas.
¿Cómo invertir en empresas que no cotizan en bolsa?
Hay tres opciones, con billetes muy diferentes.
- En directo. Adquieres títulos de una empresa emergente directamente de la propia empresa, de un socio o de una plataforma de financiación colectiva regulada, a través de una cuenta de valores o un PEA abierto en tus intermediarios financieros.
- A través de un fondo. Un FCPR invierte al menos el 50 % de su patrimonio en valores no cotizados; un FCPI o un FIP, al menos el 60 % en empresas innovadoras o pymes regionales, según la AMF.
- A través de una sociedad de proyecto. Te conviertes en socio de una entidad que posee un único activo (edificio, terreno), como en un «club deal».
Desde la revisión del Reglamento europeo ELTIF 2, que entrará en vigor el 10 de enero de 2024, los fondos europeos de inversión a largo plazo son más accesibles para los particulares.
Deben invertir al menos el 55 % de su patrimonio en activos a largo plazo, según precisa la AMF.
A principios de diciembre de 2025, Francia contaba con 70 ELTIF, de los cuales 46 estaban abiertos a particulares, según el informe de prioridades para 2026 de la AMF.
Algunos contratos de seguro de vida multisoporte también ofrecen fondos no cotizados, en particular fondos inmobiliarios, en unidades de cuenta.
El PEA-PME admite valores de pequeñas y medianas empresas y de empresas de tamaño intermedio, con un límite máximo de aportaciones de 225 000 €, según service-public.fr.
¿Cuáles son las ventajas de una inversión no cotizada?
El principal atractivo es la perspectiva de obtener grandes beneficios a largo plazo.
Segúnel estudio de France Invest y EY sobre la rentabilidad neta, el capital riesgo francés registra una TIR neta del 12,4 % anual a lo largo de un periodo de 10 años hasta finales de 2024.
En la comparación con los mercados cotizados que figura en el mismo estudio, se observa un rendimiento del 12,7 % anual durante 10 años, frente al 8,9 % del CAC 40.
Los fondos creados desde 2008 y que se han liquidado por completo han generado una rentabilidad 1,78 veces superior a la inversión inicial de sus inversores.
Estas medias ocultan grandes diferencias entre las mejores sociedades de capital riesgo y el resto: la elección del equipo de gestión y sus estrategias es más importante que la clase de activos.
Otras ventajas:
- la diversificación: el valor no sigue las fluctuaciones diarias de los mercados, y la AMF señala que su volatilidad suele ser menor que la de las acciones cotizadas;
- el acceso a la economía real: oportunidades que no cotizan en bolsa, como las empresas emergentes, las infraestructuras, los inmuebles o los terrenos;
- un papel de accionista activo: el gestor acompaña a la empresa o al proyecto hasta su reventa;
- un régimen fiscal que ofrece incentivos para determinados fondos, que se detalla más adelante.
El mercado es muy amplio: en 2025, los equipos franceses recaudaron 42.900 millones de euros e invirtieron 36.400 millones de euros en 2.904 empresas y proyectos de infraestructura.
Así lo indica el informe de actividad de 2025 de France Invest y Grant Thornton.
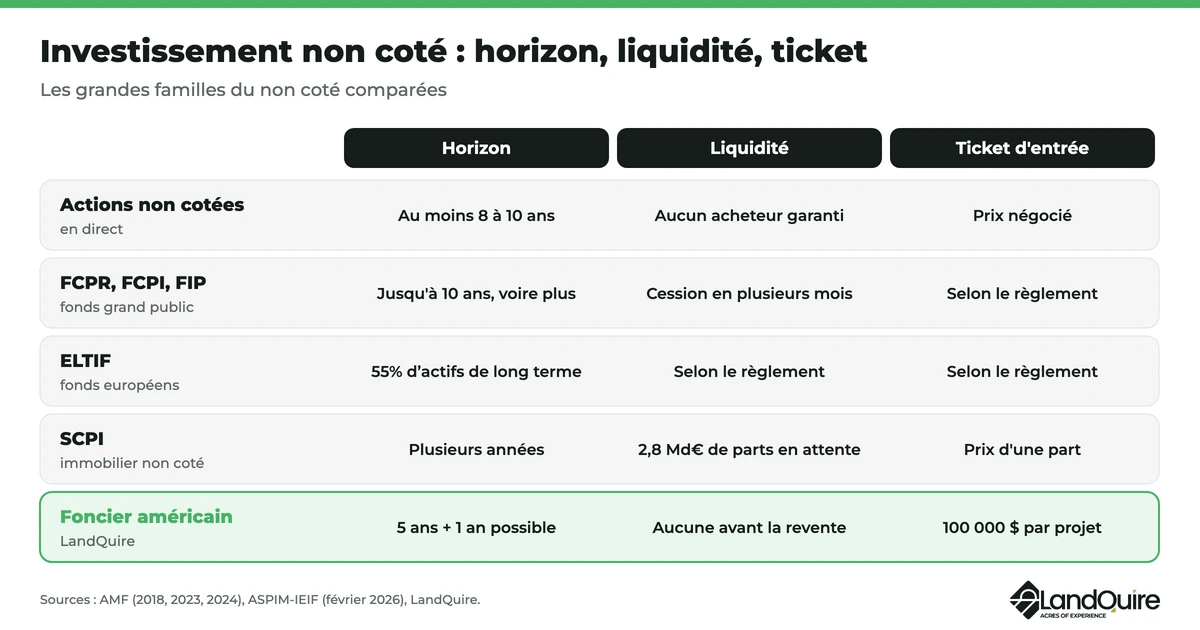
¿Qué nivel de liquidez y qué horizonte de inversión hay que prever?
La salida supone un coste. Sin un mercado regulado, no hay garantía de encontrar un comprador, y el precio de reventa es difícil de evaluar, recuerda la AMF.
En un fondo, las participaciones «no son negociables, por lo que su venta requiere varios meses», según la ficha de la AMF sobre los FCPR, FCPI y FIP.
Un fondo puede tener una duración de hasta 10 años, o incluso más.
El sector inmobiliario no cotizado no es una excepción. A finales de 2025, había 2.800 millones de euros en participaciones de SCPI a la espera de un comprador, lo que supone el 3,1 % de la capitalización del mercado.
Así lo pone de manifiesto el informe de 2025 de la ASPIM y el IEIF, que señala una tasa de distribución media del 4,91 % en ese mismo año.
| Familia | Horizonte típico | Liquidez | Entrada |
|---|---|---|---|
| Acciones no cotizadas en tiempo real | Al menos entre 8 y 10 años | No hay garantía de encontrar un comprador | Precio negociado con el vendedor |
| Fondos de capital riesgo dirigidos al público general | Hasta 10 años, o incluso más; un mínimo de 5 años para beneficiarse de la ventaja fiscal | Cesión de varios meses, sin posibilidad de salida antes del vencimiento previsto | Establecido en el reglamento del fondo |
| ELTIF | Varios años | Según el reglamento del fondo | Establecido en el reglamento del fondo |
| SCPI | Varios años | Reventa sin garantía de plazo: 2.800 millones de euros en participaciones pendientes a finales de 2025 | El precio de una participación |
| Inmobiliario estadounidense no cotizado (LandQuire) | Estructura prevista para 5 años, prorrogable por un año | Ninguna antes de la reventa del terreno | 100 000 dólares por proyecto |
Fuentes: AMF (2018, 2023, 2024), ASPIM-IEIF (febrero de 2026), LandQuire.
¿Cuáles son los riesgos de una inversión no cotizada?
El primer riesgo es la pérdida de capital: la AMF recuerda que puedes perder la totalidad o parte de la cantidad invertida, ya que el valor depende de empresas más jóvenes y más frágiles.
La quiebra de una participación en cartera puede acarrear pérdidas significativas, añade el regulador.
Otros riesgos de estas inversiones:
- la falta de liquidez: el dinero queda inmovilizado hasta la reventa del activo o la liquidación del fondo;
- la valoración: al no cotizar en bolsa, el valor que se muestra es una estimación, y una salida anticipada suele realizarse con un descuento;
- las comisiones: según la AMF, los FIP y los FCPI cobran un 3,5 % y un 3,2 % al año, respectivamente, mientras que los demás fondos destinados al público general cobran entre un 2,4 % y un 2,7 %;
- la dispersión de los resultados: a finales de 2023, las TIR medianas de los FIP (-2,4 %) y de los FCPI (-1,1 %) eran negativas;
- el tipo de cambio, para un activo en dólares que posea un inversor en euros;
- el fraude: comprueba que el intermediario figure en las listas blancas de la AMF antes de firmar.
Estas cifras proceden del primer estudio de la AMF sobre el rendimiento de los fondos de activos financieros no cotizados, publicado en enero de 2025.
El regulador destaca en él «el carácter arriesgado de las inversiones en fondos que invierten en activos no cotizados».
¿Qué régimen fiscal se aplicará a las empresas no cotizadas en 2026?
Depende del presupuesto y del vehículo. Para un residente fiscal en Francia:
- En tiempo real, en una cuenta de valores: los dividendos y las plusvalías están sujetos a una retención única del 31,4 %, de la cual el 18,6 % corresponde a cotizaciones sociales en 2026.
- FCPR «fiscal »: las distribuciones y las plusvalías están exentas del impuesto sobre la renta si se conservan las participaciones durante 5 años y se reinvierten las cantidades distribuidas; las cotizaciones sociales siguen siendo exigibles.
- FIP: se suprime la desgravación fiscal para las suscripciones realizadas a partir del 16 de febrero de 2025, salvo en el caso de los FIP que inviertan en Córcega o en los territorios de ultramar (30 % de las aportaciones).
- FCPI: la reducción se ha suprimido desde el 21 de febrero de 2026, salvo en el caso de los FCPI que invierten en empresas jóvenes e innovadoras (JEI).
- PEA y PEA-PME: al cabo de 5 años, las plusvalías están exentas del impuesto sobre la renta, pero los rendimientos de los valores no cotizados que se mantengan en el plan siguen estando sujetos a tributación.
Estas normas figuran en la doctrina fiscal sobre la desgravación fiscal de los fondos FCPI y FIP, actualizada el 27 de agosto de 2026.
En el caso de un FCPI que invierta en JEI, la reducción alcanza el 30 % de las aportaciones, con un límite de 75 000 € al año para una persona sola y de 150 000 € para una pareja casada o en unión civil.
Las participaciones deben conservarse hasta el 31 de diciembre del quinto año siguiente a la suscripción.
Un directivo que venda su empresa tras haberla incorporado a un holding también puede reinvertir una parte del importe obtenido en fondos de capital riesgo.
Es una de las reinversiones permitidas porla aportación-cesión 150-0 B ter.
Ejemplo con cifras: 10 000 € en un fondo de inversión en capital riesgo (FCPI) invertido en empresas jóvenes innovadoras (JEI)
| Etapa | Cálculo | Importe |
|---|---|---|
| Suscripción en 2026 (persona sola) | – | 10 000€ |
| Desgravación fiscal sobre la renta de 2026 | 10 000 × 30 % | -3 000 € de impuestos |
| Coste neto de la inversión | 10 000 – 3 000 | 7 000€ |
| Plazo de conservación exigido | Hasta el 31 de diciembre de 2031 | Más de 5 años |
| Costes a lo largo de 8 años, orden de magnitud | 10 000 × 3,2 % × 8 | 2 560€ |
La desgravación fiscal está garantizada, pero el rendimiento del fondo no lo está: una caída del 30 % en el valor de las participaciones anularía la ventaja fiscal.
Las comisiones se calculan aquí sobre el importe suscrito, aplicando el tipo medio registrado por la AMF para los FCPI. Consulte el documento de información clave de cada fondo.
El sector inmobiliario estadounidense, un ejemplo de inversión no cotizada
LandQuire, fundada en 2021 por Romain Daniellou y Thibaut Guéant, compra terrenos en las afueras de ciudades estadounidenses en expansión.
El equipo identifica sus oportunidades de inversión analizando los 3.143 condados estadounidenses mediante un algoritmo que tiene en cuenta más de 120 criterios.
Obtiene las licencias urbanísticas y, a continuación, revende los terrenos a promotores inmobiliarios. LandQuire ha llevado a cabo 50 proyectos, de los cuales 37 se han vendido: consulta nuestros proyectos inmobiliarios vendidos.
Cada terreno está a cargo de una sociedad dedicada al proyecto, que LandQuire gestiona de principio a fin: adquisición, autorizaciones, reventa y gestión jurídica y financiera.
La subvención asciende a 100 000 dólares por proyecto. Los gastos se incluyen en el presupuesto del proyecto, sin comisiones de gestión anuales.
La estructura tiene una duración prevista de 5 años, prorrogable por un año. Cada año, el inversor recibe un formulario K-1; su gestión fiscal se confía a un contable público independiente (CPA).
Las ofertas recientes se dirigen a personas no residentes en Estados Unidos al amparo de la Regulación S.
Estas ofertas no son ni ELTIF ni fondos autorizados por la AMF.
Se asume la falta de liquidez: el dinero permanece invertido hasta la reventa del terreno.
El proyecto está expuesto a la fluctuación del dólar, a retrasos o al denegación de autorizaciones, y conlleva un riesgo de pérdida.
Esta inversión se concibe como una parte de diversificación minoritaria, junto a otros instrumentos más líquidos.
Nuestra guía para invertir en el sector inmobiliario sin gestión compara todas las alternativas.
¿Qué peso debe tener el mercado no cotizado en una cartera?
La AMF establece tres reglas: mantener unos ahorros de emergencia, invertir solo una pequeña parte del patrimonio financiero y prestar atención a las comisiones.
Comprueba también que esta inversión se ajuste a tus objetivos de ahorro y al nivel de riesgo que estás dispuesto a asumir.
Con 100 000 € o más, los valores no cotizados ocupan el tercer lugar, después de la reserva disponible y los instrumentos cotizados: consulta nuestras recomendaciones para invertir 100 000 euros.
Distribuye tus inversiones no cotizadas entre varias categorías, estrategias, gestores y años de suscripción.
Esta diversificación evita la dependencia de un único proyecto.
Nuestra guía sobre en qué invertir sitúa a las empresas no cotizadas entre las demás opciones de inversión.
Preguntas frecuentes
¿Qué es una inversión no cotizada?
Se trata de una inversión en un activo que no cotiza en bolsa: una empresa, deuda privada, un inmueble o un terreno.
Su precio se negocia de común acuerdo o lo estima un gestor, y el dinero queda inmovilizado durante varios años.
¿Cuál es la diferencia entre cotizado y no cotizado?
Una acción que cotiza en bolsa se compra y se vende todos los días de cotización, a un precio público.
Una acción no cotizada solo se puede vender a un comprador con el que se llegue a un acuerdo de forma privada, sin garantía de plazo ni de precio.
¿Cuál es la rentabilidad del capital riesgo?
Según France Invest y EY, el capital riesgo francés registra una TIR neta del 11,3 % anual desde sus inicios y del 12,4 % en los últimos 10 años, a finales de 2024.
Se trata de medias históricas: la AMF señala que las tasas internas de rentabilidad (TIR) medianas de los FIP y los FCPI destinados al público en general son negativas.
¿Durante cuánto tiempo queda bloqueado el dinero?
La AMF recomienda poder mantener inmovilizada la cantidad durante al menos entre 8 y 10 años en acciones no cotizadas.
La vida útil de un fondo de capital riesgo puede superar los 10 años.
¿Cuáles son los riesgos de los valores no cotizados?
La pérdida de capital, la falta de liquidez, la dificultad para determinar su valor, los elevados gastos y, en el caso de un activo extranjero, el tipo de cambio.
La AMF recomienda destinar a ello solo una pequeña parte de su patrimonio financiero.
¿Se podrán seguir obteniendo desgravaciones fiscales con un FCPI o un FIP en 2026?
Sí, en casos concretos. Los fondos de inversión en empresas innovadoras (FCPI) que invierten en empresas jóvenes innovadoras (JEI) dan derecho a una reducción del 30 %, con un límite de 75 000 € en aportaciones anuales para una persona sola.
Los FIP de Córcega y de los territorios de ultramar también ofrecen un 30 %; los demás FIP y FCPI ya no dan derecho a ello.
¿Qué es un ELTIF?
Un fondo de inversión europeo a largo plazo que invierte al menos el 55 % de su patrimonio en activos a largo plazo, según la AMF.
En enero de 2024 se flexibilizaron sus condiciones para abrirlo a los particulares.
¿Es una SCPI una inversión no cotizada?
Sí. Sus acciones no cotizan en bolsa y se revenden sin garantía de plazo.
A finales de 2025, había 2.800 millones de euros en participaciones de SCPI pendientes de retirada, según la ASPIM y el IEIF.
¿Buscas un activo real no cotizado, gestionado por una sociedad de proyectos, para diversificar tu patrimonio?
Descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire para saber si alguna de ellas se ajusta a tu situación.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado.
Las normas fiscales mencionadas son las vigentes en la fecha de actualización. Los resultados anteriores no garantizan los resultados futuros.
Cualquier inversión no cotizada conlleva un riesgo de pérdida y mantiene tu dinero inmovilizado durante varios años.