¿En qué invertir en 2026 con 100 000 € o más?
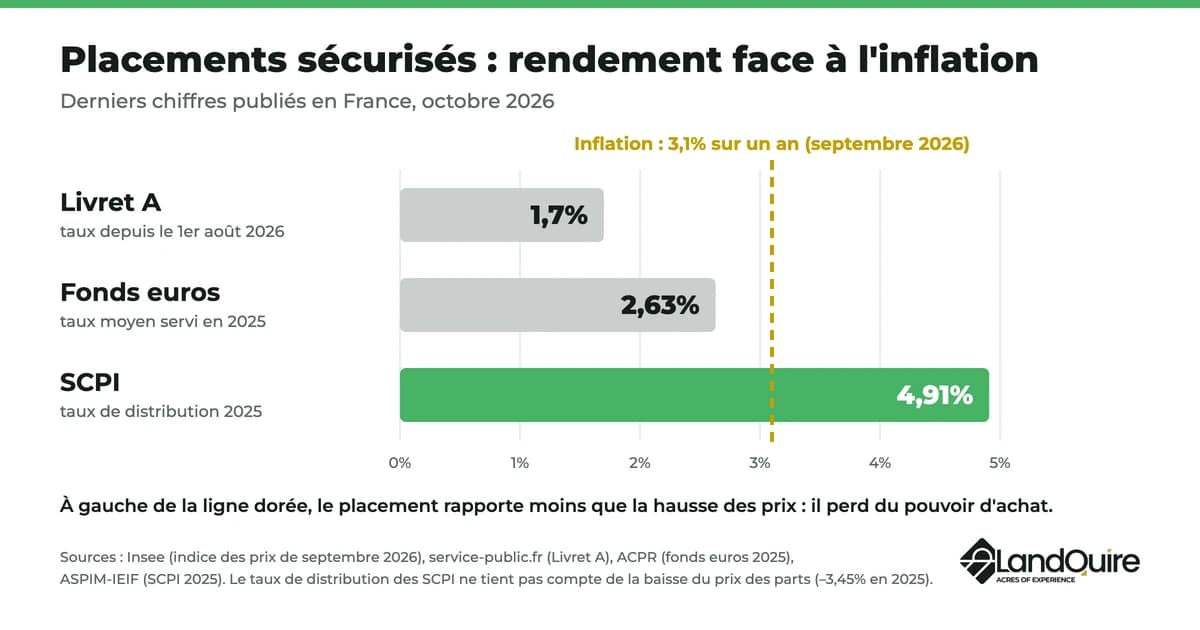
Con 100 000 € o más para invertir, la cuestión ya no es encontrar el mejor producto, sino construir una cartera equilibrada: una reserva de seguridad, un motor de crecimiento en bolsa, una parte en el sector inmobiliario y un componente de diversificación. En 2026, también hay que superar la inflación: los precios subieron un 3,1 % interanual en septiembre, mientras que la libreta de ahorro «Livret A» ofrece un rendimiento del 1,7 %. Esta guía explica en qué invertir tu dinero en 2026: compara las opciones de inversión disponibles, sus rendimientos recientes, sus riesgos y su fiscalidad, y ofrece ejemplos de distribución en función de tu perfil de inversor.
En resumen
- Los precios al consumo aumentaron un 3,1 % interanual en septiembre de 2026 (INSEE, octubre de 2026): una inversión que genera menos rendimiento supone una pérdida de poder adquisitivo.
- La libreta A ofrece un rendimiento del 1,7 %, con un límite máximo de 22 950 €.
- Los fondos en euros de los seguros de vida ofrecieron una rentabilidad media del 2,63 % en 2025 (ACPR).
- Las SCPI repartieron un 4,91 % en 2025, pero el precio de sus participaciones retrocedió un 3,45 % de media (ASPIM).
- Desde el 1 de enero de 2026, el impuesto único a tanto alzado (PFU) es del 31,4 % sobre la gran mayoría de los productos financieros.
- A partir de los 100 000 €, los límites máximos de las libretas de ahorro y del PEA (150 000 € en aportaciones) se alcanzan rápidamente: los seguros de vida, las cuentas de valores ordinarias, los inmuebles y los activos reales toman el relevo.
¿En qué invertir en 2026? Las cuatro preguntas que hay que plantearse
No existe una inversión universal ideal. Cada uno de tus proyectos (compra de una vivienda, estudios de los hijos, jubilación) tiene su propio horizonte temporal, y la inversión adecuada depende de tu horizonte de inversión, de tu objetivo, de tu tolerancia al riesgo y de tu situación fiscal. Estos cuatro criterios determinan la estrategia de inversión, mucho antes de la elección de los instrumentos.
| Criterio | Una pregunta que hay que plantearse | Ejemplo |
|---|---|---|
| Horizonte de inversión | ¿Cuándo vas a necesitar ese dinero? | 2 años, 8 años, 15 años |
| Objetivo | ¿Buscas ingresos, crecimiento, protección o la transmisión de tu patrimonio? | Complementar la pensión, dejar un legado a los hijos |
| Tolerancia al riesgo | ¿Qué caída temporal podrías soportar sin vender? | -10 %, -20 %, -30 % |
| Fiscalidad | ¿Qué límite se ajusta a tu tramo impositivo? | Seguro de vida, PEA, cuenta de valores ordinaria (CTO), PER |
Antes de invertir, mantén unos ahorros de emergencia: varios meses de gastos en libretas bancarias a las que puedas acceder en cualquier momento. Los ahorros sirven para hacer frente a imprevistos; la inversión conlleva un riesgo de pérdida de capital a cambio de una expectativa de rentabilidad más elevada, a lo largo de varios años. A continuación, tu estrategia consiste en distribuir la cartera entre varias clases de activos.
Por qué 100 000 € cambian la forma de invertir
A partir de esa cantidad, invertir el dinero se convierte en una cuestión de patrimonio, y ya no solo de ahorro.
- Los límites máximos se alcanzan rápidamente. La cuenta «Livret A» tiene un límite máximo de 22 950 € y el plan de ahorro para la jubilación (PEA), de 150 000 € en aportaciones, según service-public.fr. El resto del dinero se invierte en seguros de vida, cuentas de valores ordinarias, inmuebles o inversiones no cotizadas.
- La fiscalidad tiene un mayor peso. De cada 10 000 € de ganancias gravadas al tipo único del 31,4 %, 3 140 € se destinan a impuestos y cotizaciones sociales: la elección del plan de ahorro es tan importante como la de la inversión. El PER también permite deducir las aportaciones de la base imponible, dentro de un límite máximo.
- Entra en juego la transmisión. En los seguros de vida, cada beneficiario recibe hasta 152 500 € sin retenciones por las primas pagadas antes de los 70 años.
- Se abren nuevas oportunidades de inversión. Capital riesgo, operaciones de club y activos inmobiliarios: estos activos suelen requerir inversiones de varias decenas de miles de euros.
- El riesgo de concentración aumenta. Un patrimonio que se basa principalmente en el sector inmobiliario en Francia depende de un único mercado y de una única divisa. Para diversificar el patrimonio, es necesario repartir las inversiones entre diferentes clases de activos, países y divisas.
Para conocer el desglose detallado de esta cantidad, consulta nuestra guía sobre cómo invertir 100 000 euros.
Inversiones seguras: libretas de ahorro, fondos en euros, cuentas a plazo fijo
Estos instrumentos protegen el capital, pero su rentabilidad apenas cubre la inflación.
- Libretas reguladas (Livret A, LDDS, LEP): productos de ahorro disponibles en cualquier momento y exentos de impuestos. La Livret A ofrece una rentabilidad del 1,7 % desde el 1 de agosto de 2026, según la ficha oficial de service-public.fr.
- Fondos en euros de los seguros de vida: el capital está garantizado por la aseguradora. La tasa media aplicada en 2025 es del 2,63 % para los contratos individuales, cifra que se mantiene estable con respecto a 2024, según el informe de la ACPR sobre la revalorización de los contratos de seguro de vida. Esta rentabilidad se entiende neta de gastos de gestión y antes de las cotizaciones sociales.
- Cuentas a plazo y fondos monetarios: un tipo de interés conocido de antemano o similar a los tipos a corto plazo, para una cantidad cuya fecha de utilización se conoce.
Con una inflación interanual del 3,1 % en septiembre de 2026, segúnel índice de precios al consumo del INSEE, la rentabilidad real de estas inversiones es nula o negativa. Sirven como reserva, no como motor de rentabilidad.
Invertir en bolsa: acciones, ETF y bonos
Los mercados financieros permiten acceder al crecimiento de las empresas, con liquidez diaria. Invertir en bolsa es el motor a largo plazo de una cartera, pero también su parte más volátil.
- Las acciones permiten poseer una participación en empresas que cotizan en bolsa, como LVMH o Nvidia. Estos ejemplos no constituyen recomendaciones: una sola acción puede perder gran parte de su valor.
- Los ETF (fondos cotizados que replican índices) replican un índice completo, como el MSCI World, el S&P 500 o el CAC 40. Ofrecen una diversificación inmediata con comisiones de gestión reducidas.
- Los bonos pagan un cupón y reembolsan el capital al vencimiento, salvo en caso de impago por parte del emisor. Los bonos de alto rendimiento (high yield) ofrecen una rentabilidad mayor porque el emisor es más vulnerable.
Estas inversiones se distribuyen en cuatro partidas:
| Sobre | Ventaja | Límite |
|---|---|---|
| Plan de acciones PEA | Tras 5 años, ganancias exentas del impuesto sobre la renta (se deben pagar las cotizaciones sociales) | 150 000 € en aportaciones, acciones europeas y ETF admisibles |
| Cuenta de valores ordinaria (CTO) | Sin límites máximos, acceso a todos los mercados mundiales | Ganancias sujetas al tipo impositivo único (PFU) del 31,4 % |
| Seguro de vida (unidades de cuenta) | Desgravación sobre las plusvalías tras 8 años, régimen de transmisión | Gastos del contrato, selección limitada de soportes |
| PER | Aportaciones deducibles de la base imponible, dentro de un límite máximo | Ahorros bloqueados hasta la jubilación, salvo en caso de desbloqueo anticipado |
Con 100 000 €, una inversión única conlleva el riesgo de entrar en el mercado en el momento de máximo. El DCA (inversión programada) consiste en invertir la misma cantidad cada mes, por ejemplo, durante 12 meses, para suavizar el precio de entrada. Tal y como recuerda la AMF, los resultados pasados no garantizan los resultados futuros.
Invertir en el sector inmobiliario: alquiler, SCPI, OPCI, SIIC
Los inmuebles son un activo tangible que puede convertirse en una fuente de ingresos regulares. Existen varias formas de invertir en el sector inmobiliario:
- El mercado inmobiliario de alquiler directo: la compra de una vivienda para alquilar permite recurrir a un crédito, pero requiere tiempo (obras, inquilinos, gestión). La rentabilidad se calcula una vez deducidos los gastos, el impuesto sobre bienes inmuebles, el periodo de desocupación y los impuestos (renta inmobiliaria o alquiler amueblado LMNP).
- Las SCPI (inversiones inmobiliarias en papel): se adquieren participaciones en un parque de oficinas, locales comerciales o viviendas gestionado por una sociedad gestora. Según el balance de 2025 de la ASPIM y el IEIF, la tasa de distribución media alcanzó el 4,91 % en 2025, pero el precio medio por participación retrocedió un 3,45 %: la rentabilidad global se sitúa en el +1,46 %.
- Los OPCI y las SIIC: los OPCI combinan activos inmobiliarios y financieros; las SIIC son sociedades inmobiliarias que cotizan en bolsa, el equivalente francés de los REIT estadounidenses.
Si quieres invertir en el sector inmobiliario sin tener que gestionar inquilinos, compara las opciones para invertir en inmuebles sin gestión.
Inversiones alternativas: capital riesgo, financiación colectiva, materias primas, criptomonedas
Las inversiones alternativas no dependen directamente de la bolsa ni de los mercados de renta fija. Mejoran la diversificación de una cartera, a costa de una baja liquidez y de unos riesgos elevados.
- Capital riesgo: invertir en empresas que no cotizan en bolsa, a través de fondos (FCPR, FCPI, FIP) o de seguros de vida. El capital queda inmovilizado durante varios años.
- Crowdfunding inmobiliario (financiación participativa): conceder un préstamo a un promotor, normalmente por un plazo de entre 1 y 3 años, a cambio de un tipo de interés fijado para cada proyecto. En algunos proyectos se producen retrasos y impagos: consulta nuestra guía sobre el crowdfunding inmobiliario.
- Club deal inmobiliario: asociarse con varios inversores para financiar una operación concreta, con aportaciones más elevadas. Funcionamiento y riesgos en nuestro artículo sobre el club deal inmobiliario.
- Materias primas y oro: valor refugio en tiempos de crisis, sin generar ingresos.
- Criptomonedas (BTC, ETH): muy volátiles. Recomendadas solo para una pequeña parte del patrimonio, en una plataforma autorizada por la AMF.
Si quieres saber más, nuestra guía sobreinversiones alternativas presenta cada clase de activos.
Invertir en el mercado inmobiliario estadounidense: diversificar en dólares con un activo real
La inversión inmobiliaria en Estados Unidos consiste en comprar terrenos sin urbanizar en ese país, obtener las autorizaciones urbanísticas (el «land entitlement») y, a continuación, revender los terrenos aptos para la construcción a promotores. La ganancia proviene de la plusvalía obtenida en la reventa, no de un alquiler.
Esta inversión responde a tres necesidades de un patrimonio considerable:
- Otra característica: el activo está denominado en dólares, lo que permite diversificar un patrimonio en euros, con un riesgo de tipo de cambio en ambos sentidos.
- Un activo real: la tierra agrícola estadounidense tendrá un valor medio de 4.500 dólares por acre en 2026, lo que supone un aumento del 3,4 % respecto al año anterior, según el informe «Land Values» del Departamento de Agricultura de Estados Unidos (USDA).
- Sin gestión de alquileres: ni inquilinos, ni obras, ni construcción.
Por otro lado, el terreno no es una fuente de ingresos recurrentes, el capital queda inmovilizado hasta su reventa y no hay garantías: el terreno puede venderse por menos dinero o más tarde de lo previsto.
LandQuire es una empresa estadounidense con sede en Miami, fundada en 2021 por Romain Daniellou y Thibaut Guéant, que presta asesoramiento a inversores francófonos. La inversión mínima es de 100 000 USD por proyecto, y la sociedad del proyecto tiene una duración prevista de cinco años, prorrogable por un año. LandQuire gestiona la operación de principio a fin: búsqueda del terreno, adquisición, tramitación de permisos, reventa y gestión jurídica y financiera de la sociedad del proyecto.
Con este título, los inmuebles en Estados Unidos se consideran más bien una parte minoritaria de un patrimonio financiero de varios cientos de miles de euros. Nuestra guía deinversión inmobiliaria en Estados Unidos detalla los precios, los pasos a seguir y la fiscalidad, y las operaciones en curso se presentan en la página de ofertas inmobiliarias disponibles en Estados Unidos.
Tabla comparativa de inversiones en 2026
| Inversión | Rendimiento de referencia | Riesgo | Liquidez | Horizonte recomendado | Fiscalidad general |
|---|---|---|---|---|---|
| Libreta A | 1,7 % desde el 1 de agosto de 2026 | Muy bajo | Inmediata | A corto plazo | Exento |
| Fondos en euros (seguro de vida) | 2,63 % en 2025 | Bajo | Buena | De 2 a 8 años | Marco del seguro de vida |
| ETF de acciones | Variable, sin garantía | Alto | Elevada | A partir de 8 años | PEA o PFU del 31,4 % |
| Obligaciones | Cupón fijado en el momento de la emisión | De bajo a alto | Media | De 3 a 10 años | PFU del 31,4 % |
| SCPI | 4,91 % repartido en 2025, precio por participación: -3,45 % | Medio | Bajo | A partir de 8 años | Ingresos inmobiliarios o seguro de vida |
| Inmobiliaria de alquiler | Según el inmueble, una vez deducidos los gastos | Medio | Bajo | 10 años o más | Ingresos inmobiliarios o LMNP |
| Capital riesgo | Sin garantía | Muy alto | Muy bajo | A largo plazo | PFU, PEA-PME o seguro de vida |
| Financiación colectiva inmobiliaria | Tasa anunciada por proyecto | Alto | Nula antes del vencimiento | De 1 a 3 años | PFU del 31,4 % |
| Mercado inmobiliario estadounidense | Plusvalía en la reventa, sin garantía | Alto | Muy bajo | Contrato por proyecto de 5 años (con posibilidad de prórroga de 1 año) en LandQuire | Francia y Estados Unidos |
| Oro y materias primas | Sin ingresos, precio variable | Alto | Invertir a través de un ETF | A largo plazo | Según el soporte |
| Criptomonedas | Muy variable | Muy alto | Elevada | Especulativo | Regulación de los activos digitales |
Fuentes: service-public.fr (agosto de 2026; PFU 2026), ACPR (fondos en euros 2025), ASPIM-IEIF (inversiones inmobiliarias 2025).
¿Cómo distribuir una inversión de 100 000 € o más? 3 ejemplos de distribución
Estas distribuciones son ejemplos ilustrativos, no consejos personalizados: cada perfil corresponde a una estrategia diferente. Clasifican las inversiones en tres categorías: seguridad (libretas de ahorro, fondos en euros, fondos monetarios), rentabilidad moderada (unidades de cuenta diversificadas, SCPI, bonos) y rendimiento (acciones, capital riesgo, inmobiliario, activos alternativos).
| Perfil | Seguridad | Rendimiento moderado | Rendimiento | Ejemplo para 100 000 € |
|---|---|---|---|---|
| Prudente | 60% | 30% | 10% | 60 000 € en activos seguros, 30 000 € en seguros de vida e inversiones inmobiliarias, 10 000 € en ETF |
| Equilibrado | 35% | 40% | 25% | 35 000 € en activos seguros, 40 000 € en instrumentos intermedios y 25 000 € en acciones y activos alternativos |
| Dinámico | 15% | 35% | 50% | 15 000 € de reserva, 35 000 € en SCPI y bonos, 50 000 € en acciones, capital riesgo y activos reales |
El horizonte temporal también influye en la distribución. Si necesitas ese dinero dentro de dos años, opta por las libretas de ahorro (dentro de sus límites máximos), una cuenta a plazo fijo o un fondo monetario. Si el horizonte supera los 10 años, un ejemplo de cartera: 20 000 € de reserva, 50 000 € en ETF mundiales integrados en un plan de acciones o un seguro de vida, 20 000 € en SCPI y 10 000 € en inversiones alternativas.
A partir de 300 000 €, la proporción de activos ilíquidos puede aumentar, y la transmisión se convierte en un tema aparte. Un patrimonio inmobiliario neto imponible superior a 1 300 000 € está sujeto al impuesto sobre el patrimonio inmobiliario (IFI).
¿En qué sectores invertir en 2026?
Más allá de las clases de activos, hay determinados sectores que atraen una parte importante del capital:
- Tecnología e inteligencia artificial: semiconductores, centros de datos, ciberseguridad.
- Salud y biotecnologías: envejecimiento de la población, innovación terapéutica.
- Energía: energía nuclear, energías renovables, redes eléctricas, materias primas críticas.
- Defensa: aumento de los presupuestos militares en Europa.
Para invertir en estos temas, se pueden utilizar ETF sectoriales o fondos temáticos, que pueden llevar la etiqueta ESG. Siguen siendo una cartera satélite: un sector de moda puede desplomarse bruscamente si las valoraciones son demasiado elevadas.
¿Cómo se gravarán tus inversiones en 2026?
- PFU (impuesto fijo): desde el 1 de enero de 2026, pasa del 30 % al 31,4 % para la gran mayoría de los productos financieros, lo que supone un 12,8 % de impuesto y un 18,6 % de cotizaciones sociales, según la ficha de service-public.fr sobre las cotizaciones sociales. Puede optar por la escala del impuesto sobre la renta si su tramo impositivo es bajo.
- Seguro de vida: tras 8 años, las ganancias retiradas se benefician de una deducción anual de 4.600 € para una persona sola y de 9.200 € para una pareja, según la ficha de service-public.fr sobre la fiscalidad de los seguros de vida.
- PEA: si las retiradas se realizan después del quinto año, las ganancias están exentas del impuesto sobre la renta, según la ficha sobre el PEA de service-public.fr.
- Transmisión: en los seguros de vida, la parte que corresponde a cada beneficiario que supere los 152 500 € está sujeta a una retención del 20 %, en el caso de las primas no sujetas al impuesto de sucesiones, según impots.gouv.fr.
- IFI: se aplica a partir de 1 300 000 € de patrimonio inmobiliario neto imponible a 1 de enero de 2026, según la ficha sobre el IFI de service-public.fr.
- Inversiones en el extranjero: un activo que se posea en Estados Unidos se rige tanto por la legislación estadounidense como por la francesa; el convenio fiscal entre Francia y Estados Unidos evita la doble imposición.
Información actualizada a la fecha de publicación del artículo, sujeta a cambios. Consulte su situación con un asesor patrimonial, un abogado fiscalista o un notario.
Errores que hay que evitar al invertir 100 000 €
Los principales riesgos de una inversión de esta envergadura no provienen tanto de los mercados como de las decisiones del inversor.
- Dejarlo todo en libretas de ahorro: con una inflación del 3,1 %, el dinero invertido al 1,7 % pierde su valor real.
- Invertir sin un colchón de seguridad: corres el riesgo de vender en el momento menos oportuno para hacer frente a un imprevisto.
- No te dejes llevar por la rentabilidad anunciada: una inversión de alta rentabilidad conlleva un riesgo mayor, sin excepción.
- Olvídate de los gastos y los impuestos: lo único que cuenta es la rentabilidad neta.
- Concentrarlo todo en un único activo, un único país o una única divisa.
- Descuidar la liquidez: los fondos inmobiliarios, el capital riesgo y los activos inmobiliarios no se revenden en unos días.
- Confiar en un intermediario no autorizado: consulta las listas negras de la AMF antes de invertir.
Preguntas frecuentes
¿Cuál es la mejor inversión en 2026?
No existe una inversión que sea la mejor para todo el mundo. Un ETF global es adecuado para un horizonte a largo plazo; una SCPI, para un inversor que quiera invertir en inmobiliario sin tener que ocuparse de la gestión; y los fondos en euros, para un ahorro prudente. Con 100 000 € o más, lo más eficaz es combinar varias clases de activos en función de tu horizonte de inversión y tu tolerancia al riesgo.
¿En qué invertir 100 000 euros?
Empieza por crear una reserva de seguridad y, a continuación, distribuye el resto entre un seguro de vida, un plan de ahorro en acciones, el sector inmobiliario (SCPI o alquiler) y una parte destinada a la diversificación. A modo de ejemplo, un perfil equilibrado puede invertir un 35 % en activos seguros, un 40 % en instrumentos intermedios y un 25 % en acciones y activos alternativos.
¿Cómo invertir sin riesgo de pérdida de capital?
Solo las libretas reguladas, las cuentas a plazo y los fondos en euros garantizan el capital. Su rentabilidad (1,7 % para la Libreta A, 2,63 % de media para los fondos en euros en 2025) se mantiene cercana a la inflación o por debajo de ella. Cualquier inversión que ofrezca una mayor rentabilidad conlleva un riesgo de pérdida de capital.
¿En qué invertir en caso de crisis?
En tiempos de crisis, los inversores recurren a las inversiones garantizadas, el oro y los bonos del Estado. La mejor protección sigue siendo la diversificación: los activos que no reaccionan de la misma manera (acciones, inmobiliario, materias primas, activos reales en dólares) limitan la caída global de la cartera.
¿Cuánto se gana con una inversión de 100 000 €?
En un año, 100 000 € invertidos al rendimiento medio de los fondos en euros de 2025 (2,63 %) generan 2 630 € antes de las cotizaciones sociales. Si se invierten en un SCPI con la tasa de distribución de 2025 (4,91 %), generan 4 910 € de ingresos antes de impuestos, pero el valor de las participaciones puede bajar. Las acciones no tienen una rentabilidad fija.
¿Es mejor invertir 100 000 € de una sola vez o poco a poco?
Invertir de forma gradual (DCA), por ejemplo, cada mes durante un año, suaviza el precio de entrada en bolsa y limita el riesgo de invertir justo antes de una caída. En el caso de las inversiones con capital garantizado, el pago único no plantea este problema.
¿Conviene invertir en criptomonedas en 2026?
Las criptomonedas, como el bitcoin, siguen siendo muy volátiles: pueden perder gran parte de su valor en pocas semanas. Si decides comprarlas, destina a ellas solo una pequeña parte de tu patrimonio y utiliza una plataforma autorizada por la AMF.
¿Es accesible el mercado inmobiliario estadounidense para los inversores franceses?
Sí. En LandQuire, el inversor se incorpora a una sociedad dedicada al proyecto, que es propietaria del terreno a título pleno, a partir de 100 000 USD. La sociedad del proyecto tiene una duración prevista de cinco años, prorrogable por un año. Se trata de una inversión ilíquida, expuesta al tipo de cambio euro/dólar, que debe destinarse a una parte de su patrimonio.
Este artículo tiene carácter informativo y no constituye un asesoramiento de inversión personalizado. La rentabilidad pasada no garantiza la rentabilidad futura. Toda inversión conlleva un riesgo de pérdida de capital.