Em que investir em 2026 com 100.000 € ou mais?
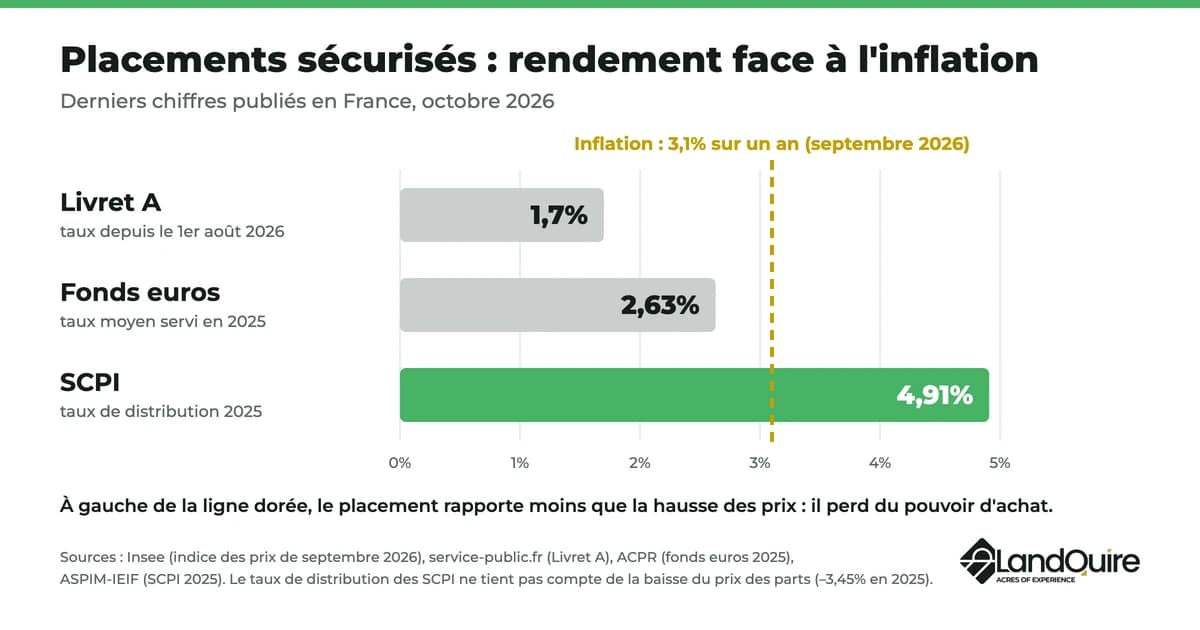
Com 100.000 € ou mais para investir, a questão não é mais encontrar o melhor produto, mas sim montar uma alocação: uma reserva de segurança, um motor de crescimento no mercado de ações, uma parcela em imóveis e uma parte dedicada à diversificação. Em 2026, também é preciso superar a inflação: os preços subiram 3,1% em relação ao ano anterior em setembro, enquanto a poupança Livret A rende 1,7%. Este guia explica em que investir seu dinheiro em 2026: ele compara os investimentos disponíveis, seus rendimentos recentes, seus riscos e sua tributação, e ainda apresenta exemplos de alocação de acordo com o seu perfil de investidor.
Em resumo
- Os preços ao consumidor aumentaram 3,1% em relação ao ano anterior em setembro de 2026 (INSEE, outubro de 2026): um investimento que rende menos causa perda de poder de compra.
- A poupança Livret A rende 1,7%, com um limite máximo de 22.950 €.
- Os fundos em euros dos seguros de vida renderam, em média, 2,63% em 2025 (ACPR).
- As SCPIs distribuíram 4,91% em 2025, mas o preço de suas cotas recuou 3,45% em média (ASPIM).
- Desde 1º de janeiro de 2026, a alíquota única fixa (PFU) é de 31,4% sobre a grande maioria dos produtos financeiros.
- Acima de 100.000 euros, os limites máximos das poupanças e do PEA (150.000 euros em depósitos) são rapidamente atingidos: o seguro de vida, a conta de títulos comum, o mercado imobiliário e os ativos reais assumem o papel principal.
Em que investir em 2026? As 4 perguntas que você deve se fazer
Não existe um investimento universal ideal. Cada um dos seus projetos (compra de imóvel, estudos dos filhos, aposentadoria) tem seu próprio horizonte, e o investimento certo depende do seu horizonte de investimento, do seu objetivo, da sua tolerância ao risco e da sua situação fiscal. Esses quatro critérios determinam a estratégia de investimento, muito antes da escolha dos veículos de investimento.
| Critérios | Pergunta a se fazer | Exemplo |
|---|---|---|
| Horizonte de investimento | Quando você vai precisar desse dinheiro? | 2 anos, 8 anos, 15 anos |
| Objetivo | Você está buscando rendimentos, crescimento, proteção ou sucessão? | Complementar a aposentadoria, deixar um legado para os filhos |
| Tolerância ao risco | Qual queda temporária você consegue suportar sem vender? | -10%, -20%, -30% |
| Tributação | Qual é o valor adequado para a sua faixa de imposto? | Seguro de vida, PEA, conta de títulos comum (CTO), PER |
Antes de investir, mantenha uma poupança de precaução: o equivalente a vários meses de despesas em poupanças bancárias disponíveis a qualquer momento. A poupança serve para lidar com imprevistos; o investimento aceita um risco de perda de capital em troca de uma expectativa de retorno mais elevada, ao longo de vários anos. Sua estratégia consiste, então, em distribuir a carteira entre várias classes de ativos.
Por que 100.000 € mudam a forma de investir
A partir desse valor, investir seu dinheiro passa a ser uma questão de patrimônio, e não mais apenas de poupança.
- Os limites máximos são atingidos rapidamente. A conta poupança Livret A tem um limite máximo de 22.950 euros e o PEA, de 150.000 euros em depósitos, segundo o site service-public.fr. O restante do dinheiro é investido em seguros de vida, contas de títulos comuns, imóveis ou investimentos não cotados.
- A carga tributária é mais pesada. De cada 10.000 € de rendimentos tributados à alíquota única de 31,4%, 3.140 € são destinados a impostos e contribuições sociais: a escolha do plano é tão importante quanto a escolha do investimento. O PER também permite deduzir os pagamentos da renda tributável, dentro de um limite máximo.
- A transmissão entra em jogo. No seguro de vida, cada beneficiário recebe até 152.500 € sem retenção para os prêmios pagos antes dos 70 anos.
- Novos investimentos estão se tornando acessíveis. Private equity, club deals, imóveis: esses ativos geralmente exigem investimentos da ordem de várias dezenas de milhares de euros.
- O risco de concentração aumenta. Um patrimônio que se baseia principalmente em imóveis na França depende de um único mercado e de uma única moeda. Para diversificar o patrimônio, é preciso distribuir os investimentos entre classes de ativos, países e moedas.
Para obter uma distribuição detalhada desse valor, consulte nosso guia sobre como investir 100.000 euros.
Investimentos seguros: cadernetas de poupança, fundos em euros, contas a prazo
Esses instrumentos protegem o capital, mas seu rendimento mal cobre a inflação.
- Cadernetas regulamentadas (Livret A, LDDS, LEP): produtos de poupança disponíveis a qualquer momento e isentos de impostos. A Livret A rende 1,7% desde 1º de agosto de 2026, de acordo com a ficha oficial do site service-public.fr.
- Fundos em euros de seguros de vida: o capital é garantido pela seguradora. A taxa média aplicada em 2025 é de 2,63% para os contratos individuais, mantendo-se estável em relação a 2024, de acordo com o relatório da ACPR sobre a reavaliação dos contratos de seguro de vida. Esse rendimento é líquido de taxas de administração e antes das contribuições sociais.
- Contas a prazo e fundos monetários: uma taxa definida antecipadamente ou próxima das taxas de curto prazo, para um montante cuja data de utilização é conhecida.
Com uma inflação de 3,1% em relação ao ano anterior em setembro de 2026, segundoo Índice de Preços ao Consumidor do INSEE, o rendimento real desses investimentos é nulo ou negativo. Eles servem como reserva, não como motor de desempenho.
Investir na bolsa: ações, ETFs e títulos
Os mercados financeiros oferecem acesso ao crescimento das empresas, com liquidez diária. Investir na bolsa é o motor de longo prazo de uma carteira, mas também sua parte mais volátil.
- As ações permitem ter uma participação em empresas de capital aberto, como a LVMH ou a Nvidia. Esses exemplos não constituem recomendações: uma única ação pode perder grande parte de seu valor.
- Os ETFs (fundos indiciais cotados) replicam um índice inteiro, como o MSCI World, o S&P 500 ou o CAC 40. Eles oferecem diversificação imediata com taxas de administração reduzidas.
- Os títulos pagam juros e reembolsam o capital no vencimento, a menos que haja inadimplência do emissor. Os títulos de alto rendimento (high yield) oferecem rendimentos mais elevados porque o emissor apresenta maior risco.
Esses investimentos são distribuídos em quatro categorias:
| Envelope | Vantagem | Limite |
|---|---|---|
| Plano de Ações PEA | Após 5 anos, ganhos isentos de imposto de renda (contribuições sociais devidas) | 150.000 € em depósitos, ações europeias e ETFs elegíveis |
| Conta de títulos comum (CTO) | Sem limites, acesso a todos os mercados mundiais | Lucros tributados à alíquota única de 31,4% |
| Seguro de vida (unidades de conta) | Abatimento sobre os ganhos após 8 anos, regime de transmissão | Custos do contrato, escolha limitada de veículos de investimento |
| PER | Contribuições dedutíveis da renda tributável, dentro de um limite máximo | Poupança bloqueada até a aposentadoria, salvo em caso de liberação antecipada |
Com 100.000 euros, um investimento único expõe ao risco de entrar no mercado no momento em que os preços estão mais altos. O DCA (investimento programado) consiste em investir o mesmo valor todos os meses, por exemplo, ao longo de 12 meses, para suavizar o preço de entrada. Conforme lembra a AMF, os resultados passados não garantem resultados futuros.
Investir em imóveis: aluguel, SCPI, OPCI, SIIC
O mercado imobiliário é um ativo tangível, que pode se tornar uma fonte de renda regular. Existem várias maneiras de investir no mercado imobiliário:
- Imóveis para aluguel diretamente do proprietário: a compra de um imóvel para alugar permite recorrer a um financiamento, mas exige tempo (obras, inquilinos, administração). O rendimento é calculado líquido das despesas, do imposto predial, do período de vacância e dos impostos (rendimentos imobiliários ou aluguel mobiliado LMNP).
- As SCPIs (investimento imobiliário em títulos): você adquire cotas de um complexo de escritórios, lojas ou residências administrado por uma empresa gestora. De acordo com o balanço de 2025 da ASPIM e da IEIF, a taxa média de distribuição atingiu 4,91% em 2025, mas o preço médio por cota recuou 3,45%: o desempenho global ficou em +1,46%.
- Os OPCI e as SIIC: os OPCI combinam imóveis e ativos financeiros; as SIIC são empresas imobiliárias listadas na bolsa, o equivalente francês dos REITs americanos.
Se você deseja investir no mercado imobiliário sem ter que lidar com inquilinos, compare as opções de investimento imobiliário sem gestão.
Investimentos alternativos: private equity, crowdfunding, commodities, criptomoedas
Os investimentos alternativos não dependem diretamente da bolsa de valores nem dos mercados de títulos. Eles melhoram a diversificação de uma carteira, mas em troca apresentam baixa liquidez e riscos elevados.
- Private equity: investir em empresas não listadas na bolsa, por meio de fundos (FCPR, FCPI, FIP) ou de seguros de vida. O capital fica bloqueado por vários anos.
- Financiamento coletivo imobiliário (crowdfunding ): emprestar dinheiro a um incorporador, geralmente por um prazo de 1 a 3 anos, em troca de uma taxa anunciada para cada projeto. Em alguns projetos, podem ocorrer atrasos e inadimplência: consulte nosso guia sobre financiamento coletivo imobiliário.
- Club deal imobiliário: associar-se a alguns investidores para financiar uma operação específica, com valores de investimento mais elevados. Veja como funciona e quais são os riscos em nosso artigo sobre o club deal imobiliário.
- Matérias-primas e ouro: ativos de refúgio em tempos de crise, sem rendimento.
- Criptomoedas (BTC, ETH): muito voláteis. Recomendadas apenas para quem dispõe de um pequeno montante, em uma plataforma autorizada pela AMF.
Para saber mais, nosso guia deinvestimentos alternativos apresenta cada categoria de ativos.
Investir no mercado imobiliário dos Estados Unidos: diversificar em dólares com um ativo real
O investimento imobiliário nos Estados Unidos consiste em comprar terrenos não urbanizados nos Estados Unidos, obter as autorizações urbanísticas (o “land entitlement”) e, em seguida, revender terrenos prontos para construção a incorporadoras. O lucro provém da mais-valia na revenda, e não do aluguel.
Esse investimento atende a três necessidades de um patrimônio significativo:
- Outra moeda: o ativo está em dólares, o que diversifica um patrimônio em euros, com risco cambial em ambos os sentidos.
- Um ativo real: os terrenos agrícolas nos Estados Unidos valerão, em média, 4.500 dólares por acre em 2026, um aumento de 3,4% em relação ao ano anterior, de acordo com o relatório “Land Values” do USDA.
- Sem gestão de aluguel: sem inquilino, sem obras, sem construção.
Por outro lado, o terreno não é uma fonte de renda recorrente, o capital fica imobilizado até a revenda e nada é garantido: o terreno pode ser vendido por um valor menor ou mais tarde do que o previsto.
A LandQuire é uma empresa norte-americana com sede em Miami, fundada em 2021 por Romain Daniellou e Thibaut Guéant, que presta assessoria a investidores francófonos. O investimento mínimo é de 100.000 dólares por projeto, e a duração prevista da sociedade de projeto é de cinco anos, prorrogável por mais um ano. A LandQuire gerencia toda a operação do início ao fim: busca do terreno, aquisição, obtenção de autorizações, revenda e gestão jurídica e financeira da sociedade de projeto.
Com esse título, o mercado imobiliário americano é visto mais como uma parcela minoritária de um patrimônio financeiro de várias centenas de milhares de euros. Nosso guia deinvestimento imobiliário nos Estados Unidos detalha os preços, as etapas e a tributação, e as oportunidades em aberto são apresentadas na página de ofertas imobiliárias disponíveis nos Estados Unidos.
Tabela comparativa de investimentos em 2026
| Investimento | Rendimento de referência | Risco | Liquidez | Prazo recomendado | Tributação principal |
|---|---|---|---|---|---|
| Caderneta A | 1,7% desde 1º de agosto de 2026 | Muito baixo | Imediata | Curto prazo | Isenção |
| Fundos em euros (seguro de vida) | 2,63% em 2025 | Baixa | Boa | 2 a 8 anos | Estrutura do seguro de vida |
| ETFs de ações | Variável, sem garantia | Elevado | Alta | A partir de 8 anos | PEA ou PFU de 31,4% |
| Obrigações | Cupom fixado na emissão | Baixo a alto | Média | 3 a 10 anos | PFU de 31,4% |
| SCPI | 4,91% distribuídos em 2025, preço da cota: -3,45% | Médio | Baixa | A partir de 8 anos | Renda imobiliária ou seguro de vida |
| Imóveis para aluguel | De acordo com o imóvel, líquido de despesas | Médio | Baixa | 10 anos ou mais | Renda imobiliária ou LMNP |
| Capital privado | Sem garantia | Muito alto | Muito baixo | Longo prazo | PFU, PEA-PME ou seguro de vida |
| Financiamento coletivo de imóveis | Taxa anunciada por projeto | Elevado | Nulo antes do vencimento | 1 a 3 anos | PFU de 31,4% |
| Mercado imobiliário americano | Mais-valia na revenda, sem garantia | Elevado | Muito baixo | Contrato por projeto com duração prevista de 5 anos (com possibilidade de prorrogação por mais 1 ano) na LandQuire | França e Estados Unidos |
| Ouro e matérias-primas | Sem renda, preço variável | Elevado | Investimento por meio de um ETF | Longo prazo | De acordo com o suporte |
| Criptomoedas | Muito variável | Muito alto | Alta | Especulativo | Regulamentação dos ativos digitais |
Fontes: service-public.fr (agosto de 2026; PFU 2026), ACPR (fundos em euros 2025), ASPIM-IEIF (investimentos imobiliários 2025).
Como distribuir um investimento de 100.000 € ou mais? 3 exemplos de alocação
Essas distribuições são apenas exemplos, não recomendações personalizadas: cada perfil corresponde a uma estratégia diferente. Elas classificam os investimentos em três categorias: segurança (cadernetas de poupança, fundos em euros, fundos monetários), rendimento moderado (unidades de conta diversificadas, SCPI, títulos) e desempenho (ações, private equity, imóveis, ativos alternativos).
| Perfil | Segurança | Rendimento moderado | Desempenho | Exemplo para 100.000 € |
|---|---|---|---|---|
| Cauteloso | 60% | 30% | 10% | 60.000 € em ativos seguros, 30.000 € em seguro de vida e fundos imobiliários, 10.000 € em ETFs |
| Equilibrado | 35% | 40% | 25% | 35.000 € em ativos seguros, 40.000 € em instrumentos intermediários, 25.000 € em ações e investimentos alternativos |
| Dinâmica | 15% | 35% | 50% | 15.000 € em reservas, 35.000 € em SCPI e títulos de renda fixa, 50.000 € em ações, private equity e ativos reais |
O horizonte também influencia a alocação. Se você precisar desse dinheiro em 2 anos, opte por cadernetas de poupança (dentro dos limites máximos permitidos), uma conta a prazo ou um fundo monetário. Se o horizonte for superior a 10 anos, um exemplo de carteira: 20.000 euros de reserva, 50.000 euros em ETFs globais investidos em um plano de ações ou em um seguro de vida, 20.000 euros em SCPIs e 10.000 euros em investimentos alternativos.
Acima de 300.000 euros, a parcela de ativos ilíquidos pode aumentar, e a transmissão passa a ser um tema à parte. Um patrimônio imobiliário líquido tributável superior a 1.300.000 euros está sujeito ao imposto sobre o patrimônio imobiliário (IFI).
Em quais setores investir em 2026?
Além das classes de ativos, alguns setores atraem uma parcela significativa dos capitais:
- Tecnologia e inteligência artificial: semicondutores, centros de dados, segurança cibernética.
- Saúde e biotecnologias: envelhecimento da população, inovação terapêutica.
- Energia: energia nuclear, energias renováveis, redes elétricas, matérias-primas essenciais.
- Defesa: aumento dos orçamentos militares na Europa.
Um investimento nesses temas pode ser feito por meio de ETFs setoriais ou fundos temáticos, eventualmente com certificação ESG. Eles continuam sendo uma carteira satélite: um setor em alta pode sofrer uma queda brusca se as valorizações estiverem muito elevadas.
Como será a tributação dos seus investimentos em 2026?
- PFU (imposto fixo): a partir de 1º de janeiro de 2026, ele passa de 30% para 31,4% para a grande maioria dos produtos financeiros, ou seja, 12,8% de imposto e 18,6% de contribuições sociais, de acordo com a ficha informativa do site service-public.fr sobre contribuições sociais. Você pode optar pela tabela do imposto de renda se sua faixa tributária for baixa.
- Seguro de vida: após 8 anos, os rendimentos recebidos têm direito a uma dedução anual de 4.600 € para uma pessoa solteira e de 9.200 € para um casal, de acordo com a ficha informativa do site service-public.fr sobre a tributação do seguro de vida.
- PEA: se os saques forem realizados após o 5º ano, os ganhos estão isentos do imposto de renda, de acordo com a ficha informativa sobre o PEA do site service-public.fr.
- Transferência: no seguro de vida, a parcela de cada beneficiário que exceder 152.500 euros está sujeita a uma retenção de 20%, no caso de prêmios não sujeitos ao imposto sobre herança, de acordo com o site impots.gouv.fr.
- IFI: é aplicável a patrimônios imobiliários líquidos tributáveis superiores a 1.300.000 euros em 1º de janeiro de 2026, de acordo com a ficha informativa sobre o IFI do site service-public.fr.
- Investimentos no exterior: um ativo detido nos Estados Unidos está sujeito tanto à legislação americana quanto à francesa; a convenção tributária entre a França e os Estados Unidos evita a dupla tributação.
Informações atualizadas na data da publicação deste artigo, sujeitas a alterações. Verifique sua situação com um consultor de gestão patrimonial, um advogado tributarista ou um notário.
Erros a evitar ao investir 100.000 €
Os principais riscos de um investimento dessa magnitude decorrem menos dos mercados do que das decisões do investidor.
- Deixar todo o dinheiro em poupanças: com uma inflação de 3,1%, o dinheiro aplicado a 1,7% perde seu valor real.
- Investir sem uma reserva de emergência: você corre o risco de vender no momento errado para lidar com uma situação imprevista.
- Não se deixe levar pelo rendimento anunciado: um investimento de alto rendimento acarreta um risco maior, sem exceção.
- Esqueça as taxas e os impostos: o que importa é apenas o rendimento líquido.
- Concentrar tudo em um único ativo, um único país ou uma única moeda.
- Negligenciar a liquidez: títulos imobiliários, private equity e imóveis não são revendidos em poucos dias.
- Confiar em um intermediário não autorizado: verifique as listas negras da AMF antes de investir.
Perguntas frequentes
Qual é o melhor investimento em 2026?
Nenhum investimento é o melhor para todas as pessoas. Um ETF global é adequado para um horizonte de longo prazo; um SCPI, para um investidor que deseja investir em imóveis sem precisar se preocupar com a gestão; e um fundo em euros, para uma poupança conservadora. Com 100.000 € ou mais, o mais eficaz é combinar várias classes de ativos de acordo com seu horizonte de investimento e sua tolerância ao risco.
Em que investir 100 mil euros?
Comece com uma reserva de segurança e, em seguida, distribua o restante entre seguro de vida, plano de poupança em ações, imóveis (SCPI ou para aluguel) e uma parcela destinada à diversificação. A título de exemplo, um perfil equilibrado pode alocar 35% em ativos seguros, 40% em veículos de investimento intermediários e 25% em ações e ativos alternativos.
Como investir sem risco de perda de capital?
Apenas as poupanças regulamentadas, as contas a prazo e os fundos em euros garantem o capital. Seu rendimento (1,7% para a Poupança A, 2,63% em média para os fundos em euros em 2025) permanece próximo ou abaixo da inflação. Qualquer investimento com maior rendimento envolve o risco de perda de capital.
Em que investir em caso de crise?
Em tempos de crise, os investidores recorrem a investimentos garantidos, ao ouro e aos títulos públicos. A melhor proteção continua sendo a diversificação: ativos que não reagem da mesma forma (ações, imóveis, commodities, ativos reais em dólares) limitam a queda geral da carteira.
Quanto rende um investimento de 100.000 euros?
Em um ano, 100.000 € aplicados à taxa média de rendimento dos fundos em euros de 2025 (2,63%) rendem 2.630 € antes das contribuições sociais. Se aplicados em SCPI à taxa de distribuição de 2025 (4,91%), rendem 4.910 € de renda antes dos impostos, mas o valor das cotas pode cair. As ações não têm rendimento fixo.
É melhor investir 100.000 euros de uma só vez ou aos poucos?
Investir gradualmente (DCA), por exemplo, mensalmente ao longo de um ano, suaviza o preço de entrada no mercado de ações e limita o risco de investir logo antes de uma queda. No caso de investimentos com capital garantido, o pagamento único não apresenta esse problema.
Vale a pena investir em criptomoedas em 2026?
As criptomoedas, como o bitcoin, continuam sendo muito voláteis: podem perder grande parte de seu valor em poucas semanas. Se você decidir comprá-las, limite-as a uma pequena parcela de seu patrimônio e utilize uma plataforma autorizada pela AMF.
O mercado imobiliário americano está aberto aos investidores franceses?
Sim. Na LandQuire, o investidor participa de uma empresa dedicada ao projeto, que detém a propriedade plena do terreno, a partir de 100.000 dólares americanos. A empresa do projeto tem duração prevista de cinco anos, prorrogável por mais um ano. Trata-se de um investimento ilíquido, sujeito à variação da taxa de câmbio euro/dólar, que deve ser destinado a uma parte do patrimônio do investidor.
Este artigo tem caráter informativo e não constitui uma recomendação personalizada de investimento. O desempenho passado não é garantia de resultados futuros. Todo investimento envolve o risco de perda de capital.