Dans quoi investir en 2026 avec 100 000€ ou plus ?
Avec 100 000€ ou plus à placer, la question n’est plus de trouver le meilleur produit, mais de construire une allocation : une réserve de sécurité, un moteur de croissance en bourse, une part d’immobilier et une poche de diversification. En 2026, il faut aussi battre l’inflation : les prix ont augmenté de 3,1% sur un an en septembre, quand le Livret A rapporte 1,7%. Ce guide explique dans quoi investir son argent en 2026 : il compare les placements disponibles, leurs rendements récents, leurs risques et leur fiscalité, puis donne des exemples de répartition selon votre profil d’investisseur.
En bref
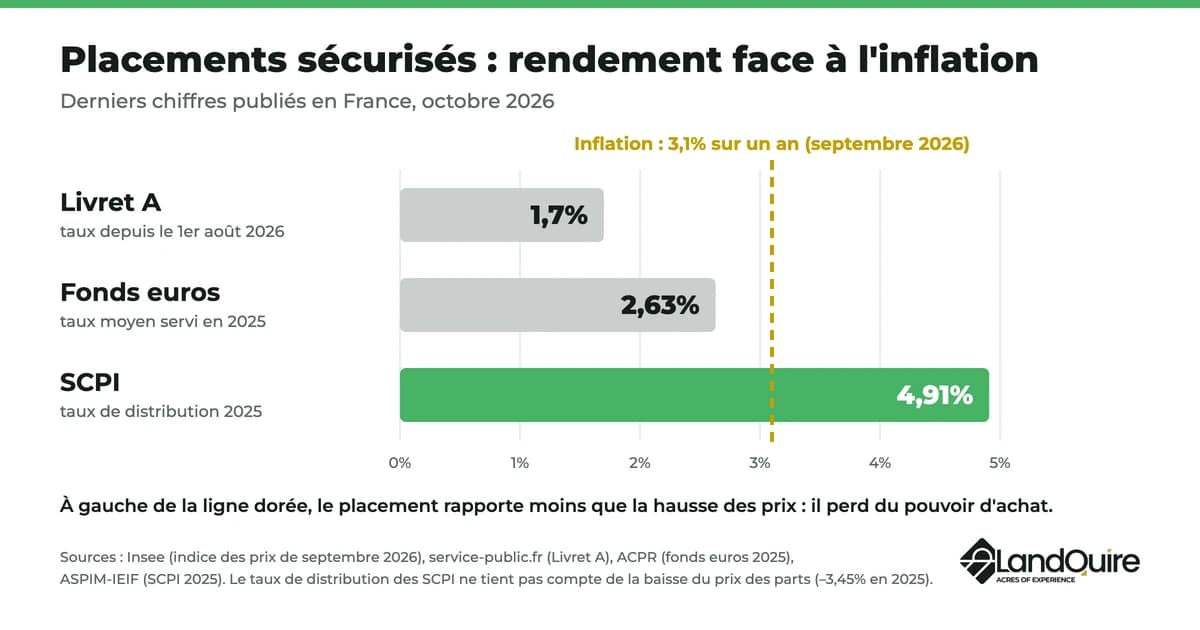
- Les prix à la consommation ont augmenté de 3,1% sur un an en septembre 2026 (Insee, octobre 2026) : un placement qui rapporte moins fait perdre du pouvoir d’achat.
- Le Livret A rapporte 1,7%, avec un plafond de 22 950€.
- Les fonds en euros de l’assurance vie ont servi 2,63% en moyenne en 2025 (ACPR).
- Les SCPI ont distribué 4,91% en 2025, mais le prix de leurs parts a reculé de 3,45% en moyenne (ASPIM).
- Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) est de 31,4% sur la grande majorité des produits financiers.
- Au-delà de 100 000€, les plafonds des livrets et du PEA (150 000€ de versements) sont vite atteints : l’assurance vie, le compte-titres ordinaire, l’immobilier et les actifs réels prennent le relais.
Dans quoi investir en 2026 ? Les 4 questions à se poser
Il n’existe pas de meilleur placement universel. Chacun de vos projets (achat immobilier, études des enfants, retraite) a son propre horizon, et le bon investissement dépend de votre horizon de placement, de votre objectif, de votre tolérance au risque et de votre fiscalité. Ces quatre critères décident de la stratégie d’investissement, bien avant le choix des supports.
| Critère | Question à se poser | Exemple |
|---|---|---|
| Horizon de placement | Quand aurez-vous besoin de cet argent ? | 2 ans, 8 ans, 15 ans |
| Objectif | Cherchez-vous des revenus, de la croissance, une protection ou une transmission ? | Compléter sa retraite, transmettre à ses enfants |
| Tolérance au risque | Quelle baisse temporaire pouvez-vous supporter sans vendre ? | -10%, -20%, -30% |
| Fiscalité | Quelle enveloppe convient à votre tranche d’imposition ? | Assurance vie, PEA, compte-titres ordinaire (CTO), PER |
Avant d’investir, gardez une épargne de précaution : plusieurs mois de dépenses sur des livrets bancaires disponibles à tout moment. L’épargne sert à faire face aux imprévus ; l’investissement accepte un risque de perte en capital en échange d’une espérance de rendement plus élevée, sur plusieurs années. Votre stratégie consiste ensuite à répartir le portefeuille entre plusieurs classes d’actifs.
Pourquoi 100 000€ changent la façon d’investir
À partir de ce montant, investir son argent devient une question de patrimoine, et plus seulement d’épargne.
- Les plafonds sont vite atteints. Le Livret A est plafonné à 22 950€ et le PEA à 150 000€ de versements, selon service-public.fr. Le reste de l’argent s’investit dans l’assurance vie, le compte-titres ordinaire, l’immobilier ou les placements non cotés.
- La fiscalité pèse plus lourd. Sur 10 000€ de gains imposés au PFU de 31,4%, 3 140€ partent en impôt et prélèvements sociaux : le choix de l’enveloppe compte autant que celui du placement. Le PER permet aussi de déduire ses versements de son revenu imposable, dans la limite d’un plafond.
- La transmission entre en jeu. En assurance vie, chaque bénéficiaire reçoit jusqu’à 152 500€ sans prélèvement pour les primes versées avant 70 ans.
- De nouveaux investissements deviennent accessibles. Private equity, club deals, foncier : ces actifs demandent souvent des tickets de plusieurs dizaines de milliers d’euros.
- Le risque de concentration augmente. Un patrimoine qui repose surtout sur l’immobilier en France dépend d’un seul marché et d’une seule devise. Pour diversifier son patrimoine, il faut répartir ses investissements entre classes d’actifs, pays et devises.
Pour une répartition détaillée de cette somme, consultez notre guide pour placer 100 000 euros.
Les placements sécurisés : livrets, fonds euros, comptes à terme
Ces supports protègent le capital, mais leur rendement couvre à peine l’inflation.
- Livrets réglementés (Livret A, LDDS, LEP) : des produits d’épargne disponibles à tout moment et exonérés d’impôt. Le Livret A rapporte 1,7% depuis le 1er août 2026, selon la fiche officielle de service-public.fr.
- Fonds en euros de l’assurance vie : le capital est garanti par l’assureur. Le taux moyen servi en 2025 est de 2,63% pour les contrats individuels, stable par rapport à 2024, d’après le rapport de l’ACPR sur la revalorisation des contrats d’assurance vie. Ce rendement s’entend net de frais de gestion et avant prélèvements sociaux.
- Comptes à terme et fonds monétaires : un taux connu d’avance ou proche des taux courts, pour une somme dont on connaît la date d’utilisation.
Avec une inflation de 3,1% sur un an en septembre 2026, selon l’indice des prix à la consommation de l’Insee, le rendement réel de ces placements est nul ou négatif. Ils servent de réserve, pas de moteur de performance.
Investir en bourse : actions, ETF et obligations
Les marchés financiers donnent accès à la croissance des entreprises, avec une liquidité quotidienne. Investir en bourse est le moteur de long terme d’un portefeuille, mais aussi sa partie la plus volatile.
- Les actions permettent de détenir une part d’entreprises cotées, comme LVMH ou Nvidia. Ces exemples ne sont pas des recommandations : une seule action peut perdre une grande partie de sa valeur.
- Les ETF (fonds indiciels cotés) répliquent un indice entier, comme le MSCI World, le S&P 500 ou le CAC 40. Ils offrent une diversification immédiate avec des frais de gestion réduits.
- Les obligations versent un coupon et remboursent le capital à l’échéance, sauf défaut de l’émetteur. Les obligations à haut rendement (high yield) paient davantage parce que l’émetteur est plus fragile.
Quatre enveloppes logent ces investissements :
| Enveloppe | Atout | Limite |
|---|---|---|
| Plan d’actions PEA | Après 5 ans, gains exonérés d’impôt sur le revenu (prélèvements sociaux dus) | 150 000€ de versements, actions européennes et ETF éligibles |
| Compte-titres ordinaire (CTO) | Aucun plafond, accès à tous les marchés mondiaux | Gains imposés au PFU de 31,4% |
| Assurance vie (unités de compte) | Abattement sur les gains après 8 ans, cadre de transmission | Frais du contrat, choix de supports limité |
| PER | Versements déductibles du revenu imposable, dans la limite d’un plafond | Épargne bloquée jusqu’à la retraite, sauf cas de déblocage anticipé |
Avec 100 000€, un investissement en une seule fois expose au risque d’entrer au plus haut. Le DCA (investissement programmé) consiste à investir la même somme chaque mois, par exemple sur 12 mois, pour lisser le prix d’entrée. Comme le rappelle l’AMF, les performances passées ne préjugent pas des performances futures.
Investir dans l’immobilier : locatif, SCPI, OPCI, SIIC
L’immobilier est un actif tangible, qui peut devenir une source de revenus réguliers. Il existe plusieurs façons d’investir dans l’immobilier :
- L’immobilier locatif en direct : l’achat d’un logement à louer permet d’utiliser le crédit, mais demande du temps (travaux, locataires, gestion). Le rendement se mesure net des charges, de la taxe foncière, de la vacance et de l’impôt (revenus fonciers ou location meublée LMNP).
- Les SCPI (pierre papier) : vous achetez des parts d’un parc de bureaux, commerces ou logements gérés par une société de gestion. Selon le bilan 2025 de l’ASPIM et de l’IEIF, le taux de distribution moyen a atteint 4,91% en 2025, mais le prix de part moyen a reculé de 3,45% : la performance globale ressort à +1,46%.
- Les OPCI et les SIIC : les OPCI mélangent immobilier et actifs financiers ; les SIIC sont des foncières cotées en bourse, équivalent français des REIT américains.
Si vous voulez une exposition à la pierre sans locataire à gérer, comparez les solutions pour investir dans l’immobilier sans gestion.
Les investissements alternatifs : private equity, crowdfunding, matières premières, cryptos
Les placements alternatifs ne dépendent pas directement de la bourse ou des marchés obligataires. Ils améliorent la diversification d’un portefeuille, au prix d’une liquidité faible et de risques élevés.
- Private equity : investir dans des entreprises non cotées, via des fonds (FCPR, FCPI, FIP) ou l’assurance vie. Le capital est bloqué plusieurs années.
- Crowdfunding immobilier (financement participatif) : prêter à un promoteur pour 1 à 3 ans en général, contre un taux annoncé par projet. Retards et défauts de remboursement existent sur une partie des projets : voir notre guide du crowdfunding immobilier.
- Club deal immobilier : s’associer à quelques investisseurs pour financer une opération précise, avec des tickets plus élevés. Fonctionnement et risques dans notre article sur le club deal immobilier.
- Matières premières et or : valeur refuge en période de crise, sans revenu versé.
- Cryptomonnaies (BTC, ETH) : très volatiles. À réserver à une petite poche, sur une plateforme autorisée par l’AMF.
Pour aller plus loin, notre guide de l’investissement alternatif présente chaque famille d’actifs.
Investir dans le foncier américain : diversifier en dollars avec un actif réel
L’investissement dans le foncier américain consiste à acheter des terrains bruts aux États-Unis, à obtenir les autorisations d’urbanisme (le land entitlement), puis à revendre des terrains constructibles à des promoteurs. Le gain vient de la plus-value à la revente, pas d’un loyer.
Ce placement répond à trois besoins d’un patrimoine important :
- Une autre devise : l’actif est en dollars, ce qui diversifie un patrimoine en euros, avec un risque de change dans les deux sens.
- Un actif réel : la terre agricole américaine vaut en moyenne 4 500 dollars l’acre en 2026, en hausse de 3,4% sur un an, selon le rapport Land Values de l’USDA.
- Aucune gestion locative : pas de locataire, pas de travaux, pas de construction.
En contrepartie, le terrain n’est pas une source de revenus courants, le capital est immobilisé jusqu’à la revente et rien n’est garanti : le terrain peut se vendre moins cher ou plus tard que prévu.
LandQuire est une société américaine basée à Miami, fondée en 2021 par Romain Daniellou et Thibaut Guéant, qui accompagne les investisseurs francophones. Le ticket minimum est de 100 000 USD par projet, et la société de projet est prévue pour cinq ans, prolongeable d’un an. LandQuire gère l’opération de bout en bout : recherche du terrain, acquisition, autorisations, revente, et gestion juridique et financière de la société de projet.
Avec ce ticket, le foncier américain se conçoit plutôt comme une poche minoritaire d’un patrimoine financier de plusieurs centaines de milliers d’euros. Notre guide de l’investissement foncier aux États-Unis détaille les prix, les étapes et la fiscalité, et les opérations ouvertes sont présentées sur la page des offres foncières disponibles aux États-Unis.
Tableau comparatif des placements en 2026
| Placement | Rendement de référence | Risque | Liquidité | Horizon conseillé | Fiscalité principale |
|---|---|---|---|---|---|
| Livret A | 1,7% depuis le 1er août 2026 | Très faible | Immédiate | Court terme | Exonéré |
| Fonds euros (assurance vie) | 2,63% en 2025 | Faible | Bonne | 2 à 8 ans | Cadre assurance vie |
| ETF actions | Variable, sans garantie | Élevé | Élevée | 8 ans et plus | PEA ou PFU de 31,4% |
| Obligations | Coupon fixé à l’émission | Faible à élevé | Moyenne | 3 à 10 ans | PFU de 31,4% |
| SCPI | 4,91% distribués en 2025, prix de part -3,45% | Moyen | Faible | 8 ans et plus | Revenus fonciers ou assurance vie |
| Immobilier locatif | Selon le bien, net de charges | Moyen | Faible | 10 ans et plus | Revenus fonciers ou LMNP |
| Private equity | Sans garantie | Très élevé | Très faible | Long terme | PFU, PEA-PME ou assurance vie |
| Crowdfunding immobilier | Taux annoncé par projet | Élevé | Nulle avant l’échéance | 1 à 3 ans | PFU de 31,4% |
| Foncier américain | Plus-value à la revente, sans garantie | Élevé | Très faible | Société de projet prévue pour 5 ans (+1 an possible) chez LandQuire | France et États-Unis |
| Or et matières premières | Aucun revenu, prix variable | Élevé | Élevée via un ETF | Long terme | Selon le support |
| Cryptomonnaies | Très variable | Très élevé | Élevée | Spéculatif | Régime des actifs numériques |
Sources : service-public.fr (août 2026 ; PFU 2026), ACPR (fonds euros 2025), ASPIM-IEIF (pierre papier 2025).
Comment répartir un investissement de 100 000€ ou plus ? 3 exemples d’allocation
Ces répartitions sont des illustrations, pas des conseils personnalisés : chaque profil correspond à une stratégie différente. Elles classent les placements en trois poches : la sécurité (livrets, fonds euros, monétaire), le rendement modéré (unités de compte diversifiées, SCPI, obligations) et la performance (actions, private equity, foncier, alternatifs).
| Profil | Sécurité | Rendement modéré | Performance | Exemple pour 100 000€ |
|---|---|---|---|---|
| Prudent | 60% | 30% | 10% | 60 000€ sécurisés, 30 000€ en assurance vie et pierre papier, 10 000€ en ETF |
| Équilibré | 35% | 40% | 25% | 35 000€ sécurisés, 40 000€ en supports intermédiaires, 25 000€ en actions et alternatifs |
| Dynamique | 15% | 35% | 50% | 15 000€ de réserve, 35 000€ en SCPI et obligations, 50 000€ en actions, private equity et actifs réels |
L’horizon change aussi la répartition. Si vous avez besoin de cet argent dans 2 ans, restez sur les livrets (dans la limite de leurs plafonds), un compte à terme ou un fonds monétaire. Si l’horizon dépasse 10 ans, un exemple de portefeuille : 20 000€ de réserve, 50 000€ en ETF Monde logés dans un plan d’actions ou une assurance vie, 20 000€ en SCPI et 10 000€ en placements alternatifs.
Au-delà de 300 000€, la part des actifs illiquides peut augmenter, et la transmission devient un sujet à part entière. Un patrimoine immobilier net taxable de plus de 1 300 000€ est soumis à l’impôt sur la fortune immobilière (IFI).
Dans quels secteurs investir en 2026 ?
Au-delà des classes d’actifs, certains secteurs attirent une part importante des capitaux :
- Technologie et intelligence artificielle : semi-conducteurs, data centers, cybersécurité.
- Santé et biotechnologies : vieillissement de la population, innovation thérapeutique.
- Énergie : nucléaire, renouvelables, réseaux électriques, matières premières critiques.
- Défense : hausse des budgets militaires en Europe.
Un investissement dans ces thèmes passe par des ETF sectoriels ou des fonds thématiques, éventuellement labellisés ESG. Ils restent une poche satellite : un secteur à la mode peut chuter brutalement si les valorisations sont trop élevées.
Quelle fiscalité pour vos placements en 2026 ?
- PFU (flat tax) : depuis le 1er janvier 2026, il passe de 30% à 31,4% pour la grande majorité des produits financiers, soit 12,8% d’impôt et 18,6% de prélèvements sociaux, selon la fiche de service-public.fr sur les prélèvements sociaux. Vous pouvez opter pour le barème de l’impôt sur le revenu si votre tranche est faible.
- Assurance vie : après 8 ans, les gains retirés bénéficient d’un abattement annuel de 4 600€ pour une personne seule et 9 200€ pour un couple, d’après la fiche de service-public.fr sur l’imposition de l’assurance vie.
- PEA : si les retraits ont lieu après la 5e année, les gains sont exonérés d’impôt sur le revenu, selon la fiche PEA de service-public.fr.
- Transmission : en assurance vie, la part de chaque bénéficiaire au-delà de 152 500€ est soumise à un prélèvement de 20%, pour les primes non soumises aux droits de succession, selon impots.gouv.fr.
- IFI : il s’applique au-delà de 1 300 000€ de patrimoine immobilier net taxable au 1er janvier 2026, selon la fiche IFI de service-public.fr.
- Placements à l’étranger : un actif détenu aux États-Unis relève à la fois du droit américain et du droit français ; la convention fiscale France-États-Unis évite la double imposition.
Informations à jour à la date de l’article, susceptibles d’évoluer. Faites valider votre situation par un conseiller en gestion de patrimoine, un avocat fiscaliste ou un notaire.
Les erreurs à éviter quand on investit 100 000€
Les principaux risques d’un investissement de cette taille viennent moins des marchés que des décisions de l’investisseur.
- Tout laisser sur des livrets : avec une inflation de 3,1%, de l’argent placé à 1,7% perd de sa valeur réelle.
- Investir sans réserve de précaution : vous risquez de vendre au mauvais moment pour faire face à un imprévu.
- Chasser le rendement affiché : un placement à haut rendement porte un risque plus élevé, sans exception.
- Oublier les frais et l’impôt : seul le rendement net compte.
- Tout concentrer sur un seul actif, un seul pays ou une seule devise.
- Négliger la liquidité : pierre papier, private equity et foncier ne se revendent pas en quelques jours.
- Faire confiance à un intermédiaire non autorisé : vérifiez les listes noires de l’AMF avant d’investir.
Questions fréquentes
Quel est le meilleur investissement en 2026 ?
Aucun placement n’est le meilleur pour tout le monde. Un ETF mondial convient à un horizon long, une SCPI à un investisseur qui veut de l’immobilier sans gestion, le fonds euros à l’épargne prudente. Avec 100 000€ ou plus, le plus efficace est de combiner plusieurs classes d’actifs selon votre horizon et votre tolérance au risque.
Dans quoi investir 100 000 euros ?
Commencez par une réserve de sécurité, puis répartissez le reste entre assurance vie, plan d’épargne en actions, immobilier (SCPI ou locatif) et une poche de diversification. À titre d’illustration, un profil équilibré peut placer 35% en sécurité, 40% en supports intermédiaires et 25% en actions et actifs alternatifs.
Comment investir sans risque de perte en capital ?
Seuls les livrets réglementés, les comptes à terme et les fonds en euros garantissent le capital. Leur rendement (1,7% pour le Livret A, 2,63% en moyenne pour les fonds euros en 2025) reste proche ou en dessous de l’inflation. Tout placement plus rémunérateur comporte un risque de perte en capital.
Dans quoi investir en cas de crise ?
En période de crise, les investisseurs se tournent vers les placements garantis, l’or et les obligations d’État. La meilleure protection reste la diversification : des actifs qui ne réagissent pas de la même façon (actions, immobilier, matières premières, actifs réels en dollars) limitent la baisse globale du portefeuille.
Combien rapportent 100 000€ placés ?
Sur un an, 100 000€ placés au rendement moyen des fonds euros de 2025 (2,63%) rapportent 2 630€ avant prélèvements sociaux. Placés en SCPI au taux de distribution 2025 (4,91%), ils rapportent 4 910€ de revenus avant impôt, mais la valeur des parts peut baisser. Les actions n’ont pas de rendement fixe.
Faut-il investir 100 000€ en une fois ou progressivement ?
Investir progressivement (DCA), par exemple chaque mois sur un an, lisse le prix d’entrée en bourse et limite le risque d’investir juste avant une baisse. Pour les placements à capital garanti, le versement en une fois ne pose pas ce problème.
Faut-il investir dans les cryptomonnaies en 2026 ?
Les cryptomonnaies comme le bitcoin restent très volatiles : elles peuvent perdre une grande partie de leur valeur en quelques semaines. Si vous en achetez, limitez-les à une petite poche de votre patrimoine et passez par une plateforme autorisée par l’AMF.
Le foncier américain est-il accessible aux investisseurs français ?
Oui. Chez LandQuire, l’investisseur entre dans une société dédiée au projet, qui détient le terrain en pleine propriété, à partir de 100 000 USD. La société de projet est prévue pour cinq ans, prolongeable d’un an. C’est un placement illiquide, exposé au change euro/dollar, à réserver à une partie de son patrimoine.
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Tout placement comporte un risque de perte en capital.