Fundo de Investimento Imobiliário (REIT): definição, funcionamento e alternativas
A sigla REIT surge em quase todas as discussões sobre o mercado imobiliário de capital aberto, muitas vezes sem ser claramente definida. Um Real Estate Investment Trust (REIT) é uma empresa que detém, explora ou financia ativos imobiliários geradores de renda, cujas ações são, na maioria das vezes, negociadas em bolsa. Criado nos Estados Unidos em 1960, o modelo se espalhou pelo mundo inteiro, chegando até mesmo às SIIC francesas.
Este guia aborda os conceitos básicos: a definição exata do REIT, seu funcionamento, seus diferentes tipos, sua tributação, as formas de investir nele a partir da França e, ainda, a comparação com outros veículos imobiliários (SCPI, SIIC, OPCI) e com o investimento imobiliário direto, que se baseia em uma lógica oposta.
O que é um REIT (Real Estate Investment Trust)?
Um REIT (Real Estate Investment Trust) é uma empresa que detém, explora ou financia imóveis que geram renda e que redistribui a maior parte dessa renda aos seus acionistas na forma de dividendos. Na grande maioria dos casos, um REIT é listado na bolsa de valores: qualquer investidor pode comprar suas ações, da mesma forma que compraria uma ação da Apple ou da TotalEnergies.
O mecanismo surgiu nos Estados Unidos em 1960, quando o Congresso americano criou esse regime para permitir que pessoas físicas tivessem acesso aos rendimentos do setor imobiliário comercial, até então reservados às grandes fortunas e às instituições. A magnitude alcançada desde então demonstra o sucesso do modelo: segundo a Nareit (National Association of Real Estate Investment Trusts), órgão de referência do setor, os REITs americanos detêm mais de 4.500 bilhões de dólares em ativos brutos e cerca de 570 mil imóveis em todo o país, sendo que apenas os REITs de capital aberto apresentam uma capitalização de mercado superior a 1.400 bilhões de dólares. Ainda segundo a Nareit, cerca de 170 milhões de americanos vivem em um lar que investiu em REITs, na maioria das vezes por meio de planos de poupança para a aposentadoria (401(k), IRA, fundos de pensão).
Em francês, fala-se de “foncière cotée” ou de “fonds d’investissement immobilier coté”. O equivalente mais próximo no direito francês é a SIIC (sociedade de investimento imobiliário cotada), às vezes chamada de “french REIT”. Já o termo genérico FPI (fundo de investimento imobiliário) designa outra família de veículos, não cotados.
É importante lembrar. Um fundo de investimento imobiliário (REIT) é uma empresa do setor imobiliário, geralmente listada na bolsa de valores, que obtém receita com os aluguéis de seu portfólio e distribui a maior parte de seus lucros aos acionistas. É a forma mais líquida de investir no mercado imobiliário, mas também a que apresenta maior correlação com os mercados acionários.
Como funciona um REIT?
Um REIT é uma empresa de capital aberto que detém um portfólio de ativos imobiliários que geram renda: escritórios, lojas, armazéns logísticos, residências, hotéis, clínicas ou centros de dados. Suas receitas provêm dos aluguéis recebidos por esses ativos, aos quais podem ser somadas mais-valias decorrentes da alienação quando um imóvel é revendido.
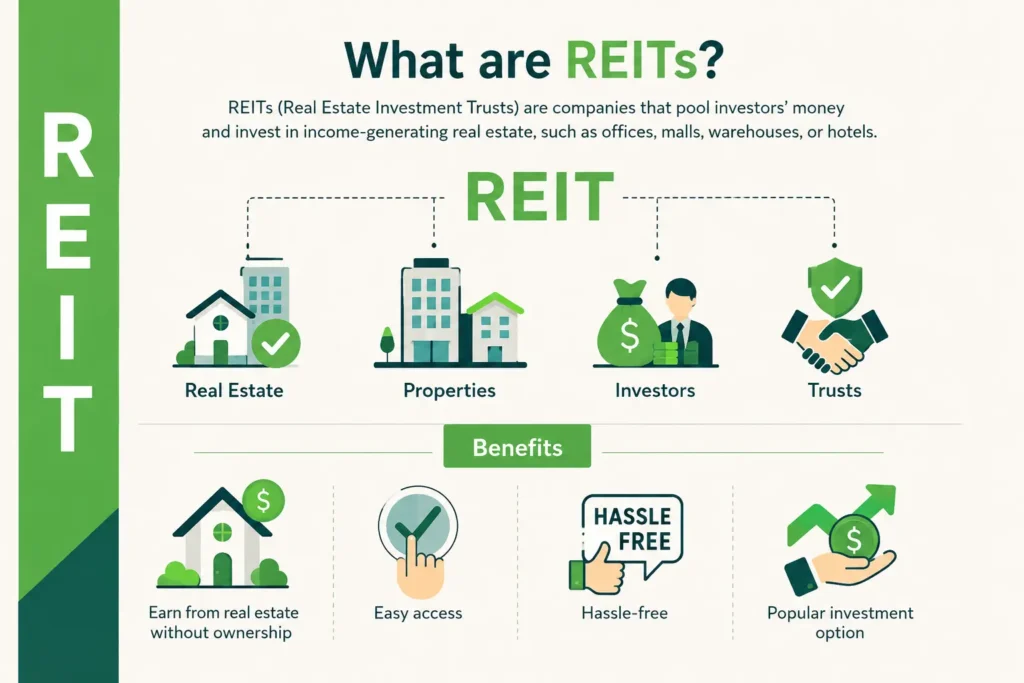
Esquema simplificado: o fluxo de receitas de um REIT
- Os locatários pagam aluguéis pelos imóveis do portfólio (escritórios, lojas, armazéns, residências, centros de dados).
- O REIT recebe essas receitas de aluguel e paga suas despesas operacionais e sua dívida.
- O lucro tributável é distribuído quase integralmente aos acionistas na forma de dividendos.
- Em contrapartida a essa distribuição, a empresa está isenta do imposto de renda sobre os lucros distribuídos.
A distribuição obrigatória dos lucros aos acionistas
Essa é a regra fundamental do estatuto. Nos Estados Unidos, um REIT deve distribuir pelo menos 90% de seu lucro tributável aos acionistas na forma de dividendos, anualmente. Ele também deve cumprir critérios relativos a ativos e receitas: pelo menos 75% de seus ativos devem estar investidos no setor imobiliário e pelo menos 75% de suas receitas brutas devem provir de fontes imobiliárias (aluguéis, juros de empréstimos hipotecários), com um quadro acionário de pelo menos 100 acionistas (fonte: Nareit, regime tributário federal dos Estados Unidos).
Essa obrigação explica por que os REITs estão entre as ações que pagam dividendos mais regularmente no mercado: a distribuição não é uma escolha de política empresarial, mas sim uma condição essencial para a existência desse tipo de entidade.
O regime tributário: isenção do imposto sobre as sociedades em troca da redistribuição
Os REITs se beneficiam de um regime tributário de transparência: a empresa está isenta do imposto de renda das pessoas jurídicas sobre os lucros que distribui. A tributação é transferida para o acionista, que paga imposto sobre os dividendos recebidos de acordo com sua tributação pessoal.
Esse acordo (isenção do imposto sobre as sociedades em troca da distribuição quase integral dos lucros) tem um lado negativo: um REIT retém poucos lucros para autofinanciar seu crescimento. Para adquirir novos imóveis, ele precisa, regularmente, contrair empréstimos ou emitir novas ações, o que o torna sensível às variações nas taxas de juros.
É importante lembrar. O funcionamento de um REIT baseia-se em uma troca: a empresa distribui pelo menos 90% de seu lucro tributável na forma de dividendos e, em contrapartida, fica isenta do imposto de renda sobre essas quantias. O rendimento é real, mas variável: depende dos aluguéis recebidos, da taxa de ocupação e do custo da dívida. O desempenho passado não é garantia de resultados futuros.
Os diferentes tipos de REIT
A SERP dos Estados Unidos costuma classificar os REITs com base em dois critérios: a natureza de suas atividades (posse de imóveis ou financiamento hipotecário) e seu regime de cotacão (cotados ou não cotados). A isso se soma uma especialização setorial cada vez mais detalhada.
REIT de ações (equity REIT)
O REIT de capital é a forma predominante: a empresa detém e administra diretamente imóveis, recebe os aluguéis e valoriza seu portfólio ao longo do tempo. A maioria é especializada por setor: residencial, lojas e shoppings, escritórios, logística e armazéns, saúde (clínicas, casas de repouso), hotelaria, self-storage, torres de telecomunicações ou data centers. Essa especialização permite que o investidor se concentre em uma área específica, como, por exemplo, a logística do comércio eletrônico ou as infraestruturas de nuvem.
REITs hipotecários (mortgage REIT)
O REIT hipotecário não possui imóveis: ele financia o setor imobiliário por meio da concessão de empréstimos hipotecários ou da compra de títulos lastreados em créditos imobiliários (MBS). Suas receitas provêm de juros, e seu desempenho depende principalmente da diferença entre seu custo de financiamento e o rendimento de seus créditos. Trata-se de um perfil significativamente mais sensível às variações nas taxas de juros e ao efeito de alavancagem, sendo, portanto, mais volátil do que o REIT de ações.
Algumas empresas combinam as duas abordagens: nesse caso, fala-se de REITs híbridos, que detêm imóveis diretamente e, ao mesmo tempo, administram uma carteira de créditos hipotecários.
REITs listados na bolsa e REITs não listados
Os REITs públicos listados são negociados continuamente nos mercados (NYSE, Nasdaq, bolsas europeias). Existem também REITs públicos não listados (registrados junto ao órgão regulador, mas sem cotação) e REITs privados, reservados a determinados investidores qualificados. A ausência de cotação reduz a volatilidade aparente, mas elimina a liquidez diária, que é justamente o principal argumento a favor dos REITs listados. Para um investidor particular francófono, o acesso, na prática, ocorre por meio dos REITs listados ou de fundos que os detêm.
É importante lembrar que existem diferentes tipos de REIT: os equity REITs detêm imóveis e geram receita com aluguéis, enquanto os mortgage REITs financiam o setor imobiliário e geram receita com juros; cada categoria pode ser cotada ou não cotada, com uma especialização setorial bem definida.
REIT, SCPI, SIIC, OPCI: quais são as diferenças?
Para um poupador francês, o panorama dos veículos imobiliários coletivos pode causar confusão. Quatro siglas se destacam, cada uma com uma lógica diferente.
A SIIC é o equivalente francês do REIT: uma sociedade de investimento imobiliário listada na bolsa de valores, que, desde 2003, se beneficia de um regime tributário comparável (isenção do imposto de renda das pessoas jurídicas em contrapartida à obrigação de distribuir 95% dos lucros provenientes de aluguéis e 70% das mais-valias de alienação). Empresas como Unibail-Rodamco-Westfield, Klépierre, Gecina, Covivio e Icade se enquadram nesse regime.
A SCPI (sociedade civil de investimento imobiliário) é um veículo de investimento imobiliário não cotado: as cotas são compradas e revendidas fora da bolsa, em um mercado organizado pela sociedade gestora. O valor das cotas segue as avaliações imobiliárias, e não as cotações da bolsa, o que atenua a volatilidade, mas limita a liquidez. A título de referência, a taxa média de distribuição das SCPIs situou-se em 4,91% em 2025 (fonte: ASPIM, fevereiro de 2026), um valor médio que esconde grandes disparidades e não prejudica as distribuições futuras.
O OPCI (organismo de investimento coletivo imobiliário) é um fundo híbrido: com a maior parte do patrimônio investida em imóveis, ele mantém uma parcela de ativos financeiros e liquidez que facilita os resgates, em troca de uma exposição parcial aos mercados financeiros. Ele é encontrado principalmente em unidades de conta de seguros de vida.
| Critérios | REIT | SIIC | SCPI | OPCI |
|---|---|---|---|---|
| Cotação na bolsa de valores | Sim | Sim | Não | Não |
| Liquidez | Diária | Diária | Limitada (mercado de cotas) | Periódico (resgates regulamentados) |
| Correlação com os mercados de ações | Forte | Forte | Baixa | Média |
| Bilhete de admissão | Uma ação (algumas dezenas de euros ou dólares) | Uma ação | Algumas centenas de euros | Algumas centenas de euros |
| Regime tributário do veículo | Isenção do Imposto de Renda das Pessoas Jurídicas em troca de distribuição de dividendos (direito dos EUA) | Isenção do Imposto de Renda das Pessoas Jurídicas em troca de distribuição de lucros (direito francês) | Transparência fiscal (rendimentos imobiliários) | Tributação com base no limite máximo |
| Distribuição | Obrigatório (90% do resultado tributável mínimo) | Obrigatório (95% dos aluguéis, 70% das mais-valias) | Normal, sem garantia | Variável |
| Envelopes acessíveis (França) | CTO, às vezes seguro de vida por meio de fundos | CTO (excluída do PEA desde 2011) | Direct, seguro de vida | Seguro de vida, direto |
Esses quatro veículos têm um ponto em comum: o investidor detém uma participação em uma carteira administrada por terceiros e recebe uma renda proveniente de aluguéis. Eles diferem quanto à cotação, à liquidez e à sensibilidade aos mercados financeiros.
É importante lembrar que as REITs e as SIICs são empresas imobiliárias de capital aberto, líquidas e cujo desempenho está correlacionado com o mercado de ações. As SCPIs e as OPCIs são fundos de capital fechado, menos líquidos, mas aparentemente menos voláteis. Nenhum deles é “melhor” em termos absolutos: a escolha certa depende do perfil, do horizonte de investimento e da tolerância ao risco de cada um.
Como investir em um REIT a partir da França?
Investir em um fundo de investimento imobiliário (REIT) a partir da França é simples na prática. Existem três formas principais de fazer isso.
Comprar ações de REITs na bolsa de valores. Uma conta de títulos comum (CTO) aberta em uma corretora online ou em um banco (Boursorama, Trade Republic, Interactive Brokers ou qualquer intermediário que ofereça acesso aos mercados americanos) permite comprar REITs listados em Nova York, assim como empresas imobiliárias listadas na Euronext Paris. O valor mínimo para começar se limita ao preço de uma ação, geralmente algumas dezenas de dólares. É isso que torna o REIT acessível a um iniciante ou a um poupador que deseja começar com 500 ou 1.000 euros.
Investir por meio de um ETF de REITs. Um ETF (fundo indexado cotado) que replica um índice de empresas imobiliárias de capital aberto, como o FTSE EPRA Nareit Developed, permite deter, em uma única posição, dezenas ou centenas de REITs distribuídos por setor e por região geográfica. Essa é a opção mais simples para diversificar sem precisar analisar cada empresa.
Utilizar os limites fiscais franceses. O CTO é o veículo natural para os REITs. O seguro de vida pode dar acesso a fundos ou ETFs imobiliários em unidades de conta, dependendo dos contratos. O PEA, por outro lado, está amplamente fechado a essa classe de ativos: as SIICs estão excluídas desde outubro de 2011 e os REITs americanos, não europeus, não são elegíveis para ele. Apenas alguns ETFs sintéticos com exposição ao mercado imobiliário europeu de capital aberto ainda podem ser incluídos no PEA, o que deve ser verificado caso a caso.
No que diz respeito à tributação, os dividendos de um REIT americano recebidos por um residente fiscal francês estão, na prática, sujeitos a uma retenção na fonte nos Estados Unidos (15% para a maioria das pessoas físicas, nos termos da convenção fiscal franco-americana), seguido pela tributação francesa (imposto único fixo de 31,4% desde 1º de janeiro de 2026, ou tabela progressiva, a critério do contribuinte), com um crédito fiscal que evita a dupla tributação. Essas regras estão em vigor e devem ser verificadas com um profissional: nosso dossier sobre tributação internacional de investimentos imobiliários apresenta o quadro geral.
Antes de escolher um REIT ou um ETF, alguns critérios concretos: o setor (logística, saúde, data centers, comércio), a região geográfica, a taxa de distribuição e sua regularidade ao longo do tempo, o nível de endividamento da empresa (índice LTV) e a qualidade da carteira. Aliás, os analistas do setor acompanham o FFO (funds from operations) em vez do lucro líquido contábil para avaliar a capacidade real de distribuição de uma empresa imobiliária.
A lembrar. É possível investir em um REIT a partir da França com apenas algumas dezenas de euros, por meio de um CTO (ações diretas ou ETF de REIT) ou, dependendo dos contratos, por meio de um seguro de vida. O PEA continua praticamente inacessível para essa classe de ativos. A tributação dos dividendos estrangeiros deve ser considerada antes da compra.
Vantagens e riscos de um investimento em REIT
Como qualquer investimento, o REIT apresenta uma relação entre rendimento e risco que deve ser avaliada com objetividade, sem promessas nem garantias.
As vantagens.
- Acessibilidade: o valor mínimo para participar é o preço de uma ação; sem necessidade de aporte, sem crédito, sem notário.
- Liquidez: as ações são vendidas na bolsa em poucos segundos durante o horário de negociação, enquanto um imóvel detido diretamente leva vários meses para ser vendido.
- Dividendos regulares: a obrigação de distribuição gera fluxos frequentes, trimestrais ou até mesmo mensais, no caso de algumas empresas americanas.
- Diversificação: um único ETF REIT oferece exposição a centenas de imóveis, locatários e setores em vários países.
- Transparência: empresas de capital aberto, demonstrações financeiras auditadas, informações regulamentadas.
Em um período de longo prazo, essa classe de ativos apresenta um histórico documentado: o estudo CEM Benchmarking citado pela Nareit aponta um retorno médio anual de 9,7% para os REITs americanos entre 1998 e 2022, contra 7,7% para o setor imobiliário não cotado no mesmo período. Esse histórico, por mais extenso que seja, continua sendo um desempenho passado: não é garantia de resultados futuros.
Os riscos.
- Volatilidade do mercado de ações: um REIT continua sendo uma ação. Em caso de correção nos mercados, seu preço cai junto com eles, mesmo que os imóveis subjacentes não tenham sofrido alteração no valor.
- Sensibilidade às taxas de juros: os períodos de alta das taxas encarecem a dívida das empresas imobiliárias e pesam automaticamente sobre suas cotações, como o setor experimentou durante o aperto monetário de 2022-2023.
- Risco de perda de capital: nem o dividendo nem o preço das ações são garantidos; uma distribuição pode ser reduzida ou suspensa.
- Dependência do ciclo imobiliário: vagas no mercado de aluguel, renegociações de aluguéis, obsolescência dos ativos (o escritório pós-Covid é um exemplo disso).
- Risco cambial: para um investidor que opera em euros, os REITs americanos aumentam a exposição ao dólar.
A taxa de distribuição de um REIT é, por natureza, variável: ela reflete os aluguéis recebidos e as decisões de gestão, e não um rendimento contratual. Qualquer desempenho passado, por mais consistente que seja, não é indicativo de desempenhos futuros.
A ser lembrado. O REIT oferece os imóveis mais líquidos e acessíveis do mercado, em troca de uma dupla exposição: ao ciclo imobiliário e aos mercados acionários. É justamente essa correlação com o mercado de ações que leva alguns investidores a buscar, como complemento, uma exposição imobiliária no mercado de balcão.
Os mercados internacionais de REITs (EUA, Reino Unido, Europa)
O mercado americano é o berço e o coração do setor. Profundidade de cotação, histórico desde 1960, especializações setoriais detalhadas: os Estados Unidos concentram a maior parte da capitalização mundial das empresas imobiliárias de capital aberto, sob a égide da Nareit. As maiores capitalizações do setor, como a Prologis (logística), a American Tower (infraestrutura de telecomunicações), a Equinix (centros de dados) ou o Simon Property Group (shoppings), são todas americanas.
O Reino Unido adotou seu regime UK-REIT em 2007. A Segro plc, especializada em armazéns e parques logísticos, é o exemplo mais conhecido: listada na Bolsa de Londres, ela também está cotada na Euronext Paris, o que demonstra a integração europeia do setor.
Na Europa continental, as empresas imobiliárias de capital aberto são acompanhadas pelo índice FTSE EPRA Nareit, dividido por regiões (notadamente a Europa Desenvolvida), que serve de referência para a maioria dos ETFs imobiliários. A França contribui para esse índice por meio de suas SIICs listadas na Euronext Paris. O modelo também se expandiu para a Ásia, com os J-REITs japoneses e os S-REITs de Cingapura.
Para o investidor francófono, essa dimensão internacional é uma vantagem: o mercado imobiliário de capital aberto permite sair do mercado francês e obter exposição aos mercados imobiliários internacionais, especialmente o americano, sem precisar deter ativos no local. Aqueles que desejam ir além da exposição por meio da bolsa podem consideraro investimento imobiliário diretonos EUA, que obedece a outras regras.
A ser lembrado. O fundo de investimento imobiliário (REIT) é um padrão mundial: Estados Unidos (Nareit), Reino Unido (Segro plc), Europa (FTSE EPRA Nareit, SIIC na Euronext) e Ásia. Um simples ETF permite obter exposição a todos esses mercados imobiliários internacionais em uma única transação.
REIT x investimento imobiliário direto: duas lógicas opostas
Resta uma questão que poucos guias levantam: o que o acionista de um REIT realmente recebe e o que ele não recebe?
Um REIT adquire imóveis já avaliados, a preço de mercado, e remunera seus acionistas por meio dos aluguéis e da valorização a longo prazo. O investidor acompanha o mercado, com a liquidez da bolsa e sua volatilidade. O investimento imobiliário direto segue uma lógica inversa: adquirir um ativo real diretamente, se possível com um desconto na compra, criar valor durante a posse e, em seguida, concretizar uma mais-valia na revenda. Sem cotação, sem beta de mercado, mas com uma iliquidez assumida durante o período da operação.
Esse é o modelo que a Landquire aplica no mercado imobiliário americano: aquisição de terrenos não urbanizados com um desconto na compra, retenção de curto prazo durante a qual os direitos sobre o terreno podem ser reforçados (zoneamento, loteamento, acesso às redes de serviços), seguida da revenda a preço de mercado para pessoas físicas, incorporadoras ou construtoras. Cada operação é estruturada em uma entidade dedicada (LLC em joint venture entre os investidores e a Landquire), na qual o terreno serve como garantia: o capital é lastreado por um ativo real, em um modelo praticamente sem dívida. Desde 2021, a equipe conduziu mais de 130 projetos imobiliários, totalizando mais de 1.000 aquisições de lotes, em um ciclo típico de 24 a 36 meses, sem gestão de locação. Esse histórico observado nas operações anteriores está documentado em nossa página de projetos imobiliários já vendidos.
Um exemplo de operação concluída: no condado de Collier, na Flórida, um terreno adquirido e posteriormente revendido em 127 dias gerou um retorno sobre o investimento observado de 37,11%. Esse desempenho, constatado em uma operação específica, em determinadas condições de mercado, constitui um caso não representativo: não é indicativo do futuro e não deve ser extrapolado para outras operações.
Os números apresentados neste vídeo (operações realizadas, valores captados, ausência de perda de capital nas operações encerradas) refletem desempenhos passados observados, que não são indicativos de desempenhos futuros. Esse tipo de investimento é destinado apenas a investidores experientes.
Observação importante: o investimento imobiliário Landquire não é um REIT, nem uma SIIC, nem uma SCPI, nem um FIA. Trata-se de uma aquisição direta lastreada em um ativo real, por meio de uma LLC em joint venture, oferecida fora do mercado em plataformas reservadas a investidores credenciados. O investimento é ilíquido durante o ciclo da operação e envolve risco de perda de capital.
| Critérios | REIT | Propriedade direta (modelo Landquire) |
|---|---|---|
| Natureza | Ações de uma empresa imobiliária de capital aberto | Aquisição direta de terrenos por meio de uma LLC em joint venture |
| Cotação / liquidez | Bolsa de valores, liquidez diária | Não cotado, ilíquido durante a operação |
| Correlação com os mercados de ações | Forte | Não está correlacionado com o mercado de ações |
| Motor de alto desempenho | Aluguéis distribuídos, valorização a longo prazo | Desconto na compra, valorização do terreno, ganho na revenda |
| Horizonte | Livre (recomenda-se a longo prazo) | Ciclo curto, de 24 a 36 meses por operação |
| Gestão de aluguéis | Coberta pela empresa (inquilinos, imóveis) | Nenhuma (terrenos não construídos, sem inquilinos) |
| Tributação | Dividendos (retenção na fonte, PFU na França) | Tributação internacional das mais-valias: um assunto a ser analisado com um consultor |
| Bilhete de admissão | Uma ação ou uma cota de ETF | Criado em ambiente familiar, educação particular |
| Perfil do investidor | Qualquer poupador ciente dos riscos das ações | Apenas para investidores experientes |
As duas abordagens não se excluem: elas atendem a necessidades diferentes. O REIT oferece liquidez e renda regular, enquanto o investimento imobiliário direto visa a criação de valor desde o início e a descorrelação com o mercado de ações, em troca da iliquidez. Os detalhes do modelo estão apresentados em nossa página de investimento imobiliário Landquire, e sua aplicação geográfica, na página sobre investimentos imobiliários no Texas e na Flórida.
A ser lembrado. O REIT oferece acesso ao mercado imobiliário a preços de mercado, tendo a bolsa de valores como veículo. O investimento direto em imóveis busca o valor antes do mercado: compra com desconto, valorização e revenda. Duas lógicas opostas, potencialmente complementares em um patrimônio, desde que se aceitem as restrições de cada uma.
Perguntas frequentes: Fundo de Investimento Imobiliário (REIT)
O que é um REIT e como ele funciona na prática?
Um REIT (Real Estate Investment Trust) é uma empresa, geralmente listada na bolsa de valores, que detém ou financia ativos imobiliários que geram renda. Ela recebe aluguéis e, em seguida, repassa pelo menos 90% de seu lucro tributável aos acionistas na forma de dividendos. Em contrapartida, está isenta do imposto de renda das pessoas jurídicas sobre os lucros distribuídos.
Qual é a diferença entre um REIT e uma SCPI?
O REIT é cotado na bolsa: suas ações são negociadas em tempo real e sua cotação acompanha os mercados acionários. A SCPI não é cotada: suas cotas são negociadas em um mercado organizado pela sociedade gestora, a um valor vinculado a laudos imobiliários. O REIT oferece maior liquidez, enquanto a SCPI apresenta menor volatilidade aparente. Ambos permanecem expostos ao ciclo imobiliário.
Quais são as vantagens fiscais de um REIT?
A vantagem fiscal se aplica ao nível da empresa: o REIT não paga imposto de renda sobre os lucros que distribui, o que evita a dupla tributação antes do pagamento do dividendo. Para o acionista residente na França, os dividendos continuam sujeitos a tributação (retenção na fonte nos Estados Unidos e, a partir de 2026, uma alíquota única de 31,4%, com crédito tributário de acordo com a convenção fiscal; essas regras devem ser verificadas com um profissional).
Como investir em um REIT a partir da França?
Por meio de uma conta de títulos comum em uma corretora ou banco: compra direta de ações de REITs (na bolsa de valores dos EUA ou na Euronext) ou de um ETF que replica um índice como o FTSE EPRA Nareit. Alguns contratos de seguro de vida também oferecem fundos imobiliários cotados em unidades de conta. Na prática, o PEA não é acessível para REITs americanos e SIICs.
Como um iniciante pode investir em um REIT?
A opção mais simples é um ETF REIT diversificado mantido em uma conta de títulos: uma única linha, centenas de empresas imobiliárias, taxas reduzidas. Antes de comprar, é fundamental entender que o valor pode cair, que o dividendo não é garantido e que o horizonte recomendado é de longo prazo.
É possível investir 1.000 euros em um REIT?
Sim. Uma ação de REIT ou uma cota de ETF geralmente custa algumas dezenas de euros ou dólares: 1.000 euros são suficientes para construir uma pequena posição diversificada por meio de um ETF. Esse é um dos valores mínimos de investimento no mercado imobiliário.