Fondo de inversión inmobiliaria (REIT): definición, funcionamiento y alternativas
El acrónimo REIT aparece en casi todos los debates sobre el sector inmobiliario cotizado, a menudo sin que se defina con claridad. Un Real Estate Investment Trust es una sociedad que posee, explota o financia activos inmobiliarios que generan ingresos, y cuyas acciones suelen cotizar en bolsa. Este modelo, que surgió en Estados Unidos en 1960, se ha extendido por todo el mundo, llegando incluso a las SIIC francesas.
Esta guía recoge los aspectos fundamentales: la definición exacta de un REIT, su funcionamiento, sus diferentes tipos, su fiscalidad, las formas de invertir en ellos desde Francia y, a continuación, la comparación con otros instrumentos inmobiliarios (SCPI, SIIC, OPCI) y con la inversión inmobiliaria directa, que se basa en una lógica opuesta.
¿Qué es un REIT (fondo de inversión inmobiliaria)?
Un REIT (Real Estate Investment Trust) es una sociedad que posee, explota o financia inmuebles que generan ingresos, y que redistribuye la mayor parte de dichos ingresos a sus accionistas en forma de dividendos. En la gran mayoría de los casos, un REIT cotiza en bolsa: cualquier inversor puede comprar acciones del mismo, del mismo modo que compraría acciones de Apple o TotalEnergies.
Este sistema surgió en Estados Unidos en 1960, cuando el Congreso estadounidense creó este régimen para permitir a los particulares acceder a los ingresos del sector inmobiliario comercial, hasta entonces reservados a las grandes fortunas y a las entidades institucionales. La magnitud que ha alcanzado desde entonces da una idea de su éxito: según Nareit (Asociación Nacional de Fondos de Inversión Inmobiliaria), el organismo de referencia del sector, los REIT estadounidenses cuentan con más de 4,5 billones de dólares en activos brutos y unas 570 000 propiedades en todo el país, y solo los REIT que cotizan en bolsa registran una capitalización bursátil superior a 1,4 billones de dólares. Según Nareit, unos 170 millones de estadounidenses viven en un hogar que invierte en REIT, en la mayoría de los casos a través de planes de ahorro para la jubilación (401(k), IRA, fondos de pensiones).
En francés, se habla de «sociedad inmobiliaria cotizada» o de «fondo de inversión inmobiliaria cotizado». El equivalente más cercano en el ordenamiento jurídico francés es la SIIC (sociedad de inversión inmobiliaria cotizada), a veces denominada «REIT francés». Por su parte, el término genérico FPI (fondo de inversión inmobiliaria) se refiere a otra familia de vehículos de inversión, no cotizados.
A tener en cuenta. Un fondo de inversión inmobiliaria (REIT) es una sociedad inmobiliaria, normalmente que cotiza en bolsa, que se financia con los ingresos por alquileres de su cartera y distribuye la mayor parte de sus beneficios a sus accionistas. Es la forma más líquida de invertir en el sector inmobiliario, pero también la que presenta una mayor correlación con los mercados bursátiles.
¿Cómo funciona un REIT?
Un REIT es una sociedad que cotiza en bolsa y que posee una cartera de activos inmobiliarios que generan ingresos: oficinas, locales comerciales, almacenes logísticos, viviendas, hoteles, clínicas o centros de datos. Sus ingresos proceden de los alquileres que percibe por dichos activos, a los que pueden sumarse las plusvalías por venta cuando se revende un inmueble.
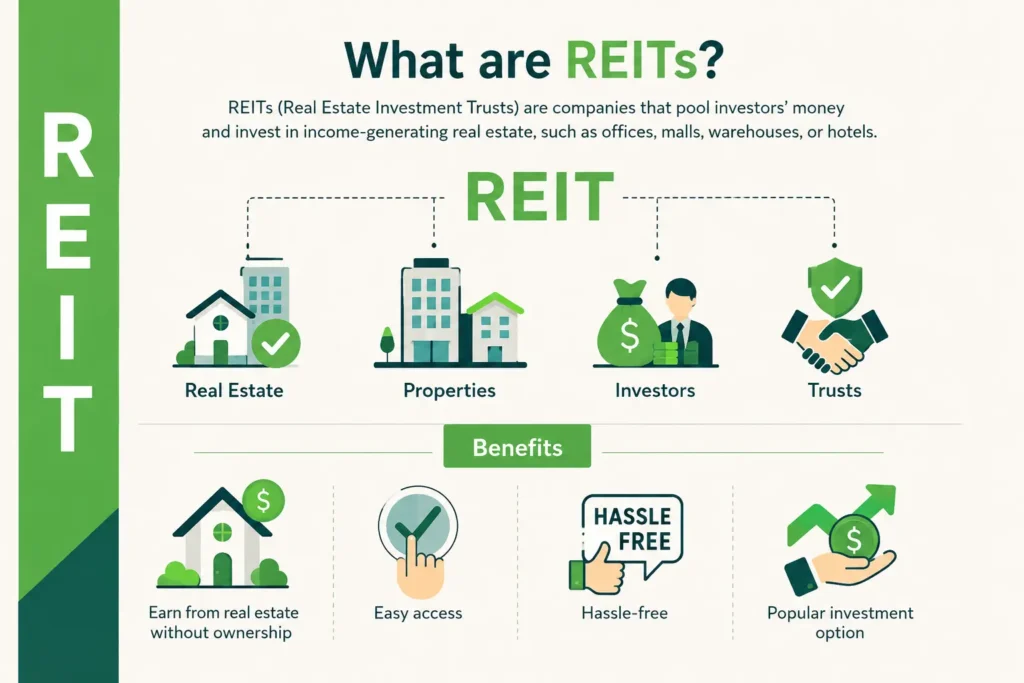
Esquema simplificado: el ciclo de ingresos de un REIT
- Los inquilinos pagan el alquiler de los inmuebles de la cartera (oficinas, locales comerciales, almacenes, viviendas y centros de datos).
- El REIT ingresa estos ingresos por alquiler y hace frente a sus gastos de explotación y a su deuda.
- El resultado imponible se distribuye casi en su totalidad a los accionistas en forma de dividendos.
- A cambio de esta distribución, la sociedad está exenta del impuesto de sociedades sobre los beneficios distribuidos.
La distribución obligatoria de los beneficios a los accionistas
Esta es la norma fundamental del estatuto. En Estados Unidos, un REIT debe repartir cada año al menos el 90 % de su resultado imponible entre sus accionistas en forma de dividendos. También debe cumplir una serie de requisitos en materia de activos e ingresos: al menos el 75 % de sus activos deben estar invertidos en inmuebles y al menos el 75 % de sus ingresos brutos deben proceder de fuentes inmobiliarias (alquileres, intereses de préstamos hipotecarios), además de contar con un accionariado de al menos 100 accionistas (fuente: Nareit, marco fiscal federal estadounidense).
Esta obligación explica por qué los REIT se encuentran entre las acciones que reparten dividendos con mayor regularidad en el mercado: el reparto de dividendos no es una decisión de política empresarial, sino una condición indispensable para la existencia de este régimen jurídico.
El régimen fiscal: exención del impuesto de sociedades a cambio de la redistribución
Los REIT se benefician de un régimen fiscal de transparencia: la sociedad está exenta del impuesto de sociedades a nivel empresarial sobre los beneficios que distribuye. La tributación recae sobre el accionista, que paga el impuesto sobre los dividendos percibidos según su régimen fiscal personal.
Este acuerdo (exención del impuesto de sociedades a cambio de una distribución casi íntegra) tiene una desventaja: un REIT retiene pocos beneficios para autofinanciar su crecimiento. Para adquirir nuevos inmuebles, debe recurrir periódicamente a préstamos o emitir nuevas acciones, lo que lo hace vulnerable a la evolución de los tipos de interés.
A tener en cuenta. El funcionamiento de un REIT se basa en un intercambio: la sociedad distribuye al menos el 90 % de su resultado imponible en forma de dividendos y, a cambio, queda exenta del impuesto de sociedades sobre dichas cantidades. La rentabilidad es real, pero variable: depende de los alquileres cobrados, de la tasa de ocupación y del coste de la deuda. La rentabilidad pasada no es indicativa de la rentabilidad futura.
Los distintos tipos de REIT
La SERP estadounidense distingue tradicionalmente a los REIT en función de dos criterios: la naturaleza de su actividad (propiedad de inmuebles o financiación hipotecaria) y su modo de cotización (cotizados o no cotizados). A ello se suma una especialización sectorial cada vez más detallada.
REIT de acciones (equity REIT)
El REIT de capital es la forma predominante: la sociedad posee y gestiona directamente los inmuebles, cobra los alquileres y revaloriza su cartera a largo plazo. La mayoría están especializados por sectores: residencial, locales comerciales y centros comerciales, oficinas, logística y almacenes, sanidad (clínicas, residencias de ancianos), hostelería, trasteros, torres de telecomunicaciones o centros de datos. Esta especialización permite al inversor centrarse en un ámbito concreto, como, por ejemplo, la logística del comercio electrónico o las infraestructuras de la nube.
REIT hipotecarios (mortgage REIT)
El REIT hipotecario no posee inmuebles: financia el sector inmobiliario concediendo préstamos hipotecarios o comprando títulos respaldados por activos inmobiliarios (MBS). Sus ingresos proceden de los intereses, y su rendimiento depende sobre todo del diferencial entre su coste de financiación y el rendimiento de sus créditos. Se trata de un perfil mucho más sensible a las variaciones de los tipos de interés y al apalancamiento, por lo que es más volátil que el REIT de renta variable.
Algunas sociedades combinan ambos enfoques: en ese caso, se habla de REIT híbridos, que poseen inmuebles directamente y, al mismo tiempo, gestionan una cartera de créditos hipotecarios.
REIT que cotizan en bolsa y REIT que no cotizan en bolsa
Los REIT públicos que cotizan en bolsa se negocian de forma continua en los mercados (NYSE, Nasdaq, bolsas europeas). También existen REIT públicos no cotizados (registrados ante el organismo regulador, pero sin cotización) y REIT privados, reservados a determinados inversores cualificados. La falta de cotización reduce la volatilidad aparente, pero elimina la liquidez diaria, que es precisamente el principal argumento a favor de los REIT cotizados. Para un particular francófono, el acceso se realiza, en la práctica, a través de los REIT cotizados o de fondos que los mantienen en cartera.
A tener en cuenta. Existen diferentes tipos de REIT: los REIT de capital (equity REIT) poseen inmuebles y obtienen ingresos de los alquileres; los REIT hipotecarios (mortgage REIT) financian el sector inmobiliario y obtienen ingresos de los intereses; y cada categoría se presenta en versión cotizada o no cotizada, con una marcada especialización sectorial.
REIT, SCPI, SIIC, OPCI: ¿en qué se diferencian?
Para un ahorrador francés, el panorama de los fondos inmobiliarios colectivos puede resultar confuso. Destacan cuatro siglas, cada una con una lógica diferente.
La SIIC es el equivalente francés del REIT: una sociedad de inversión inmobiliaria que cotiza en bolsa y que, desde 2003, se acoge a un régimen fiscal similar (exención del impuesto de sociedades a cambio de la obligación de distribuir el 95 % de los beneficios procedentes de los alquileres y el 70 % de las plusvalías por enajenación). Unibail-Rodamco-Westfield, Klépierre, Gecina, Covivio o Icade se acogen a este régimen.
La SCPI (sociedad civil de inversión inmobiliaria) es un instrumento de inversión inmobiliaria no cotizado: las participaciones se compran y se revenden fuera de bolsa, en un mercado organizado por la sociedad gestora. El valor de las participaciones se rige por los informes de tasación inmobiliaria, no por las cotizaciones bursátiles, lo que atenúa la volatilidad pero limita la liquidez. A título de referencia, la tasa de distribución media de las SCPI se situó en el 4,91 % en 2025 (fuente: ASPIM, febrero de 2026), una cifra media que encierra grandes disparidades y no prejuzga las distribuciones futuras.
El OPCI (organismo de inversión colectiva inmobiliaria) es un fondo híbrido: aunque invierte principalmente en el sector inmobiliario, mantiene una parte de activos financieros y liquidez que facilita los reembolsos, a cambio de una exposición parcial a los mercados financieros. Se encuentra sobre todo en los seguros de vida de unidad de cuenta.
| Criterio | REIT | SIIC | SCPI | OPCI |
|---|---|---|---|---|
| Cotización en bolsa | Sí | Sí | No | No |
| Liquidez | Diario | Diario | Limitada (mercado de participaciones) | Periódico (recompras reguladas) |
| Correlación con los mercados de valores | Fuerte | Fuerte | Bajo | Media |
| Entrada | Una acción (unas cuantas decenas de euros o dólares) | Una acción | Unos cientos de euros | Unos cientos de euros |
| Régimen fiscal del vehículo | Exención del impuesto sobre sociedades a cambio de la distribución de beneficios (legislación estadounidense) | Exención del impuesto sobre sociedades a cambio de la distribución de beneficios (legislación francesa) | Transparencia fiscal (rentas inmobiliarias) | Fiscalidad según el presupuesto |
| Distribución | Obligatorio (el 90 % de la base imponible mínima) | Obligatorio (el 95 % de los alquileres, el 70 % de las plusvalías) | Habitual, sin garantía | Variable |
| Sobres accesibles (Francia) | CTO, en algunos casos, seguro de vida a través de fondos | CTO (excluida del PEA desde 2011) | Direct, seguro de vida | Seguro de vida, directo |
Estos cuatro instrumentos tienen un punto en común: el inversor posee una participación en una cartera gestionada por un tercero y percibe ingresos procedentes de los alquileres. Se diferencian en cuanto a cotización, liquidez y sensibilidad a los mercados financieros.
A tener en cuenta: los REIT y las SIIC son sociedades inmobiliarias que cotizan en bolsa, son líquidas y están vinculadas a la evolución del mercado bursátil. Las SCPI y los OPCI son fondos que no cotizan en bolsa, menos líquidos pero, en apariencia, menos volátiles. Ninguno es «mejor» en términos absolutos: la elección adecuada depende del perfil, el horizonte de inversión y la tolerancia al riesgo de cada uno.
¿Cómo invertir en un REIT desde Francia?
Invertir en un fondo de inversión inmobiliaria desde Francia es sencillo desde el punto de vista práctico. Existen tres vías principales.
Comprar acciones de REIT en bolsa. Una cuenta de valores ordinaria (CTO) abierta en un bróker online o en un banco (Boursorama, Trade Republic, Interactive Brokers o cualquier intermediario que ofrezca acceso a los mercados estadounidenses) permite comprar REIT que cotizan en Nueva York, así como sociedades inmobiliarias que cotizan en Euronext París. La inversión mínima se limita al precio de una acción, que suele rondar unas pocas decenas de dólares. Esto es lo que hace que los REIT sean accesibles para un principiante o un inversor que desee empezar con 500 o 1 000 euros.
Invertir a través de un ETF de REIT. Un ETF (fondo indexado cotizado) que replica un índice de sociedades inmobiliarias cotizadas, como el FTSE EPRA Nareit Developed, permite tener en una sola posición decenas o cientos de REIT distribuidos por sectores y zonas geográficas. Es la opción más sencilla para diversificar sin tener que analizar cada empresa.
Aprovechar los marcos fiscales franceses. El CTO es el marco natural del REIT. Los seguros de vida pueden dar acceso a fondos o ETF inmobiliarios en unidades de cuenta, según los contratos. El PEA, por el contrario, está prácticamente cerrado a esta clase de activos: las SIIC están excluidas desde octubre de 2011 y los REIT estadounidenses, al no ser europeos, no son admisibles. Solo algunos ETF sintéticos expuestos al sector inmobiliario cotizado europeo siguen siendo admisibles en el PEA, lo cual debe comprobarse caso por caso.
En materia fiscal, los dividendos de un REIT estadounidense percibidos por un residente fiscal francés están sujetos, en la práctica, a una retención en origen en Estados Unidos (del 15 % para la mayoría de los particulares en el marco del convenio fiscal franco-estadounidense), y, posteriormente, a la tributación francesa (un gravamen único a tanto alzado del 31,4 % desde el 1 de enero de 2026, o una escala progresiva opcional), con una deducción fiscal que evita la doble imposición. Estas normas están vigentes en la actualidad y conviene consultarlas con un profesional: nuestro dossier sobre fiscalidad internacional de la inversión inmobiliaria ofrece el marco general.
Antes de elegir un REIT o un ETF, hay que tener en cuenta algunos criterios concretos: el sector (logística, sanidad, centros de datos, comercios), la zona geográfica, la tasa de distribución y su regularidad a lo largo del tiempo, el nivel de endeudamiento de la empresa (ratio LTV) y la calidad de la cartera. De hecho, los analistas del sector se fijan más en el FFO (funds from operations) que en el beneficio neto contable para evaluar la capacidad real de distribución de una sociedad inmobiliaria.
A tener en cuenta. Se puede invertir en un REIT desde Francia a partir de unas pocas decenas de euros, a través de un CTO (acciones directas o ETF de REIT) o, según los contratos, a través de un seguro de vida. El PEA sigue siendo prácticamente inaccesible para esta clase de activos. Es necesario tener en cuenta la fiscalidad de los dividendos extranjeros antes de la compra.
Ventajas y riesgos de invertir en un REIT
Como cualquier inversión, los REIT presentan una relación entre rentabilidad y riesgo que hay que afrontar con realismo, sin promesas ni pretensiones.
Las ventajas.
- Accesibilidad: la cuota de entrada se limita al precio de una acción; sin aportaciones, sin créditos ni notario.
- Liquidez: las acciones se venden en bolsa en cuestión de segundos durante el horario de cotización, mientras que un inmueble en propiedad directa tarda varios meses en venderse.
- Dividendos periódicos: la obligación de reparto genera flujos frecuentes, trimestrales o incluso mensuales en el caso de algunas empresas estadounidenses.
- Diversificación: un solo ETF de REIT ofrece exposición a cientos de inmuebles, inquilinos y sectores en varios países.
- Transparencia: empresas que cotizan en bolsa, cuentas auditadas, información regulada.
A largo plazo, esta clase de activos cuenta con un historial documentado: el estudio de CEM Benchmarking citado por Nareit calcula una rentabilidad media anual del 9,7 % para los REIT estadounidenses entre 1998 y 2022, frente al 7,7 % del sector inmobiliario no cotizado durante el mismo periodo. Este historial, por muy extenso que sea, no deja de ser un rendimiento pasado: no garantiza en modo alguno los rendimientos futuros.
Los riesgos.
- Volatilidad bursátil: un REIT sigue siendo una acción. En caso de corrección de los mercados, su cotización baja junto con ellos, aunque el valor de los inmuebles subyacentes no haya variado.
- Sensibilidad a los tipos de interés: las fases de subida de los tipos encarecen la deuda de las empresas inmobiliarias y lastran automáticamente sus valoraciones, tal y como experimentó el sector durante el endurecimiento monetario de 2022-2023.
- Riesgo de pérdida de capital: ni el dividendo ni la cotización están garantizados; el reparto de dividendos puede reducirse o suspenderse.
- Dependencia del ciclo inmobiliario: desocupación de viviendas de alquiler, renegociaciones de alquileres, obsolescencia de los activos (la oficina tras la pandemia de la COVID-19 es un buen ejemplo de ello).
- Riesgo de tipo de cambio: para un inversor que invierta en euros, los REIT estadounidenses suponen una exposición adicional al dólar.
La tasa de distribución de un REIT es variable por naturaleza: refleja los alquileres cobrados y las decisiones de gestión, no una rentabilidad contractual. Los resultados pasados, por muy regulares que sean, no garantizan los resultados futuros.
A tener en cuenta. Los REIT ofrecen los activos inmobiliarios más líquidos y accesibles del mercado, a cambio de una doble exposición: al ciclo inmobiliario y a los mercados bursátiles. Es precisamente esta correlación bursátil la que lleva a algunos inversores a buscar, como complemento, una exposición inmobiliaria fuera de cotización.
Los mercados de REIT internacionales (EE. UU., Reino Unido, Europa)
El mercado estadounidense es la cuna y el corazón del sector. Profundidad de cotización, trayectoria desde 1960, especializaciones sectoriales muy específicas: Estados Unidos concentra la mayor parte de la capitalización bursátil mundial de las sociedades inmobiliarias que cotizan en bolsa, bajo los auspicios de Nareit. Las mayores capitalizaciones del sector, como Prologis (logística), American Tower (infraestructuras de telecomunicaciones), Equinix (centros de datos) o Simon Property Group (centros comerciales), son todas estadounidenses.
El Reino Unido adoptó su régimen UK-REIT en 2007. Segro plc, empresa especializada en almacenes y parques logísticos, es el ejemplo más conocido: cotiza en Londres y también en Euronext París, lo que pone de manifiesto la integración europea del sector.
En Europa continental, las sociedades inmobiliarias que cotizan en bolsa se agrupan en el índice FTSE EPRA Nareit, desglosado por zonas (en particular, «Europa desarrollada»), que sirve de referencia para la mayoría de los ETF inmobiliarios. Francia contribuye a este índice a través de sus SIIC que cotizan en Euronext París. El modelo también se ha exportado a Asia, con los J-REIT japoneses y los S-REIT de Singapur.
Para el inversor francófono, esta dimensión internacional supone una ventaja: los valores inmobiliarios cotizados permiten salir del mercado francés y exponerse a los mercados inmobiliarios internacionales, en particular al estadounidense, sin necesidad de poseer activos sobre el terreno. Aquellos que deseen ir más allá de una exposición bursátil pueden plantearsela inversión inmobiliaria directaen EE. UU., que se rige por otras normas.
A tener en cuenta. Los fondos de inversión inmobiliaria (REIT) son un estándar mundial: Estados Unidos (Nareit), Reino Unido (Segro plc), Europa (FTSE EPRA Nareit, SIIC en Euronext) y Asia. Un simple ETF permite obtener exposición a todos estos mercados inmobiliarios internacionales con una sola operación.
REIT frente a inversión inmobiliaria directa: dos enfoques opuestos
Queda una pregunta que pocos guías plantean: ¿qué es lo que realmente obtiene el accionista de un REIT y qué es lo que no obtiene?
Un REIT compra inmuebles ya valorados, a precio de mercado, y remunera a sus accionistas mediante los alquileres y la revalorización a largo plazo. El inversor sigue la evolución del mercado, con la liquidez de la bolsa y su volatilidad. La inversión inmobiliaria directa sigue una lógica inversa: adquirir un activo real directamente, a ser posible con un descuento en la compra, crear valor durante la tenencia y, posteriormente, materializar una plusvalía en la reventa. Sin cotización, sin beta bursátil, pero con una iliquidez asumida durante la duración de la operación.
Este es el modelo que aplica Landquire en el sector inmobiliario estadounidense: adquisición de terrenos sin edificar con un descuento en la compra, tenencia a corto plazo durante la cual se pueden reforzar los derechos sobre el terreno (zonificación, subdivisión, acceso a las redes) y, posteriormente, reventa a precio de mercado a particulares, promotores o constructoras. Cada operación se integra en una estructura específica (una LLC en forma de empresa conjunta entre los inversores y Landquire), en la que el terreno sirve de garantía: el capital está respaldado por un activo real, en un modelo prácticamente sin deuda. Desde 2021, el equipo ha gestionado más de 130 proyectos inmobiliarios que suman más de 1 000 adquisiciones de parcelas, con un ciclo típico de entre 24 y 36 meses, sin gestión de alquileres. Este historial, basado en operaciones anteriores, está documentado en nuestra página de proyectos inmobiliarios ya vendidos.
Un ejemplo de operación cerrada: en el condado de Collier, en Florida, un terreno adquirido y posteriormente revendido en 127 días generó una rentabilidad observada del 37,11 %. Este rendimiento, registrado en una operación concreta y en unas condiciones de mercado específicas, constituye un caso no representativo: no es indicativo de resultados futuros y no puede extrapolarse a otras operaciones.
Las cifras que se muestran en este vídeo (operaciones realizadas, importes recaudados, ausencia de pérdidas de capital en las operaciones cerradas) reflejan resultados históricos observados, que no son indicativos de resultados futuros. Este tipo de inversión está reservada a inversores con experiencia.
Aclaración importante: el activo inmobiliario Landquire no es ni un REIT, ni una SIIC, ni una SCPI, ni un FIA. Se trata de una adquisición directa respaldada por un activo real, a través de una sociedad de responsabilidad limitada (LLC) en régimen de empresa conjunta, que se ofrece fuera del mercado en plataformas reservadas a inversores acreditados. La inversión es ilíquida durante el ciclo de la operación y conlleva un riesgo de pérdida de capital.
| Criterio | REIT | Propiedad inmobiliaria directa (modelo Landquire) |
|---|---|---|
| Naturaleza | Acciones de una sociedad inmobiliaria que cotiza en bolsa | Adquisición directa de terrenos a través de una sociedad de responsabilidad limitada (LLC) en régimen de empresa conjunta |
| Cotización / liquidez | Bolsa, liquidez diaria | Sin cotización, sin liquidez durante la operación |
| Correlación con los mercados de valores | Fuerte | Sin correlación con la bolsa |
| Motor de alto rendimiento | Rentas distribuidas, revalorización a largo plazo | Descuento en la compra, revalorización del terreno, plusvalía en la reventa |
| Horizonte | Libre (se recomienda a largo plazo) | Ciclo corto, de 24 a 36 meses por operación |
| Gestión de alquileres | A cargo de la empresa (inquilinos, inmuebles) | Ninguna (terrenos sin edificar, sin inquilinos) |
| Fiscalidad | Dividendos (retención en origen, PFU en Francia) | Fiscalidad internacional de las plusvalías: un tema que conviene analizar con un asesor |
| Entrada | Una acción o una participación en un ETF | Elevado, colocación privada |
| Perfil del inversor | Cualquier inversor que conozca los riesgos de las acciones | Solo para inversores con experiencia |
Ambas lógicas no son incompatibles: responden a necesidades diferentes. El REIT aporta liquidez e ingresos regulares, mientras que la inversión inmobiliaria directa tiene como objetivo la creación de valor desde el inicio y la descorrelación con el mercado bursátil, a costa de la iliquidez. Los detalles del modelo se presentan en nuestra página de inversión inmobiliaria Landquire, y su aplicación geográfica, en la página dedicada a la inversión inmobiliaria en Texas y Florida.
A tener en cuenta. El REIT permite acceder al mercado inmobiliario a precios de mercado, utilizando la bolsa como vehículo. La inversión directa en inmuebles busca el valor antes que el mercado: compra con descuento, revalorización y reventa. Se trata de dos lógicas opuestas, que pueden ser complementarias dentro de un patrimonio, siempre que se acepten las limitaciones de cada una.
Preguntas frecuentes: Fondo de inversión inmobiliaria
¿Qué es un REIT y cómo funciona en la práctica?
Un REIT (Real Estate Investment Trust) es una sociedad, normalmente cotizada en bolsa, que posee o financia activos inmobiliarios que generan ingresos. Cobra los alquileres y, a continuación, distribuye al menos el 90 % de su resultado imponible a sus accionistas en forma de dividendos. A cambio, está exenta del impuesto de sociedades sobre los beneficios distribuidos.
¿Cuál es la diferencia entre un REIT y una SCPI?
El REIT cotiza en bolsa: sus acciones se negocian de forma continua y su cotización sigue la evolución de los mercados bursátiles. La SCPI no cotiza en bolsa: sus participaciones se negocian en un mercado organizado por la sociedad gestora, a un valor vinculado a los informes de tasación inmobiliaria. El REIT ofrece mayor liquidez, mientras que la SCPI presenta una menor volatilidad aparente. Ambos siguen estando expuestos al ciclo inmobiliario.
¿Cuáles son las ventajas fiscales de un REIT?
La ventaja fiscal se aplica a nivel de la sociedad: el REIT no paga el impuesto de sociedades sobre los beneficios que distribuye, lo que evita la doble imposición antes del pago del dividendo. Para el accionista residente en Francia, los dividendos siguen estando sujetos a impuestos (retención en origen estadounidense y, a partir de 2026, un gravamen único a tanto alzado del 31,4 %, con crédito fiscal según el convenio fiscal; estas normas deben verificarse con un profesional).
¿Cómo invertir en un REIT desde Francia?
A través de una cuenta de valores ordinaria en una agencia de valores o un banco: compra directa de acciones de REIT (en la bolsa estadounidense o en Euronext) o de un ETF que replique un índice como el FTSE EPRA Nareit. Algunos contratos de seguro de vida también ofrecen fondos inmobiliarios cotizados en unidades de cuenta. En la práctica, el PEA no es accesible para los REIT estadounidenses ni para las SIIC.
¿Cómo puede un principiante invertir en un REIT?
La opción más sencilla es un ETF de REIT diversificado en una cuenta de valores: una sola línea, cientos de sociedades inmobiliarias y comisiones reducidas. Antes de comprar, es imprescindible tener en cuenta que el valor puede bajar, que el dividendo no está garantizado y que el horizonte de inversión recomendado es a largo plazo.
¿Se pueden invertir 1.000 euros en un REIT?
Sí. Una acción de un REIT o una participación en un ETF suele costar unas decenas de euros o dólares: con 1.000 euros basta para crear una pequeña cartera diversificada a través de un ETF. Es uno de los umbrales de entrada más bajos de la inversión inmobiliaria.