Artículo 150-0 B ter del Código General de Impuestos: aportación-cesión y reinversión en 2026
El artículo 150-0 B ter del Código General de Impuestos (CGI) permite aplazar la tributación de la plusvalía obtenida cuando el titular de una empresa aporta los títulos de su sociedad a un holding que él mismo controla. Desde el 21 de febrero de 2026, si el holding revende dichos títulos menos de tres años después de la aportación, deberá reinvertir al menos el 70 % del producto de la venta en un plazo de tres años en una actividad económica admisible y mantener dicha reinversión durante cinco años. Esta guía detalla el funcionamiento del régimen de aportación-cesión, las reinversiones admisibles, los cambios introducidos por la Ley de Presupuestos para 2026 y el papel de un activo real, como los inmuebles estadounidenses, en una estrategia patrimonial tras la cesión.
En resumen
- La aportación de valores a una sociedad holding sujeta al impuesto de sociedades (IS) y controlada por el aportante permite aplazar la tributación de la plusvalía derivada de la aportación, sin necesidad de realizar ningún trámite para ello.
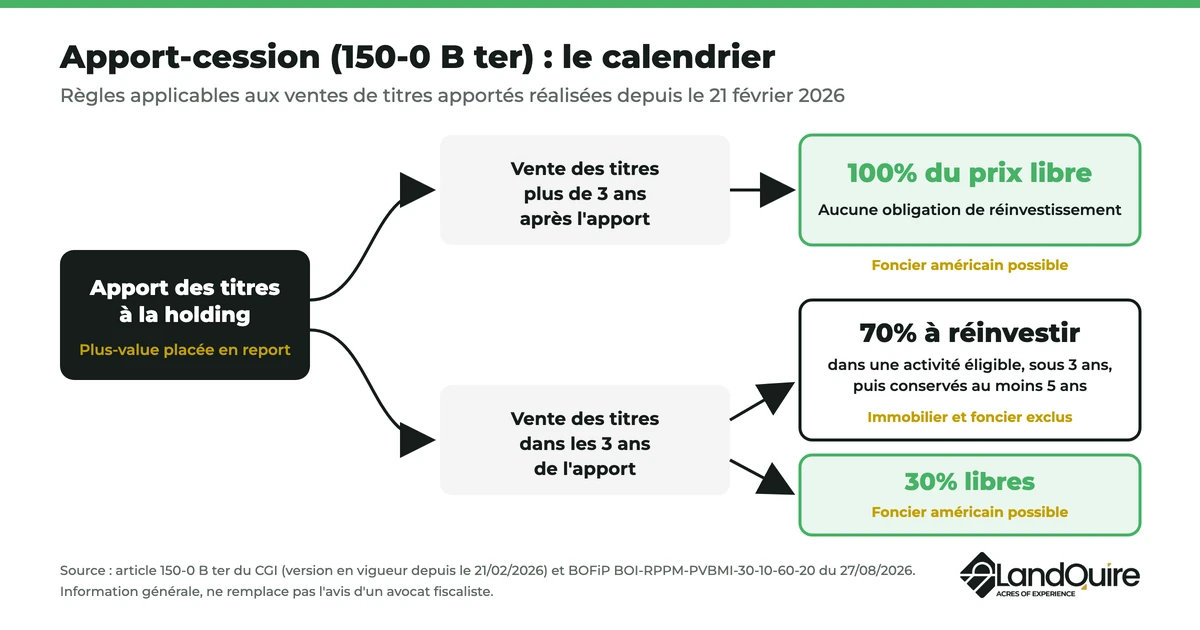
- Si la sociedad matriz enajena los títulos aportados más de tres años después de la aportación, no se aplica ninguna obligación de reinversión.
- Si las vende en un plazo de tres años, deberá reinvertir al menos el 70 % del producto de la venta en un plazo de tres años.
- Los activos o valores reinvertidos deben conservarse durante al menos 5 años.
- Las actividades financieras, la construcción de inmuebles destinados a la venta o al alquiler y las actividades inmobiliarias quedan excluidas de la reinversión.
- Según el BOFiP, estas normas se aplican a las enajenaciones de valores aportados que se realicen a partir del 21 de febrero de 2026.
¿Cómo funciona la aportación-cesión? El mecanismo en tres pasos
El mecanismo de aportación-cesión se desarrolla en tres etapas, y cada una de ellas tiene sus propias condiciones:
- Paso 1, la aportación: el directivo aporta los títulos (participaciones o acciones) de su sociedad a un holding sujeto al impuesto sobre sociedades, del que es propietario, y recibe a cambio títulos de dicho holding. La plusvalía de la aportación se calcula en esa fecha y, a continuación, se aplaza su tributación.
- Paso 2, la venta: la sociedad holding revende al comprador los títulos aportados. Dado que el precio de venta se aproxima al valor de la aportación, la plusvalía que obtiene es escasa.
- Etapa 3, la reinversión: si la venta se produce menos de tres años después de la aportación, el holding reinvierte al menos el 70 % del precio de venta en una actividad económica que cumpla los requisitos. De lo contrario, puede disponer libremente del precio de venta.
Para poder acogerse al aplazamiento de la tributación, deben cumplirse tres condiciones; en ese caso, se aplica de pleno derecho: la aportación se realiza en Francia o en un Estado miembro de la Unión Europea (o en un Estado vinculado a Francia mediante un convenio de asistencia administrativa), la sociedad beneficiaria de la aportación está sujeta al impuesto sobre sociedades y el aportante controla dicha sociedad. El texto de referencia, que regula el aplazamiento de la tributación de las plusvalías por aportación, esel artículo 150-0 B ter del Código General de Impuestos (CGI) en Légifrance, en su versión vigente desde el 21 de febrero de 2026.
¿Cuándo finaliza el aplazamiento del pago de los impuestos sobre las plusvalías?
El vencimiento del aplazamiento del pago de impuestos, que hace que la plusvalía sea imponible, se produce en los siguientes casos:
- la enajenación a título oneroso, la recompra, el reembolso o la anulación de los títulos de la sociedad matriz recibidos a cambio de la aportación;
- la enajenación de los valores aportados por la sociedad matriz en los tres años siguientes a la aportación, sin que se haya realizado una reinversión conforme;
- el incumplimiento del plazo de conservación de los activos reinvertidos;
- el traslado del domicilio fiscal del aportante fuera de Francia.
Por el contrario, la plusvalía diferida puede eliminarse definitivamente:
- tras el fallecimiento del aportante;
- en caso de donación de títulos (participaciones o acciones) de la sociedad matriz, si el donatario que controla la sociedad conserva los títulos durante 6 años a partir de su adquisición, o 11 años cuando la reinversión se haya realizado a través de fondos.
Por lo tanto, la aportación-cesión es también un instrumento de transmisión, siempre que se respeten dichos plazos de conservación.
La obligación de reinversión: el 70 % del producto de la venta en un plazo de tres años
Todo depende del plazo que transcurra entre la aportación y la reventa de los valores. Para seguir beneficiándose del aplazamiento, el calendario es tan importante como la elección de las reinversiones.
| Fecha de la cesión por parte del holding | Obligación de reinversión | Utilización del precio de venta |
|---|---|---|
| Más de tres años después de la aportación | Ninguna | 100 % gratuito |
| Menos de tres años después de la aportación | Al menos el 70 % en una actividad subvencionable, en los tres años siguientes a la cesión, con una retención de cinco años | 30 % disponibles |
En ambos casos, el aplazamiento del pago de impuestos se mantiene siempre que se cumplan todas las condiciones.
Ejemplo con cifras. En marzo de 2026, un directivo aporta a su sociedad de cartera las acciones de su empresa, valoradas en 5 000 000 €, a su sociedad de cartera. Si el holding las revende 18 meses después por 5 000 000 €, deberá reinvertir un importe de al menos 3 500 000 € en una actividad elegible en los tres años siguientes a la cesión y, a continuación, mantener dicha reinversión durante cinco años. Los 1 500 000 € restantes pueden destinarse a cualquier fin. Si espera más de tres años para realizar la venta, los 5 000 000 € quedan totalmente libres de restricciones.
¿Qué reinversiones cumplen los requisitos del artículo 150-0 B ter?
La reinversión debe financiar una actividad económica. Desde la reforma, dicha actividad se define por referencia a la reducción fiscal por suscripción al capital de pymes: se trata de una actividad industrial, comercial, artesanal, agrícola o liberal, segúnel artículo 199 terdecies-0 A del Código General de Impuestos (CGI).
Los ingresos de la venta pueden reinvertirse de cuatro maneras:
- La financiación de los medios de explotación permanentes destinados a la actividad propia de la sociedad beneficiaria.
- La adquisición de una participación en el capital de una o varias sociedades que desarrollen una actividad subvencionable, siempre que la reinversión confiera a la sociedad beneficiaria el control de cada una de ellas.
- La suscripción en efectivo del capital inicial o de una ampliación de capital de una o varias sociedades que desarrollen una actividad subvencionable.
- La suscripción de participaciones o acciones de fondos de capital riesgo: FCPR, FPCI, SLP, SCR u organismos similares de otro Estado de la Unión Europea o del Espacio Económico Europeo. Los capitales deben desembolsarse en un plazo de 5 años, y el patrimonio del fondo debe cumplir con una cuota de inversión del 75 % al cabo de 5 años.
En cuanto a los puntos 2 y 3, la sociedad objetivo debe estar sujeta al impuesto sobre sociedades (o a un impuesto equivalente) y tener su sede de dirección efectiva en un Estado de la Unión Europea o del Espacio Económico Europeo que haya celebrado con Francia un convenio de asistencia administrativa, de conformidad con la letra c) del apartado 3 del punto II delartículo 150-0 D ter del Código General de Impuestos (CGI).
| Puestos de trabajo que pueden acogerse a la cuota del 70 % | Se excluyen las reinversiones |
|---|---|
| Activos fijos de explotación de la sociedad beneficiaria | Actividades financieras |
| Adquisición del control de una sociedad operativa (con sede en la UE o en el EEE) | Gestión de su propio patrimonio mobiliario (cartera de valores) |
| Suscripción al capital social de una sociedad operativa (con sede en la UE o en el EEE) | Construcción de edificios destinados a la venta o al alquiler |
| Participaciones en FCPR, FPCI, SLP o SCR que cumplan con su cuota del 75 % | Actividades inmobiliarias, incluida la gestión de su propio patrimonio inmobiliario |
La doctrina fiscal que comenta estas condiciones se publica en el BOFiP, BOI-RPPM-PVBMI-30-10-60-20, en su versión del 27 de agosto de 2026.
¿Cómo elegir un fondo que cumpla los requisitos del artículo 150-0 B ter?
La reinversión a través de fondos de capital riesgo resulta adecuada para aquellos directivos que no desean hacerse cargo ni dirigir ellos mismos una nueva empresa. Se admiten cuatro tipos de vehículos: los fondos comunes de inversión de riesgo (FCPR), los fondos profesionales de capital riesgo (FPCI), las sociedades de libre asociación (SLP) y las sociedades de capital riesgo (SCR), así como los organismos similares de otro Estado de la Unión Europea o del Espacio Económico Europeo.
Antes de contratar la póliza, hay que comprobar tres condiciones:
- el capital suscrito debe desembolsarse en un plazo de 5 años;
- Transcurrido un plazo de 5 años a partir de la firma del compromiso de suscripción, el patrimonio del fondo deberá cumplir con una cuota de inversión del 75 %, definida por referencia al artículo 163 quinquies B del Código General de Impuestos (CGI);
- Las participaciones o acciones del fondo deben conservarse durante al menos 5 años, al igual que cualquier reinversión.
El cumplimiento de la cuota depende de la sociedad gestora, no del inversor: pregúntale antes de firmar cómo cumple el fondo sus cuotas en el marco del régimen. En caso de donación de los títulos de la sociedad holding, el plazo de conservación exigido al donatario pasa a ser de 11 años cuando la reinversión se ha realizado con fondos, frente a los 6 años en caso contrario.
Qué cambia con la Ley de Presupuestos para 2026
La Ley n.º 2026-103, de 19 de febrero de 2026, de Presupuestos Generales para 2026, ha endurecido el régimen de aportación-cesión. Según el BOFiP (BOI-RPPM-PVBMI-30-10-60-20), estas modificaciones se aplican a las enajenaciones de valores aportados realizadas a partir del 21 de febrero de 2026: lo que cuenta es la fecha de venta de los valores aportados, no la fecha en la que se aportaron.
| Antes del 21 de febrero de 2026 | Desde el 21 de febrero de 2026 | |
|---|---|---|
| Porcentaje de los ingresos por enajenación que se va a reinvertir | 60% | 70% |
| Plazo para volver a invertir | 2 años | 3 años |
| Conservación de los activos reinvertidos (reinversión directa) | 12 meses | 5 años |
| Actividades subvencionables | Comercial, industrial, artesanal, profesional, agrícola o financiera | Industrial, comercial, artesanal, agrícola o profesional; excluidas las actividades financieras e inmobiliarias |
| Conservación por parte del donatario para eliminar la plusvalía | 5 años (10 años a través de fondos) | 6 años (11 años a través de fondos) |
Fuentes: artículo 150-0 B ter del Código General de Impuestos (CGI), versiones vigentes desde el 31/12/2023 hasta el 21/02/2026 y, posteriormente, desde el 21/02/2026 (Légifrance); BOFiP del 27/08/2026.
La lógica de la reforma es clara: reservar el aplazamiento del pago de impuestos a las reinversiones productivas a largo plazo y eliminar las vías de optimización puramente patrimonial. Una operación preparada con los parámetros anteriores debe revisarse antes de la venta de los valores.
Aportación-cesión o venta directa de la empresa: ¿qué opción elegir?
Para un empresario que vende su empresa, la aportación-cesión no siempre es la mejor opción. La elección adecuada depende de lo que quieras hacer con el precio de venta y del régimen fiscal que se aplique a tu situación.
| Venta directa de valores | Aportación-cesión | |
|---|---|---|
| Tributación de la plusvalía | Inmediata, el año de la venta | Aplazada, siempre que se cumplan las condiciones |
| Capital disponible para una nueva inversión | Precio de venta menos el impuesto | Precio total de venta, incluido en la sociedad matriz |
| Restricciones | Ninguna | El 70 % deberá reinvertirse en un plazo de tres años en caso de venta rápida |
| Transmisión | Impuestos habituales sobre donaciones o sucesiones | La plusvalía se exime en caso de donación seguida de un periodo de conservación de 6 años |
| Coste y seguimiento | Bajos | Sociedad de cartera, valoración de la aportación, obligaciones de declaración anuales |
La aportación-cesión resulta especialmente adecuada para el directivo que desea reinvertir en otra empresa o mantener su capital como parte de una estrategia patrimonial a largo plazo. Para financiar un proyecto personal a corto plazo, la venta directa sigue siendo la opción más sencilla.
Fechas clave a tener en cuenta tras la aportación
- Día de la aportación: se calcula la plusvalía y se aplaza su tributación. Este es el punto de partida del plazo de tres años.
- Tres años después de la aportación: una vez transcurrido ese plazo, la sociedad holding podrá vender los valores aportados sin obligación de reinversión.
- Fecha de venta de los títulos aportados: determina el régimen aplicable (antes o a partir del 21 de febrero de 2026). Si tiene lugar en los tres años siguientes a la aportación, se abre un plazo de tres años para reinvertir el 70 % del precio.
- Tres años después de la venta: fecha límite para realizar la reinversión.
- 5 años después de cada reinversión: finalización del plazo de tenencia de los activos, valores o participaciones en fondos reinvertidos.
- Cada año: seguimiento de la plusvalía aplazada en la declaración de la renta, mientras dure dicho aplazamiento.
- En caso de donación: el donatario deberá conservar los títulos durante 6 años a partir de la adquisición de los mismos; 11 años en caso de reinversión de los fondos.
¿Cómo garantizar la seguridad de una operación de aportación-cesión?
El aplazamiento se mantiene siempre que se cumplan las condiciones y obligaciones del programa durante toda su vigencia.
- La sociedad holding: para aplazar la tributación, debe estar sujeta al impuesto de sociedades y estar controlada por el aportante en la fecha de la aportación, además de entregar títulos a cambio de los títulos aportados.
- La valoración de la aportación: el valor de la aportación determina el importe de la plusvalía diferida. Debe documentarse, con la intervención de un comisario de aportaciones en los casos previstos por la ley.
- Obligaciones declarativas: la plusvalía diferida se declara el año de la aportación y, posteriormente, se declara cada año mientras se mantenga el aplazamiento. En caso de enajenación en un plazo de tres años, la sociedad holding se compromete a reinvertir y a justificar cada reinversión.
- El calendario: cada etapa tiene su fecha límite; la fecha de venta de los valores aportados determina el régimen aplicable y el punto de partida del plazo de tres años.
- El asesoramiento: un abogado especializado en derecho fiscal comprueba que las reinversiones cumplan los requisitos antes de realizar cualquier inversión; un contable se encarga de la contabilidad y prepara los certificados; y un notario interviene en la transmisión.
Si la medida no se aplica correctamente, el impuesto aplazado pasa a ser exigible de una sola vez.
Aportación-cesión y el mercado inmobiliario estadounidense: lo que es posible
Los activos inmobiliarios estadounidenses no pueden utilizarse para la reinversión del 70 %. Hay dos razones, cada una de ellas suficiente: se excluyen las actividades inmobiliarias y la construcción de inmuebles destinados a la venta, y no se cumple el requisito de la sede social, ya que la sociedad objetivo debe tener su sede de dirección efectiva en la Unión Europea o en el Espacio Económico Europeo.
Sigue estando disponible en la parte libre del producto de la venta. Hay dos partidas que quedan excluidas de cualquier condición de elegibilidad: el 30 % libre cuando el holding realiza la venta en un plazo de tres años, y la totalidad del precio cuando la venta se produce tras ese plazo. De estos importes, la sociedad invierte libremente en una estrategia patrimonial, por ejemplo, en activos inmobiliarios en dólares para diversificar su patrimonio, además de en capital riesgo e inversiones financieras.
LandQuire es una empresa estadounidense con sede en Miami, fundada en 2021 por Romain Daniellou y Thibaut Guéant, que asesora a inversores francófonos. Adquiere terrenos sin urbanizar en Estados Unidos, principalmente en Texas, obtiene las autorizaciones urbanísticas y, a continuación, revende los terrenos edificables a promotores. Cada terreno es propiedad plena de una sociedad dedicada al proyecto. Una operación dura una media de entre 24 y 36 meses, con una inversión de 100 000 USD. LandQuire ha llevado a cabo 50 proyectos, de los cuales 37 se han vendido; las operaciones finalizadas se presentan en la página de proyectos inmobiliarios vendidos. Esta inversión no es líquida hasta su reventa, está expuesta al tipo de cambio euro/dólar y conlleva un riesgo de pérdida de capital.
Un holding francés que invierte en Estados Unidos se rige tanto por la legislación estadounidense como por la francesa. El marco normativo se detalla en nuestro dossier sobre el convenio fiscal entre Francia y Estados Unidos y en nuestra guía para constituir una LLC en Estados Unidos. Para un proyecto posterior a la cesión, puedes consultar con el equipo de LandQuire sobre tu inversión inmobiliaria en Estados Unidos, en colaboración con tu abogado fiscalista.
Preguntas frecuentes sobre el artículo 150-0 B ter
¿Qué es el artículo 150-0 B ter del Código General de Impuestos?
Se trata del artículo del Código General de Impuestos que permite aplazar la tributación de las plusvalías obtenidas al aportar valores a una sociedad sujeta al impuesto de sociedades y controlada por el aportante. En él se establecen las condiciones para acogerse al aplazamiento, los supuestos que lo extinguen, la obligación de reinversión y los casos en los que se anula la plusvalía.
¿Cómo funciona la aportación-cesión?
El mecanismo es sencillo: el empresario aporta sus títulos a su sociedad de cartera, lo que permite aplazar el pago de impuestos sobre la plusvalía de la aportación. A continuación, esta sociedad revende los títulos al comprador. Si esta venta se produce en un plazo de tres años, la sociedad de cartera debe reinvertir al menos el 70 % del producto de la venta en una actividad que cumpla los requisitos.
¿Cómo se calcula la plusvalía diferida?
Corresponde a la diferencia entre el valor de los valores en la fecha en que se aportan y su precio de adquisición. Su importe se fija en esa fecha y, a continuación, se incluye cada año en la declaración de la renta mientras dure el aplazamiento de la tributación. Cuando finaliza el aplazamiento, dicho importe pasa a ser imponible; se elimina en caso de fallecimiento o de donación, siempre que se cumpla el plazo de tenencia exigido.
¿Qué porcentaje del precio de venta hay que reinvertir?
Para las enajenaciones realizadas a partir del 21 de febrero de 2026, al menos el 70 % del precio de venta, en un plazo de 3 años, con una retención de los activos reinvertidos de al menos 5 años. Antes de esa fecha, la norma era del 60 % en 2 años. También se conoce como «obligación de reinversión».
¿Qué reinversiones cumplen los requisitos del artículo 150-0 B ter?
La financiación de los activos de explotación de la sociedad beneficiaria, la adquisición del control o la suscripción de capital de sociedades operativas con sede en la Unión Europea o en el Espacio Económico Europeo, y la suscripción de participaciones en FCPR, FPCI, SLP o SCR que cumplan su cuota del 75 %.
¿Se puede volver a invertir en el sector inmobiliario tras una aportación-cesión?
No se contabiliza dentro del límite del 70 %. Quedan excluidas las actividades inmobiliarias, la construcción de inmuebles destinados a la venta o al alquiler y la gestión del patrimonio inmobiliario propio. Las operaciones inmobiliarias siguen siendo posibles en la parte libre del precio de venta.
¿Qué cambios introduce la Ley de Presupuestos de 2026 en relación con la aportación-cesión?
La cuota pasa del 60 % al 70 %, el plazo de reinversión de 2 a 3 años, el periodo de retención de los activos reinvertidos de 12 meses a 5 años, y quedan excluidas las actividades financieras e inmobiliarias. El periodo de retención exigido al donatario pasa a ser de 6 años (11 años a través de fondos).
¿Qué ocurre si la sociedad matriz no reinvierte?
La medida ya no es aplicable: el aplazamiento del pago de impuestos finaliza y la plusvalía derivada de la aportación pasa a ser imponible de una sola vez. La operación puede resultar entonces más costosa que una venta directa, ya que se pierden los gastos de estructuración.
¿Se puede invertir en el mercado inmobiliario estadounidense tras una aportación-cesión?
Sí, en la parte libre: el 30 % no sujeto a reinversión si la sociedad holding vende en un plazo de tres años, o la totalidad del precio si vende después de tres años. Los bienes inmuebles estadounidenses no cuentan para el límite del 70 %.
Este artículo tiene carácter informativo y no constituye ni un asesoramiento fiscal ni un asesoramiento personalizado en materia de inversiones. Consulte con un abogado especializado en derecho fiscal para que valide su operación. Toda inversión conlleva un riesgo de pérdida de capital.