Article 150-0 B ter du CGI : apport-cession et réinvestissement en 2026
L’article 150-0 B ter du Code général des impôts (CGI) permet de reporter l’imposition de la plus-value réalisée lorsqu’un chef d’entreprise apporte les titres de sa société à une holding qu’il contrôle. Depuis le 21 février 2026, si la holding revend ces titres moins de 3 ans après l’apport, elle doit réinvestir au moins 70% du produit de cession dans les 3 ans, dans une activité économique éligible, et conserver ce réinvestissement 5 ans. Ce guide détaille le fonctionnement du dispositif d’apport-cession, les réinvestissements éligibles, les changements de la loi de finances pour 2026 et la place d’un actif réel comme le foncier américain dans une stratégie patrimoniale post-cession.
En bref
- L’apport de titres à une holding soumise à l’impôt sur les sociétés (IS) et contrôlée par l’apporteur permet de reporter l’imposition de la plus-value d’apport, sans démarche à faire pour l’obtenir.
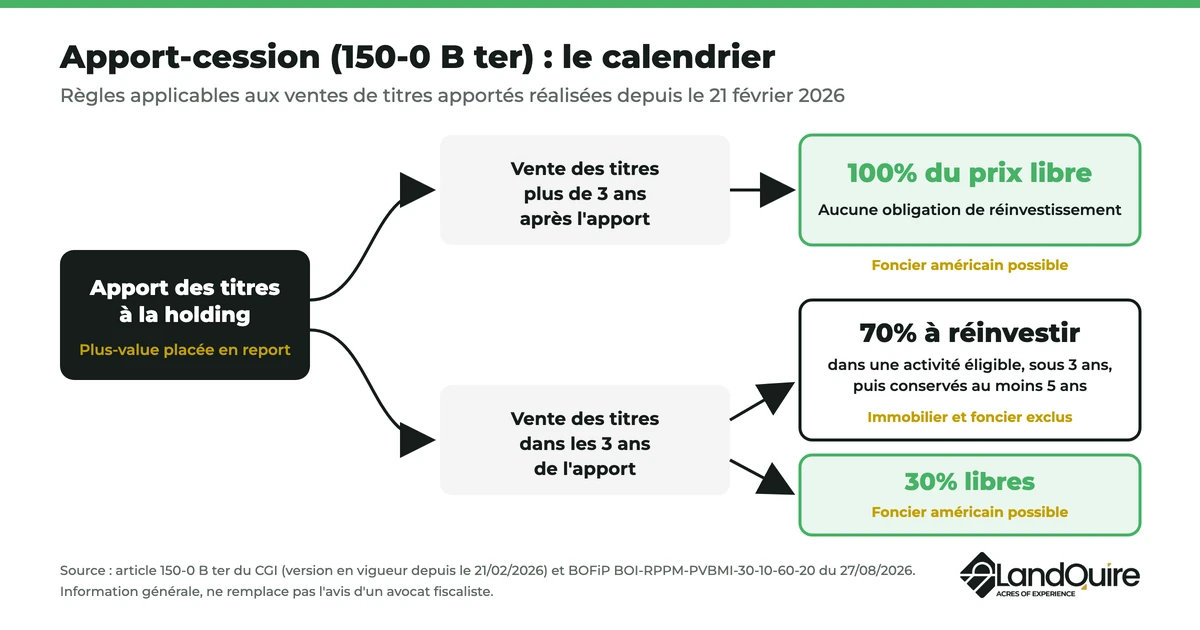
- Si la holding cède les titres apportés plus de 3 ans après l’apport, aucune obligation de réinvestissement ne s’applique.
- Si elle les cède dans les 3 ans, elle doit réinvestir au moins 70% du produit de cession dans un délai de 3 ans.
- Les biens ou titres réinvestis doivent être conservés au moins 5 ans.
- Les activités financières, la construction d’immeubles en vue de leur vente ou de leur location et les activités immobilières sont exclues du réinvestissement.
- Ces règles s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026, selon le BOFiP.
Comment fonctionne l’apport-cession ? Le mécanisme en 3 étapes
Le mécanisme de l’apport-cession se déroule en trois étapes, et chaque étape a ses propres conditions :
- Étape 1, l’apport : le dirigeant apporte les titres (parts ou actions) de sa société à une holding soumise à l’IS, qu’il contrôle, et reçoit en échange des titres de cette holding. La plus-value d’apport est calculée à cette date, puis placée en report d’imposition.
- Étape 2, la cession : la holding revend les titres apportés à l’acquéreur. Comme le prix de vente est proche de la valeur d’apport, la plus-value qu’elle réalise est faible.
- Étape 3, le réinvestissement : si la cession intervient moins de 3 ans après l’apport, la holding réinvestit au moins 70% du prix de cession dans une activité économique éligible. Sinon, elle utilise librement le prix de vente.
Pour bénéficier du report d’imposition, trois conditions doivent être réunies ; il s’applique alors de plein droit : l’apport est réalisé en France ou dans un État membre de l’Union européenne (ou un État lié à la France par une convention d’assistance administrative), la société bénéficiaire de l’apport est soumise à l’IS, et l’apporteur contrôle cette société. Le texte de référence, qui organise le report d’imposition des plus-values d’apport, est l’article 150-0 B ter du CGI sur Légifrance, dans sa version en vigueur depuis le 21 février 2026.
Quand le report d’imposition des plus-values prend-il fin ?
L’expiration du report d’imposition, qui rend la plus-value imposable, intervient dans les cas suivants :
- la cession à titre onéreux, le rachat, le remboursement ou l’annulation des titres de la holding reçus en échange de l’apport ;
- la cession des titres apportés par la holding dans les 3 ans de l’apport, sans réinvestissement conforme ;
- le non-respect de la durée de conservation des actifs réinvestis ;
- le transfert du domicile fiscal de l’apporteur hors de France.
À l’inverse, la plus-value en report peut être définitivement effacée :
- au décès de l’apporteur ;
- en cas de donation des titres (parts ou actions) de la holding, si le donataire qui contrôle la société conserve les titres pendant 6 ans à compter de leur acquisition, ou 11 ans lorsque le réinvestissement a été fait par l’intermédiaire de fonds.
L’apport-cession est donc aussi un outil de transmission, à condition de respecter ces délais de conservation.
L’obligation de réinvestissement : 70% du produit de cession en 3 ans
Tout dépend du délai qui sépare l’apport de la revente des titres. Pour continuer à bénéficier du report, le calendrier compte autant que le choix des réinvestissements.
| Date de la cession par la holding | Obligation de réinvestissement | Utilisation du prix de vente |
|---|---|---|
| Plus de 3 ans après l’apport | Aucune | 100% libre |
| Moins de 3 ans après l’apport | Au moins 70% dans une activité éligible, dans les 3 ans suivant la cession, avec conservation 5 ans | 30% libres |
Dans les deux cas, le report d’imposition est maintenu tant que chaque condition est respectée.
Exemple chiffré. Un dirigeant apporte en mars 2026 les titres de sa société, valorisés 5 000 000€, à sa holding. Si la holding les revend 18 mois plus tard pour 5 000 000€, elle doit réinvestir un montant d’au moins 3 500 000€ dans une activité éligible dans les 3 ans suivant la cession, puis conserver ce réinvestissement 5 ans. Les 1 500 000€ restants sont libres d’emploi. Si elle attend plus de 3 ans pour céder, les 5 000 000€ sont entièrement libres.
Quels réinvestissements sont éligibles au 150-0 B ter ?
Le réinvestissement doit financer une activité économique. Depuis la réforme, cette activité est définie par renvoi à la réduction d’impôt pour souscription au capital de PME : il s’agit d’une activité industrielle, commerciale, artisanale, agricole ou libérale, selon l’article 199 terdecies-0 A du CGI.
Le produit de cession peut être réinvesti de quatre façons :
- Le financement de moyens permanents d’exploitation affectés à l’activité propre de la société bénéficiaire.
- L’acquisition d’une fraction du capital d’une ou plusieurs sociétés exerçant une activité éligible, à condition que le réinvestissement confère à la société bénéficiaire le contrôle de chacune d’elles.
- La souscription en numéraire au capital initial ou à l’augmentation de capital d’une ou plusieurs sociétés exerçant une activité éligible.
- La souscription de parts ou d’actions de fonds de capital-investissement : FCPR, FPCI, SLP, SCR ou organismes similaires d’un autre État de l’Union européenne ou de l’Espace économique européen. Les capitaux doivent être appelés dans les 5 ans, et l’actif du fonds doit respecter un quota d’investissement de 75% au bout de 5 ans.
Pour les points 2 et 3, la société cible doit être soumise à l’IS (ou à un impôt équivalent) et avoir son siège de direction effective dans un État de l’Union européenne ou de l’Espace économique européen ayant conclu avec la France une convention d’assistance administrative, selon le c du 3° du II de l’article 150-0 D ter du CGI.
| Remplois éligibles au quota de 70% | Réinvestissements exclus |
|---|---|
| Moyens permanents d’exploitation de la société bénéficiaire | Activités financières |
| Acquisition du contrôle d’une société opérationnelle (siège dans l’UE ou l’EEE) | Gestion de son propre patrimoine mobilier (portefeuille de titres) |
| Souscription au capital d’une société opérationnelle (siège dans l’UE ou l’EEE) | Construction d’immeubles en vue de leur vente ou de leur location |
| Parts de FCPR, FPCI, SLP ou SCR respectant leur quota de 75% | Activités immobilières, y compris la gestion de son propre patrimoine immobilier |
La doctrine fiscale qui commente ces conditions est publiée au BOFiP, BOI-RPPM-PVBMI-30-10-60-20, dans sa version du 27 août 2026.
Comment choisir un fonds éligible au 150-0 B ter ?
Le remploi par des fonds de capital-investissement convient au dirigeant qui ne souhaite pas reprendre ou piloter lui-même une nouvelle entreprise. Quatre types de véhicules sont admis : les fonds communs de placement à risques (FCPR), les fonds professionnels de capital-investissement (FPCI), les sociétés de libre partenariat (SLP) et les sociétés de capital-risque (SCR), ainsi que les organismes similaires d’un autre État de l’Union européenne ou de l’Espace économique européen.
Trois conditions sont à vérifier avant la souscription :
- les capitaux souscrits doivent être appelés dans un délai de 5 ans ;
- à l’issue d’un délai de 5 ans décompté à partir de la signature de l’engagement de souscription, l’actif du fonds doit respecter un quota d’investissement de 75%, défini par renvoi à l’article 163 quinquies B du CGI ;
- les parts ou actions du fonds doivent être conservées au moins 5 ans, comme tout remploi.
Le respect du quota dépend de la société de gestion, pas de l’investisseur : demandez-lui avant de signer comment le fonds respecte ses quotas dans le cadre du dispositif. En cas de donation des titres de la holding, la conservation exigée du donataire passe à 11 ans lorsque le remploi a été fait par des fonds, contre 6 ans sinon.
Ce que change la loi de finances pour 2026
La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a durci le dispositif d’apport-cession. Selon le BOFiP (BOI-RPPM-PVBMI-30-10-60-20), ces aménagements s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026 : c’est la date de vente des titres apportés qui compte, pas la date à laquelle ils ont été apportés.
| Avant le 21 février 2026 | Depuis le 21 février 2026 | |
|---|---|---|
| Part du produit de cession à réinvestir | 60% | 70% |
| Délai pour réinvestir | 2 ans | 3 ans |
| Conservation des actifs réinvestis (réinvestissement direct) | 12 mois | 5 ans |
| Activités éligibles | Commerciale, industrielle, artisanale, libérale, agricole ou financière | Industrielle, commerciale, artisanale, agricole ou libérale ; activités financières et immobilières exclues |
| Conservation par le donataire pour effacer la plus-value | 5 ans (10 ans via des fonds) | 6 ans (11 ans via des fonds) |
Sources : article 150-0 B ter du CGI, versions en vigueur du 31/12/2023 au 21/02/2026 puis depuis le 21/02/2026 (Légifrance) ; BOFiP du 27/08/2026.
La logique de la réforme est claire : réserver le report d’imposition aux réinvestissements productifs de long terme et fermer les voies d’optimisation purement patrimoniale. Une opération préparée avec les anciens paramètres doit être revue avant la vente des titres.
Apport-cession ou vente directe de son entreprise : que choisir ?
Pour un chef d’entreprise qui vend sa société, l’apport-cession n’est pas toujours la meilleure option. Le bon choix dépend de ce que vous voulez faire du prix de vente et du régime fiscal qui s’applique à votre situation.
| Vente directe des titres | Apport-cession | |
|---|---|---|
| Imposition de la plus-value | Immédiate, l’année de la vente | Reportée, sous réserve du respect des conditions |
| Capital disponible pour un nouvel investissement | Prix de vente diminué de l’impôt | Prix de vente entier, logé dans la holding |
| Contraintes | Aucune | 70% à réinvestir en 3 ans en cas de vente rapide |
| Transmission | Droits de donation ou de succession habituels | Plus-value effacée en cas de donation suivie de 6 ans de conservation |
| Coût et suivi | Faibles | Holding, évaluation de l’apport, obligations déclaratives chaque année |
L’apport-cession convient surtout au dirigeant qui veut réinvestir dans une autre entreprise ou garder son capital dans une stratégie patrimoniale de long terme. Pour financer un projet personnel à court terme, la vente directe reste plus simple.
Les dates clés à surveiller après l’apport
- Jour de l’apport : la plus-value est calculée et placée en report. C’est le point de départ du délai de 3 ans.
- 3 ans après l’apport : au-delà de cette date, la holding peut vendre les titres apportés sans obligation de remploi.
- Date de vente des titres apportés : elle fixe le régime applicable (avant ou depuis le 21 février 2026). Si elle intervient dans les 3 ans de l’apport, elle ouvre un délai de 3 ans pour réinvestir 70% du prix.
- 3 ans après la vente : date limite pour réaliser le remploi.
- 5 ans après chaque réinvestissement : fin de la durée de conservation des biens, titres ou parts de fonds réinvestis.
- Chaque année : suivi de la plus-value en report dans la déclaration de revenus, tant que le report dure.
- En cas de donation : 6 ans de conservation par le donataire à compter de l’acquisition des titres, 11 ans en cas de remploi par des fonds.
Comment sécuriser une opération d’apport-cession ?
Le report tient grâce au respect des conditions et des obligations du dispositif, pendant toute sa durée.
- La holding : pour reporter l’imposition, elle doit être soumise à l’IS et contrôlée par l’apporteur au jour de l’apport, et remettre des titres en échange des titres apportés.
- L’évaluation de l’apport : la valeur d’apport fixe le montant de la plus-value en report. Elle doit être documentée, avec l’intervention d’un commissaire aux apports dans les cas prévus par la loi.
- Les obligations déclaratives : la plus-value en report est déclarée l’année de l’apport, puis suivie chaque année tant que le report dure. En cas de cession dans les 3 ans, la holding s’engage à réinvestir et justifie chaque réinvestissement.
- Le calendrier : chaque étape a sa date limite ; la date de vente des titres apportés décide du régime applicable et du point de départ du délai de 3 ans.
- L’accompagnement : un avocat fiscaliste valide l’éligibilité des réinvestissements avant tout investissement, un expert-comptable tient la comptabilité et prépare les attestations, un notaire intervient pour la transmission.
Si le dispositif est mal exécuté, l’imposition en report devient exigible en une seule fois.
Apport-cession et foncier américain : ce qui est possible
Le foncier américain ne peut pas servir au remploi de 70%. Deux raisons, chacune suffisante : les activités immobilières et la construction d’immeubles en vue de leur vente sont exclues, et la condition de siège n’est pas remplie, car une société cible doit avoir son siège de direction effective dans l’Union européenne ou l’Espace économique européen.
Il reste accessible sur la part libre du produit de cession. Deux poches échappent à toute condition d’éligibilité : les 30% libres lorsque la holding cède dans les 3 ans, et la totalité du prix lorsqu’elle cède après ce délai. Sur ces montants, la société investit librement dans une stratégie patrimoniale, par exemple dans un actif réel en dollars pour diversifier son patrimoine, à côté du private equity et des placements financiers.
LandQuire est une société américaine basée à Miami, fondée en 2021 par Romain Daniellou et Thibaut Guéant, qui accompagne les investisseurs francophones. Elle achète des terrains bruts aux États-Unis, principalement au Texas, obtient les autorisations d’urbanisme, puis revend des terrains constructibles à des promoteurs. Chaque terrain est détenu en pleine propriété par une société dédiée au projet. Une opération dure 24 à 36 mois en moyenne, pour un ticket de 100 000 USD. LandQuire a mené 50 projets, dont 37 vendus ; les opérations terminées sont présentées sur la page des projets fonciers vendus. Ce placement est illiquide jusqu’à la revente, exposé au change euro/dollar et comporte un risque de perte en capital.
Une holding française qui investit aux États-Unis relève à la fois du droit américain et du droit français. Le cadre est détaillé dans notre dossier sur la convention fiscale France–États-Unis et dans notre guide pour créer une LLC aux États-Unis. Pour un projet post-cession, vous pouvez échanger avec l’équipe LandQuire sur votre investissement foncier aux États-Unis, en parallèle de votre avocat fiscaliste.
Questions fréquentes sur l’article 150-0 B ter
Qu’est-ce que l’article 150-0 B ter du CGI ?
C’est l’article du Code général des impôts qui permet de reporter l’imposition des plus-values réalisées lors de l’apport de titres à une société soumise à l’IS et contrôlée par l’apporteur. Il fixe les conditions pour bénéficier du report, les événements qui y mettent fin, l’obligation de réinvestissement et les cas où la plus-value est effacée.
Comment fonctionne l’apport-cession ?
Le mécanisme est simple : le chef d’entreprise apporte ses titres à sa holding, ce qui place la plus-value d’apport en report d’imposition. Celle-ci revend ensuite les titres à l’acquéreur. Si cette cession intervient dans les 3 ans, la holding doit réinvestir au moins 70% du produit de cession dans une activité éligible.
Comment est calculée la plus-value en report ?
Elle correspond à la différence entre la valeur des titres au jour où ils sont apportés et leur prix d’acquisition. Son montant est fixé à cette date, puis mentionné chaque année dans la déclaration de revenus tant que le report d’imposition dure. Quand le report prend fin, ce montant devient imposable ; il est effacé en cas de décès ou de donation suivie de la durée de conservation requise.
Quel pourcentage du prix de cession faut-il réinvestir ?
Pour les cessions réalisées depuis le 21 février 2026, au moins 70% du prix de vente, dans un délai de 3 ans, avec une conservation des actifs réinvestis d’au moins 5 ans. Avant cette date, la règle était de 60% en 2 ans. On parle aussi d’obligation de remploi.
Quels réinvestissements sont éligibles au 150-0 B ter ?
Le financement de moyens d’exploitation de la société bénéficiaire, la prise de contrôle ou la souscription au capital de sociétés opérationnelles dont le siège est dans l’Union européenne ou l’Espace économique européen, et la souscription de parts de FCPR, FPCI, SLP ou SCR qui respectent leur quota de 75%.
Peut-on réinvestir dans l’immobilier après un apport-cession ?
Pas au titre du quota de 70%. Les activités immobilières, la construction d’immeubles en vue de leur vente ou de leur location et la gestion de son propre patrimoine immobilier sont exclues. L’immobilier reste possible sur la part libre du prix de vente.
Que change la loi de finances 2026 pour l’apport-cession ?
Le quota passe de 60% à 70%, le délai de réinvestissement de 2 à 3 ans, la conservation des actifs réinvestis de 12 mois à 5 ans, et les activités financières et immobilières sont exclues. La conservation exigée du donataire passe à 6 ans (11 ans via des fonds).
Que se passe-t-il si la holding ne réinvestit pas ?
Le dispositif ne s’applique plus : le report d’imposition prend fin et la plus-value d’apport devient imposable en une seule fois. L’opération peut alors coûter plus cher qu’une vente directe, puisque les frais de structuration sont perdus.
Peut-on investir dans le foncier américain après un apport-cession ?
Oui, sur la part libre : les 30% non soumis au réinvestissement si la holding cède dans les 3 ans, ou la totalité du prix si elle cède après 3 ans. Le foncier américain ne compte pas dans le quota de 70%.
Cet article est informatif et ne constitue ni un conseil fiscal ni un conseil en investissement personnalisé. Faites valider votre opération par un avocat fiscaliste. Tout investissement comporte un risque de perte en capital.