Artigo 150-0 B ter do Código Geral Tributário (CGI): aportação-alienação e reinvestimento em 2026
O artigo 150-0 B ter do Código Geral Tributário (CGI) permite adiar a tributação da mais-valia realizada quando um empresário transfere as ações de sua empresa para uma holding que ele controla. Desde 21 de fevereiro de 2026, se a holding revender essas ações menos de 3 anos após a transferência, ela deverá reinvestir pelo menos 70% do produto da alienação, no prazo de 3 anos, em uma atividade econômica elegível e manter esse reinvestimento por 5 anos. Este guia detalha o funcionamento do mecanismo de “aporte-cessão”, os reinvestimentos elegíveis, as alterações na Lei de Orçamento de 2026 e o papel de um ativo real, como imóveis nos Estados Unidos, em uma estratégia patrimonial pós-cessão.
Em resumo
- A contribuição de títulos para uma holding sujeita ao Imposto de Renda das Pessoas Jurídicas (IRPPJ) e controlada pelo contribuinte permite adiar a tributação da mais-valia da contribuição, sem a necessidade de qualquer procedimento para obtê-la.
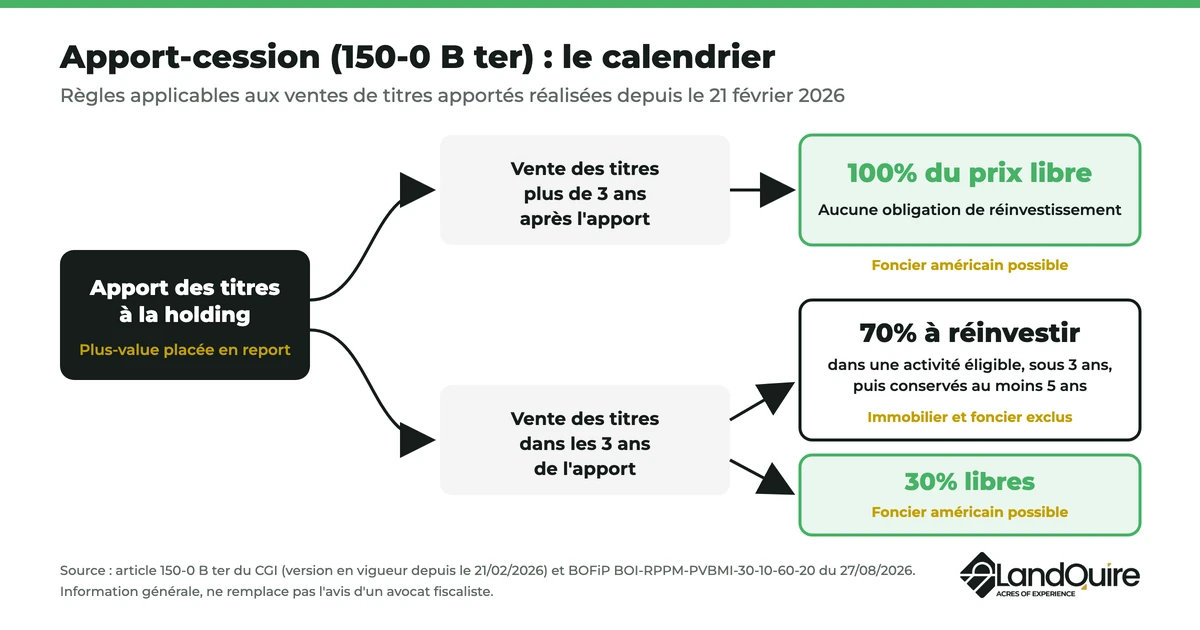
- Se a holding alienar os títulos aportados mais de três anos após a aportação, não se aplica nenhuma obrigação de reinvestimento.
- Se ela as alienar no prazo de 3 anos, deverá reinvestir pelo menos 70% do valor da alienação no prazo de 3 anos.
- Os bens ou títulos reinvestidos devem ser mantidos por pelo menos 5 anos.
- As atividades financeiras, a construção de imóveis para venda ou locação e as atividades imobiliárias estão excluídas do reinvestimento.
- Essas regras se aplicam às alienações de títulos aportados realizadas a partir de 21 de fevereiro de 2026, de acordo com o BOFiP.
Como funciona a cessão de participação? O mecanismo em três etapas
O mecanismo de aportação-cessão ocorre em três etapas, e cada uma delas tem suas próprias condições:
- Etapa 1, a aportação: o dirigente aporta os títulos (participações ou ações) de sua empresa a uma holding sujeita ao Imposto de Renda das Pessoas Jurídicas (IRPJ), da qual ele detém o controle, e recebe, em troca, títulos dessa holding. A mais-valia da aportação é calculada nessa data e, em seguida, sujeita a diferimento de tributação.
- Etapa 2, a alienação: a holding revende os títulos aportados ao comprador. Como o preço de venda é próximo ao valor de aportação, a mais-valia obtida é baixa.
- Etapa 3, o reinvestimento: se a alienação ocorrer menos de 3 anos após a aportação, a holding reinveste pelo menos 70% do valor da alienação em uma atividade econômica elegível. Caso contrário, ela pode utilizar livremente o valor da venda.
Para se beneficiar do diferimento da tributação, é necessário que três condições sejam atendidas; nesse caso, o diferimento se aplica automaticamente: a contribuição seja realizada na França ou em um Estado-membro da União Europeia (ou em um Estado vinculado à França por um acordo de assistência administrativa), a empresa beneficiária da contribuição esteja sujeita ao Imposto sobre o Lucro (IS) e o contribuinte controle essa empresa. O texto de referência, que regulamenta o diferimento da tributação das mais-valias decorrentes de aportação, éo artigo 150-0 B ter do Código Geral Tributário (CGI) no Légifrance, em sua versão em vigor desde 21 de fevereiro de 2026.
Quando termina o adiamento da tributação das mais-valias?
O término do adiamento da tributação, que torna a mais-valia tributável, ocorre nos seguintes casos:
- a alienação a título oneroso, o resgate, o reembolso ou o cancelamento das ações da holding recebidas em troca da aportação;
- a alienação dos títulos aportados pela holding no prazo de 3 anos a partir da data da aportação, sem reinvestimento em conformidade;
- o descumprimento do prazo de manutenção dos ativos reinvestidos;
- a transferência da residência fiscal do contribuinte para fora da França.
Por outro lado, a mais-valia diferida pode ser definitivamente anulada:
- no falecimento do contribuinte;
- no caso de doação de títulos (participações ou ações) da holding, se o donatário que controla a empresa mantiver os títulos por 6 anos a partir da data de aquisição, ou por 11 anos quando o reinvestimento tiver sido feito por meio de fundos.
A cessão de participação é, portanto, também um instrumento de transmissão, desde que sejam respeitados esses prazos de retenção.
A obrigação de reinvestimento: 70% do valor da alienação em 3 anos
Tudo depende do intervalo de tempo entre a aquisição e a revenda dos títulos. Para continuar a se beneficiar do adiamento, o cronograma é tão importante quanto a escolha dos reinvestimentos.
| Data da alienação pela holding | Obrigação de reinvestimento | Utilização do preço de venda |
|---|---|---|
| Mais de 3 anos após a contribuição | Nenhuma | 100% gratuito |
| Menos de 3 anos após a contribuição | Pelo menos 70% em uma atividade elegível, nos 3 anos seguintes à alienação, com retenção por 5 anos | 30% disponíveis |
Em ambos os casos, o diferimento do imposto é mantido enquanto todas as condições forem cumpridas.
Exemplo numérico. Em março de 2026, um executivo transfere para sua holding as ações de sua empresa, avaliadas em 5.000.000 de euros. Se a holding revender esses títulos 18 meses depois por 5.000.000 de euros, ela deverá reinvestir um montante de pelo menos 3.500.000 de euros em uma atividade elegível nos 3 anos seguintes à alienação e, em seguida, manter esse reinvestimento por 5 anos. Os 1.500.000 € restantes podem ser utilizados livremente. Se a holding esperar mais de 3 anos para realizar a alienação, os 5.000.000 € estarão totalmente livres para uso.
Quais reinvestimentos são elegíveis para o 150-0 B ter?
O reinvestimento deve financiar uma atividade econômica. Desde a reforma, essa atividade é definida por referência à redução de imposto pela subscrição de capital de PMEs: trata-se de uma atividade industrial, comercial, artesanal, agrícola ou liberal, conformeo artigo 199 terdecies-0 A do Código Geral Tributário (CGI).
O produto da alienação pode ser reinvestido de quatro maneiras:
- O financiamento de recursos operacionais permanentes destinados às atividades próprias da empresa beneficiária.
- A aquisição de uma participação no capital de uma ou mais empresas que exerçam uma atividade elegível, desde que o reinvestimento confira à empresa beneficiária o controle de cada uma delas.
- A subscrição em dinheiro do capital inicial ou de um aumento de capital de uma ou mais empresas que exerçam uma atividade elegível.
- A subscrição de cotas ou ações de fundos de capital de risco: FCPR, FPCI, SLP, SCR ou organismos similares de outro Estado-Membro da União Europeia ou do Espaço Econômico Europeu. Os recursos devem ser mobilizados no prazo de 5 anos, e o patrimônio do fundo deve respeitar uma cota de investimento de 75% ao final de 5 anos.
No que diz respeito aos pontos 2 e 3, a empresa-alvo deve estar sujeita ao Imposto de Renda (ou a um imposto equivalente) e ter sua sede administrativa efetiva em um Estado da União Europeia ou do Espaço Econômico Europeu que tenha celebrado com a França um acordo de assistência administrativa, nos termos da alínea c do item 3 do parágrafo II doartigo 150-0 D ter do Código Geral Tributário (CGI).
| Vagas elegíveis para a cota de 70% | Reinvestimentos excluídos |
|---|---|
| Recursos operacionais permanentes da empresa beneficiária | Atividades financeiras |
| Aquisição do controle de uma empresa operacional (com sede na UE ou no EEE) | Gestão do próprio patrimônio mobiliário (carteira de títulos) |
| Subscrição do capital social de uma empresa operacional (com sede na UE ou no EEE) | Construção de edifícios para venda ou locação |
| Cotas de FCPR, FPCI, SLP ou SCR que cumprem a cota de 75% | Atividades imobiliárias, incluindo a gestão de seu próprio patrimônio imobiliário |
A doutrina tributária que comenta essas condições está publicada no BOFiP, BOI-RPPM-PVBMI-30-10-60-20, na versão de 27 de agosto de 2026.
Como escolher um fundo elegível para o 150-0 B ter?
O reinvestimento por meio de fundos de capital de risco é adequado para o executivo que não deseja assumir ou administrar ele mesmo uma nova empresa. São admitidos quatro tipos de veículos: os fundos comuns de investimento de risco (FCPR), os fundos profissionais de capital de investimento (FPCI), as sociedades de parceria livre (SLP) e as sociedades de capital de risco (SCR), bem como organismos similares de outro Estado-Membro da União Europeia ou do Espaço Econômico Europeu.
É preciso verificar três condições antes da contratação:
- o capital subscrito deve ser integralizado no prazo de 5 anos;
- ao término de um prazo de 5 anos, contado a partir da assinatura do compromisso de subscrição, o patrimônio do fundo deve respeitar uma cota de investimento de 75%, definida por referência ao artigo 163-quinquies B do Código Geral Tributário (CGI);
- As cotas ou ações do fundo devem ser mantidas por pelo menos 5 anos, assim como qualquer reinvestimento.
O cumprimento da cota depende da gestora, e não do investidor: pergunte à gestora, antes de assinar, como o fundo cumpre suas cotas no âmbito do regime. No caso de doação de títulos da holding, o prazo de manutenção exigido do donatário passa para 11 anos quando o reinvestimento for feito com recursos do fundo, contra 6 anos nos demais casos.
O que muda com a Lei Orçamentária de 2026
A Lei nº 2026-103, de 19 de fevereiro de 2026, sobre o Orçamento para 2026, tornou mais rigorosas as regras relativas à cessão de títulos aportados. De acordo com o BOFiP (BOI-RPPM-PVBMI-30-10-60-20), essas alterações se aplicam às alienações de títulos aportados realizadas a partir de 21 de fevereiro de 2026: o que importa é a data de venda dos títulos aportados, e não a data em que foram aportados.
| Antes de 21 de fevereiro de 2026 | Desde 21 de fevereiro de 2026 | |
|---|---|---|
| Parte do produto da alienação a ser reinvestida | 60% | 70% |
| Prazo para reinvestir | 2 anos | 3 anos |
| Manutenção dos ativos reinvestidos (reinvestimento direto) | 12 meses | 5 anos |
| Atividades elegíveis | Comercial, industrial, artesanal, profissional liberal, agrícola ou financeira | Industrial, comercial, artesanal, agrícola ou profissional liberal; excluídas as atividades financeiras e imobiliárias |
| Manutenção pela parte beneficiária para eliminar o ganho de valor | 5 anos (10 anos por meio de fundos) | 6 anos (11 anos por meio de fundos) |
Fontes: artigo 150-0 B ter do Código Geral Tributário (CGI), versões em vigor de 31/12/2023 a 21/02/2026 e, posteriormente, a partir de 21/02/2026 (Légifrance); BOFiP de 27/08/2026.
A lógica da reforma é clara: reservar o diferimento do imposto aos reinvestimentos produtivos de longo prazo e eliminar as possibilidades de otimização puramente patrimonial. Uma operação preparada com os parâmetros anteriores deve ser revista antes da venda dos títulos.
Cessão de participação ou venda direta da empresa: o que escolher?
Para um empresário que está vendendo sua empresa, a cessão de participação nem sempre é a melhor opção. A escolha certa depende do que você pretende fazer com o valor da venda e do regime tributário aplicável à sua situação.
| Venda direta de títulos | Aportação-cessão | |
|---|---|---|
| Tributação do ganho de capital | Imediata, o ano da venda | Adiada, desde que sejam respeitadas as condições |
| Capital disponível para um novo investimento | Preço de venda deduzido do imposto | Valor total da venda, registrado na holding |
| Restrições | Nenhuma | 70% a ser reinvestido em 3 anos em caso de venda rápida |
| Transmissão | Impostos habituais sobre doações ou herança | A mais-valia é anulada em caso de doação seguida de 6 anos de manutenção do imóvel |
| Custo e acompanhamento | Baixa | Holding, avaliação da contribuição, obrigações declaratórias anuais |
A cessão de participação é mais adequada para o executivo que deseja reinvestir em outra empresa ou manter seu patrimônio como parte de uma estratégia patrimonial de longo prazo. Para financiar um projeto pessoal de curto prazo, a venda direta continua sendo a opção mais simples.
Datas importantes a serem acompanhadas após a contribuição
- Data da contribuição: a mais-valia é calculada e transferida para o ano seguinte. Esse é o ponto de partida do prazo de 3 anos.
- Três anos após a aportação: a partir dessa data, a holding poderá vender os títulos aportados sem a obrigação de reinvestimento.
- Data de venda dos títulos aportados: ela determina o regime aplicável (antes ou a partir de 21 de fevereiro de 2026). Se ocorrer dentro de três anos a partir da data da aportação, ela estabelece um prazo de três anos para reinvestir 70% do valor.
- 3 anos após a venda: prazo final para realizar o reinvestimento.
- 5 anos após cada reinvestimento: término do prazo de retenção dos bens, títulos ou cotas de fundos reinvestidos.
- A cada ano: acompanhamento da mais-valia diferida na declaração de imposto de renda, enquanto durar o diferimento.
- No caso de doação: 6 anos de retenção pelo donatário a partir da aquisição dos títulos; 11 anos em caso de reinvestimento dos recursos.
Como garantir a segurança de uma operação de aportação e cessão?
O adiamento é válido desde que as condições e obrigações do programa sejam cumpridas durante todo o seu período de vigência.
- A holding: para adiar a tributação, ela deve estar sujeita ao Imposto sobre o Lucro das Pessoas Jurídicas (IS) e ser controlada pelo contribuinte na data da aportação, além de entregar títulos em troca dos títulos aportados.
- A avaliação da contribuição: o valor da contribuição determina o montante da mais-valia diferida. Ela deve ser documentada, com a participação de um auditor de contribuições nos casos previstos em lei.
- Obrigações declaratórias: a mais-valia diferida é declarada no ano da contribuição e, posteriormente, acompanhada anualmente enquanto durar o diferimento. Em caso de alienação dentro de três anos, a holding se compromete a reinvestir e a comprovar cada reinvestimento.
- O cronograma: cada etapa tem seu prazo; a data de venda dos títulos aportados determina o regime aplicável e o ponto de partida do prazo de 3 anos.
- O acompanhamento: um advogado tributarista verifica a elegibilidade dos reinvestimentos antes de qualquer investimento; um contador cuida da contabilidade e prepara os atestados; um notário intervém na transferência de propriedade.
Se a medida for mal executada, o imposto diferido passa a ser exigível de uma só vez.
Aportação-cessão e mercado imobiliário americano: o que é possível
Os imóveis nos Estados Unidos não podem ser utilizados para o reinvestimento de 70%. Há duas razões, cada uma delas suficiente: as atividades imobiliárias e a construção de edifícios para venda estão excluídas, e a condição relativa à sede não é atendida, pois uma empresa-alvo deve ter sua sede administrativa efetiva na União Europeia ou no Espaço Econômico Europeu.
Ele permanece disponível na parcela livre do produto da alienação. Dois montantes estão isentos de qualquer condição de elegibilidade: os 30% livres quando a holding realiza a alienação dentro de três anos e a totalidade do valor quando a alienação ocorre após esse prazo. Com esses montantes, a empresa investe livremente em uma estratégia patrimonial, por exemplo, em um ativo imobiliário em dólares para diversificar seu patrimônio, além de private equity e aplicações financeiras.
A LandQuire é uma empresa norte-americana com sede em Miami, fundada em 2021 por Romain Daniellou e Thibaut Guéant, que presta assessoria a investidores francófonos. Ela adquire terrenos não urbanizados nos Estados Unidos, principalmente no Texas, obtém as licenças de urbanismo e, em seguida, revende terrenos prontos para construção a incorporadoras. Cada terreno é de propriedade plena de uma empresa dedicada ao projeto. Uma operação dura, em média, de 24 a 36 meses, com um valor de investimento de 100.000 dólares americanos. A LandQuire já realizou 50 projetos, dos quais 37 foram vendidos; as operações concluídas são apresentadas na página de projetos imobiliários vendidos. Esse investimento é ilíquido até a revenda, está sujeito à variação da taxa de câmbio euro/dólar e envolve risco de perda de capital.
Uma holding francesa que investe nos Estados Unidos está sujeita tanto à legislação americana quanto à francesa. O quadro jurídico é detalhado em nosso dossiê sobre a convenção tributária entre a França e os Estados Unidos e em nosso guia para constituir uma LLC nos Estados Unidos. Para um projeto pós-alienação, você pode consultar a equipe da LandQuire sobre seu investimento imobiliário nos Estados Unidos, em conjunto com seu advogado tributarista.
Perguntas frequentes sobre o artigo 150-0 B ter
O que é o artigo 150-0 B ter do Código Geral Tributário (CGI)?
Trata-se do artigo do Código Geral Tributário que permite adiar a tributação das mais-valias realizadas na aportação de títulos a uma sociedade sujeita ao Imposto sobre o Lucro (IS) e controlada pelo autor da aportação. Ele estabelece as condições para se beneficiar do adiamento, os eventos que o encerram, a obrigação de reinvestimento e os casos em que a mais-valia é anulada.
Como funciona a cessão de participação?
O mecanismo é simples: o empresário transfere seus títulos para sua holding, o que permite o diferimento do imposto sobre a mais-valia da transferência. Em seguida, a holding revende os títulos ao comprador. Se essa alienação ocorrer dentro de três anos, a holding deve reinvestir pelo menos 70% do produto da alienação em uma atividade elegível.
Como é calculada a mais-valia diferida?
Ela corresponde à diferença entre o valor dos títulos na data em que são incorporados e seu preço de aquisição. Seu valor é fixado nessa data e, posteriormente, declarado anualmente na declaração de imposto de renda enquanto durar o diferimento do imposto. Quando o diferimento chega ao fim, esse valor passa a ser tributável; ele é anulado em caso de falecimento ou doação, desde que seja cumprido o prazo de manutenção exigido.
Que porcentagem do preço de venda deve ser reinvestida?
Para as alienações realizadas a partir de 21 de fevereiro de 2026, pelo menos 70% do preço de venda devem ser reinvestidos no prazo de 3 anos, com a manutenção dos ativos reinvestidos por um período mínimo de 5 anos. Antes dessa data, a regra era de 60% em 2 anos. Também se fala em obrigação de reinvestimento.
Quais reinvestimentos são elegíveis para o 150-0 B ter?
O financiamento dos recursos operacionais da empresa beneficiária, a aquisição do controle ou a subscrição do capital de empresas operacionais com sede na União Europeia ou no Espaço Econômico Europeu, e a subscrição de cotas de FCPR, FPCI, SLP ou SCR que respeitem sua cota de 75%.
É possível reinvestir no mercado imobiliário após uma cessão de participação?
Não no âmbito da cota de 70%. Estão excluídas as atividades imobiliárias, a construção de imóveis para venda ou locação e a administração do próprio patrimônio imobiliário. O investimento imobiliário continua sendo possível na parcela livre do preço de venda.
O que muda com a Lei Orçamentária de 2026 em relação à cessão de participação?
A cota passa de 60% para 70%, o prazo de reinvestimento de 2 para 3 anos, o período de manutenção dos ativos reinvestidos de 12 meses para 5 anos, e as atividades financeiras e imobiliárias são excluídas. O período de manutenção exigido do donatário passa para 6 anos (11 anos por meio de fundos).
O que acontece se a holding não reinvestir?
O regime não se aplica mais: o diferimento do imposto chega ao fim e a mais-valia da aportação passa a ser tributável de uma só vez. A operação pode, então, sair mais cara do que uma venda direta, uma vez que os custos de estruturação são perdidos.
É possível investir no mercado imobiliário americano após uma cessão de participação?
Sim, na parcela livre: os 30% não sujeitos à reinvestimento se a holding alienar a participação dentro de 3 anos, ou o valor total da venda se a alienação ocorrer após 3 anos. Os imóveis nos Estados Unidos não são contabilizados na cota de 70%.
Este artigo tem caráter informativo e não constitui aconselhamento tributário nem aconselhamento personalizado sobre investimentos. Consulte um advogado tributarista para validar sua operação. Todo investimento envolve risco de perda de capital.