¿Qué hacer tras la venta de la empresa?
Tras la venta de su empresa, la prioridad no es reinvertir rápidamente, sino poner a salvo el producto de la venta y, a continuación, calcular las obligaciones fiscales. En 2026, la plusvalía por la venta se grava, por defecto, al 31,4 %, y los hogares con mayor poder adquisitivo pagan una contribución adicional.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 14 minutos de lectura
Índice
- ¿Por dónde empezar una vez vendida la empresa?
- ¿Cómo garantizar la seguridad del producto de la venta?
- ¿Qué impuesto se aplicará sobre la plusvalía por enajenación en 2026?
- Ejemplo: ¿qué queda de una cesión de 2 millones de euros?
- ¿Qué necesidades y qué objetivos hay que fijarse antes de invertir?
- ¿Cómo se reparten los ingresos de la venta?
- ¿A quién acudir tras la venta de la empresa?
- ¿Deberíamos lanzarnos a una nueva aventura?
- ¿Qué peso tienen los terrenos estadounidenses en los ingresos por enajenación?
- Preguntas frecuentes
Tras la venta de su empresa, la prioridad no es reinvertir rápidamente, sino poner a buen recaudo el producto de la venta y, a continuación, calcular las obligaciones fiscales.
En 2026, la plusvalía por enajenación se grava, por defecto, al 31,4 %, y los hogares con mayores ingresos pagan una contribución adicional.
A continuación, hay que tener en cuenta tus necesidades, tu horizonte temporal y una distribución entre varias clases de inversión.
A continuación se detallan los pasos, un ejemplo con cifras concretas para una operación de 2 millones de euros y la inclusión de un activo real, como los terrenos en Estados Unidos.
En resumen
- Las plusvalías por la venta de participaciones o acciones se gravan, por defecto, al 31,4 % en 2026: un 12,8 % en concepto de impuesto sobre la renta (IR) y un 18,6 % en concepto de cotizaciones sociales (impots.gouv.fr, abril de 2026; service-public.fr, junio de 2026).
- Como opción en la escala impositiva, las participaciones y acciones adquiridas antes de 2018 se benefician de una deducción del 50 % al 85 % en función de su antigüedad (impots.gouv.fr, abril de 2026).
- Un directivo de una pyme que se jubile podrá deducir 500 000 € de sus ganancias a efectos del impuesto sobre la renta, en el caso de las cesiones realizadas hasta el 31 de diciembre de 2031 (impots.gouv.fr, octubre de 2026).
- La contribución excepcional sobre las rentas elevadas (CEHR) supone un recargo del 3 % al 4 % a partir de los 250 000 € de renta fiscal de referencia (RFR) para una persona sola y de los 500 000 € para una pareja (service-public.fr, abril de 2026).
- Las cuentas y las libretas de ahorro están garantizadas hasta 100 000 € por cliente y por entidad bancaria (FGDR, 2026).
- La AMF recomienda invertir en acciones no cotizadas solo una pequeña parte del patrimonio financiero, durante un periodo mínimo de entre 8 y 10 años (AMF, marzo de 2025).
¿Por dónde empezar una vez vendida la empresa?
Lo primero que hay que hacer: no precipitarse. Los fondos se reciben de una sola vez, pero las decisiones que los comprometen se toman a lo largo de varios meses.
Una reinversión demasiado precipitada suele decidirse bajo presión.
Las propuestas suelen empezar a llegar nada más anunciarse la operación: bancos, asesores, ofertas de inversión. Ninguna de ellas justifica firmar en las primeras semanas.
Lo que prevé además la ley
El proceso no termina con la firma. Vuelve a leer la escritura con tu abogado para hacer un listado de lo que queda por recibir o por garantizar:
- el pago: una parte puede abonarse más adelante, mediante un crédito del vendedor o un complemento vinculado a los resultados futuros (earn-out);
- la garantía de activos y pasivos: te obliga a abonar una cantidad si surge una deuda anterior a la operación. Esa cantidad abonada reduce entonces la ganancia retenida por la Hacienda Pública;
- El acompañamiento al nuevo propietario: un periodo de transición, remunerado o no, y a menudo una cláusula de no competencia que limita tus posibilidades de volver a montar un negocio.
Los tres primeros meses
| Período | Las acciones |
|---|---|
| Primer mes | Depositar los importes cobrados en instrumentos sin riesgo, en varios bancos; elaborar una lista de los importes aún pendientes de pago (crédito del vendedor, earn-out) o garantizados |
| Mes 2 | Calcula tu factura fiscal con tu asesor fiscal: impuesto fijo o escala impositiva, deducciones, CEHR y CDHR |
| Mes 3 | Defina sus necesidades y plazos, y a continuación elabore la distribución de sus inversiones junto con su asesor patrimonial y su notario. |
¿Cómo garantizar la seguridad del producto de la venta?
Reparte el dinero entre varios bancos. La garantía de depósitos del FGDR cubre las cuentas y las libretas de ahorro hasta un máximo de 100 000 € por cliente y por entidad bancaria.
Existe una garantía reforzada para determinados depósitos excepcionales: venta de una vivienda, herencia, indemnización por rescisión del contrato de trabajo.
Las cantidades obtenidas por la venta de participaciones o acciones no se incluyen en dicho importe.
Guarda la factura fiscal en cuanto recibas el pago. Se paga al año siguiente: en el ejemplo que figura a continuación, asciende a 651 600 € de un total de 2 M €.
Elige instrumentos de inversión a corto plazo que no supongan una pérdida de capital: cuentas a plazo, libretas de ahorro, fondos monetarios y fondos en euros de un seguro de vida.
Mantienen el dinero disponible y dan tiempo para decidir sin verse afectados por la volatilidad de los mercados.
¿Qué impuesto se aplicará sobre la plusvalía por enajenación en 2026?
La plusvalía es la diferencia entre el importe de la venta, una vez deducidos los gastos, y el precio de adquisición o de suscripción de tus participaciones o acciones.
Para el empresario que venda su SAS o su SARL, esta plusvalía se rige por el régimen de enajenación de valores mobiliarios por parte de particulares.
¿Impuesto fijo o escala progresiva?
Por defecto, las ganancias están sujetas a un tipo impositivo del 12,8 % del IRPF, según la ficha de impôts.gouv.fr sobre la enajenación de activos mobiliarios.
A esto hay que añadir un 18,6 % en concepto de cotizaciones sociales en 2026, según la ficha de service-public.fr sobre las cotizaciones sociales: esto supone un impuesto único del 31,4 %.
Puedes optar por la escala progresiva. Se trata de una opción global: se aplica a todos los intereses, dividendos y ganancias del hogar correspondientes al año.
Prevé una deducción por tiempo de tenencia, reservada a los valores adquiridos o suscritos antes del 1 de enero de 2018:
| Desgravación | Detención | Tasa |
|---|---|---|
| De derecho común | De 2 a 8 años | 50% |
| De derecho común | A partir de 8 años | 65% |
| Reforzado (pymes con menos de 10 años de antigüedad en el momento de la suscripción) | De 1 a 4 años | 50% |
| Reforzado | De 4 a 8 años | 65% |
| Reforzado | A partir de 8 años | 85% |
Fuente: impots.gouv.fr, ficha «Las enajenaciones de bienes muebles», modificada el 8 de abril de 2026.
Las cotizaciones sociales se siguen calculando sobre los ingresos antes de la deducción. Tu asesor fiscal compara ambas opciones antes de presentar la declaración.
Jubilación: la deducción de 500 000 €
El cedente, director de una pyme, que se jubila, deduce 500 000 € de su ganancia, tanto con el impuesto fijo como con la escala impositiva.
La ficha de impôts.gouv.fr sobre la jubilación de los directivos precisa que la Ley de Presupuestos para 2025 la ha prorrogado hasta el 31 de diciembre de 2031. Las principales condiciones son:
- una pyme sujeta al impuesto de sociedades (IS), con actividad operativa desde hace 5 años;
- la venta de la totalidad de sus participaciones o acciones, que haya mantenido durante al menos un año;
- cargos directivos y, al menos, el 25 % de los derechos de voto o de los beneficios durante los cinco años anteriores a la operación;
- el cese en cualquier cargo de la empresa y la jubilación en los dos años anteriores o posteriores a la cesión;
- sin participación alguna por parte del comprador.
La deducción solo se aplica al impuesto sobre la renta: las cotizaciones sociales siguen siendo exigibles sobre la totalidad de las ganancias. Se solicita mediante el formulario 2074 DIR.
Las cotizaciones sobre las rentas elevadas
El año en que se lleva a cabo la operación, el RFR del hogar se dispara. La contribución excepcional sobre las rentas elevadas se suma entonces al IR.
| RFR | Persona sola | Pareja casada o en unión civil |
|---|---|---|
| Hasta 250 000 € | 0% | 0% |
| De 250 001 € a 500 000 € | 3% | 0% |
| De 500 001 € a 1 000 000 € | 4% | 3% |
| Más de 1 000 000 € | 4% | 4% |
Fuente: service-public.fr, ficha sobre la contribución excepcional, consultada el 15 de abril de 2026.
En caso de ingresos extraordinarios, como una ganancia por enajenación, se puede aplicar un sistema de regularización para reducir la CEHR, previa solicitud a tu centro de Hacienda.
La ficha de service-public.fr sobre estas contribuciones describe también la contribución diferencial (CDHR), que se mantiene en la Ley de Presupuestos para 2026.
Garantiza una tributación mínima del 20 % a los hogares cuyo RFR supere los 250 000 € (500 000 € en el caso de una pareja). Entre el 1 y el 15 de diciembre de 2026 se abonará un anticipo del 95 %.
Su cálculo se rige por normas específicas para los ingresos extraordinarios: confíalo a tu asesor fiscal antes de diciembre.
¿Y si hubieras aportado tus títulos a un holding?
La aportación-cesión permite aplazar el pago de los impuestos sobre la plusvalía derivada de la aportación.
Si la sociedad matriz enajena los títulos en los tres años siguientes a la aportación, debe reinvertir al menos el 70 % del producto de la enajenación en un plazo de tres años; de lo contrario, el aplazamiento del pago de impuestos se extingue, según el BOFiP.
Nuestra guía sobrela aportación-cesión y la norma 150-0 B ter detalla cada reinversión admisible. Si desea invertir a través de una estructura, consulte cómo hacerlo mediante su sociedad de cartera.
Ejemplo: ¿qué queda de una cesión de 2 millones de euros?
En 2026, un matrimonio vende todas las acciones de la SAS del director por 2 000 000 €. Él las había suscrito por valor de 100 000 € en el momento de la constitución de la sociedad.
El director no se jubila. Sin la operación, el RFR del centro seguiría siendo inferior a 500 000 €; con ella, alcanza los 2 000 000 €.
| Etapa | Cálculo | Importe |
|---|---|---|
| Importe cobrado | Gastos no incluidos | 2 000 000 € |
| Beneficio por enajenación | 2 000 000 € – 100 000 € | 1 900 000 € |
| IR | 1 900 000 € × 12,8 % | 243 200 € |
| Contribuciones sociales | 1 900 000 € × 18,6 % | 353 400 € |
| CEHR de la pareja, sin suavizar | 3 % × 500 000 € + 4 % × 1 000 000 € | 55 000 € |
| Importe total a pagar | El 32,6 % del importe cobrado | 651 600 € |
| Queda por colocar | 2 000 000 € – 651 600 € | 1 348 400 € |
Cálculo basado en los datos de impôts.gouv.fr y service-public.fr (2026), sin incluir gastos ni la CDHR; se recomienda verificarlo en función de tu situación.
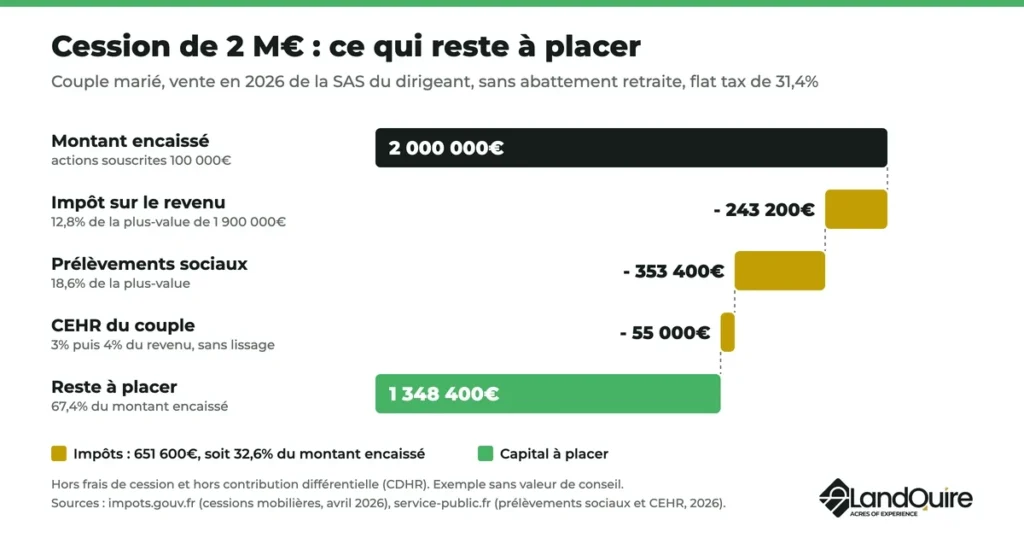
Con la deducción por jubilación, el impuesto sobre la renta se aplica a 1 400 000 €: asciende a 179 200 €, es decir, 64 000 € menos. Las cotizaciones sociales se mantienen en 353 400 €.
Según la tabla, las acciones adquiridas antes de 2018 y una deducción del 65 % o del 85 % pueden reducir el impuesto sobre la renta. El cálculo depende de tus demás ingresos.
¿Qué necesidades y qué objetivos hay que fijarse antes de invertir?
La venta cambia la naturaleza de tus bienes: una herramienta de trabajo que te reportaba ingresos se convierte en capital financiero.
Un balance patrimonial comienza con tres preguntas:
- ¿Qué ingresos hay que sustituir? Tu remuneración como directivo y tus dividendos han desaparecido. Calcula tu nivel de vida anual, impuestos incluidos.
- ¿Qué gastos hay que financiar? Vivienda, manutención de los hijos, nueva actividad: cada uno tiene una fecha y un importe.
- ¿Qué riesgo estás dispuesto a asumir? Establece la pérdida temporal que estarías dispuesto a soportar sin vender.
A continuación, a cada importe se le asigna un horizonte temporal, que determina los instrumentos posibles:
| Bolsillo | Horizonte | Función | Formatos compatibles |
|---|---|---|---|
| Disponible | Menos de 3 años | Gastos previstos, fiscalidad, imprevistos | Cuentas a plazo, libretas de ahorro, fondos monetarios |
| Pensiones | De 3 a 8 años | Amplía tus recursos | Fondos en euros, bonos, inmuebles de alquiler |
| Crecimiento | A partir de 8 años | Buscar el crecimiento | Acciones (PEA, ETF), participaciones en fondos de inversión |
| Diversificación | De 8 a 10 años y más, dinero bloqueado | Incorporar inversiones menos vinculadas a los mercados | No cotizadas, capital riesgo, activos reales |
¿Cómo se reparten los ingresos de la venta?
Una estrategia patrimonial distribuye el capital entre varias carteras y clases de inversión, en lugar de confiarlo todo a una única inversión.
A continuación se muestra un desglose orientativo de los 1 348 400 € del ejemplo, redondeados a 1 350 000 €, para una pareja con un perfil equilibrado:
| Bolsillo | Importe | Parte |
|---|---|---|
| Liquidez y gastos a menos de 3 años, en varios bancos | 150 000 € | 11% |
| Seguro de vida (fondos en euros y unidades de cuenta) | 500 000 € | 37% |
| PEA (acciones europeas, ETF) | 150 000 € | 11% |
| Cuenta de valores (ETF mundiales, bonos) | 220 000 € | 16% |
| Inmobiliaria (directa o a través de SCPI) | 200 000 € | 15% |
| Empresas no cotizadas y activos reales (capital riesgo, operaciones entre un grupo cerrado de inversores, activos inmobiliarios) | 130 000 € | 10% |
Ejemplo sin carácter de asesoramiento; no se garantiza ningún rendimiento.
Cinco puntos clave para interpretar este cuadro:
- El PEA tiene un límite máximo de aportaciones de 150 000 € por persona, según la ficha del PEA de service-public.fr. El seguro de vida no tiene límite máximo de aportaciones.
- Invierte poco a poco en acciones y ETF: los pagos repartidos a lo largo de 12 meses suavizan el precio de entrada. Un ETF, o fondo indexado cotizado, replica un índice con comisiones reducidas.
- Las inversiones en acciones no cotizadas siguen siendo minoritarias. En cuanto a las acciones no cotizadas,la AMF recomienda mantener unos ahorros de reserva y poder mantener ese dinero inmovilizado durante un mínimo de entre 8 y 10 años.
- Los inmuebles generan rentas, pero su venta puede tardar varios meses: manténlos junto a inversiones más líquidas.
- Reajusta el peso cada año: una bolsa que se ha llenado mucho pesa más de lo previsto.
Nuestra guía para invertir un millón de euros compara tres perfiles, y nuestro artículo sobre la diversificación del patrimonio explica cómo combinar clases de inversión, divisas y países.
Para el capital riesgo y otras inversiones fuera de bolsa, consulta nuestra guía sobreinversiones no cotizadas.
¿A quién acudir tras la venta de la empresa?
Una cantidad de varios millones requiere asesoramiento fiscal, jurídico y patrimonial. Cada profesional tiene su función:
| Profesional | Su función |
|---|---|
| Contable | Calcula el IR, la CEHR y el pago a cuenta del CDHR; prepara los formularios 2074 y 2074 DIR |
| Abogado especializado en derecho fiscal | Garantiza la deducción por jubilación, la opción por la escala impositiva o el aplazamiento de una aportación por enajenación |
| Notario | Regula el régimen matrimonial, el testamento, las donaciones y la transmisión |
| Asesor en gestión patrimonial (CGP) | Diseña la asignación, elige los contratos de seguro de vida y los productos de inversión, y supervisa tu estrategia |
Pregunta a cada uno cuál es su forma de remuneración, reúnelos en torno a un único plan patrimonial y revisa tus decisiones tras cada ley de presupuestos.
En el caso de los patrimonios más cuantiosos, algunas familias confían la gestión íntegra a una «family office».
¿Deberíamos lanzarnos a una nueva aventura?
Muchos vendedores se toman primero unos meses para descansar.
Lo que viene después varía: hacerse cargo de otra empresa, crear una nueva actividad, convertirse en inversor ángel, asesorar a directivos o colaborar con una asociación.
Para adquirir un negocio ya en funcionamiento, la Cámara de Comercio e Industria (CCI) de tu región y las redes de vendedores y compradores te ayudan a encontrar un negocio adecuado.
Comprueba primero dos limitaciones: la cláusula de no competencia firmada junto con la escritura y, si solicitas la deducción por jubilación, la obligación de dejar cualquier cargo en la empresa cedida.
¿Qué peso tienen los terrenos estadounidenses en los ingresos por enajenación?
Una participación minoritaria, dentro de la cartera de activos reales. Los bienes inmuebles aportan a la vez un activo tangible, otra zona geográfica y otra divisa: el dólar.
LandQuire, fundada en 2021 por Romain Daniellou y Thibaut Guéant y con sede en Hollywood, Florida, se dedica a la selección de terrenos en Estados Unidos.
Obtiene las licencias urbanísticas, que son la fuente de la revalorización, y luego revende los terrenos a promotores y constructores.
Tú eliges cada proyecto, con una aportación mínima de 100 000 $.
En la sesión del Banco Central Europeo del 9 de noviembre de 2026 (1 € = 1,1193 $), este billete vale aproximadamente 89 300 €, lo que supone un 7 % del ejemplo.
Lo que debes saber antes de comprometerte:
- La selección: 3.143 condados analizados mediante un algoritmo con más de 120 criterios;
- Datos históricos: 50 proyectos inmobiliarios puestos en marcha desde 2021, de los cuales se han vendido 37, con 292 inversores y 42,3 millones de dólares recaudados;
- la estructura: una sociedad específica (LLC) para cada proyecto, constituida a nombre propio o a través de tu sociedad matriz;
- Plazo previsto: unos 36 meses para las rondas de financiación en curso, sin garantías. Hay que contar con 5 años o más;
- La liquidez: la sociedad no recompra las participaciones. La cesión sigue siendo posible con el consentimiento del gestor, sin perjuicio de los derechos de oferta preferente y de tanteo;
- el seguimiento: un informe trimestral y un formulario K-1 cada año, tras el cierre del ejercicio; la gestión fiscal de cada LLC se encarga a un contable público certificado independiente;
- Quién puede invertir: los no residentes en Estados Unidos (Regulación S) y los inversores estadounidenses acreditados (Regulación D, norma 506(c)).
Un proyecto inmobiliario de LandQuire no es una reinversión que permita la reinversión de una aportación-cesión: se financia con el capital que usted pueda destinar libremente.
Los riesgos son reales: pérdida de capital, fluctuaciones del tipo de cambio entre el euro y el dólar, retrasos o denegación de autorizaciones.
LandQuire abandonó cuatro operaciones durante la auditoría y revendió dos terrenos con una ligera pérdida.
Nuestra guía sobrela inversión inmobiliaria en EE. UU. describe los pasos a seguir, y la página «Cómo invertir con LandQuire» detalla el importe mínimo de inversión, las comisiones y el proceso de suscripción.
Preguntas frecuentes
¿Es necesario crear un holding tras la venta de la empresa?
Ya no permite el aplazamiento del pago de impuestos: la aportación-cesión implica aportar tus acciones antes de la cesión.
No obstante, puede gestionar tus inversiones, con sus propias normas fiscales y sus propios gastos: tu abogado y tu notario compararán las opciones.
En nuestro artículo específico se explica con detalle esta elección.
¿La venta de su empresa le obliga a pagar el IFI?
No se aplica a los importes depositados en cuentas o en valores mobiliarios.
El impuesto sobre el patrimonio inmobiliario se aplica únicamente a los bienes inmuebles, ya sean de propiedad directa o a través de sociedades y fondos.
Se aplica a partir de 1 300 000 € de patrimonio inmobiliario neto a 1 de enero, tanto en Francia como en el extranjero, según la ficha sobre el IFI de service-public.fr.
Reinvertir una gran parte de esa cantidad en inmuebles puede, por tanto, permitirte acceder a ese mercado.
¿Se puede seguir en la empresa después de haberla vendido?
Sí, para prestar apoyo al nuevo propietario, si así lo prevé el documento: contrato de trabajo, mandato o encargo de asesoramiento.
Sin embargo, para poder acogerse a la deducción de 500 000 € por jubilación, el cedente debe dejar cualquier cargo en la empresa en los dos años siguientes a la operación.
¿Cómo transmitir una parte de su patrimonio a sus hijos?
Cada progenitor puede donar 100 000 € a cada hijo sin tener que pagar impuestos, y esta exención se renueva cada 15 años, según la tabla de donaciones de service-public.fr.
Tu notario se encarga de tramitar la transmisión: donación manual, donación con reparto, desmembración o cláusula beneficiaria de un seguro de vida.
¿Cuándo hay que pagar el impuesto sobre las plusvalías?
Las ganancias deben declararse en primavera del año siguiente, junto con el resto de ingresos, en el formulario 2042 y, por lo general, en el formulario 2074.
A continuación, el importe adeudado figura en la notificación enviada por la administración tributaria.
La única excepción es el anticipo de CDHR, que debe abonarse en diciembre del año en que se realice la operación, si es tu caso.
¿Qué hay que hacer si una parte del pago se retrasa?
No la incluyas en tus inversiones hasta que no la hayas cobrado. Un crédito del vendedor depende de la solidez del comprador, y un «earn-out» depende de los resultados futuros.
Mantén también una reserva para la garantía de activos y pasivos hasta su fecha de vencimiento.
¿Ha vendido su empresa y desea destinar una pequeña parte de esa suma a un activo real?
Descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire para saber si alguna de ellas se ajusta a tu situación.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado. Los tipos y normas mencionados son los vigentes en la fecha de actualización. La rentabilidad pasada no es indicativa de la rentabilidad futura. Toda inversión no cotizada conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.