Invertir 1 millón de euros: distribución, fiscalidad y opciones

Invertir un millón de euros no se limita a buscar la mejor rentabilidad.
A este nivel, los límites máximos de las inversiones reguladas pasan a ser insignificantes y la garantía de depósitos se limita a 100 000 € por entidad bancaria.
El impuesto sobre el patrimonio inmobiliario (IFI) y la transmisión también se tienen en cuenta en el cálculo.
Un capital de 1 millón de euros invertido al 2,63 % —la rentabilidad media de los fondos en euros en 2025— genera unos 2 192 € brutos al mes.
A continuación te explicamos cómo distribuir esta cantidad en función de tu perfil, qué ingresos puedes esperar y cómo estructurar tu estrategia.
En resumen
- Las cuentas y las libretas de ahorro están garantizadas hasta 100 000 € por cliente y por entidad bancaria (FGDR, 2026).
- 1 millón de euros invertido en fondos en euros al tipo de interés medio de 2025 (2,63 %) genera unos ingresos brutos de 26 300 € al año, es decir, 2 192 € al mes (ACPR, junio de 2026).
- El IFI se aplica a partir de 1 300 000 € de patrimonio inmobiliario neto, incluidas las participaciones en SCPI y en sociedades inmobiliarias (service-public.fr, 2026).
- En los seguros de vida, cada beneficiario recibe hasta 152 500 € sin retenciones por las primas pagadas antes de los 70 años (impots.gouv.fr).
- Un progenitor puede donar 100 000 € a cada hijo sin que se apliquen impuestos, cada 15 años (service-public.fr, mayo de 2026).
- En LandQuire, la inversión mínima en un proyecto inmobiliario estadounidense es de 100.000 dólares, lo que equivale aproximadamente al 9 % de un millón de euros.
¿Qué supone un capital de 1 millón de euros?
Con un millón de euros, la cuestión ya no es «dónde invertir», sino cómo organizarlo todo. Surgen tres limitaciones.
Los límites máximos solo cubren una pequeña parte del importe
La cuenta «Livret A» tiene un límite máximo de 22 950 € y ofrece una rentabilidad del 1,7 % anual, según la ficha oficial de la cuenta «Livret A».
Con el LDDS (12 000 €), los planes de ahorro regulados representan menos del 4 % de un millón.
El PEA admite aportaciones por valor de 150 000 €, según la ficha del PEA de service-public.fr. El resto se canaliza a través de seguros de vida, cuentas de valores (CTO), inmuebles y valores no cotizados.
La garantía de depósitos tiene un límite
Las cuentas y las libretas de ahorro están cubiertas «hasta un total de 100 000 € por cliente y por entidad bancaria», recuerda el Fondo de Garantía de Depósitos y Resolución.
Por lo tanto, dejar 1 millón de euros en una cuenta corriente expone 900 000 € al riesgo de quiebra de la entidad.
La fiscalidad del patrimonio y la transmisión cobran protagonismo
Un patrimonio inmobiliario importante puede superar el umbral del IFI. La transmisión también se convierte en un tema importante: cada euro invertido hoy será, algún día, donado o heredado.
¿Qué estrategia de inversión conviene seguir en función del origen del millón?
Un millón de euros rara vez llega de golpe sin que haya una historia detrás. Su origen determina la estrategia de inversión.
- Una herencia: los fondos suelen llegar en varias entregas (pólizas de seguro de vida, cuentas bancarias, bienes). Haz un balance antes de invertir: no hay ninguna obligación de invertirlo todo en un mes.
- La venta de una empresa: el precio puede ascender a varios millones de euros, que en ocasiones se canalizan a través de un holding que impone sus propias normas de reinversión.
- Ahorros acumulados: la cartera ya existe; lo importante es reequilibrarla, en lugar de empezar de cero.
A continuación, establece un objetivo para cada cartera: ingresos regulares, crecimiento a largo plazo o transmisión. Cada objetivo requiere su propia diversificación.
Una misma inversión rara vez cumple estos tres objetivos a la vez.
El horizonte temporal es tan importante como el importe. Los fondos que se vayan a utilizar a corto plazo deben permanecer disponibles; los que puedan mantenerse invertidos durante más de 8 a 10 años pueden destinarse a activos más volátiles o menos líquidos.
Tras una herencia o una venta, una estrategia gradual reduce el riesgo de invertir todo en un mal momento: puedes repartir la compra de valores a lo largo de varios meses.
¿Cuánto se gana con 1 millón de euros invertido?
Los ingresos mensuales se calculan de forma sencilla: capital × rendimiento anual ÷ 12. Sobre 1 millón de euros, cada punto de rendimiento bruto equivale a 10 000 € al año, es decir, 833 € al mes.
| Inversión | Rendimiento de referencia | Suma | Ingresos brutos mensuales | Ingresos netos mensuales |
|---|---|---|---|---|
| Libreta A y LDDS | 1,7 % (2026) | 34 950 € (límites máximos) | 50€ | 50 € (exentos) |
| Fondos en euros (seguro de vida) | 2,63 % (media de 2025) | 1 000 000€ | 2 192€ | 1 534€ |
| SCPI en directo | 4,91 % (distribución en 2025) | 1 000 000€ | 4 092€ | 1 710€ |
| Acciones y ETF (PEA, CTO) | No hay rendimiento garantizado | 1 000 000€ | Variable | Variable |
Fuentes: service-public.fr (2026), ACPR (junio de 2026), ASPIM-IEIF (febrero de 2026). Rentabilidad bruta antes de impuestos; rentabilidades pasadas, no garantizadas para el futuro.
El fondo en euros registra un 2,63 % en 2025 «neto de comisiones sobre el saldo y antes de las cotizaciones sociales», según el informe de la ACPR sobre la revalorización de los contratos.
El importe neto está sujeto a un 12,8 % de impuesto sobre la renta y a un 17,2 % de cotizaciones sociales.
En la práctica, el impuesto solo grava la parte correspondiente a las ganancias de cada rescate, y la deducción de 4.600 € (9.200 € para una pareja) se aplica tras 8 años.
La tasa de distribución de los fondos inmobiliarios es del 4,91 % en 2025, según el informe de la ASPIM y el IEIF.
Estos alquileres constituyen ingresos inmobiliarios: sobre el importe neto se aplica un tipo marginal del 41 % y un 17,2 % en concepto de cotizaciones sociales, algo habitual en este nivel de patrimonio.
¿Cómo generar ingresos regulares con un millón de euros?
Para generar ingresos regulares, combina inversiones con renta fija (fondos en euros, bonos, deuda privada) e inversiones de distribución (SCPI, acciones con dividendos).
Ejemplo: una inversión de 1 millón de euros repartida a partes iguales entre fondos en euros (2,63 %) y SCPI (4,91 %) genera unos rendimientos brutos anuales de 37 700 €, es decir, 3 142 € al mes antes de impuestos.
La deuda privada genera intereses, pero sin garantía del capital: sigue siendo una clase de activos de riesgo.
¿Se puede vivir de una renta de un millón?
Retirar un 3 % al año de un capital de esta cuantía supone 30 000 €, es decir, 2 500 € al mes antes de impuestos.
Esta tasa de retirada solo es sostenible si el capital genera, como mínimo, el mismo rendimiento, sin tener en cuenta la inflación.
La inflación alcanzó el 3,1 % interanual en septiembre de 2026, segúnel índice de precios del INSEE.
De cada millón de euros invertido, hay que recuperar 31 000 € de poder adquisitivo cada año.
Los activos con rentabilidad conocida no son suficientes: es necesario contar con una parte de activos de crecimiento para generar ingresos regulares sin mermar el capital inicial.
¿Cómo distribuir 1 millón de euros según tu perfil?
La asignación se basa en tres preguntas: ¿cuándo necesitarás ese dinero?, ¿qué reducción temporal estás dispuesto a aceptar? y ¿qué parte puede permanecer inmovilizada durante varios años?
Con un millón de euros, la parte ilíquida (inmuebles, activos no cotizados, activos reales) puede ser mayor que con 100 000 €, ya que la reserva de seguridad sigue siendo holgada en términos absolutos y el horizonte de inversión es más largo.
| Bolsillo | Prudente | Equilibrado | Dinámico |
|---|---|---|---|
| Reservas (libretas de ahorro, cuentas a plazo, cuentas monetarias), repartidas entre varias entidades | 150 000 € (15 %) | 100 000 € (10 %) | 50 000 € (5 %) |
| Seguro de vida en fondos en euros y bonos | 400 000 € (40 %) | 250 000 € (25 %) | 150 000 € (15 %) |
| Acciones cotizadas y ETF (PEA, CTO, unidades de cuenta) | 200 000 € (20 %) | 300 000 € (30 %) | 400 000 € (40 %) |
| Inmobiliaria (SCPI, inversión directa) | 200 000 € (20 %) | 200 000 € (20 %) | 150 000 € (15 %) |
| Empresas no cotizadas y activos reales (capital riesgo, deuda privada, inmobiliario) | 50 000 € (5 %) | 150 000 € (15 %) | 250 000 € (25 %) |
Ejemplos de asignación que se ofrecen a título ilustrativo, sin carácter de asesoramiento personalizado.
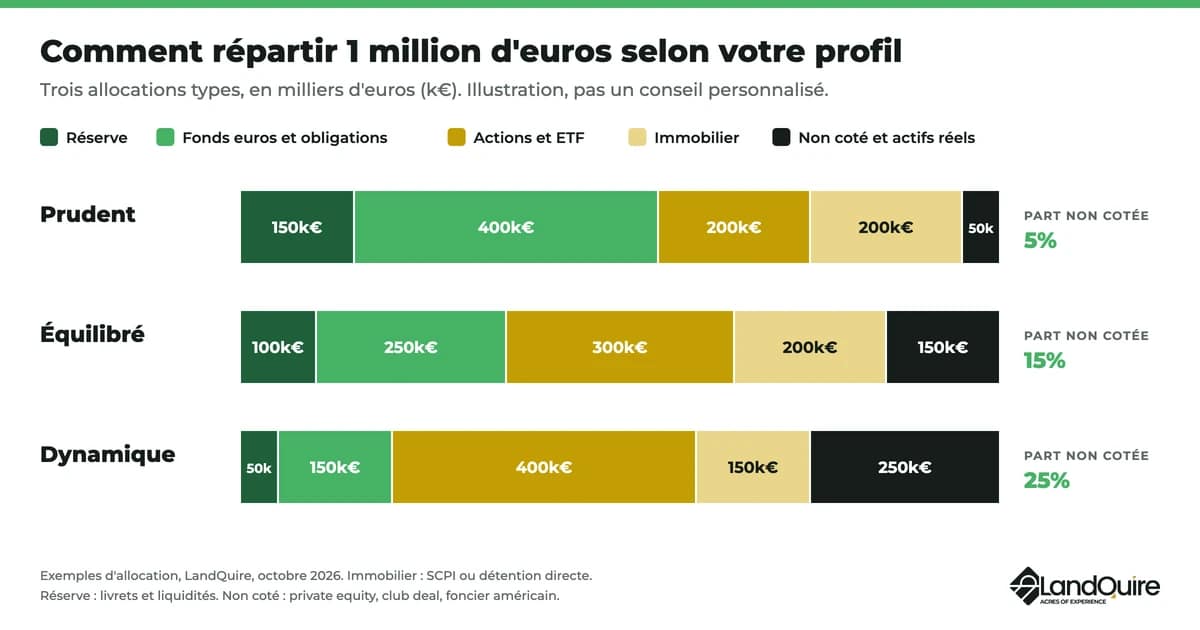
Estas pautas también son válidas para patrimonios de 2 o 3 millones de euros: a partir de esa cifra, conviene ampliar la diversificación a todas las clases de activos, incluidas la deuda privada y el capital riesgo.
Estos perfiles son una ampliación de los que figuran en nuestra guía sobre en qué invertir, pensada para importes a partir de 100 000 €. La diferencia radica en el papel que desempeñan los valores no cotizados y en la gestión del IFI.
Ejemplo: el perfil equilibrado, envolvente por envolvente
| Sobre | Importe | ¿Por qué? |
|---|---|---|
| Libreta A, LDDS y cuenta a plazo, en dos entidades | 100 000€ | Reserva disponible, cubierta por la garantía de depósitos |
| PEA | 150 000€ | Acciones europeas: plusvalías exentas del impuesto sobre la renta tras 5 años |
| Seguro de vida: 250 000 € en fondos en euros y bonos, 150 000 € en unidades de cuenta en acciones | 400 000€ | Fiscalidad tras 8 años, transmisión fuera del ámbito sucesorio |
| SCPI | 200 000€ | Rentas inmobiliarias, que deben incluirse en el IFI |
| No cotizados y activos reales | 150 000€ | Entre ellos, un proyecto inmobiliario en Estados Unidos (100 000 $, unos 90 000 €) |
| Total | 1 000 000€ |
Los 400 000 € en seguros de vida pueden repartirse entre más de una póliza de seguro de vida y más de una aseguradora.
Algunas asesorías también ofrecen un seguro de vida luxemburgués, un contrato que suele estar reservado a grandes patrimonios.
Para obtener más información sobre los límites máximos de 100 000 €, consulta nuestra guía sobre cómo invertir 100 000 euros; para un capital intermedio, invierte 200 000 euros.
¿Qué activos se incluyen en el IFI?
El IFI se aplica únicamente al patrimonio inmobiliario: estarás sujeto a él si su valor neto imponible supera los 1 300 000 € a 1 de enero de 2026.
La escala impositiva comienza, pues, a partir de 800 000 €: 0,50 % hasta 1 300 000 €, 0,70 % hasta 2 570 000 €, 1 % hasta 5 millones de euros, 1,25 % hasta 10 millones y 1,50 % a partir de ahí.
Se aplica un descuento para importes comprendidos entre 1 300 000 € y 1 400 000 €.
Así lo indica la ficha sobre el IFI de service-public.fr, consultada el 6 de marzo de 2026.
| Se incluyen en el IFI | No se incluyen en el IFI |
|---|---|
| Vivienda habitual, con una deducción del 30 % | Acciones, ETF, bonos |
| Inmuebles de alquiler, solares edificables, terrenos agrícolas | Fondos en euros, libretas de ahorro, cuentas a plazo fijo |
| Participaciones en SCPI y en sociedades inmobiliarias, por el valor de sus inmuebles | Inmuebles destinados a la actividad operativa de una empresa |
| Unidades de cuenta inmobiliarias de un seguro de vida, en lo que respecta a su componente inmobiliario | Bienes profesionales sujetos a condiciones |
| Inmuebles situados en el extranjero, para un residente fiscal francés | Deudas inmobiliarias justificadas (son deducibles) |
En principio, un terreno propiedad de una sociedad de proyecto se incluye en la base imponible por el valor del activo inmobiliario.
Una participación inferior al 10 % del capital puede quedar excluida, bajo ciertas condiciones: comprueba si es tu caso.
Nuestro artículo sobre el convenio fiscal entre Francia y Estados Unidos aclara que un terreno situado en Estados Unidos sigue estando sujeto al IFI en Francia.
Ejemplo con cifras: un patrimonio inmobiliario de 1 320 000 €
| Etapa | Cálculo | Importe |
|---|---|---|
| Vivienda habitual de 900 000 €, tras la deducción | 900 000 × 70 % | 630 000€ |
| Piso en alquiler | – | 400 000€ |
| Participaciones en SCPI | – | 200 000€ |
| Participación en un proyecto inmobiliario en Estados Unidos | – | 90 000€ |
| Patrimonio inmobiliario neto sujeto a impuestos | 1 320 000€ | |
| IFI bruto | 500 000 × 0,50 % + 20 000 × 0,70 % | 2 640€ |
| Descuento | 17 500 – 1 320 000 × 1,25 % | 1 000€ |
| IFI a pagar | 2 640 – 1 000 | 1 640€ |
Invertir esos mismos 200 000 € en ETF en lugar de en participaciones de «pierre-papier» reduciría la base imponible a 1 120 000 €, por debajo del umbral: no habría que pagar el IFI.
Por lo tanto, la distribución también se decide teniendo en cuenta la fiscalidad.
¿Banca privada, asesor financiero independiente o mandato de gestión? ¿Quién te asesora?
A partir de un millón de euros, muchos ahorradores delegan todas o parte de las decisiones. Existen tres modalidades.
| Fórmula | A qué se dedica | Por confirmar |
|---|---|---|
| Banca privada | Asesoramiento patrimonial integrado en una entidad de crédito: inversiones, crédito, mandato | Porcentaje de productos caseros y frescos |
| Asesor en gestión patrimonial (CGP) | Asesoramiento independiente o no, selección de contratos y fondos de varias entidades | Condición de asesor de inversiones financieras (CIF), modalidad de remuneración |
| Mandato de gestión | Un profesional gestiona tu cartera siguiendo una estrategia y unos objetivos acordados | Perfil de riesgo establecido en el mandato, informes y rentabilidad neta |
Según las preguntas frecuentes de la AMF sobre los intermediarios, «el mandato de gestión permite confiar la gestión de su cartera de valores a un intermediario financiero».
Un CIF debe estar inscrito en el registro de la ORIAS: comprueba que figure la indicación «INSCRITO» antes de firmar.
Por lo general, las family offices se dirigen a patrimonios mucho más cuantiosos, con varias generaciones y una empresa familiar que gestionar.
Sociedad de cartera, sociedad civil o escisión: ¿cómo estructurarla?
La estructura depende del origen de los fondos y de tus planes de transmisión patrimonial.
- Una sociedad de cartera beneficia sobre todo al empresario. Si este aporta sus títulos a una sociedad de cartera antes de venderlos, el impuesto sobre la plusvalía se aplaza, siempre que se reinvierta una parte del precio: es lo que se conoce como«aportación-cesión 150-0 B ter».
- Una sociedad civil agrupa bienes inmuebles o financieros, organiza su gestión a través de un administrador y permite la emisión de participaciones a lo largo del tiempo.
- La separación de derechos distingue el usufructo (los ingresos) de la nuda propiedad (el bien en sí). Puedes ceder la nuda propiedad y conservar los ingresos.
Ejemplo: ceder la nuda propiedad de 200 000 € a un hijo
El valor de la nuda propiedad depende de la edad del usufructuario. A los 65 años, equivale al 60 % del valor del bien, según la tabla delartículo 669 del Código General de Impuestos (CGI), comentada en el BOFiP.
| Etapa | Donación de la plena propiedad | Donación de la nuda propiedad (donante de 65 años) |
|---|---|---|
| Valor seleccionado | 200 000€ | 200 000 × 60 % = 120 000 € |
| Desgravación por relación entre padres e hijos | 100 000€ | 100 000€ |
| Base imponible | 100 000€ | 20 000€ |
| Derechos de donación | 18 194€ | 2 194€ |
Los derechos se calculan según la tabla de donaciones de service-public.fr: un 5 % hasta 8 072 €, y luego un 10 %, un 15 % y un 20 % hasta 552 324 €.
Al fallecer el progenitor, el usufructo se extingue y el hijo pasa a ser propietario pleno. Su notario le confirmará el tratamiento fiscal de esta etapa.
¿Cómo preparar la transmisión de 1 millón de euros?
Se combinan tres herramientas, cada una con sus propias limitaciones.
- El seguro de vida. En el caso de las primas pagadas antes de los 70 años, cada beneficiario recibe 152 500 € sin retención alguna; a partir de esa edad, se aplica una retención del 20 %, según la ficha de impôts.gouv.fr sobre el seguro de vida en caso de fallecimiento.
- Las primas pagadas a partir de los 70 años. Se incluyen en el impuesto de sucesiones a partir de 30 500 €, independientemente del tipo de contrato. El cónyuge y la pareja de hecho (PACS) están exentos tanto de esta retención como del impuesto de sucesiones.
- Las donaciones. La deducción de 100 000 € por progenitor y por hijo se renueva cada 15 años.
Con dos hijos, dos progenitores y primas pagadas antes de los 70 años, estas deducciones acumuladas permiten transmitir una gran parte de un millón dentro del marco fiscal previsto, en lugar de dejarlo todo en herencia.
A partir de 15 932 € por parte imponible, el tipo impositivo para los herederos en línea directa pasa al 20 %: planificarlo con antelación reduce la factura.
¿Qué papel desempeñan las empresas que no cotizan en bolsa y el sector inmobiliario estadounidense?
Los activos no cotizados (capital riesgo, deuda privada, inmobiliario no cotizado, activos reales) se justifican sobre todo para una parte de la cartera que puede permanecer invertida durante varios años.
El capital riesgo financia empresas no cotizadas, ya sea mediante capital de desarrollo o en el marco de una transmisión de propiedad; la rentabilidad pasada de los fondos de capital riesgo no garantiza su rentabilidad futura.
El capital riesgo inmobiliario, que compra, reforma y luego revende inmuebles, sigue la misma lógica.
La rentabilidad prevista conlleva una inmovilización de varios años y un riesgo de pérdida de capital.
Nuestra guía sobrela inversión en empresas no cotizadas detalla sus categorías, su liquidez y sus riesgos.
El «club deal» inmobiliario es una de sus formas; un REIT, que suele cotizar en bolsa, no forma parte de ellas.
El modelo LandQuire
LandQuire, fundada en 2021 por Romain Daniellou y Thibaut Guéant, compra terrenos en las afueras de ciudades estadounidenses en expansión.
El equipo analiza los 3.143 condados estadounidenses mediante un algoritmo que tiene en cuenta más de 120 criterios.
Obtiene las licencias urbanísticas y, a continuación, revende los terrenos a promotores y constructores.
LandQuire ha llevado a cabo 50 proyectos, de los cuales se han vendido 37: consulta nuestros proyectos inmobiliarios vendidos.
Cada terreno está gestionado por una sociedad de proyecto con una duración prevista de 5 años, prorrogable por un año.
La aportación es de 100 000 dólares por proyecto, lo que equivale a unos 89 800 euros según el tipo de cambio del BCE del 28 de octubre de 2026 (1 euro = 1,1133 dólares).
En una dotación de 1 millón de euros, un proyecto representa aproximadamente el 9 % del capital, y dos proyectos, alrededor del 18 %. Los inmuebles en Estados Unidos siguen constituyendo una parte minoritaria del patrimonio.
Ofrece exposición al dólar y a un activo real, pero el dinero queda inmovilizado hasta que se revenda el terreno.
Cada suscripción requiere la firma del memorándum de inversión (PPM) y de un contrato de suscripción.
Los riesgos: las fluctuaciones del tipo de cambio, el retraso o la denegación de las autorizaciones, y una posible pérdida de capital.
La guía sobre inversión inmobiliaria en EE. UU. describe los pasos a seguir, y nuestra página sobre diversificación del patrimonio sitúa este sector entre las demás clases de activos.
Preguntas frecuentes
¿Cuánto se gana con 1 millón de euros invertido al mes?
Con la rentabilidad media de los fondos en euros en 2025 (2,63 %), una inversión de 1 millón de euros genera 2 192 € brutos al mes, lo que supone unos 1 534 € tras aplicar el impuesto sobre la renta y las cotizaciones sociales.
En el caso de las SCPI (con un 4,91 % de reparto en 2025), los ingresos brutos ascienden a 4.092 € al mes, pero se gravan como rentas inmobiliarias.
¿Se puede vivir de los intereses de un millón de euros?
Una tasa de retirada del 3 % anual supone 2.500 € al mes antes de impuestos sobre 1 millón de euros.
Para que la cartera sea sostenible, debe generar al menos ese tipo de interés más la inflación (un 3,1 % interanual en septiembre de 2026, según el INSEE). Más allá de eso, cada retirada merma el capital.
¿Dónde invertir 1 millón de euros sin riesgo?
No existe ninguna inversión en la que se puedan depositar 1 millón de euros sin riesgo: las libretas de ahorro reguladas tienen un límite máximo y la garantía de depósitos se limita a 100 000 € por entidad.
Los fondos en euros garantizan el capital, pero su rentabilidad en 2025 (2,63 %) sigue estando por debajo de la inflación.
¿Qué hacer con una herencia de un millón de euros?
Empieza por el inventario y la declaración de sucesión, y luego mantén una reserva disponible.
A continuación, define una estrategia en función de cada objetivo (ingresos, crecimiento, sucesión) antes de invertir.
Distribuir las aportaciones en acciones a lo largo de varios meses reduce el riesgo de entrar en el momento equivocado.
¿Conviene invertir un millón de euros en un seguro de vida?
El contrato de seguro de vida suele ser la principal herramienta, tanto por su tratamiento fiscal tras 8 años como por la transmisión del patrimonio: 152 500 € por beneficiario sin retenciones para las primas pagadas antes de los 70 años.
Distribuir los pagos entre más de un contrato y más de una aseguradora limita el riesgo asociado a una sola entidad.
¿Es necesario recurrir a un banco privado para invertir un millón?
No es obligatorio. Se puede optar por un banco privado, un asesor financiero registrado en el ORIAS o un mandato, dependiendo de si prefieres delegar o decidir por ti mismo.
Compara las comisiones, la categoría del asesor y la variedad de productos que se ofrecen.
¿Hay que pagar el IFI si se tiene 1 millón de euros invertido?
Solo se tienen en cuenta los bienes inmuebles: las acciones, los ETF, los fondos en euros y las libretas de ahorro no se incluyen en el IFI.
Estará sujeto a este impuesto si el valor neto de sus bienes inmuebles supera los 1 300 000 € a 1 de enero, incluidas las participaciones en sociedades inmobiliarias.
¿Cómo dejar en herencia un millón de euros a los hijos?
Combinando las donaciones (100 000 € por progenitor y por hijo, cada 15 años), el seguro de vida (152 500 € por beneficiario) y la separación de la propiedad.
Un notario calcula cuál es la mejor forma de distribuir el patrimonio en función de tu edad, tus objetivos y el número de hijos que tengas, sobre todo cuando se trata de cantidades superiores a unos cuantos millones de euros.
¿Se puede invertir un millón de euros en el mercado inmobiliario estadounidense?
No es recomendable invertir todo el capital en ello: el rendimiento de un único activo no debe determinar el del patrimonio.
En LandQuire, la inversión mínima en un proyecto es de 100 000 dólares, lo que equivale aproximadamente al 9 % de 1 millón de euros.
Se trata de una inversión de diversificación en dólares, ilíquida mientras dure el proyecto.
¿Quieres destinar una parte de tu dinero a un activo real en dólares?
Descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire para saber si alguna de ellas se ajusta a tu situación.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado.
Las normas fiscales mencionadas son las vigentes en la fecha de actualización. Los resultados anteriores no garantizan los resultados futuros.
Cualquier inversión no cotizada conlleva un riesgo de pérdida de capital y mantiene tu dinero inmovilizado durante varios años.