Como investir 1 milhão de euros: alocação, tributação e opções

Investir 1 milhão de euros não se resume a buscar o melhor rendimento.
Nesse nível, os limites máximos dos investimentos regulamentados tornam-se insignificantes e a garantia de depósitos é limitada a 100.000 euros por banco.
O imposto sobre o patrimônio imobiliário (IFI) e a transmissão de bens também são considerados no cálculo.
Um capital de 1 milhão de euros aplicado a uma taxa de 2,63% — a taxa de rendimento média dos fundos em euros em 2025 — rende cerca de 2.192 euros brutos por mês.
Veja a seguir como distribuir esse valor de acordo com o seu perfil, quais rendimentos esperar e como estruturar sua estratégia.
Em resumo
- As contas e cadernetas são garantidas até 100.000 euros por cliente e por instituição bancária (FGDR, 2026).
- 1 milhão de euros investido em fundos em euros à taxa média de 2025 (2,63%) rende 26.300 euros brutos por ano, ou seja, 2.192 euros por mês (ACPR, junho de 2026).
- O IFI é aplicável a patrimônios imobiliários líquidos superiores a 1.300.000 euros, incluindo participações em SCPIs e em sociedades imobiliárias (service-public.fr, 2026).
- No seguro de vida, cada beneficiário recebe até 152.500 € sem retenção de impostos para os prêmios pagos antes dos 70 anos (impots.gouv.fr).
- Um dos pais pode doar 100.000 euros a cada filho sem incidência de impostos, a cada 15 anos (service-public.fr, maio de 2026).
- Na LandQuire, a participação em um projeto imobiliário nos Estados Unidos começa em US$ 100.000, o que equivale a cerca de 9% de 1 milhão de euros.
O que muda com um capital de 1 milhão de euros?
Com 1 milhão de euros, a questão já não é “onde investir”, mas sim como organizar o todo. Surgem três restrições.
Os limites máximos cobrem apenas uma pequena parte do valor total
A conta poupança Livret A tem um limite máximo de 22.950 euros e rende 1,7% ao ano, de acordo com a ficha técnica oficial da conta poupança Livret A.
Com o LDDS (12.000 euros), a poupança regulamentada atrai menos de 4% de um milhão.
O PEA aceita depósitos de até 150.000 euros, de acordo com a ficha informativa do PEA no site service-public.fr. O restante é canalizado por meio de seguros de vida, conta de títulos (CTO), imóveis e títulos não cotados.
A garantia de depósitos tem um limite
“As contas e cadernetas estão garantidas ‘até um total de 100.000 euros por cliente e por instituição bancária’”, lembra o Fundo de Garantia de Depósitos e Resolução.
Deixar 1 milhão de euros em uma conta corrente expõe, portanto, 900 mil euros ao risco de falência da instituição.
A tributação do patrimônio e a transmissão ganham destaque
Um patrimônio imobiliário de grande porte pode ultrapassar o limite do IFI. A transmissão também se torna uma questão: cada euro investido hoje será, um dia, doado ou herdado.
Qual estratégia de investimento adotar, dependendo da origem do milhão?
Um milhão de euros raramente chega de uma só vez sem uma história por trás. Sua origem orienta a estratégia de investimento.
- Um legado: os valores geralmente são recebidos em várias parcelas (apólice de seguro de vida, contas bancárias, bens). Faça um levantamento antes de investir: não há obrigação de aplicar tudo no mesmo mês.
- A alienação de uma empresa: o valor pode chegar a vários milhões de euros, por vezes concentrados em uma holding que impõe suas próprias regras de reinvestimento.
- Poupança acumulada: a carteira já existe; o desafio é reequilibrá-la, em vez de começar do zero.
Em seguida, defina um objetivo para cada categoria: renda regular, crescimento a longo prazo ou transferência de patrimônio. Cada objetivo requer uma diversificação específica.
Um mesmo investimento raramente atende a esses três objetivos ao mesmo tempo.
O horizonte de investimento é tão importante quanto o montante. O que for destinado ao curto prazo permanece disponível; o que puder permanecer investido por mais de 8 a 10 anos pode ser alocado em ativos mais voláteis ou ilíquidos.
Após receber uma herança ou realizar uma venda, uma estratégia gradual reduz o risco de investir tudo no momento errado: você pode distribuir as compras de títulos ao longo de vários meses.
Quanto rende 1 milhão de euros investidos?
A renda mensal é calculada de forma simples: capital × rendimento anual ÷ 12. Para 1 milhão de euros, cada ponto de rendimento bruto equivale a 10.000 euros por ano, ou seja, 833 euros por mês.
| Investimento | Rendimento de referência | Soma | Renda bruta mensal | Renda líquida mensal |
|---|---|---|---|---|
| Livret A e LDDS | 1,7% (2026) | 34.950 € (limites máximos) | 50€ | 50 € (isentos) |
| Fundos em euros (seguro de vida) | 2,63% (média de 2025) | 1 000 000€ | 2 192€ | 1 534€ |
| SCPI ao vivo | 4,91% (distribuição em 2025) | 1 000 000€ | 4 092€ | 1 710€ |
| Ações e ETFs (PEA, CTO) | Sem rendimento garantido | 1 000 000€ | Variável | Variável |
Fontes: service-public.fr (2026), ACPR (junho de 2026), ASPIM-IEIF (fevereiro de 2026). Rendimento bruto antes dos impostos; rendimentos passados, não garantidos para o futuro.
O fundo em euros registrou 2,63% em 2025, “líquido de deduções sobre o saldo e antes das contribuições sociais”, de acordo com o relatório da ACPR sobre a reavaliação dos contratos.
O valor líquido tem uma retenção de 12,8% de imposto de renda e 17,2% de contribuições sociais.
Na prática, o imposto incide apenas sobre a parcela de ganhos de cada resgate, e a dedução de 4.600 € (9.200 € para um casal) se aplica após 8 anos.
A taxa de distribuição do “petró-papel” é de 4,91% em 2025, de acordo com o balanço da ASPIM e do IEIF.
Esses aluguéis são rendimentos imobiliários: o valor líquido está sujeito a uma alíquota marginal de 41% e a 17,2% de contribuições sociais, uma situação comum nesse nível de patrimônio.
Como gerar receitas regulares com 1 milhão de euros?
Para gerar receitas regulares, combine investimentos com renda fixa (fundos em euros, títulos de dívida, dívida privada) e investimentos com distribuição de rendimentos (SCPI, ações com dividendos).
Exemplo: um investimento de 1 milhão de euros, dividido em partes iguais entre fundos em euros (2,63%) e SCPI (4,91%), rende 37.700 euros de rendimento bruto por ano, ou seja, 3.142 euros por mês antes dos impostos.
A dívida privada gera juros, mas sem garantia do capital: continua sendo uma classe de ativos de risco.
É possível viver com uma renda de um milhão?
Retirar 3% ao ano de um capital desse valor resulta em 30.000 euros, ou seja, 2.500 euros por mês antes dos impostos.
Essa taxa de retirada só é sustentável se o capital render pelo menos o mesmo valor, excluindo a inflação.
A inflação atingiu 3,1% em relação ao ano anterior em setembro de 2026, de acordo como índice de preços do INSEE.
De cada 1 milhão de euros investidos, são 31.000 euros de poder de compra a ser reposto a cada ano.
Os investimentos com taxa fixa não são suficientes: é necessária uma parcela de ativos de crescimento para gerar rendimentos regulares sem onusar o capital inicial.
Como distribuir 1 milhão de euros de acordo com o seu perfil?
A alocação parte de três perguntas: quando você precisará desse dinheiro, qual redução temporária você está disposto a aceitar e qual parte pode ficar bloqueada por vários anos?
Com 1 milhão de euros, a parcela ilíquida (imóveis, ativos não cotados, ativos reais) pode ser maior do que com 100 mil euros, pois a reserva de segurança permanece confortável em valor absoluto e o horizonte de investimento é mais longo.
| Bolso | Cauteloso | Equilibrado | Dinâmica |
|---|---|---|---|
| Reservas (cadernetas, contas a prazo, contas monetárias), distribuídas entre várias instituições | 150.000 € (15%) | 100.000 € (10%) | 50.000 € (5%) |
| Seguro de vida com fundos em euros e títulos de renda fixa | 400.000 € (40%) | 250.000 € (25%) | 150.000 € (15%) |
| Ações cotadas e ETFs (PEA, CTO, unidades de conta) | 200.000 € (20%) | 300.000 € (30%) | 400.000 € (40%) |
| Imobiliário (SCPI, investimento direto) | 200.000 € (20%) | 200.000 € (20%) | 150.000 € (15%) |
| Empresas não listadas e ativos reais (private equity, dívida privada, imóveis) | 50.000 € (5%) | 150.000 € (15%) | 250.000 € (25%) |
Exemplos de alocação apresentados a título ilustrativo, sem caráter de orientação personalizada.
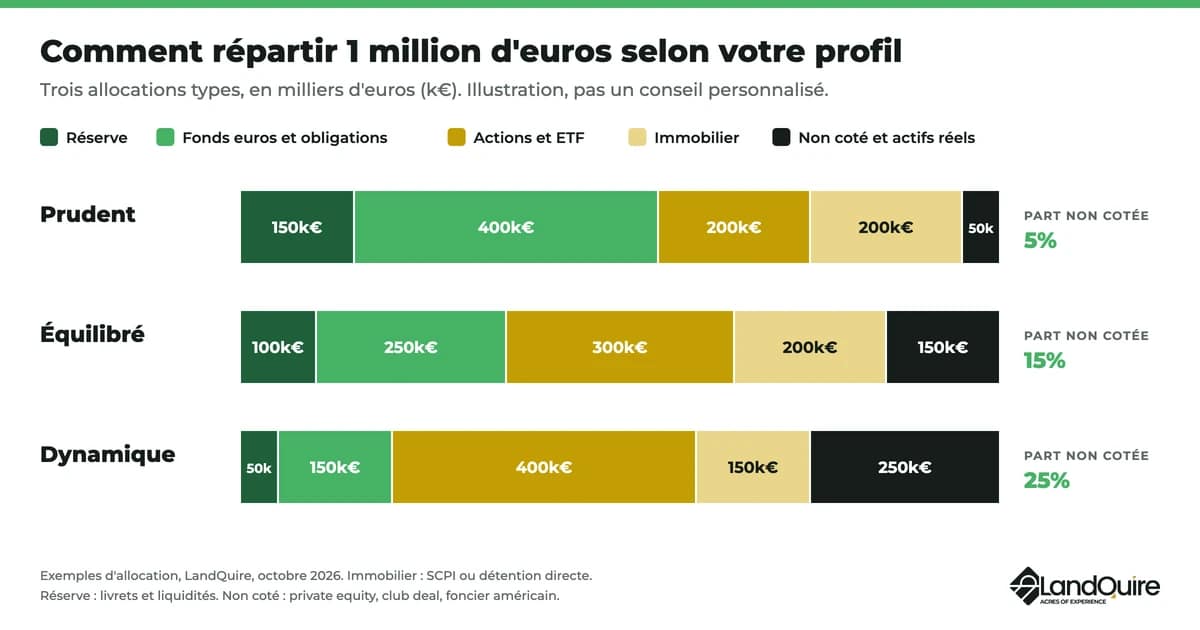
Essas orientações também se aplicam a 2 ou 3 milhões de euros: acima desse valor, é recomendável ampliar a diversificação para todas as classes de ativos, incluindo dívida privada e private equity.
Esses perfis são uma extensão dos apresentados em nosso guia sobre onde investir, elaborado para investimentos a partir de 100.000 euros. A diferença reside no papel dos ativos não cotados e na gestão do IFI.
Exemplo: o perfil equilibrado, envelope por envelope
| Envelope | Valor | Por que |
|---|---|---|
| Livret A, LDDS e conta a prazo, em duas instituições | 100 000€ | Reserva disponível, coberta pela garantia de depósitos |
| PEA | 150 000€ | Ações europeias: ganhos isentos de imposto de renda após 5 anos |
| Seguro de vida: 250.000 euros em fundos em euros e títulos de renda fixa, 150.000 euros em unidades de conta com ações | 400 000€ | Tributação após 8 anos, transferência fora do âmbito da sucessão |
| SCPI | 200 000€ | Rendas imobiliárias, a serem incluídas no IFI |
| Não cotado e ativos reais | 150 000€ | Incluindo um projeto imobiliário nos Estados Unidos (US$ 100.000, cerca de € 90.000) |
| Total | 1 000 000€ |
Os 400.000 € em seguro de vida podem ser distribuídos por mais de um contrato de seguro de vida e por mais de uma seguradora.
Algumas corretoras também oferecem um seguro de vida luxemburguês, um contrato frequentemente reservado a grandes patrimônios.
Para mais detalhes sobre os limites máximos de 100.000 euros, consulte nosso guia sobre como aplicar 100.000 euros; para um capital intermediário, como investir 200.000 euros.
Quais ativos fazem parte do IFI?
O IFI incide exclusivamente sobre o patrimônio imobiliário: você estará sujeito a ele se o valor líquido tributável desse patrimônio for superior a 1.300.000 € em 1º de janeiro de 2026.
A tabela começa, então, a partir de 800.000 euros: 0,50% até 1.300.000 euros, 0,70% até 2.570.000 euros, 1% até 5 milhões de euros, 1,25% até 10 milhões e 1,50% acima desse valor.
É aplicada uma redução de preço para valores entre 1.300.000 € e 1.400.000 €.
É o que indica a ficha informativa sobre o IFI no site service-public.fr, consultada em 6 de março de 2026.
| Fazem parte do IFI | Não são incluídos no IFI |
|---|---|
| Residência principal, com uma dedução de 30% | Ações, ETFs, títulos de renda fixa |
| Imóveis para aluguel, terrenos para construção, terras agrícolas | Fundos em euros, cadernetas de poupança, contas a prazo |
| Ações de SCPI e de sociedades imobiliárias, pelo valor de seus imóveis | Imóveis destinados às atividades operacionais de uma empresa |
| Unidades de conta imobiliárias de um seguro de vida, no que se refere à sua parte imobiliária | Bens profissionais sujeitos a condições |
| Imóveis localizados no exterior, para um residente fiscal francês | Dívidas imobiliárias comprovadas (são dedutíveis) |
Um terreno de propriedade de uma empresa de projeto é, em princípio, incluído na base de cálculo, pelo valor do ativo imobiliário.
Uma participação inferior a 10% do capital pode, sob certas condições, ser excluída: verifique se esse é o seu caso.
Nosso artigo sobre a convenção tributária entre a França e os Estados Unidos esclarece que um terreno nos Estados Unidos continua sujeito ao IFI na França.
Exemplo com valores: um patrimônio imobiliário de 1.320.000 €
| Etapa | Cálculo | Valor |
|---|---|---|
| Residência principal no valor de 900.000 €, após dedução | 900.000 × 70% | 630 000€ |
| Apartamento para aluguel | – | 400 000€ |
| Cotas de SCPI | – | 200 000€ |
| Participação em um projeto imobiliário nos Estados Unidos | – | 90 000€ |
| Patrimônio imobiliário líquido tributável | 1 320 000€ | |
| IFI bruto | 500.000 × 0,50% + 20.000 × 0,70% | 2 640€ |
| Desconto | 17.500 – 1.320.000 × 1,25% | 1 000€ |
| IFI a pagar | 2.640 – 1.000 | 1 640€ |
Investir os mesmos 200.000 € em ETFs, em vez de em cotas de fundos imobiliários, reduziria a base tributável para 1.120.000 €, ficando abaixo do limite: o IFI não seria devido.
A distribuição é, portanto, decidida também levando em conta a tributação.
Banco privado, consultoria de gestão patrimonial (CGP) ou mandato de gestão: quem oferece o melhor acompanhamento para você?
A partir de um milhão de euros, muitos poupadores delegam todas ou parte das decisões. Existem três opções.
| Fórmula | O que ela faz | A ser verificado |
|---|---|---|
| Banco privado | Assessoria patrimonial integrada a uma instituição financeira: investimentos, crédito, mandato | Proporção de produtos caseiros e frescos |
| Consultor em gestão de patrimônio (CGP) | Assessoria independente ou não, seleção de contratos e fundos de várias gestoras | Condição de consultor de investimentos financeiros (CIF), forma de remuneração |
| Mandato de gestão | Um profissional administra sua carteira de acordo com uma estratégia e objetivos acordados | Perfil de risco descrito no mandato, relatórios, desempenho após dedução das despesas |
De acordo com as perguntas frequentes da AMF sobre intermediários, “o mandato de gestão permite que você confie a gestão de sua carteira de títulos a um intermediário financeiro”.
Um CIF deve estar inscrito no registro da ORIAS: verifique se consta a menção “INSCRITO” antes de assinar.
O family office geralmente atende a patrimônios muito maiores, com várias gerações e uma empresa familiar para administrar.
Holding, sociedade civil ou desmembramento: como estruturar?
A estrutura depende da origem dos recursos e dos seus planos de transferência patrimonial.
- Uma holding é útil principalmente para o empresário. Se ele transferir suas ações para uma holding antes de vendê-las, o imposto sobre a mais-valia é diferido, desde que reinvista parte do valor recebido: trata-seda “aporte-cessão 150-0 B ter”.
- Uma sociedade civil reúne bens imóveis ou financeiros, organiza sua gestão por meio de um administrador e permite a emissão de cotas ao longo do tempo.
- A separação de direitos distingue o usufruto (os rendimentos) da nua-propriedade (o próprio bem). Você pode doar a nua-propriedade e manter os rendimentos.
Exemplo: transferir a nua-propriedade de 200.000 € para um filho
O valor da nua-propriedade depende da idade do usufrutuário. Aos 65 anos, ela equivale a 60% do bem, de acordo com a tabela doartigo 669 do Código Geral Tributário (CGI), comentada no BOFiP.
| Etapa | Doação em plena propriedade | Doação da nua-propriedade (doador de 65 anos) |
|---|---|---|
| Valor considerado | 200 000€ | 200.000 × 60% = 120.000 € |
| Abatimento fiscal entre pais e filhos | 100 000€ | 100 000€ |
| Base tributável | 100 000€ | 20 000€ |
| Impostos sobre doações | 18 194€ | 2 194€ |
As taxas seguem a tabela de doações do site service-public.fr: 5% até 8.072 euros, e depois 10%, 15% e 20% até 552.324 euros.
Com o falecimento do pai ou da mãe, o usufruto cessa e o filho passa a ser o proprietário pleno. Seu notário confirmará o tratamento tributário dessa etapa.
Como preparar a transferência de 1 milhão de euros?
Três ferramentas se combinam, cada uma com suas próprias limitações.
- Seguro de vida. Para os prêmios pagos antes dos 70 anos, cada beneficiário recebe 152.500 € sem retenção; a partir dessa idade, aplica-se uma retenção de 20%, de acordo com a ficha informativa do site impôts.gouv.fr sobre o seguro de vida por morte.
- Os prêmios pagos após os 70 anos. Eles são incluídos no imposto sobre herança a partir de 30.500 euros, considerando todos os contratos. O cônjuge e o parceiro em união estável (PACS) estão isentos tanto da cobrança quanto do imposto sobre herança.
- Doações. A dedução de 100.000 euros por pai ou mãe e por filho é renovada a cada 15 anos.
Com dois filhos, dois pais e prêmios pagos antes dos 70 anos, essas deduções acumuladas permitem transferir uma grande parte de um milhão dentro do regime tributário previsto, em vez de deixar tudo como herança.
Acima de 15.932 euros por parcela tributável, a alíquota para herdeiros em linha direta passa a ser de 20%: planejar com antecedência reduz o valor a pagar.
Qual é o papel do mercado de ações não cotadas e do setor imobiliário americano?
Os ativos não listados (private equity, dívida privada, imóveis não listados, ativos reais) justificam-se sobretudo para uma parte da carteira que pode permanecer investida por vários anos.
O private equity financia empresas não listadas em bolsa, seja por meio de capital de desenvolvimento ou de transferência de propriedade; o desempenho passado dos fundos de private equity não é indicativo de seu desempenho futuro.
O private equity imobiliário, que compra, reformula e depois revende imóveis, segue a mesma lógica.
O rendimento almejado implica um investimento de capital com prazo de vários anos e um risco de perda de capital.
Nosso guia sobreinvestimentos em empresas não listadas na bolsa detalha suas categorias, liquidez e riscos.
O “club deal” imobiliário é uma dessas formas; um REIT, geralmente listado na bolsa, não se enquadra nessa categoria.
O modelo LandQuire
A LandQuire, fundada em 2021 por Romain Daniellou e Thibaut Guéant, adquire terrenos na periferia de cidades americanas em crescimento.
A equipe analisa os 3.143 condados dos Estados Unidos por meio de um algoritmo que leva em conta mais de 120 critérios.
Ela obtém as licenças de urbanização e, em seguida, revende os terrenos a incorporadoras e construtoras.
A LandQuire realizou 50 projetos, dos quais 37 foram vendidos: veja nossos projetos imobiliários vendidos.
Cada terreno é administrado por uma empresa de projeto com duração prevista de 5 anos, prorrogável por um ano.
O valor máximo é de 100.000 dólares por projeto, o que equivale a aproximadamente 89.800 euros, com base na cotação do BCE de 28 de outubro de 2026 (1 euro = 1,1133 dólares).
Em uma alocação de 1 milhão de euros, um projeto representa cerca de 9% do capital, enquanto dois projetos representam cerca de 18%. Os imóveis nos Estados Unidos continuam sendo uma parcela minoritária do patrimônio.
Ele oferece exposição ao dólar e a um ativo real, mas o dinheiro permanece imobilizado até a revenda do terreno.
Cada subscrição requer a assinatura do memorando de investimento (PPM) e de um contrato de subscrição.
Os riscos: flutuações cambiais, atrasos ou recusa na concessão de autorizações e uma possível perda de capital.
O guia sobre investimentos imobiliários nos EUA descreve as etapas, e nossa página sobre diversificação patrimonial situa esse segmento entre as demais classes de ativos.
Perguntas frequentes
Quanto rende 1 milhão de euros investidos por mês?
Com base na taxa de rendimento média dos fundos em euros em 2025 (2,63%), 1 milhão de euros investidos rende 2.192 euros brutos por mês, ou seja, cerca de 1.534 euros após o imposto de renda e as contribuições sociais.
No caso das SCPI (4,91% distribuídos em 2025), a renda bruta chega a 4.092 € por mês, mas é tributada como renda imobiliária.
É possível viver dos juros de 1 milhão de euros?
Uma taxa de saque de 3% ao ano resulta em 2.500 euros por mês, antes dos impostos, sobre 1 milhão de euros.
Para se manter ao longo do tempo, a carteira deve render pelo menos essa taxa mais a inflação (3,1% em um ano, em setembro de 2026, segundo o INSEE). Além disso, cada saque reduz o capital.
Onde investir 1 milhão de euros sem risco?
Nenhum investimento aceita 1 milhão de euros sem risco: as poupanças regulamentadas têm um limite máximo e a garantia de depósitos é de até 100.000 euros por instituição.
Os fundos em euros garantem o capital, mas seu rendimento em 2025 (2,63%) permanece abaixo da inflação.
O que fazer com uma herança de 1 milhão de euros?
Comece pelo inventário e pela declaração de herança e, em seguida, mantenha uma reserva disponível.
Em seguida, defina uma estratégia de acordo com cada objetivo (receitas, crescimento, sucessão) antes de investir.
Distribuir as compras de ações ao longo de vários meses reduz o risco de entrar no mercado no momento errado.
Vale a pena investir 1 milhão de euros em um seguro de vida?
O contrato de seguro de vida costuma ser a principal opção, tanto pelo regime tributário após 8 anos quanto pela transmissão: 152.500 € por beneficiário, sem retenção, para os prêmios pagos antes dos 70 anos.
Distribuir os pagamentos por mais de um contrato e mais de uma seguradora limita o risco associado a uma única instituição.
É preciso recorrer a um banco privado para investir 1 milhão?
Isso não é obrigatório. Um banco privado, um consultor financeiro registrado no ORIAS ou uma procuração são opções adequadas, dependendo se você deseja delegar ou tomar as decisões por conta própria.
Compare as taxas, o perfil do consultor e a variedade de produtos oferecidos.
É preciso pagar o IFI se tiver 1 milhão de euros investidos?
Somente os imóveis são considerados: ações, ETFs, fundos em euros e cadernetas de poupança não são incluídos no IFI.
Você está sujeito a essa regra se o valor líquido de seus bens imóveis for superior a 1.300.000 euros em 1º de janeiro, incluindo participações em sociedades imobiliárias.
Como transferir 1 milhão de euros para os filhos?
Combinando doações (100.000 euros por pai ou mãe e por filho, a cada 15 anos), seguro de vida (152.500 euros por beneficiário) e a divisão da propriedade.
Um notário determina a melhor ordem de herança de acordo com sua idade, seus objetivos e o número de seus filhos, especialmente quando o valor ultrapassa alguns milhões de euros.
É possível investir 1 milhão de euros no mercado imobiliário dos Estados Unidos?
Não é aconselhável investir todo o capital nesse ativo: o desempenho de um único ativo não deve determinar o desempenho do patrimônio.
Na LandQuire, a participação em um projeto começa a partir de 100.000 dólares, o que equivale a cerca de 9% de 1 milhão de euros.
Trata-se de uma reserva de diversificação em dólares, ilíquida durante a vigência do projeto.
Você gostaria de destinar uma parte do seu dinheiro a um ativo real em dólares?
Conheça nossas ofertas imobiliárias nos Estados Unidos ou entre em contato com a equipe da LandQuire para saber se alguma oferta se encaixa na sua situação.
Este artigo tem caráter informativo e não constitui aconselhamento tributário, jurídico ou de investimento personalizado.
As normas tributárias mencionadas são as vigentes na data da atualização. O desempenho passado não é garantia de resultados futuros.
Todo investimento não cotado envolve o risco de perda de capital e mantém seu dinheiro imobilizado por vários anos.