Investir 200.000 euros: uma comparação das opções
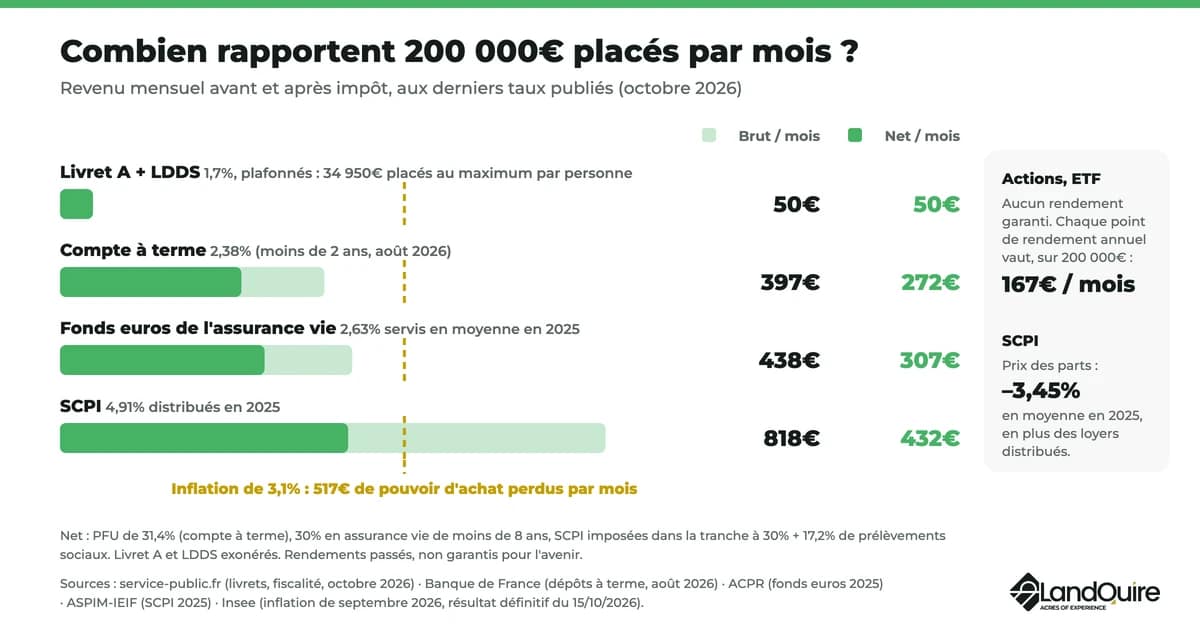
Se investidos em um fundo em euros com a taxa média de 2025 (2,63%), 200.000 € rendem 438 € por mês antes dos impostos e cerca de 307 € após os impostos.
Em uma SCPI, a renda bruta chega a 818 € por mês, mas o preço das cotas pode cair.
Com esse valor, as poupanças ficam cheias rapidamente: a Livret A e a LDDS aceitam apenas 34.950 € por pessoa.
Investir 200.000 € exige, portanto, combinar várias fontes de recursos e vários tipos de investimento, de acordo com o seu horizonte de investimento: veja a seguir uma comparação das opções, seus rendimentos líquidos e exemplos de distribuição em euros.
Em resumo
- A poupança Livret A e o LDDS rendem 1,7%, com limites de 22.950 € e 12.000 €, respectivamente: no máximo 34.950 € por pessoa, o que equivale a 17% de 200.000 € (service-public.fr, outubro de 2026).
- Os fundos em euros dos seguros de vida renderam, em média, 2,63% em 2025, o que equivale a 438 euros por mês antes dos impostos para um investimento de 200.000 euros (ACPR, junho de 2026).
- As SCPIs distribuíram um rendimento de 4,91% em 2025, o que equivale a 818 euros brutos por mês para um investimento de 200.000 euros, mas o preço médio das cotas recuou 3,45% (ASPIM-IEIF, fevereiro de 2026).
- As novas contas a prazo com prazo inferior a 2 anos rendem, em média, 2,38% às famílias (Banco da França, agosto de 2026).
- Os preços subiram 3,1% em relação ao ano anterior em setembro de 2026 (INSEE, 15 de outubro de 2026): sem rendimento, 200.000 euros perdem 6.200 euros de poder de compra em um ano.
- Os depósitos bancários são garantidos até 100.000 € por cliente e por banco (FGDR): acima desse valor, distribua seu dinheiro entre várias instituições.
O que muda com um capital de 200.000 euros?
Com 200.000 euros, a questão já não é encontrar um bom investimento, mas sim traçar uma estratégia: distribuir o montante entre várias carteiras e várias classes de ativos, de acordo com seus objetivos.
Cinco limites e possibilidades mudam o panorama.
- A poupança regulamentada está no limite máximo, com 17% do valor total. A conta poupança Livret A tem um teto de 22.950 euros, de acordo com a ficha oficial do site service-public.fr, e a conta poupança de desenvolvimento sustentável e solidário (LDDS) tem um teto de 12.000 euros, conforme a ficha da LDDS no site service-public.fr. A Caderneta de Poupança Popular (LEP) rende 2,5%, mas é reservada a pessoas de renda modesta e tem um limite máximo de 10.000 €.
- O plano de poupança em ações não pode abranger tudo. O PEA serve para manter uma carteira de ações de empresas europeias, incluindo aquelas listadas na bolsa de Paris. Seus depósitos têm um limite máximo de 150.000 euros; com um PEA-PME, o total pode chegar a 225.000 euros, de acordo com a ficha informativa sobre o PEA do site service-public.fr.
- O regime tributário do seguro de vida muda a partir de 150.000 €. Após 8 anos, os ganhos sacados beneficiam de uma dedução de 4.600 € (9.200 € para um casal) e, em seguida, são tributados a 7,5%. No entanto, a parcela dos ganhos relacionada aos prêmios que excedem 150.000 €, no total de seus contratos, é tributada a 12,8%, de acordo com a ficha informativa do site service-public.fr sobre a tributação do seguro de vida.
- A garantia de depósitos é limitada a 100.000 euros por banco. Depositar 200.000 euros em um único banco deixa parte das economias desprotegida em caso de falência.
- Novas oportunidades de investimento estão se tornando acessíveis. Uma contribuição para um investimento imobiliário para aluguel financiado, ou uma participação em um investimento não cotado (private equity, club deal, projeto imobiliário), cujo valor mínimo pode chegar a 100.000 € ou 100.000 $.
Para comparar todas as classes de ativos, consulte nosso guia sobre onde investir. Para um valor pela metade, veja como investir 100.000 €.
Quanto rende um investimento de 200.000 € por mês?
O ganho mensal é calculado de forma simples: valor investido × rendimento anual ÷ 12. Com 200.000 €, cada ponto de rendimento equivale a 2.000 € por ano, ou seja, 167 € por mês.
Um rendimento bruto de 4% gera, assim, 667 € por mês sobre 200.000 €, antes dos impostos.
A tabela apresenta os últimos valores salariais divulgados, antes e depois dos impostos.
| Investimento | Rendimento de referência | Valor investido | Renda bruta mensal | Renda líquida mensal | Tributação aplicada sobre o valor líquido |
|---|---|---|---|---|---|
| Caderneta A | 1,7% | 22.950 € (limite máximo) | 33€ | 33€ | Isenção |
| LDDS | 1,7% | 12.000 € (limite máximo) | 17€ | 17€ | Isenção |
| Conta a prazo (menos de 2 anos) | 2,38% em agosto de 2026 | 200 000€ | 397€ | 272€ | PFU de 31,4% |
| Fundos em euros (seguro de vida) | 2,63% em 2025 | 200 000€ | 438€ | 307€ | 12,8% de imposto + 17,2% de contribuições sociais |
| SCPI detidas diretamente | 4,91% distribuídos em 2025 | 200 000€ | 818€ | 432€ | Alíquota de 30% + 17,2% de contribuições sociais |
| ETFs de ações (PEA, CTO) | Sem rendimento garantido | 200 000€ | Variável | Variável | PEA: isenção do imposto de renda após 5 anos |
Fontes: service-public.fr (cadernetas, tributação, outubro de 2026), Banco da França (depósitos a prazo, agosto de 2026), ACPR (fundos em euros, 2025), ASPIM-IEIF (SCPI, 2025).
Rendimentos passados, não garantidos para o futuro.
Três observações para a interpretação desta tabela:
- Fundos em euros: os 2,63% referem-se ao valor líquido, após dedução das taxas de administração e antes das contribuições sociais, de acordo com o relatório da ACPR sobre a reavaliação dos contratos de seguro de vida. O cálculo líquido é simplificado: no seguro de vida, o imposto incide apenas sobre a parcela dos ganhos de cada saque, e a dedução após 8 anos pode anulá-lo.
- SCPI: os aluguéis distribuídos são rendimentos imobiliários, tributados de acordo com a tabela do Imposto de Renda, acrescidos de 17,2% de contribuições sociais. Na faixa de 41%, o ganho líquido cai para 342 € por mês.
- Conta a prazo: 2,38% é a remuneração média dos novos contratos com prazo inferior a 2 anos das famílias em agosto de 2026, de acordo com as estatísticas do Banco da França sobre a remuneração dos depósitos.
Essas receitas são comparadas à inflação: 3,1% em relação ao ano anterior, em setembro de 2026, de acordo como índice definitivo de preços ao consumidor do INSEE.
De um total de 200.000 €, isso representa 6.200 € de poder de compra por ano, ou seja, 517 € por mês.
Antes dos impostos, apenas a SCPI ultrapassa esse limite; após os impostos, nenhum dos investimentos com taxa conhecida apresentados na tabela o ultrapassa.
Onde investir 200.000 euros sem risco?
Três tipos de investimento protegem seu dinheiro: a poupança regulamentada, as contas a prazo e o fundo em euros do seguro de vida, garantido pela seguradora.
O risco associado a eles é baixo, mas todos rendem atualmente menos do que a inflação.
- A Caderneta A e o LDDS: dinheiro disponível a qualquer momento, juros isentos de imposto de renda e de contribuições sociais. Um casal pode depositar 69.900 € nessas contas por meio de duas Cadernetas A e dois LDDS.
- A conta a prazo: uma taxa de juros fixada no momento da abertura, em troca de um montante bloqueado até o vencimento. Os juros são tributados pela alíquota única (PFU).
- O fundo em euros: valor garantido pela seguradora, juros acumulados anualmente e o regime tributário do seguro de vida após 8 anos.
O risco de se ter uma poupança bancária significativa é a falência da instituição.
O Fundo de Garantia de Depósitos e Resolução cobre contas correntes, cadernetas de poupança e contas a prazo até 100.000 euros por cliente e por banco.
A Livret A, o LDDS e o LEP contam com uma garantia do Estado distinta, em condições semelhantes.
Com 200.000 euros no banco, utilize pelo menos duas instituições.
Exemplo: 200.000 € aplicados sem risco de perda de capital, para uma pessoa solteira
| Suporte | Valor | Remuneração | Renda bruta anual |
|---|---|---|---|
| Livret A e LDDS (limites máximos) | 34 950€ | 1,7% | 594€ |
| Conta a prazo com prazo inferior a 2 anos | 65 050€ | 2,38% | 1 548€ |
| Fundos em euros | 100 000€ | 2,63% | 2 630€ |
| Total | 200 000€ | 4.772 €, ou seja, 398 € por mês |
Após o pagamento de impostos e contribuições sociais, essa carteira rende cerca de 291 € por mês.
Trata-se de uma reserva de segurança sólida, mas seu desempenho real é negativo enquanto a inflação for superior a 2,4% (4.772 € ÷ 200.000 €).
Como aplicar 200.000 € no curto prazo?
Um investimento de curto prazo diz respeito ao dinheiro de que você precisará em menos de 3 anos: compra de imóvel, reformas, doação, impostos a pagar.
A prioridade é a disponibilidade, mesmo que isso signifique aceitar um baixo rendimento.
- Data desconhecida: poupança regulamentada e, em seguida, fundos em euros para a parcela que exceder os limites máximos.
- Data conhecida: uma conta a prazo cujo vencimento ocorre logo antes da despesa.
- Fundos monetários: eles aplicam o dinheiro em títulos de prazo muito curto, e seu rendimento acompanha as taxas do Banco Central Europeu. Este remunera os depósitos dos bancos a 2,50% desde 16 de setembro de 2026, de acordo com a tabela de taxas de referência do BCE. Seu valor varia pouco, mas o capital não é garantido.
A evitar em prazos inferiores a 3 anos: ações, que podem cair justamente quando você precisar do dinheiro, e SCPIs, cujas cotas às vezes demoram para serem revendidas.
O financiamento coletivo imobiliário costuma ter prazo de 1 a 3 anos, mas não é um investimento isento de riscos: um incorporador pode atrasar o pagamento ou deixar de honrar suas obrigações.
Como distribuir 200.000 € de acordo com seu horizonte de investimento e seu perfil?
A alocação depende dos seus objetivos: segurança, renda regular, desempenho a longo prazo e transmissão de patrimônio.
Ela também responde a duas perguntas: quando você precisará desse dinheiro e qual queda temporária você consegue suportar sem precisar vender?
Os três exemplos a seguir, que vão do perfil conservador ao perfil dinâmico, são apenas ilustrações, e não recomendações personalizadas.
| Bolso | Conservador (2 a 5 anos) | Equilibrado (a partir de 8 anos) | Dinâmica (10 anos ou mais) |
|---|---|---|---|
| Livret A e LDDS | 30 000€ | 20 000€ | 15 000€ |
| Conta a prazo ou fundo monetário | 50 000€ | – | – |
| Fundos em euros (seguro de vida) | 90 000€ | 60 000€ | 20 000€ |
| ETFs de ações (PEA, seguro de vida, CTO) | 20 000€ | 70 000€ | 100 000€ |
| SCPI ou mercado imobiliário | 10 000€ | 35 000€ | 35 000€ |
| Não cotado (private equity, club deal, crowdfunding) | – | 15 000€ | 30 000€ |
| Lucro bruto conhecido antecipadamente (poupança regulamentada, conta a prazo, fundos em euros, SCPI) | 380 € por mês | 303 € por mês | 208 € por mês |
Quanto mais dinâmica for a carteira, mais seu desempenho dependerá dos mercados: o ganho previsto antecipadamente diminui, a expectativa de ganho ao longo do tempo aumenta, com um risco maior de perda de capital.
Seja qual for o perfil, revise a composição uma vez por ano: após uma forte alta nos mercados, a parcela de ETFs passa a ter um peso maior do que o previsto, e vender parte dela faz com que a carteira volte a estar alinhada com seus objetivos.
Algumas regras para registrar esses valores:
- Os ETFs, fundos indexados com baixas taxas de administração, podem ser investidos inicialmente no PEA (com limite de 150.000 € em depósitos), e posteriormente em unidades de conta de seguros de vida ou em uma conta de títulos (CTO), sem limite máximo. Um ETF MSCI World (grandes empresas de países desenvolvidos) ou S&P 500 (grandes empresas americanas) diversifica a carteira de ações com uma única operação. Um investimento gradual, mensalmente ao longo de um ano, suaviza o preço de entrada.
- As obrigações (empréstimos a um Estado ou a uma empresa) pagam um cupom e reembolsam o valor emprestado no vencimento, salvo em caso de inadimplência do emissor. Os fundos de obrigações complementam a parte conservadora de uma carteira equilibrada.
- O seguro de vida abrange fundos em euros, unidades de conta (ETFs, fundos) e, às vezes, títulos imobiliários. Com 200.000 €, abrir dois contratos com seguradoras diferentes permite comparar as taxas e os veículos de investimento.
- Investimentos não cotados (fundos de private equity, club deals imobiliários, projetos imobiliários): esses investimentos exigem que o capital fique imobilizado por vários anos. Os produtos estruturados, cujo ganho depende de um índice de acordo com condições pré-estabelecidas, e os seguros de vida luxemburgueses são frequentemente oferecidos para patrimônios dessa magnitude: leia as condições de resgate e as taxas antes de subscrever.
Um fundo de private equity investe em empresas não listadas na bolsa.
Em um “club deal” imobiliário, alguns investidores financiam em conjunto uma única operação e dividem o lucro na revenda.
No financiamento coletivo imobiliário, você concede um empréstimo a um incorporador em troca de juros pré-estabelecidos, com a possibilidade de atraso ou inadimplência.
Nos três casos, o dinheiro permanece bloqueado até o momento do resgate: reserve esses investimentos para uma parcela minoritária de seus ativos, como nos exemplos acima.
Para definir a alocação de todo o seu patrimônio (imóveis, aposentadoria, transmissão patrimonial), consulte nosso guia sobre como diversificar seu patrimônio.
Investir 200.000 euros no mercado imobiliário: entrada própria, SCPI ou investimento imobiliário direto?
O mercado imobiliário pode absorver grande parte dos 200.000 €. Existem três opções à sua disposição, com rendimentos, restrições e regime tributário bem diferentes.
Imóveis para aluguel com entrada. Em vez de pagar tudo à vista, você pode usar uma parte do valor como entrada e financiar o restante.
A taxa média dos novos empréstimos imobiliários é de 3,32% em agosto de 2026, de acordo com as estatísticas do Banco da França sobre empréstimos a pessoas físicas.
Exemplo: com um aporte de 50.000 € e um empréstimo de 200.000 € com prazo de 20 anos nessas condições, a prestação mensal chega a 1.142 €, sem contar o seguro, o que equivale a 73.961 € em juros ao longo do prazo.
O aluguel, líquido de despesas, imposto predial e perda por vazio, deve se aproximar desse valor para que a operação se autofinancie, e os 150.000 € restantes sejam aplicados em outro lugar.
Por outro lado, esse investimento imobiliário para aluguel exige tempo: inquilinos, obras, declaração de rendimentos imobiliários.
O “papel-imóvel” (SCPI). Você adquire cotas de um portfólio de imóveis administrado por uma empresa de gestão, sem precisar lidar com inquilinos.
De acordo com o balanço de 2025 da ASPIM e da IEIF, a taxa média de distribuição atingiu 4,91% em 2025, mas o preço médio por cota recuou 3,45%: o desempenho geral ficou em +1,46%.
De um total de 200.000 €, essa redução representa 6.900 €, ou seja, 70% dos 9.820 € distribuídos ao longo do ano.
A ASPIM também relata casos de bloqueio de saques em um número limitado de fundos.
Para conhecer outras formas deinvestir em imóveis sem precisar se preocupar com a administração, consulte nossa tabela comparativa.
O mercado imobiliário. Comprar um terreno, obter as autorizações necessárias para torná-lo passível de construção e, em seguida, revendê-lo: o lucro vem da revenda, não do aluguel.
Nosso guia sobreinvestimentos imobiliários nos Estados Unidos detalha as etapas e os riscos.
| Aluguel com entrada | SCPI | Imóveis nos Estados Unidos com a LandQuire | |
|---|---|---|---|
| Valor comprometido | Entrada, despesas de compra | A partir de algumas partes | Mínimo de US$ 100.000 por projeto |
| Receita | Aluguéis mensais | Distribuições regulares, não garantidas | Sem aluguel: lucro na revenda do terreno |
| Gerenciamento | Inquilinos, obras | Empresa de gestão | A LandQuire administra a empresa de projetos |
| Duração | Livre | Longo prazo | Empresa prevista para um período de 5 anos, prorrogável por 1 ano |
| Liquidez | Revenda do imóvel | Revenda das cotas, que às vezes é demorada | Capital imobilizado até a revenda |
| Principais riscos | Vagas, contas em atraso, obras | Queda no preço das cotas, revenda lenta | Atraso ou recusa de autorizações, queda na demanda local, câmbio |
| Tributação na França | Renda imobiliária (locação sem mobília) + 17,2% | Renda imobiliária + 17,2% | Convenção tributária entre a França e os Estados Unidos |
Um projeto imobiliário cabe dentro de um orçamento de 200.000 euros?
A LandQuire adquire terrenos nos Estados Unidos na periferia de cidades que estão crescendo em população, obtém as autorizações necessárias (zoneamento, loteamento) e, em seguida, revende-os a construtoras.
Os investidores francófonos co-investem projeto a projeto, com um investimento mínimo de 100.000 dólares.
Com base na taxa de câmbio de referência divulgada pelo Banco Central Europeu em 16 de outubro de 2026 (1 € = 1,1253 $), esse valor corresponde a aproximadamente 88.900 €, ou seja, 44% de um capital de 200.000 €.
Trata-se de uma concentração intensa: um único projeto, um único lema, um capital imobilizado durante toda a duração do projeto.
Se esses 200.000 € representam a maior parte de suas economias, um investimento imobiliário não constitui uma parcela menor de sua alocação e não corresponde a uma estratégia prudente.
Isso faz mais sentido quando os 200.000 € vêm somar-se a um patrimônio já diversificado: em um patrimônio financeiro de 600.000 €, esse mesmo valor representa cerca de 15%.
Os riscos específicos do setor imobiliário (atrasos nas autorizações, queda na demanda local) somam-se a essa concentração, e a variação cambial tem um impacto em ambos os sentidos.
Nosso guia para investir em dólares explica como transferir os fundos.
A LandQuire realizou 50 projetos nos Estados Unidos, dos quais 37 foram vendidos: veja nossos projetos imobiliários já vendidos.
Os custos estão incluídos no orçamento de cada projeto, sem taxas de administração anuais.
A sociedade de projeto tem duração prevista de cinco anos, prorrogável por um ano, e os investidores recebem um relatório a cada trimestre.
Cada projeto prevê uma meta de rendimento preferencial de 10% ao ano, não garantida, seguida de uma participação nos lucros na revenda.
Essas ofertas de investimento são destinadas exclusivamente a investidores experientes: o capital não é garantido e pode ser parcialmente perdido.
Qual é a tributação para 200.000 € aplicados?
A tributação influencia os retornos líquidos tanto quanto a escolha do investimento. As regras em vigor em 2026:
- Juros, dividendos e ganhos de capital sobre títulos (conta a prazo, títulos de dívida, carteira de títulos): retenção única fixa (PFU) de 31,4%, ou seja, 12,8% de imposto de renda e 18,6% de contribuições sociais, de acordo com a ficha informativa do site service-public.fr sobre contribuições sociais. Você pode optar pela tabela de impostos se sua faixa de tributação for baixa.
- Seguro de vida: as contribuições sociais permanecem em 17,2%. Após 8 anos, é concedida uma dedução anual de 4.600 € (9.200 € para um casal) sobre os rendimentos recebidos.
- Renda imobiliária (locação sem mobília, investimento direto em SCPI): tabela do Imposto de Renda, mais 17,2% de contribuições sociais.
- PEA: após 5 anos, os ganhos estão isentos do imposto de renda; apenas as contribuições sociais são devidas.
- Livret A, LDDS, LEP: juros isentos de imposto e de contribuições sociais.
- Transferência: no seguro de vida, cada beneficiário recebe até 152.500 € sem retenção para os prêmios pagos antes dos 70 anos; acima dessa idade, aplica-se uma retenção de 20%, de acordo com o site impots.gouv.fr.
No caso de um ativo detido nos Estados Unidos, a convenção tributária entre a França e os Estados Unidos evita a dupla tributação sobre a mesma renda.
Consulte um consultor de gestão patrimonial ou um advogado tributarista para verificar sua situação.
Perguntas frequentes
Quanto rende um investimento de 200.000 € por mês?
De acordo com os últimos dados divulgados, 200.000 € rendem 397 € brutos por mês em uma conta a prazo (2,38%), 438 € em fundos em euros (2,63% em 2025) e 818 € em SCPI (4,91% de distribuição em 2025).
Após o pagamento de impostos e contribuições sociais, considere cerca de 272 €, 307 € e 432 €. As ações não têm rendimento fixo: cada ponto de rendimento anual equivale a 167 € por mês.
Essas taxas de rendimento referem-se aos anos de 2025 e 2026: elas não são indicativas das taxas futuras.
Onde investir 200.000 euros sem risco?
Na poupança Livret A e no LDDS, dentro dos limites máximos estabelecidos (34.950 € por pessoa), em contas a prazo e no fundo em euros de um seguro de vida.
Divida o dinheiro depositado em bancos entre pelo menos duas instituições, pois a garantia de depósitos é limitada a 100.000 euros por cliente e por banco.
Esses investimentos rendem menos do que a inflação de 3,1% registrada em setembro de 2026.
Como aplicar 200.000 € no curto prazo?
Para uma necessidade com prazo inferior a 3 anos, priorize a liquidez: cadernetas de poupança, contas a prazo cujo vencimento seja anterior à data da despesa, fundos em euros ou fundos monetários.
Evite ações e SCPIs, que podem perder valor ou demorar para serem revendidas no momento em que você precisar do dinheiro.
Quanto rende um depósito de 200.000 euros no banco?
Com 34.950 € na poupança Livret A e no LDDS a 1,7% e 165.050 € em contas a prazo a 2,38%, 200.000 € rendem cerca de 377 € por mês antes dos impostos e 274 € após a aplicação da alíquota única (PFU) sobre os juros das contas a prazo.
Uma conta corrente não rende juros.
É possível viver dos juros de 200.000 euros?
Não exatamente: em investimentos com capital garantido, 200.000 € rendem cerca de 300 € por mês, após os impostos. Trata-se de uma renda complementar.
Para viver dos rendimentos dos investimentos, é preciso dispor de uma quantia maior ou aceitar utilizar parte do capital.
É recomendável investir 200.000 euros em um seguro de vida?
O seguro de vida é adequado para grande parte desse montante: fundos em euros garantidos, unidades de conta e tributação reduzida após 8 anos.
Ela também permite transferir até 152.500 € sem dedução para cada beneficiário, no caso de prêmios pagos antes dos 70 anos.
Acima de 150.000 euros em prêmios em todos os seus contratos, uma parte dos ganhos é tributada a 12,8%, em vez de 7,5%. Mantenha também uma reserva de segurança disponível.
É melhor investir 200.000 euros de uma só vez ou aos poucos?
No caso de investimentos com capital garantido, o pagamento em uma única parcela não representa nenhum problema.
Para a carteira de ações e ETFs, uma estratégia de investimento gradual (todos os meses, durante 6 a 12 meses) suaviza o preço de entrada e limita o risco de comprar logo antes de uma queda.
O que fazer com 200.000 euros?
Primeiro, defina seus objetivos e seu horizonte.
Mantenha uma reserva de emergência disponível e invista o dinheiro de que precisará em menos de 3 anos em aplicações garantidas.
Em seguida, invista o restante a longo prazo: ETFs em um PEA ou em um seguro de vida, títulos, imóveis diretamente ou por meio de SCPIs.
Um investimento não cotado pode complementar o conjunto (private equity, club deal, financiamento coletivo imobiliário).
A estratégia adequada depende do seu perfil e do seu patrimônio total.
É possível investir no mercado imobiliário dos Estados Unidos com 200.000 euros?
Sim, o valor mínimo na LandQuire é de 100.000 dólares por projeto, o que equivale a aproximadamente 88.900 euros à cotação de 16 de outubro de 2026.
Isso representa quase metade de 200.000 euros: um projeto imobiliário é mais adequado quando esse valor se soma a um patrimônio já diversificado.
O capital fica imobilizado durante a vigência do projeto, e a oferta é restrita a investidores experientes.
Você está pensando em incluir imóveis nos Estados Unidos em seus investimentos?
Conheça nossas ofertas imobiliárias disponíveis ou entre em contato com a equipe da LandQuire para verificar se algum projeto se encaixa em seus planos e no porte do seu patrimônio.
Este artigo tem caráter informativo e não constitui aconselhamento tributário, jurídico ou de investimento personalizado. As taxas mencionadas são as publicadas na data da atualização.
O desempenho passado não é garantia de resultados futuros. Qualquer investimento que não seja garantido envolve o risco de perda de capital.