Investir 200 000€ : les options comparées
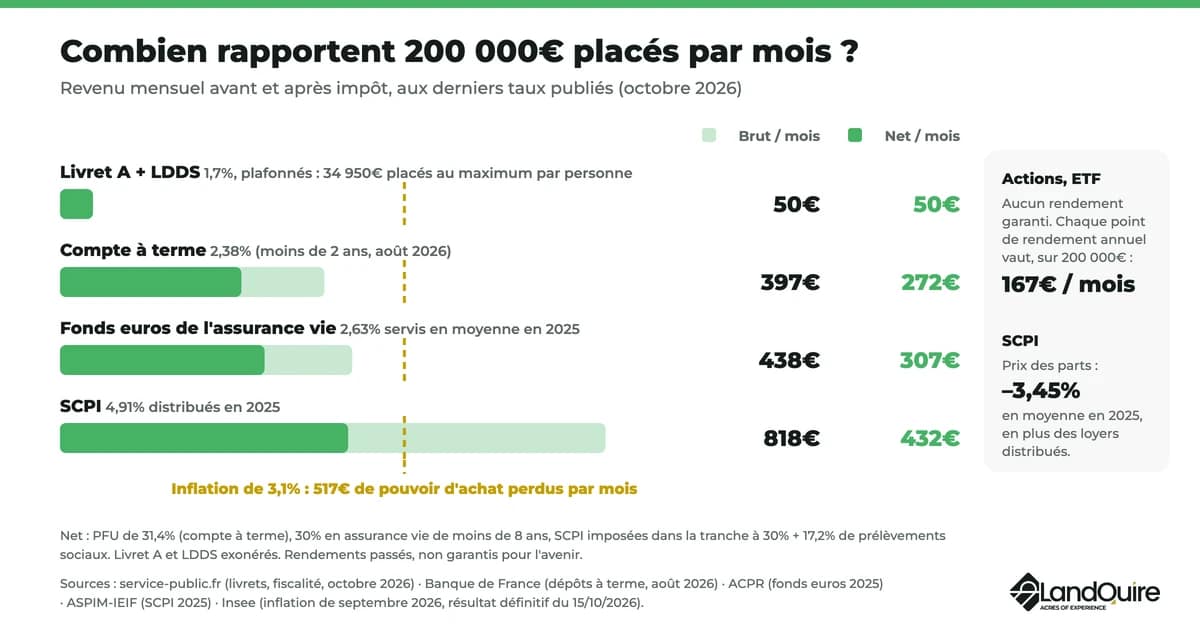
Placés sur un fonds euros au taux moyen de 2025 (2,63%), 200 000€ rapportent 438€ par mois avant impôt, et environ 307€ après.
En SCPI, le revenu brut atteint 818€ par mois, mais le prix des parts peut baisser.
Avec ce montant, les livrets sont vite pleins : le Livret A et le LDDS n’acceptent que 34 950€ par personne.
Investir 200 000€ demande donc de combiner plusieurs enveloppes et plusieurs placements selon votre horizon : voici les options comparées, leurs revenus nets et des exemples de répartition en euros.
En bref
- Le Livret A et le LDDS rapportent 1,7%, dans la limite de 22 950€ et 12 000€ : 34 950€ au maximum par personne, soit 17% de 200 000€ (service-public.fr, octobre 2026).
- Les fonds euros de l’assurance vie ont servi 2,63% en moyenne en 2025, soit 438€ par mois avant impôt pour 200 000€ (ACPR, juin 2026).
- Les SCPI ont versé une distribution de 4,91% en 2025, soit 818€ par mois bruts pour 200 000€, mais le prix moyen des parts a reculé de 3,45% (ASPIM-IEIF, février 2026).
- Les nouveaux comptes à terme de moins de 2 ans rapportent 2,38% en moyenne aux ménages (Banque de France, août 2026).
- Les prix ont augmenté de 3,1% sur un an en septembre 2026 (Insee, 15 octobre 2026) : sans rendement, 200 000€ perdent 6 200€ de pouvoir d’achat en un an.
- Les dépôts bancaires sont garantis jusqu’à 100 000€ par client et par banque (FGDR) : au-delà, répartissez votre argent entre plusieurs établissements.
Que change un capital de 200 000€ ?
Avec 200 000€, la question n’est plus de trouver un bon placement, mais de construire une stratégie : répartir la somme entre plusieurs enveloppes et plusieurs classes d’actifs, selon vos objectifs.
Cinq limites et possibilités changent la donne.
- L’épargne réglementée est pleine avec 17% de la somme. Le Livret A est plafonné à 22 950€ selon la fiche officielle de service-public.fr, et le livret de développement durable et solidaire (LDDS) à 12 000€ d’après la fiche LDDS de service-public.fr. Le livret d’épargne populaire (LEP) rapporte 2,5%, mais il est réservé aux revenus modestes et plafonné à 10 000€.
- Le plan d’épargne en actions ne peut pas tout recevoir. Le PEA sert à détenir un portefeuille d’actions d’entreprises européennes, dont celles cotées à Paris. Ses versements sont plafonnés à 150 000€ ; avec un PEA-PME, le total peut atteindre 225 000€, selon la fiche PEA de service-public.fr.
- L’assurance vie change de fiscalité au-delà de 150 000€. Après 8 ans, les gains retirés profitent d’un abattement de 4 600€ (9 200€ pour un couple) puis sont taxés à 7,5%. Mais la part des gains liée aux primes qui dépassent 150 000€, sur l’ensemble de vos contrats, est imposée à 12,8%, d’après la fiche de service-public.fr sur la fiscalité de l’assurance vie.
- La garantie des dépôts s’arrête à 100 000€ par banque. Placer 200 000€ en banque dans un seul établissement laisse une partie de l’épargne sans protection en cas de faillite.
- De nouveaux investissements deviennent accessibles. Un apport pour un investissement locatif à crédit, ou un ticket dans un placement non coté (private equity, club deal, projet foncier), dont le montant minimum peut atteindre 100 000€ ou 100 000 $.
Pour comparer toutes les classes d’actifs, consultez notre guide dans quoi investir. Pour une somme deux fois moins élevée, voyez comment placer 100 000€.
Combien rapportent 200 000€ placés par mois ?
Le gain mensuel se calcule simplement : somme placée × rendement annuel ÷ 12. Sur 200 000€, chaque point de rendement vaut 2 000€ par an, soit 167€ par mois.
Un rendement brut de 4% rapporte ainsi 667€ par mois sur 200 000€, avant impôt.
Le tableau applique les dernières rémunérations publiées, avant et après impôt.
| Placement | Rendement de référence | Somme placée | Revenu brut par mois | Revenu net par mois | Fiscalité retenue pour le net |
|---|---|---|---|---|---|
| Livret A | 1,7% | 22 950€ (plafond) | 33€ | 33€ | Exonéré |
| LDDS | 1,7% | 12 000€ (plafond) | 17€ | 17€ | Exonéré |
| Compte à terme (moins de 2 ans) | 2,38% en août 2026 | 200 000€ | 397€ | 272€ | PFU de 31,4% |
| Fonds euros (assurance vie) | 2,63% en 2025 | 200 000€ | 438€ | 307€ | 12,8% d’impôt + 17,2% de prélèvements sociaux |
| SCPI détenues en direct | 4,91% distribués en 2025 | 200 000€ | 818€ | 432€ | Tranche à 30% + 17,2% de prélèvements sociaux |
| ETF actions (PEA, CTO) | Aucun rendement garanti | 200 000€ | Variable | Variable | PEA : pas d’impôt sur le revenu après 5 ans |
Sources : service-public.fr (livrets, fiscalité, octobre 2026), Banque de France (dépôts à terme, août 2026), ACPR (fonds euros 2025), ASPIM-IEIF (SCPI 2025).
Rendements passés, non garantis pour l’avenir.
Trois remarques pour lire ce tableau :
- Fonds euros : les 2,63% s’entendent nets de frais de gestion et avant prélèvements sociaux, selon le rapport de l’ACPR sur la revalorisation des contrats d’assurance vie. Le calcul net est simplifié : en assurance vie, l’impôt ne porte que sur la part de gains de chaque retrait, et l’abattement après 8 ans peut l’annuler.
- SCPI : les loyers distribués sont des revenus fonciers, imposés au barème de l’impôt sur le revenu plus 17,2% de prélèvements sociaux. Dans la tranche à 41%, le gain net tombe à 342€ par mois.
- Compte à terme : 2,38% est la rémunération moyenne des nouveaux contrats de moins de 2 ans des ménages en août 2026, d’après la statistique de la Banque de France sur la rémunération des dépôts.
Ces revenus se comparent à l’inflation : 3,1% sur un an en septembre 2026, selon l’indice des prix à la consommation définitif de l’Insee.
Sur 200 000€, cela représente 6 200€ de pouvoir d’achat par an, soit 517€ par mois.
Avant impôt, seule la SCPI dépasse ce seuil ; après impôt, aucun des placements à taux connu du tableau ne le dépasse.
Où placer 200 000€ sans risque ?
Trois types de placement protègent votre argent : l’épargne réglementée, les comptes à terme et le fonds euros de l’assurance vie, garanti par l’assureur.
Leur risque est faible, mais tous rapportent aujourd’hui moins que l’inflation.
- Le Livret A et le LDDS : argent disponible à tout moment, intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Un couple peut y placer 69 900€ avec deux Livrets A et deux LDDS.
- Le compte à terme : un taux d’intérêt fixé à la souscription, en échange d’une somme bloquée jusqu’à l’échéance. Les intérêts sont imposés au PFU.
- Le fonds euros : somme garantie par l’assureur, intérêts acquis chaque année, et le cadre fiscal de l’assurance vie après 8 ans.
Le risque d’une épargne bancaire importante est la faillite de l’établissement.
Le Fonds de garantie des dépôts et de résolution couvre les comptes, les livrets et les comptes à terme jusqu’à 100 000€ par client et par banque.
Le Livret A, le LDDS et le LEP ont une garantie de l’État distincte, dans des conditions similaires.
Avec 200 000€ en banque, utilisez au moins deux établissements.
Exemple : 200 000€ placés sans risque de perte en capital, pour une personne seule
| Support | Montant | Rémunération | Revenu brut par an |
|---|---|---|---|
| Livret A et LDDS (plafonds) | 34 950€ | 1,7% | 594€ |
| Compte à terme à moins de 2 ans | 65 050€ | 2,38% | 1 548€ |
| Fonds euros | 100 000€ | 2,63% | 2 630€ |
| Total | 200 000€ | 4 772€, soit 398€ par mois |
Après impôt et prélèvements sociaux, ce portefeuille rapporte environ 291€ par mois.
C’est une poche de sécurité solide, mais sa performance réelle est négative tant que l’inflation dépasse 2,4% (4 772€ ÷ 200 000€).
Comment placer 200 000€ à court terme ?
Un placement à court terme concerne l’argent dont vous aurez besoin dans moins de 3 ans : achat immobilier, travaux, donation, impôt à payer.
La priorité est la disponibilité, quitte à accepter un rendement faible.
- Date inconnue : épargne réglementée, puis fonds euros pour la partie qui dépasse les plafonds.
- Date connue : un compte à terme dont l’échéance tombe juste avant la dépense.
- Fonds monétaires : ils placent l’argent sur des titres à très court terme, et leur rendement suit les taux de la Banque centrale européenne. Celle-ci rémunère les dépôts des banques à 2,50% depuis le 16 septembre 2026, selon le tableau des taux directeurs de la BCE. Leur valeur varie peu, mais le capital n’est pas garanti.
À éviter sur moins de 3 ans : les actions, qui peuvent baisser au moment où vous avez besoin de l’argent, et les SCPI, dont les parts se revendent parfois lentement.
Le crowdfunding immobilier est souvent présenté sur 1 à 3 ans, mais ce n’est pas un placement sans risque : un promoteur peut rembourser en retard ou faire défaut.
Comment répartir 200 000€ selon votre horizon et votre profil ?
Une allocation part de vos objectifs : sécurité, revenus réguliers, performance sur la durée, transmission.
Elle répond aussi à deux questions : quand aurez-vous besoin de cet argent, et quelle baisse temporaire pouvez-vous supporter sans vendre ?
Les trois exemples ci-dessous, du profil prudent au profil dynamique, sont des illustrations, pas des conseils personnalisés.
| Poche | Prudent (2 à 5 ans) | Équilibré (8 ans et plus) | Dynamique (10 ans et plus) |
|---|---|---|---|
| Livret A et LDDS | 30 000€ | 20 000€ | 15 000€ |
| Compte à terme ou fonds monétaire | 50 000€ | – | – |
| Fonds euros (assurance vie) | 90 000€ | 60 000€ | 20 000€ |
| ETF actions (PEA, assurance vie, CTO) | 20 000€ | 70 000€ | 100 000€ |
| SCPI ou immobilier | 10 000€ | 35 000€ | 35 000€ |
| Non coté (private equity, club deal, crowdfunding) | – | 15 000€ | 30 000€ |
| Gain brut connu d’avance (épargne réglementée, compte à terme, fonds euros, SCPI) | 380€ par mois | 303€ par mois | 208€ par mois |
Plus le portefeuille est dynamique, plus sa performance dépend des marchés : le gain connu d’avance baisse, l’espérance de gain sur la durée monte, avec un risque de perte en capital plus élevé.
Quel que soit le profil, revoyez la répartition une fois par an : après une forte hausse des marchés, la poche ETF pèse plus lourd que prévu, et en vendre une partie ramène le portefeuille à vos objectifs.
Quelques règles pour loger ces montants :
- Les ETF, fonds indiciels aux frais de gestion faibles, peuvent se loger d’abord dans le PEA (150 000€ de versements), puis en unités de compte d’assurance vie ou sur un compte-titres (CTO), sans plafond. Un ETF MSCI World (grandes entreprises des pays développés) ou S&P 500 (grandes entreprises américaines) diversifie la poche actions en une seule ligne. Un investissement progressif, chaque mois pendant un an, lisse le prix d’entrée.
- Les obligations (prêts à un État ou à une entreprise) versent un coupon et remboursent la somme prêtée à l’échéance, sauf défaut de l’émetteur. Les fonds obligataires complètent la partie prudente d’un portefeuille équilibré.
- L’assurance vie accueille le fonds euros, les unités de compte (ETF, fonds) et parfois de la pierre-papier. Avec 200 000€, ouvrir deux contrats auprès d’assureurs différents permet de comparer les frais et les supports.
- Le non coté (fonds de private equity, club deal immobilier, projet foncier) : ces investissements demandent d’accepter un capital bloqué plusieurs années. Les produits structurés, dont le gain dépend d’un indice selon des conditions fixées d’avance, et l’assurance vie luxembourgeoise sont souvent proposés aux patrimoines de cette taille : lisez les conditions de sortie et les frais avant de souscrire.
Un fonds de private equity investit dans des entreprises non cotées.
Dans un club deal immobilier, quelques investisseurs financent ensemble une seule opération et en partagent le résultat à la revente.
En crowdfunding immobilier, vous prêtez à un promoteur contre des intérêts fixés d’avance, avec une possibilité de retard ou de défaut.
Dans les trois cas, l’argent reste bloqué jusqu’à la sortie : réservez ces investissements à une part minoritaire de vos actifs, comme dans les exemples ci-dessus.
Pour construire l’allocation de l’ensemble de votre patrimoine (immobilier, retraite, transmission), consultez notre guide pour diversifier son patrimoine.
Investir 200 000€ dans l’immobilier : apport, SCPI ou foncier ?
L’immobilier peut absorber une grande partie de 200 000€. Trois approches s’offrent à vous, avec des revenus, des contraintes et une fiscalité très différents.
L’immobilier locatif avec un apport. Plutôt que de tout payer comptant, vous pouvez utiliser une partie de la somme comme apport et emprunter le reste.
Le taux moyen des nouveaux crédits immobiliers est de 3,32% en août 2026, selon la statistique de la Banque de France sur les crédits aux particuliers.
Exemple : avec 50 000€ d’apport et un prêt de 200 000€ sur 20 ans à ce niveau, la mensualité atteint 1 142€ hors assurance, soit 73 961€ d’intérêts sur la durée.
Le loyer, net de charges, de taxe foncière et de vacance, doit s’en approcher pour que l’opération s’autofinance, et les 150 000€ restants restent placés ailleurs.
En contrepartie, cet investissement locatif demande du temps : locataires, travaux, déclaration des revenus fonciers.
La pierre-papier (SCPI). Vous achetez des parts d’un parc d’immeubles géré par une société de gestion, sans locataire à gérer.
Selon le bilan 2025 de l’ASPIM et de l’IEIF, le taux de distribution moyen a atteint 4,91% en 2025, mais le prix de part moyen a reculé de 3,45% : la performance globale ressort à +1,46%.
Sur 200 000€, cette baisse représente 6 900€, soit 70% des 9 820€ distribués dans l’année.
L’ASPIM signale aussi des situations de blocage des retraits sur un nombre limité de fonds.
Pour les autres façons d’investir dans l’immobilier sans gestion, voyez notre comparatif.
Le foncier. Acheter un terrain, obtenir les autorisations pour le rendre constructible puis le revendre : le gain vient de la revente, pas d’un loyer.
Notre guide de l’investissement foncier aux États-Unis détaille les étapes et les risques.
| Locatif avec apport | SCPI | Foncier aux États-Unis avec LandQuire | |
|---|---|---|---|
| Montant engagé | Apport, frais d’achat | À partir de quelques parts | 100 000 $ minimum par projet |
| Revenus | Loyers chaque mois | Distributions régulières, non garanties | Pas de loyer : gain à la revente du terrain |
| Gestion | Locataires, travaux | Société de gestion | LandQuire gère la société de projet |
| Durée | Libre | Long terme | Société prévue pour 5 ans, prolongeable d’1 an |
| Liquidité | Revente du bien | Revente des parts, parfois lente | Capital immobilisé jusqu’à la revente |
| Principaux risques | Vacance, impayés, travaux | Baisse du prix des parts, revente lente | Retard ou refus des autorisations, baisse de la demande locale, change |
| Fiscalité en France | Revenus fonciers (location vide) + 17,2% | Revenus fonciers + 17,2% | Convention fiscale France-États-Unis |
Un projet foncier a-t-il sa place dans 200 000€ ?
LandQuire achète des terrains aux États-Unis en périphérie de villes qui gagnent des habitants, obtient les autorisations (zonage, découpage en lots), puis les revend à des constructeurs.
Les investisseurs francophones co-investissent projet par projet, avec un ticket minimum de 100 000 $.
Au cours de référence publié par la Banque centrale européenne le 16 octobre 2026 (1€ = 1,1253 $), ce ticket représente environ 88 900€, soit 44% d’un capital de 200 000€.
C’est une concentration forte : un seul projet, une seule devise, un capital immobilisé pendant toute la durée du projet.
Si ces 200 000€ représentent l’essentiel de votre épargne, un ticket foncier n’est pas une poche minoritaire de votre allocation et ne correspond pas à une stratégie prudente.
Il se conçoit plutôt quand les 200 000€ s’ajoutent à un patrimoine déjà diversifié : sur un patrimoine financier de 600 000€, le même ticket pèse environ 15%.
Les risques propres au foncier (retard des autorisations, baisse de la demande locale) s’ajoutent à cette concentration, et le change joue dans les deux sens.
Notre guide pour investir en dollars explique comment transférer les fonds.
LandQuire a mené 50 projets aux États-Unis, dont 37 vendus : voir nos projets fonciers déjà vendus.
Les frais sont intégrés au budget de chaque projet, sans frais de gestion annuels.
La société de projet est prévue pour cinq ans, prolongeable d’un an, et les investisseurs reçoivent un rapport chaque trimestre.
Chaque projet prévoit un rendement préférentiel cible de 10% par an, non garanti, puis un partage des profits à la revente.
Ces offres d’investissement sont réservées aux investisseurs avertis : le capital n’est pas garanti et peut être perdu en partie.
Quelle fiscalité pour 200 000€ placés ?
La fiscalité change les rendements nets autant que le choix du placement. Les règles en vigueur en 2026 :
- Intérêts, dividendes, plus-values sur titres (compte à terme, obligations, compte-titres) : prélèvement forfaitaire unique (PFU) de 31,4%, soit 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux, selon la fiche de service-public.fr sur les prélèvements sociaux. Vous pouvez opter pour le barème si votre tranche d’imposition est basse.
- Assurance vie : les prélèvements sociaux restent à 17,2%. Après 8 ans, abattement annuel de 4 600€ (9 200€ pour un couple) sur les gains retirés.
- Revenus fonciers (location vide, SCPI en direct) : barème de l’impôt sur le revenu, plus 17,2% de prélèvements sociaux.
- PEA : après 5 ans, gains exonérés d’impôt sur le revenu ; seuls les prélèvements sociaux sont dus.
- Livret A, LDDS, LEP : intérêts exonérés d’impôt et de prélèvements sociaux.
- Transmission : en assurance vie, chaque bénéficiaire reçoit jusqu’à 152 500€ sans prélèvement pour les primes versées avant 70 ans ; au-delà, un prélèvement de 20% s’applique, selon impots.gouv.fr.
Pour un actif détenu aux États-Unis, la convention fiscale France-États-Unis évite d’être imposé deux fois sur le même revenu.
Faites valider votre situation par un conseiller en gestion de patrimoine ou un avocat fiscaliste.
Questions fréquentes
Combien rapportent 200 000€ placés par mois ?
Aux dernières rémunérations publiées, 200 000€ rapportent 397€ bruts par mois sur un compte à terme (2,38%), 438€ en fonds euros (2,63% en 2025) et 818€ en SCPI (4,91% de distribution en 2025).
Après impôt et prélèvements sociaux, comptez environ 272€, 307€ et 432€. Les actions n’ont pas de rendement fixe : chaque point de rendement annuel vaut 167€ par mois.
Ces rendements sont ceux de 2025 et 2026 : ils ne préjugent pas des prochains.
Où placer 200 000€ sans risque ?
Sur le Livret A et le LDDS dans la limite de leurs plafonds (34 950€ par personne), sur des comptes à terme et sur le fonds euros d’une assurance vie.
Répartissez l’argent en banque entre au moins deux établissements, car la garantie des dépôts est limitée à 100 000€ par client et par banque.
Ces placements rapportent moins que l’inflation de 3,1% mesurée en septembre 2026.
Comment placer 200 000€ à court terme ?
Pour un besoin à moins de 3 ans, privilégiez la disponibilité : livrets, compte à terme dont l’échéance précède la dépense, fonds euros ou fonds monétaire.
Évitez les actions et les SCPI, qui peuvent perdre de la valeur ou se revendre lentement au moment où vous aurez besoin de l’argent.
Combien rapportent 200 000€ placés en banque ?
Avec 34 950€ sur le Livret A et le LDDS à 1,7% et 165 050€ sur des comptes à terme à 2,38%, 200 000€ rapportent environ 377€ par mois avant impôt, et 274€ après le PFU sur les intérêts des comptes à terme.
Un compte courant ne rapporte rien.
Peut-on vivre des intérêts de 200 000€ ?
Pas entièrement : sur des placements à capital garanti, 200 000€ rapportent environ 300€ par mois après impôt. C’est un complément de revenu.
Pour vivre de ses placements, il faut une somme plus importante ou accepter de consommer une partie du capital.
Faut-il placer 200 000€ en assurance vie ?
L’assurance vie convient à une grande partie de cette somme : fonds euros garanti, unités de compte, fiscalité réduite après 8 ans.
Elle permet aussi de transmettre jusqu’à 152 500€ sans prélèvement à chaque bénéficiaire, pour les primes versées avant 70 ans.
Au-delà de 150 000€ de primes sur l’ensemble de vos contrats, une partie des gains est imposée à 12,8% au lieu de 7,5%. Gardez aussi une épargne de sécurité disponible.
Faut-il investir 200 000€ en une fois ou progressivement ?
Pour les placements à capital garanti, verser en une fois ne pose pas de problème.
Pour la poche actions et ETF, une stratégie d’investissement progressif (chaque mois pendant 6 à 12 mois) lisse le prix d’entrée et limite le risque d’acheter juste avant une baisse.
Que faire avec 200 000€ ?
Définissez d’abord vos objectifs et votre horizon.
Gardez une épargne de précaution disponible et placez l’argent dont vous aurez besoin dans moins de 3 ans sur des supports garantis.
Investissez ensuite le reste sur la durée : ETF dans un PEA ou une assurance vie, obligations, immobilier en direct ou en SCPI.
Une poche non cotée peut compléter l’ensemble (private equity, club deal, crowdfunding immobilier).
La bonne stratégie dépend de votre profil et de votre patrimoine global.
Peut-on investir dans le foncier américain avec 200 000€ ?
Oui, le ticket minimum chez LandQuire est de 100 000 $ par projet, soit environ 88 900€ au cours du 16 octobre 2026.
C’est près de la moitié de 200 000€ : un projet foncier est plus adapté quand cette somme s’ajoute à un patrimoine déjà diversifié.
Le capital est immobilisé pendant la durée du projet, et l’offre est réservée aux investisseurs avertis.
Vous envisagez d’ajouter le foncier américain à vos investissements ?
Découvrez nos offres foncières disponibles, ou échangez avec l’équipe LandQuire pour vérifier si un projet correspond à votre horizon et à la taille de votre patrimoine.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé. Les taux cités sont ceux publiés à la date de mise à jour.
Les performances passées ne préjugent pas des performances futures. Tout investissement hors placements garantis comporte un risque de perte en capital.