Invertir 200 000 €: comparación de opciones
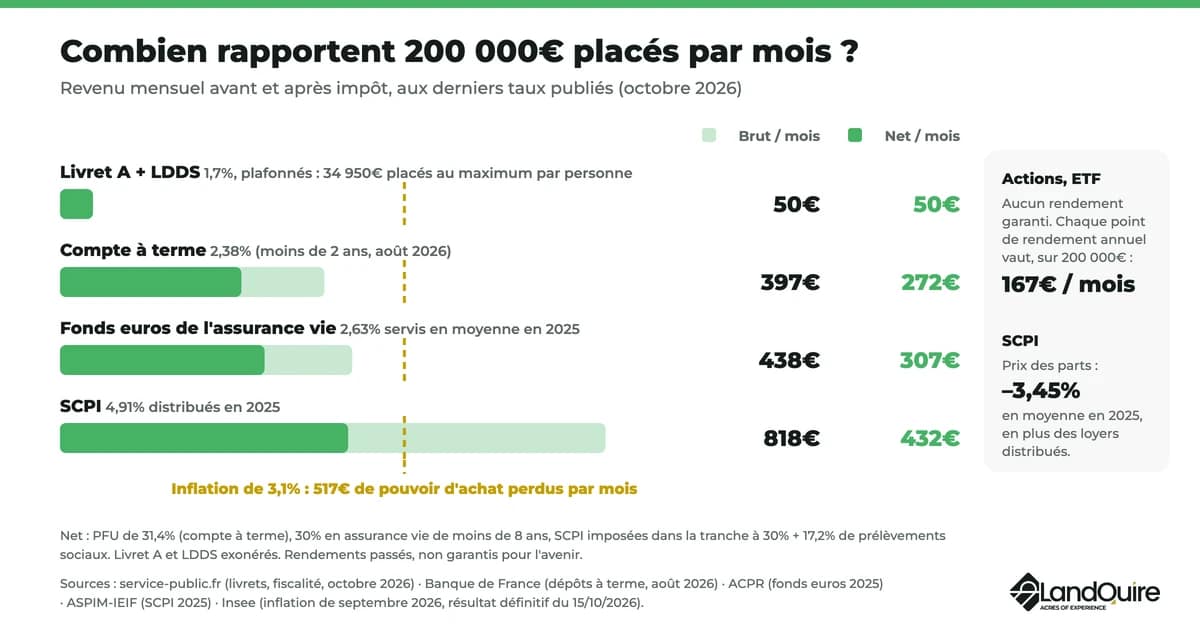
Si se invierten en un fondo en euros con el tipo de interés medio de 2025 (2,63 %), 200 000 € generan 438 € al mes antes de impuestos y unos 307 € después.
En el caso de las SCPI, los ingresos brutos ascienden a 818 € al mes, pero el precio de las participaciones puede bajar.
Con esa cantidad, las libretas se llenan rápidamente: la Livret A y la LDDS solo admiten 34 950 € por persona.
Invertir 200 000 € requiere, por tanto, combinar varias partidas y varias inversiones en función de tu horizonte temporal: a continuación te presentamos una comparación de las opciones, sus rendimientos netos y algunos ejemplos de distribución en euros.
En resumen
- La cuenta «Livret A» y la cuenta «LDDS» ofrecen una rentabilidad del 1,7 %, con un límite de 22 950 € y 12 000 € respectivamente: un máximo de 34 950 € por persona, lo que equivale al 17 % de 200 000 € (service-public.fr, octubre de 2026).
- Los fondos en euros de los seguros de vida ofrecieron una rentabilidad media del 2,63 % en 2025, lo que supone 438 € al mes antes de impuestos por cada 200 000 € (ACPR, junio de 2026).
- Las SCPI repartieron un dividendo del 4,91 % en 2025, lo que supone 818 € brutos al mes por cada 200 000 €, pero el precio medio de las participaciones se redujo un 3,45 % (ASPIM-IEIF, febrero de 2026).
- Las nuevas cuentas a plazo de menos de dos años ofrecen a los hogares una rentabilidad media del 2,38 % (Banco de Francia, agosto de 2026).
- Los precios subieron un 3,1 % interanual en septiembre de 2026 (INSEE, 15 de octubre de 2026): sin rendimientos, 200 000 € pierden 6 200 € de poder adquisitivo en un año.
- Los depósitos bancarios están garantizados hasta 100 000 € por cliente y por entidad bancaria (FGDR): si superas ese importe, distribuye tu dinero entre varias entidades.
¿Qué supone un capital de 200 000 €?
Con 200 000 €, ya no se trata de encontrar una buena inversión, sino de diseñar una estrategia: repartir la cantidad entre varios fondos y varias clases de activos, en función de tus objetivos.
Cinco límites y posibilidades que cambian las reglas del juego.
- El ahorro regulado está al máximo, con un 17 % del importe. La libreta A tiene un límite máximo de 22 950 €, según la ficha oficial de service-public.fr, y la libreta de desarrollo sostenible y solidario (LDDS), de 12 000 €, según la ficha de la LDDS de service-public.fr. La libreta de ahorro popular (LEP) ofrece un rendimiento del 2,5 %, pero está reservada a personas con ingresos modestos y tiene un límite máximo de 10 000 €.
- El plan de ahorro en acciones no admite todo tipo de inversiones. El PEA sirve para mantener una cartera de acciones de empresas europeas, incluidas las que cotizan en París. Sus aportaciones tienen un límite máximo de 150 000 €; con un PEA-PME, el total puede alcanzar los 225 000 €, según la ficha del PEA de service-public.fr.
- El régimen fiscal de los seguros de vida cambia a partir de los 150 000 €. Tras 8 años, las ganancias retiradas se benefician de una deducción de 4 600 € (9 200 € para una pareja) y, a continuación, se gravan al 7,5 %. Sin embargo, la parte de las ganancias vinculada a las primas que superen los 150 000 €, en el conjunto de sus contratos, se grava al 12,8 %, según la ficha de service-public.fr sobre la fiscalidad de los seguros de vida.
- La garantía de depósitos tiene un límite de 100 000 € por entidad bancaria. Depositar 200 000 € en un solo banco deja una parte de los ahorros sin protección en caso de quiebra.
- Se abren nuevas oportunidades de inversión. Una aportación para una inversión inmobiliaria de alquiler a crédito, o una participación en una inversión no cotizada (capital riesgo, club deal, proyecto inmobiliario), cuyo importe mínimo puede alcanzar los 100 000 € o los 100 000 $.
Para comparar todas las clases de activos, consulta nuestra guía sobre en qué invertir. Si dispones de la mitad de esa cantidad, descubre cómo invertir 100 000 €.
¿Cuánto se gana con una inversión mensual de 200 000 €?
La ganancia mensual se calcula de forma sencilla: importe invertido × rendimiento anual ÷ 12. Sobre 200 000 €, cada punto de rendimiento equivale a 2 000 € al año, es decir, 167 € al mes.
Así, una rentabilidad bruta del 4 % supone unos ingresos de 667 € al mes sobre 200 000 €, antes de impuestos.
La tabla recoge las últimas remuneraciones publicadas, antes y después de impuestos.
| Inversión | Rendimiento de referencia | Importe invertido | Ingresos brutos mensuales | Ingresos netos mensuales | Régimen fiscal aplicado al importe neto |
|---|---|---|---|---|---|
| Libreta A | 1,7% | 22 950 € (límite máximo) | 33€ | 33€ | Exento |
| LDDS | 1,7% | 12 000 € (límite máximo) | 17€ | 17€ | Exento |
| Cuenta a plazo (menos de 2 años) | 2,38 % en agosto de 2026 | 200 000€ | 397€ | 272€ | PFU del 31,4 % |
| Fondos en euros (seguro de vida) | 2,63 % en 2025 | 200 000€ | 438€ | 307€ | 12,8 % de impuestos + 17,2 % de cotizaciones sociales |
| SCPI en cartera directa | 4,91 % repartidos en 2025 | 200 000€ | 818€ | 432€ | Tipo impositivo del 30 % + 17,2 % de cotizaciones sociales |
| ETF de renta variable (PEA, CTO) | No hay rendimiento garantizado | 200 000€ | Variable | Variable | PEA: exención del impuesto sobre la renta a partir de los 5 años |
Fuentes: service-public.fr (libretas de ahorro, fiscalidad, octubre de 2026), Banco de Francia (depósitos a plazo fijo, agosto de 2026), ACPR (fondos en euros, 2025), ASPIM-IEIF (SCPI, 2025).
Los rendimientos pasados no garantizan los resultados futuros.
Tres observaciones para interpretar esta tabla:
- Fondos en euros: el 2,63 % se entiende neto de comisiones de gestión y antes de las cotizaciones sociales, según el informe de la ACPR sobre la revalorización de los contratos de seguro de vida. El cálculo neto es sencillo: en los seguros de vida, el impuesto solo grava la parte de las ganancias de cada retirada, y la deducción fiscal tras 8 años puede anularlo.
- SCPI: los alquileres distribuidos se consideran rentas inmobiliarias, que se gravan según la escala del impuesto sobre la renta más un 17,2 % en concepto de cotizaciones sociales. En el tramo impositivo del 41 %, la ganancia neta se reduce a 342 € al mes.
- Cuenta a plazo: el 2,38 % es la rentabilidad media de los nuevos contratos de menos de dos años de los hogares en agosto de 2026, según las estadísticas del Banco de Francia sobre la rentabilidad de los depósitos.
Estos ingresos se comparan con la inflación: un 3,1 % interanual en septiembre de 2026, segúnel índice definitivo de precios al consumo del INSEE.
De 200 000 €, esto supone 6 200 € de poder adquisitivo al año, es decir, 517 € al mes.
Antes de impuestos, solo la SCPI supera ese umbral; después de impuestos, ninguna de las inversiones con tipo de interés conocido que figuran en la tabla lo supera.
¿Dónde invertir 200 000 € sin riesgo?
Hay tres tipos de inversiones que protegen tu dinero: los planes de ahorro regulados, las cuentas a plazo y los fondos en euros de los seguros de vida, garantizados por la aseguradora.
Su riesgo es bajo, pero todos ofrecen actualmente una rentabilidad inferior a la inflación.
- La libreta A y la LDDS: dinero disponible en cualquier momento, intereses exentos del impuesto sobre la renta y de las cotizaciones sociales. Una pareja puede depositar 69 900 € en ellas mediante dos libretas A y dos LDDS.
- La cuenta a plazo: un tipo de interés fijado en el momento de la apertura, a cambio de una cantidad bloqueada hasta el vencimiento. Los intereses se gravan al tipo impositivo único (PFU).
- El fondo en euros: capital garantizado por la aseguradora, intereses devengados cada año y el régimen fiscal del seguro de vida a partir de los 8 años.
El riesgo que entraña tener unos ahorros bancarios considerables es la quiebra de la entidad.
El Fondo de Garantía de Depósitos y de Resolución cubre las cuentas corrientes, las libretas de ahorro y las cuentas a plazo hasta un máximo de 100 000 € por cliente y por entidad bancaria.
La cuenta «Livret A», el LDDS y el LEP cuentan con una garantía estatal independiente, en condiciones similares.
Si tienes 200 000 € en el banco, utiliza al menos dos entidades.
Ejemplo: 200 000 € invertidos sin riesgo de pérdida de capital, para una persona sola
| Soporte | Importe | Remuneración | Ingresos brutos anuales |
|---|---|---|---|
| Libreta A y LDDS (límites máximos) | 34 950€ | 1,7% | 594€ |
| Cuenta a plazo con vencimiento inferior a 2 años | 65 050€ | 2,38% | 1 548€ |
| Fondos en euros | 100 000€ | 2,63% | 2 630€ |
| Total | 200 000€ | 4 772 €, es decir, 398 € al mes |
Una vez deducidos los impuestos y las cotizaciones sociales, esta cartera genera unos ingresos de 291 € al mes.
Se trata de un colchón de seguridad sólido, pero su rendimiento real es negativo mientras la inflación supere el 2,4 % (4 772 € ÷ 200 000 €).
¿Cómo invertir 200 000 € a corto plazo?
Una inversión a corto plazo es aquella destinada al dinero que necesitarás en menos de tres años: compra de una vivienda, obras, donación o pago de impuestos.
La prioridad es la disponibilidad, aunque eso implique aceptar un rendimiento bajo.
- Fecha desconocida: ahorro regulado y, posteriormente, fondos en euros para la parte que supere los límites máximos.
- Fecha conocida: una cuenta a plazo cuyo vencimiento se produce justo antes del gasto.
- Fondos monetarios: invierten el dinero en valores a muy corto plazo, y su rentabilidad sigue los tipos de interés del Banco Central Europeo. Este último remunera los depósitos de los bancos al 2,50 % desde el 16 de septiembre de 2026, según la tabla de tipos de referencia del BCE. Su valor varía poco, pero el capital no está garantizado.
A evitar si el plazo es inferior a 3 años: las acciones, que pueden bajar de valor justo cuando necesites el dinero, y los SCPI, cuyas participaciones a veces tardan en venderse.
La financiación colectiva inmobiliaria suele ofrecerse con plazos de entre 1 y 3 años, pero no es una inversión sin riesgo: un promotor puede retrasarse en el reembolso o incurrir en impago.
¿Cómo distribuir 200 000 € en función de tu horizonte temporal y tu perfil?
Una asignación de activos depende de tus objetivos: seguridad, ingresos regulares, rentabilidad a largo plazo y transmisión del patrimonio.
Además, responde a dos preguntas: ¿cuándo necesitarás ese dinero? y ¿qué caída temporal puedes soportar sin tener que vender?
Los tres ejemplos que se muestran a continuación, desde el perfil prudente hasta el dinámico, son meras ilustraciones, no consejos personalizados.
| Bolsillo | Prudente (de 2 a 5 años) | Equilibrado (a partir de 8 años) | Dinámica (a partir de 10 años) |
|---|---|---|---|
| Libreta A y LDDS | 30 000€ | 20 000€ | 15 000€ |
| Cuenta a plazo o fondo monetario | 50 000€ | – | – |
| Fondos en euros (seguro de vida) | 90 000€ | 60 000€ | 20 000€ |
| ETF de renta variable (PEA, seguro de vida, CTO) | 20 000€ | 70 000€ | 100 000€ |
| SCPI o el sector inmobiliario | 10 000€ | 35 000€ | 35 000€ |
| No cotizado (capital riesgo, operación privada, financiación colectiva) | – | 15 000€ | 30 000€ |
| Renta bruta conocida de antemano (ahorro regulado, cuenta a plazo, fondos en euros, SCPI) | 380 € al mes | 303 € al mes | 208 € al mes |
Cuanto más dinámico es la cartera, más depende su rendimiento de los mercados: la ganancia conocida de antemano disminuye, la esperanza de ganancia a largo plazo aumenta y el riesgo de pérdida de capital es mayor.
Sea cual sea el perfil, revisa la distribución una vez al año: tras una fuerte subida de los mercados, la parte dedicada a los ETF tiene más peso del previsto, y vender una parte de ellos permite que la cartera vuelva a ajustarse a tus objetivos.
Algunas normas para la colocación de estos montantes:
- Los ETF, fondos indexados con bajas comisiones de gestión, pueden invertirse primero en un PEA (con un límite de aportaciones de 150 000 €) y, posteriormente, en unidades de cuenta de un seguro de vida o en una cuenta de valores (CTO), sin límite máximo. Un ETF MSCI World (grandes empresas de países desarrollados) o S&P 500 (grandes empresas estadounidenses) diversifica la cartera de acciones con una sola operación. Una inversión progresiva, cada mes durante un año, suaviza el precio de entrada.
- Los bonos (préstamos a un Estado o a una empresa) pagan un cupón y reembolsan el importe prestado al vencimiento, salvo en caso de impago por parte del emisor. Los fondos de bonos completan la parte conservadora de una cartera equilibrada.
- Los seguros de vida incluyen fondos en euros, unidades de cuenta (ETF, fondos) y, en ocasiones, inversiones inmobiliarias en forma de títulos. Con 200 000 €, contratar dos pólizas con aseguradoras diferentes permite comparar las comisiones y los activos subyacentes.
- Los activos no cotizados (fondos de capital riesgo, operaciones inmobiliarias entre un grupo cerrado de inversores, proyectos inmobiliarios): estas inversiones implican aceptar que el capital quede inmovilizado durante varios años. Los productos estructurados, cuya rentabilidad depende de un índice según condiciones fijadas de antemano, y los seguros de vida luxemburgueses suelen ofrecerse a patrimonios de este tamaño: lee las condiciones de salida y las comisiones antes de suscribirlos.
Un fondo de capital riesgo invierte en empresas que no cotizan en bolsa.
En una operación inmobiliaria de tipo «club deal», varios inversores financian conjuntamente una única operación y se reparten los beneficios cuando se revende.
En el crowdfunding inmobiliario, se concede un préstamo a un promotor a cambio de unos intereses fijados de antemano, con la posibilidad de que se produzcan retrasos o impagos.
En los tres casos, el dinero permanece inmovilizado hasta el momento de la salida: destina estas inversiones a una parte minoritaria de tus activos, tal y como se muestra en los ejemplos anteriores.
Para planificar la distribución de todo su patrimonio (inmuebles, jubilación, sucesión), consulte nuestra guía sobre cómo diversificar el patrimonio.
Invertir 200 000 € en el sector inmobiliario: ¿aporte propio, SCPI o inversión en terrenos?
El sector inmobiliario puede absorber una gran parte de los 200 000 €. Existen tres opciones, cada una con ingresos, limitaciones y un régimen fiscal muy diferentes.
Inmuebles de alquiler con aportación inicial. En lugar de pagarlo todo al contado, puedes destinar una parte del importe a la aportación inicial y pedir un préstamo para el resto.
El tipo de interés medio de los nuevos créditos hipotecarios es del 3,32 % en agosto de 2026, según las estadísticas del Banco de Francia sobre créditos a particulares.
Ejemplo: con una aportación de 50 000 € y un préstamo de 200 000 € a 20 años en estas condiciones, la cuota mensual asciende a 1 142 € sin contar el seguro, lo que supone 73 961 € en concepto de intereses a lo largo del plazo.
El alquiler, una vez deducidos los gastos, el impuesto sobre bienes inmuebles y la pérdida por desocupación, debe acercarse a esa cifra para que la operación se autofinancie, y los 150 000 € restantes se inviertan en otra cosa.
A cambio, esta inversión inmobiliaria requiere tiempo: inquilinos, obras, declaración de los ingresos inmobiliarios.
La «piedra-papel» (SCPI). Adquieres participaciones en un parque inmobiliario gestionado por una sociedad gestora, sin necesidad de ocuparte de los inquilinos.
Según el balance de 2025 de la ASPIM y el IEIF, la tasa media de distribución alcanzó el 4,91 % en 2025, pero el precio medio por participación descendió un 3,45 %: la rentabilidad global se sitúa en el +1,46 %.
De los 200 000 €, esta reducción supone 6 900 €, es decir, el 70 % de los 9 820 € repartidos a lo largo del año.
La ASPIM también señala casos de bloqueo de las retiradas de fondos en un número limitado de fondos.
Para conocer otras formas deinvertir en el sector inmobiliario sin tener que ocuparse de la gestión, consulta nuestra comparativa.
Los terrenos. Comprar un terreno, obtener los permisos necesarios para que sea edificable y luego revenderlo: la ganancia proviene de la reventa, no del alquiler.
Nuestra guía sobrela inversión inmobiliaria en Estados Unidos detalla los pasos a seguir y los riesgos.
| Alquiler con aportación propia | SCPI | Inmuebles en Estados Unidos con LandQuire | |
|---|---|---|---|
| Importe comprometido | Aportación, gastos de compra | A partir de unas cuantas partes | Un mínimo de 100 000 $ por proyecto |
| Ingresos | Alquileres mensuales | Distribuciones periódicas, no garantizadas | Sin alquiler: beneficio al revender el terreno |
| Gestión | Inquilinos, obras | Sociedad gestora | LandQuire gestiona la empresa del proyecto |
| Duración | Libre | A largo plazo | Sociedad prevista para 5 años, prorrogable por 1 año |
| Liquidez | Reventa del inmueble | La reventa de participaciones, a veces lenta | Capital inmovilizado hasta su reventa |
| Principales riesgos | Vacaciones, impagos, obras | Caída del precio de las participaciones, reventa lenta | Retrasos o denegaciones de autorizaciones, caída de la demanda local, tipo de cambio |
| Fiscalidad en Francia | Ingresos inmobiliarios (alquiler sin amueblar) + 17,2 % | Ingresos inmobiliarios +17,2 % | Convenio fiscal entre Francia y Estados Unidos |
¿Cabe un proyecto inmobiliario dentro de un presupuesto de 200 000 €?
LandQuire compra terrenos en Estados Unidos en las afueras de ciudades que están creciendo demográficamente, obtiene los permisos necesarios (zonificación, parcelación) y, a continuación, los revende a constructoras.
Los inversores francófonos coinvierten proyecto por proyecto, con una aportación mínima de 100 000 $.
Según el tipo de cambio de referencia publicado por el Banco Central Europeo el 16 de octubre de 2026 (1 € = 1,1253 $), este vale equivale a unos 88 900 €, lo que supone el 44 % de un capital de 200 000 €.
Se trata de una concentración elevada: un único proyecto, un único lema, un capital inmovilizado durante toda la duración del proyecto.
Si esos 200 000 € representan la mayor parte de tus ahorros, una inversión inmobiliaria no es una parte menor de tu cartera y no se ajusta a una estrategia prudente.
Tiene más sentido cuando esos 200 000 € se suman a un patrimonio ya diversificado: en un patrimonio financiero de 600 000 €, esa misma inversión representa aproximadamente el 15 %.
A esta concentración se suman los riesgos propios del sector inmobiliario (retrasos en la concesión de permisos, caída de la demanda local), y el tipo de cambio influye en ambos sentidos.
Nuestra guía para invertir en dólares explica cómo transferir los fondos.
LandQuire ha llevado a cabo 50 proyectos en Estados Unidos, de los cuales 37 se han vendido: consulta nuestros proyectos inmobiliarios ya vendidos.
Los gastos se incluyen en el presupuesto de cada proyecto, sin gastos de gestión anuales.
La sociedad de proyecto tiene una duración prevista de cinco años, prorrogable por un año, y los inversores reciben un informe cada trimestre.
Cada proyecto prevé una rentabilidad preferencial objetivo del 10 % anual, no garantizada, y posteriormente un reparto de beneficios en el momento de la reventa.
Estas ofertas de inversión están reservadas a inversores con experiencia: el capital no está garantizado y puede perderse parcialmente.
¿Qué impuestos se aplican a 200 000 € invertidos?
La fiscalidad influye en la rentabilidad neta tanto como la elección de la inversión. Normativa vigente en 2026:
- Intereses, dividendos y plusvalías sobre valores (cuentas a plazo, obligaciones, carteras de valores): retención única a tanto alzado (PFU) del 31,4 %, es decir, un 12,8 % de impuesto sobre la renta y un 18,6 % de cotizaciones sociales, según la ficha de service-public.fr sobre las cotizaciones sociales. Puede optar por la escala impositiva si su tramo impositivo es bajo.
- Seguro de vida: las cotizaciones sociales se mantienen en el 17,2 %. Tras 8 años, se aplica una deducción anual de 4.600 € (9.200 € para una pareja) sobre las ganancias retiradas.
- Ingresos inmobiliarios (alquiler sin amueblar, SCPI directa): baremo del impuesto sobre la renta, más un 17,2 % de cotizaciones sociales.
- PEA: al cabo de 5 años, las ganancias están exentas del impuesto sobre la renta; solo hay que pagar las cotizaciones sociales.
- Libreta A, LDDS, LEP: intereses exentos de impuestos y de cotizaciones sociales.
- Transferencia: en los seguros de vida, cada beneficiario recibe hasta 152 500 € sin retención alguna por las primas pagadas antes de los 70 años; a partir de esa edad, se aplica una retención del 20 %, según impots.gouv.fr.
En el caso de un activo que se posea en Estados Unidos, el convenio fiscal entre Francia y Estados Unidos evita la doble imposición sobre los mismos ingresos.
Consulta tu situación con un asesor patrimonial o un abogado especializado en derecho fiscal.
Preguntas frecuentes
¿Cuánto se gana con una inversión mensual de 200 000 €?
Según los últimos datos publicados sobre rentabilidad, 200 000 € generan 397 € brutos al mes en una cuenta a plazo fijo (2,38 %), 438 € en fondos en euros (2,63 % en 2025) y 818 € en SCPI (4,91 % de distribución en 2025).
Una vez deducidos los impuestos y las cotizaciones sociales, el importe ascenderá a unos 272 €, 307 € y 432 €. Las acciones no tienen una rentabilidad fija: cada punto de rentabilidad anual equivale a 167 € al mes.
Estos rendimientos corresponden a los años 2025 y 2026: no son indicativos de los futuros.
¿Dónde invertir 200 000 € sin riesgo?
En la libreta «Livret A» y en el LDDS, dentro de los límites máximos establecidos (34 950 € por persona), en cuentas a plazo fijo y en el fondo en euros de un seguro de vida.
Reparte el dinero que tengas en el banco entre al menos dos entidades, ya que la garantía de depósitos está limitada a 100 000 € por cliente y por banco.
Estas inversiones generan una rentabilidad inferior a la inflación del 3,1 % registrada en septiembre de 2026.
¿Cómo invertir 200 000 € a corto plazo?
Si necesitas disponer del dinero en un plazo inferior a tres años, da prioridad a la liquidez: libretas de ahorro, cuentas a plazo cuyo vencimiento sea anterior al gasto, fondos en euros o fondos monetarios.
Evita las acciones y los SCPI, ya que pueden perder valor o tardar en venderse justo cuando necesites el dinero.
¿Cuánto se gana con 200 000 € depositados en el banco?
Con 34 950 € en la libreta «Livret A» y en el LDDS, al 1,7 %, y 165 050 € en cuentas a plazo fijo al 2,38 %, 200 000 € generan unos ingresos de aproximadamente 377 € al mes antes de impuestos, y 274 € tras aplicar el PFU sobre los intereses de las cuentas a plazo fijo.
Una cuenta corriente no genera ningún rendimiento.
¿Se puede vivir de los intereses de 200 000 €?
No del todo: en inversiones con capital garantizado, 200 000 € generan unos 300 € al mes después de impuestos. Es un complemento a los ingresos.
Para vivir de las inversiones, se necesita una cantidad mayor o hay que aceptar gastar parte del capital.
¿Debería invertir 200 000 € en un seguro de vida?
El seguro de vida es adecuado para una gran parte de esa cantidad: fondos en euros garantizados, unidades de cuenta y fiscalidad reducida a partir de los 8 años.
Además, permite transferir hasta 152 500 € sin retenciones a cada beneficiario, en el caso de las primas pagadas antes de los 70 años.
A partir de 150 000 € en primas en el conjunto de tus contratos, una parte de las ganancias se grava al 12,8 % en lugar del 7,5 %. Mantén también unos ahorros de emergencia disponibles.
¿Es mejor invertir 200 000 € de una sola vez o de forma gradual?
En el caso de las inversiones con capital garantizado, no supone ningún problema realizar el pago de una sola vez.
En el caso de la cartera de acciones y ETF, una estrategia de inversión progresiva (cada mes durante un periodo de entre 6 y 12 meses) suaviza el precio de entrada y limita el riesgo de comprar justo antes de una caída.
¿Qué hacer con 200 000 €?
En primer lugar, define tus objetivos y tu horizonte temporal.
Mantén a mano unos ahorros de emergencia y invierte el dinero que vayas a necesitar en menos de tres años en productos garantizados.
A continuación, invierte el resto a largo plazo: ETF en un PEA o en un seguro de vida, bonos, inmuebles directamente o a través de una SCPI.
Una inversión no cotizada puede completar el conjunto (capital riesgo, club deal, financiación colectiva inmobiliaria).
La estrategia adecuada depende de tu perfil y de tu patrimonio total.
¿Se puede invertir en el mercado inmobiliario estadounidense con 200 000 €?
Sí, la inversión mínima en LandQuire es de 100 000 $ por proyecto, lo que equivale a unos 88 900 € al cambio del 16 de octubre de 2026.
Es casi la mitad de 200 000 €: un proyecto inmobiliario resulta más adecuado cuando esta cantidad se suma a un patrimonio ya diversificado.
El capital queda inmovilizado durante la duración del proyecto, y la oferta está reservada a inversores con experiencia.
¿Estás pensando en incluir el mercado inmobiliario estadounidense entre tus inversiones?
Descubre nuestras ofertas inmobiliarias disponibles o ponte en contacto con el equipo de LandQuire para comprobar si algún proyecto se ajusta a tus perspectivas y al volumen de tu patrimonio.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado. Los tipos citados son los publicados en la fecha de actualización.
Los resultados pasados no garantizan resultados futuros. Toda inversión que no sea una inversión garantizada conlleva un riesgo de pérdida de capital.