O que fazer após a venda da empresa?
Após a venda de sua empresa, a prioridade não é reinvestir rapidamente: é proteger o valor da venda e, em seguida, calcular os impostos. Em 2026, o ganho de capital resultante da venda será tributado, por padrão, a 31,4%, e as famílias de maior renda pagarão uma contribuição adicional.
Por Thibaut Guéant, cofundador e diretor de investimentos da LandQuireAtualizado em 14 minutos de leitura
Índice
- Por onde começar depois que a empresa for vendida?
- Como proteger o valor da venda?
- Qual será o imposto sobre o ganho de capital na alienação em 2026?
- Exemplo: o que resta de uma cessão de 2 milhões de euros?
- Quais necessidades e qual horizonte financeiro devem ser definidos antes de investir?
- Como distribuir o produto da alienação?
- A quem recorrer após a alienação da empresa?
- Será que devemos embarcar em uma nova aventura?
- Qual é a participação dos imóveis nos Estados Unidos na receita da alienação?
- Perguntas frequentes
Após a venda de sua empresa, a prioridade não é reinvestir rapidamente: é colocar o valor da venda em segurança e, em seguida, calcular os impostos a pagar.
Em 2026, o ganho de capital na alienação será tributado, por padrão, a 31,4%, e as famílias de maior renda pagarão uma contribuição adicional.
Em seguida, vêm suas necessidades, seu horizonte de investimento e uma diversificação entre várias classes de investimento.
A seguir, apresentamos as etapas, um exemplo com valores concretos para uma operação de 2 milhões de euros e a inclusão de um ativo real, como um imóvel nos Estados Unidos.
Em resumo
- O lucro proveniente da alienação de cotas ou ações será tributado, por padrão, a 31,4% em 2026: 12,8% de imposto de renda (IR) e 18,6% de contribuições sociais (impots.gouv.fr, abril de 2026; service-public.fr, junho de 2026).
- Como opção na tabela de impostos, as cotas e ações adquiridas antes de 2018 beneficiam de uma dedução de 50% a 85%, dependendo do tempo de posse (impots.gouv.fr, abril de 2026).
- Um dirigente de uma PME que se aposenta deduz 500.000 € de seu rendimento para fins de Imposto de Renda, no caso de alienações realizadas até 31 de dezembro de 2031 (impots.gouv.fr, outubro de 2026).
- A contribuição excepcional sobre rendas elevadas (CEHR) acrescenta de 3% a 4% ao valor acima de 250.000 euros de renda tributável de referência (RFR) para uma pessoa solteira e de 500.000 euros para um casal (service-public.fr, abril de 2026).
- As contas e cadernetas são garantidas até 100.000 euros por cliente e por instituição bancária (FGDR, 2026).
- A AMF recomenda investir em ações não listadas apenas uma pequena parte do patrimônio financeiro, por um período mínimo de 8 a 10 anos (AMF, março de 2025).
Por onde começar depois que a empresa for vendida?
O primeiro instinto: não se precipitar. Os recursos chegam de uma só vez, mas as decisões que os comprometem são tomadas ao longo de vários meses.
Um reinvestimento precipitado costuma ser decidido sob pressão.
As abordagens geralmente começam logo após o anúncio da operação: bancos, consultores, ofertas de investimento. Nenhuma delas justifica que se assine um contrato nas primeiras semanas.
O que a lei ainda prevê
O processo não termina com a assinatura. Releia a escritura com seu advogado para listar o que ainda precisa ser recebido ou garantido:
- o pagamento: uma parte pode ser paga posteriormente, por meio de um crédito do vendedor ou de um complemento vinculado a resultados futuros (earn-out);
- a garantia de ativos e passivos: ela o obriga a repassar uma quantia caso surja uma dívida anterior à operação. Esse valor repassado reduz, então, o lucro retido pela Receita Federal;
- o acompanhamento do novo proprietário: um período de transição, remunerado ou não, e, muitas vezes, uma cláusula de não concorrência que limita suas possibilidades de recomeço.
Os três primeiros meses
| Período | As ações |
|---|---|
| Primeiro mês | Colocar os valores recebidos em aplicações sem risco, em vários bancos; listar os valores ainda devidos (crédito do vendedor, earn-out) ou garantias |
| Mês 2 | Calcule o valor da sua declaração de imposto de renda com seu contador: imposto fixo ou tabela, dedução, CEHR e CDHR |
| Mês 3 | Defina suas necessidades e prazos e, em seguida, elabore a alocação de seus investimentos junto ao seu consultor de gestão patrimonial e ao seu tabelião |
Como proteger o valor da venda?
Divida o dinheiro entre vários bancos. A garantia de depósitos do FGDR cobre contas e cadernetas até 100.000 euros por cliente e por instituição bancária.
Existe uma garantia reforçada para certos depósitos excepcionais: venda de um imóvel, herança, indenização por rescisão do contrato de trabalho.
Os valores provenientes da alienação de cotas ou ações não fazem parte disso.
Guarde a nota fiscal assim que receber o pagamento. Ela deve ser paga no ano seguinte: no exemplo abaixo, ela representa 651.600 € de um total de 2 milhões de €.
Escolha instrumentos de investimento que não envolvam perda de capital: contas a prazo, cadernetas de poupança, fundos monetários e fundos em euros de um seguro de vida.
Eles mantêm o dinheiro disponível e têm tempo para decidir sem serem afetados pela volatilidade dos mercados.
Qual será o imposto sobre o ganho de capital na alienação em 2026?
O ganho de capital é a diferença entre o valor da alienação, líquido de despesas, e o preço de aquisição ou subscrição de suas cotas ou ações.
Para o empresário que aliena sua SAS ou sua SARL, esse ganho está sujeito ao regime de alienação de títulos mobiliários por pessoas físicas.
Imposto fixo ou escala progressiva?
Por padrão, o ganho é tributado a uma alíquota de 12,8% de Imposto de Renda, de acordo com a ficha informativa do site impôts.gouv.fr sobre a alienação de bens móveis.
A isso somam-se 18,6% de contribuições sociais em 2026, de acordo com a ficha informativa do site service-public.fr sobre contribuições sociais: trata-se da alíquota única de 31,4%.
Você pode optar pela tabela progressiva. Essa opção é global: aplica-se a todos os juros, dividendos e ganhos da família no ano.
Ela prevê uma dedução por tempo de posse, reservada aos títulos adquiridos ou subscritos antes de 1º de janeiro de 2018:
| Abatimento | Detenção | Taxa |
|---|---|---|
| De direito comum | 2 a 8 anos | 50% |
| De direito comum | A partir de 8 anos | 65% |
| Reforçado (PMEs com menos de 10 anos na data da subscrição) | 1 a 4 anos | 50% |
| Reforçado | 4 a 8 anos | 65% |
| Reforçado | A partir de 8 anos | 85% |
Fonte: impots.gouv.fr, ficha “Alienações de bens móveis”, atualizada em 8 de abril de 2026.
As contribuições sociais continuam sendo calculadas com base no rendimento antes da dedução. Seu contador compara as duas opções antes da declaração.
Aposentadoria: a dedução de 500.000 €
O cedente, diretor de uma PME, que está se aposentando, deduz 500.000 € de seu ganho, tanto no regime de alíquota única quanto na tabela de impostos.
A ficha informativa do site impôts.gouv.fr sobre a aposentadoria de executivos especifica que a Lei Orçamentária de 2025 prorrogou o prazo até 31 de dezembro de 2031. As principais condições são:
- uma PME sujeita ao Imposto de Renda das Pessoas Jurídicas (IRJ), com atividade operacional há 5 anos;
- a alienação da totalidade de suas cotas ou ações, detidas há pelo menos 1 ano;
- funções de direção e pelo menos 25% dos direitos de voto ou dos lucros nos 5 anos anteriores à operação;
- a cessação de todas as funções na empresa e a aposentadoria nos dois anos anteriores ou posteriores à alienação;
- sem participação por parte do comprador.
A dedução incide apenas sobre o Imposto de Renda: as contribuições sociais continuam devidas sobre todo o rendimento. Ela é declarada por meio do formulário 2074 DIR.
Contribuições sobre rendas elevadas
No ano da operação, o RFR da família dispara. A contribuição excepcional sobre a renda elevada é então somada ao IR.
| RFR | Pessoa sozinha | Casal casado ou em união estável |
|---|---|---|
| Até 250.000 € | 0% | 0% |
| De 250.001 € a 500.000 € | 3% | 0% |
| De 500.001 € a 1.000.000 € | 4% | 3% |
| Mais de 1.000.000 de euros | 4% | 4% |
Fonte: service-public.fr, ficha informativa sobre a contribuição excepcional, consultada em 15 de abril de 2026.
No caso de uma receita excepcional, como um ganho de alienação, um sistema de nivelamento pode atenuar a CEHR, mediante solicitação ao seu centro de finanças públicas.
A ficha informativa do site service-public.fr sobre essas contribuições também descreve a contribuição diferencial (CDHR), mantida pela Lei Orçamentária de 2026.
Ela garante uma alíquota mínima de 20% para as famílias cujo RFR seja superior a 250.000 euros (500.000 euros para um casal). Um adiantamento de 95% deve ser pago entre 1º e 15 de dezembro de 2026.
Seu cálculo segue regras específicas para receitas extraordinárias: entregue-o ao seu contador antes de dezembro.
E se você tivesse transferido suas ações para uma holding?
A cessão de participação permite o diferimento do imposto sobre a mais-valia decorrente da aportação.
Se a holding alienar os títulos nos três anos seguintes à incorporação, ela deverá reinvestir pelo menos 70% do produto da alienação dentro desse prazo; caso contrário, o diferimento do imposto será encerrado, de acordo com o BOFiP.
Nosso guia sobrea cessão de participação e o artigo 150-0 B ter detalha cada reinvestimento elegível. Para investir posteriormente por meio de uma estrutura, veja como investir por meio de sua holding.
Exemplo: o que resta de uma cessão de 2 milhões de euros?
Em 2026, um casal vende todas as ações da SAS do diretor por 2.000.000 de euros. Ele havia adquirido essas ações por 100.000 euros na fundação da empresa.
O diretor não vai se aposentar. Sem a operação, o RFR da instituição permaneceria abaixo de 500.000 euros; com ela, chega a 2.000.000 de euros.
| Etapa | Cálculo | Valor |
|---|---|---|
| Valor recebido | Excluindo despesas | 2.000.000 € |
| Lucro na alienação | 2.000.000 € – 100.000 € | 1.900.000 € |
| IR | 1.900.000 € × 12,8% | 243.200 € |
| Contribuições sociais | 1.900.000 € × 18,6% | 353.400 € |
| CEHR do casal, sem suavização | 3% × 500.000 € + 4% × 1.000.000 € | 55.000 € |
| Total a pagar | 32,6% do valor recebido | 651.600 € |
| Ainda falta colocar | 2.000.000 € – 651.600 € | 1.348.400 € |
Cálculo com base nas alíquotas divulgadas nos sites impots.gouv.fr e service-public.fr (2026), sem considerar despesas e sem a CDHR; deve ser verificado de acordo com a sua situação.
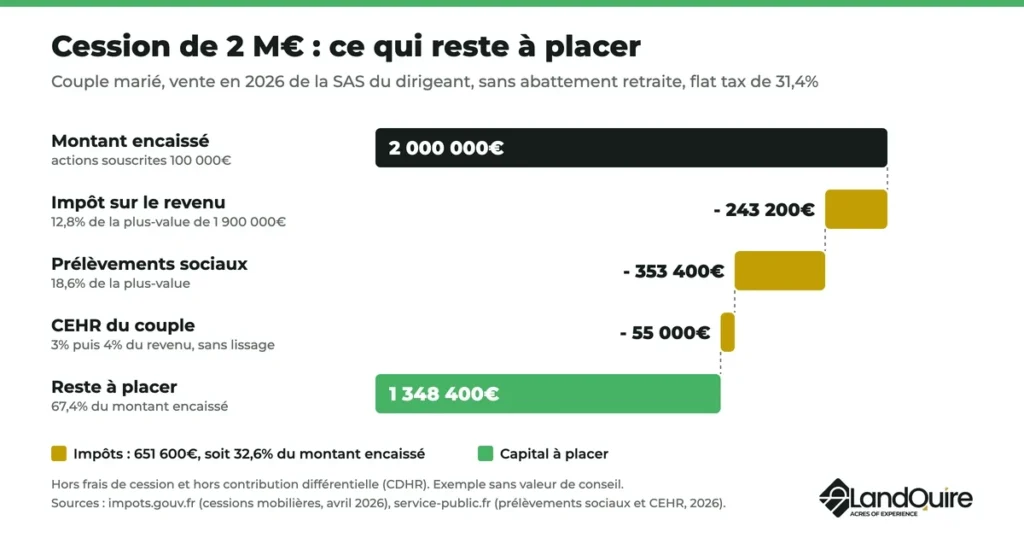
Com a dedução por aposentadoria, o Imposto de Renda incide sobre 1.400.000 €: ele passa a ser de 179.200 €, ou seja, 64.000 € a menos. As contribuições sociais permanecem em 353.400 €.
De acordo com a tabela, as ações adquiridas antes de 2018 e uma dedução de 65% ou 85% podem reduzir o Imposto de Renda. O cálculo depende de suas outras fontes de renda.
Quais necessidades e qual horizonte financeiro devem ser definidos antes de investir?
A alienação altera a natureza de seus bens: um instrumento de trabalho que lhe rendia renda passa a ser um ativo financeiro.
Um balanço patrimonial começa com três perguntas:
- Quais recursos devem ser substituídos? Sua remuneração como executivo e seus dividendos deixaram de existir. Calcule seu custo de vida anual, incluindo os impostos.
- Quais despesas financiar? Moradia, ajuda aos filhos, nova atividade: cada uma tem uma data e um valor.
- Que risco aceitar? Defina o prejuízo temporário que você estaria disposto a arcar sem vender.
Cada valor recebe, em seguida, um horizonte, que define os veículos de investimento possíveis:
| Bolso | Horizonte | Função | Formatos compatíveis |
|---|---|---|---|
| Disponível | Menos de 3 anos | Despesas previstas, tributação, imprevistos | Contas a prazo, cadernetas de poupança, fundos monetários |
| Rendas | 3 a 8 anos | Complemente seus recursos | Fundos em euros, títulos, imóveis para aluguel |
| Crescimento | A partir de 8 anos | Buscar o crescimento | Ações (PEA, ETF), unidades de conta |
| Diversificação | De 8 a 10 anos ou mais, dinheiro bloqueado | Incluir investimentos menos vinculados aos mercados | Não cotado, private equity, ativos reais |
Como distribuir o produto da alienação?
Uma estratégia patrimonial distribui o capital entre várias carteiras e classes de investimentos, em vez de concentrar tudo em um único investimento.
Aqui está uma distribuição ilustrativa dos 1.348.400 € do exemplo, arredondados para 1.350.000 €, para um casal com perfil equilibrado:
| Bolso | Valor | Parte |
|---|---|---|
| Recursos de caixa e despesas com prazo inferior a 3 anos, em vários bancos | 150.000 € | 11% |
| Seguro de vida (fundos em euros e unidades de conta) | 500.000 € | 37% |
| PEA (ações europeias, ETF) | 150.000 € | 11% |
| Conta de títulos (ETFs globais, títulos de renda fixa) | 220.000 € | 16% |
| Imóveis (diretamente ou por meio de SCPI) | 200.000 € | 15% |
| Empresas não listadas e ativos reais (private equity, club deal, imóveis) | 130.000 € | 10% |
Exemplo sem valor consultivo; nenhum rendimento é garantido.
Cinco dicas para interpretar esta tabela:
- O PEA tem um limite máximo de 150.000 euros em depósitos por pessoa, de acordo com a ficha informativa sobre o PEA do site service-public.fr. O seguro de vida não possui limite máximo de depósito.
- Invista gradualmente em ações e ETFs: os pagamentos distribuídos ao longo de 12 meses suavizam o preço de entrada. Um ETF, ou fundo indexado cotado, replica um índice com taxas baixas.
- O portfólio de ações não cotadas continua sendo minoritário. No que diz respeito às ações não cotadas,a AMF recomenda manter uma poupança de precaução e poder manter esse dinheiro imobilizado por um período mínimo de 8 a 10 anos.
- Os imóveis geram aluguéis, mas levam vários meses para serem revendidos: mantenha-os ao lado de investimentos de curto prazo.
- Reajuste o peso anualmente: uma bolsa que subiu bastante fica mais pesada do que o esperado.
Nosso guia sobre como aplicar 1 milhão de euros compara três perfis, e nosso artigo sobre diversificação patrimonial explica como combinar classes de ativos, moedas e países.
Para saber mais sobre private equity e outros investimentos fora da bolsa, consulte nosso guia sobreinvestimentos não listados.
A quem recorrer após a alienação da empresa?
Uma quantia de vários milhões exige acompanhamento tributário, jurídico e patrimonial. Cada profissional tem seu papel:
| Profissional | Sua função |
|---|---|
| Contador | Calcula o IR, o CEHR e o adiantamento do CDHR; prepara os formulários 2074 e 2074 DIR |
| Advogado especializado em direito tributário | Garante a dedução na aposentadoria, a opção pela tabela ou o adiamento de uma contribuição por cessão |
| Notário | Regula o regime matrimonial, o testamento, as doações e a transmissão |
| Consultor em gestão de patrimônio (CGP) | Elabora a alocação, seleciona os contratos de seguro de vida e os veículos de investimento, acompanha sua estratégia |
Pergunte a cada um qual é a sua forma de remuneração, reúna todos em torno de um único plano patrimonial e reavalie suas opções após cada lei de orçamento.
No caso dos patrimônios mais elevados, algumas famílias confiam a gestão total a um family office.
Será que devemos embarcar em uma nova aventura?
Muitos vendedores aproveitam primeiro alguns meses para descansar.
O que vem a seguir varia: assumir outra empresa, criar um novo negócio, tornar-se um investidor-anjo, acompanhar executivos, envolver-se em uma associação.
Para adquirir um negócio já em funcionamento, a CCI da sua região e as redes de vendedores e compradores ajudam a encontrar um negócio em potencial.
Verifique primeiro duas restrições: a cláusula de não concorrência assinada junto com o contrato e, caso solicite o abatimento na aposentadoria, a obrigação de deixar qualquer cargo na empresa alienada.
Qual é a participação dos imóveis nos Estados Unidos na receita da alienação?
Uma participação minoritária, dentro do portfólio de ativos reais. Os imóveis representam, ao mesmo tempo, um bem tangível, uma nova área geográfica e uma nova moeda: o dólar.
A LandQuire, fundada em 2021 por Romain Daniellou e Thibaut Guéant e sediada em Hollywood, na Flórida, seleciona terrenos nos Estados Unidos.
Ela obtém as licenças de urbanização, que são a fonte da valorização, e depois revende os terrenos a incorporadoras e construtoras.
Você escolhe cada projeto, com um valor mínimo de US$ 100.000.
Na cotação do Banco Central Europeu de 9 de novembro de 2026 (1 € = 1,1193 $), esse bilhete vale cerca de 89.300 €, o que corresponde a 7% do valor do exemplo.
O que você precisa saber antes de se comprometer:
- a seleção: 3.143 condados analisados por meio de um algoritmo com mais de 120 critérios;
- histórico: 50 projetos imobiliários lançados desde 2021, dos quais 37 foram vendidos, envolvendo 292 investidores e 42,3 milhões de dólares arrecadados;
- a estrutura: uma sociedade dedicada (LLC) por projeto, constituída em nome próprio ou por meio de sua holding;
- Prazo previsto: cerca de 36 meses para as captações em andamento, sem garantia. Preveja 5 anos ou mais;
- liquidez: a sociedade não recompra cotas. A alienação continua sendo possível com o consentimento do administrador, sujeita aos direitos de oferta prioritária e de preferência;
- acompanhamento: um relatório trimestral e um formulário K-1 anualmente, após o encerramento do exercício; a contabilidade tributária de cada LLC é confiada a um contador independente;
- quem pode investir: não residentes nos Estados Unidos (Regulamento S) e investidores americanos credenciados (Regulamento D, regra 506(c)).
Um projeto imobiliário LandQuire não é um reinvestimento elegível para a reaproveitamento de uma contribuição por cessão: ele é financiado com o capital que você tem liberdade para aplicar.
Os riscos são reais: perda de capital, variação da taxa de câmbio euro-dólar, atraso ou recusa na concessão de autorizações.
A LandQuire desistiu de quatro operações durante a auditoria e revendeu dois terrenos com um pequeno prejuízo.
Nosso guia sobreinvestimentos imobiliários nos EUA descreve as etapas, e a página “Como investir com a LandQuire” detalha o valor mínimo de investimento, as taxas e a subscrição.
Perguntas frequentes
É necessário criar uma holding após a venda da empresa?
Essa opção não permite mais o diferimento do imposto: a cessão por meio de aportação pressupõe que você aporte suas ações antes da cessão.
No entanto, ela pode administrar seus investimentos, com suas próprias regras tributárias e taxas: seu advogado e seu notário comparam as opções.
Nosso artigo dedicado explica essa escolha em detalhes.
A venda de sua empresa implica a obrigação de pagar o IFI?
Não se aplica aos valores depositados em contas ou em títulos mobiliários.
O imposto sobre o patrimônio imobiliário incide exclusivamente sobre imóveis, sejam eles detidos diretamente ou por meio de sociedades e fundos.
Ele se aplica a patrimônios imobiliários líquidos superiores a 1.300.000 euros em 1º de janeiro, tanto na França quanto no exterior, de acordo com a ficha informativa sobre o IFI do site service-public.fr.
Reinvestir grande parte do valor em imóveis pode, portanto, permitir que você entre nesse mercado.
É possível continuar na empresa depois de vendê-la?
Sim, para acompanhar o adquirente, caso o contrato assim o preveja: contrato de trabalho, mandato ou prestação de consultoria.
No entanto, para ter direito à dedução de 500.000 euros por aposentadoria, o cedente deve deixar todas as funções na empresa nos dois anos seguintes à operação.
Como transferir parte do patrimônio para os filhos?
Cada pai ou mãe pode doar 100.000 euros a cada filho sem pagar imposto algum, e essa isenção é renovada a cada 15 anos, de acordo com a tabela de doações do site service-public.fr.
Seu notário organiza a transmissão: doação em vida, doação com partilha, desmembramento ou cláusula beneficiária de seguro de vida.
Quando se paga o imposto sobre o ganho de alienação?
O ganho deve ser declarado na primavera do ano seguinte, juntamente com suas outras receitas, no formulário 2042 e, em geral, no formulário 2074.
O valor devido consta, em seguida, na notificação enviada pela administração fiscal.
Única exceção: o adiantamento do CDHR, a ser pago em dezembro do ano da operação, caso você se encaixe nessa situação.
O que fazer se uma parte do pagamento chegar com atraso?
Não a inclua em seus investimentos enquanto não for recebida. Um crédito do vendedor depende da solidez do comprador, e um earn-out, dos resultados futuros.
Mantenha também uma reserva para a garantia de ativos e passivos, até a data de vencimento.
Você vendeu sua empresa e gostaria de destinar uma pequena parte desse valor a um ativo real?
Conheça nossas ofertas imobiliárias nos Estados Unidos ou entre em contato com a equipe da LandQuire para saber se alguma oferta se encaixa na sua situação.
Este artigo tem caráter informativo e não constitui aconselhamento tributário, jurídico ou de investimento personalizado. As alíquotas e regras mencionadas são as vigentes na data da atualização. O desempenho passado não é garantia de resultados futuros. Qualquer investimento não cotado em bolsa envolve risco de perda de capital.
Sobre o autor
Co-fundador e diretor de investimentos (CIO) da LandQuire, Thibaut Guéant fundou a empresa em 2021 junto com Romain Daniellou. Especialista em land entitlement, ele identifica terrenos não urbanizados fora do mercado, principalmente no Texas, e coordena a obtenção das licenças de urbanismo que os tornam aptos para construção antes de sua revenda a incorporadoras.