Dívida imobiliária privada: funcionamento e riscos
A dívida imobiliária privada consiste em conceder empréstimos a um incorporador ou a um corretor imobiliário, fora do sistema bancário, mediante juros fixados antecipadamente. O acesso a ela é feito por meio de um fundo, uma plataforma ou títulos não cotados.
Por Thibaut Guéant, cofundador e diretor de investimentos da LandQuireAtualizado em 5 minutos de leitura
Índice
A dívida imobiliária privada consiste em conceder um empréstimo a um incorporador ou a um corretor imobiliário, fora do sistema bancário, mediante juros fixados antecipadamente.
Você pode investir por meio de um fundo, uma plataforma ou títulos de dívida não cotados. O retorno vem da taxa; o risco, da venda da operação no momento certo.
Em resumo
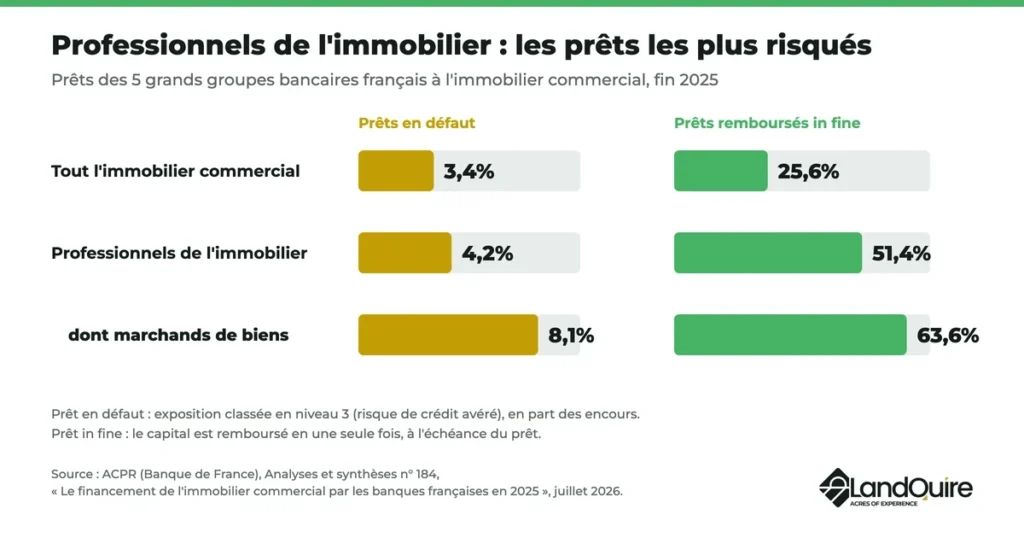
- No final de 2025, 8,1% dos empréstimos bancários concedidos a incorporadoras imobiliárias estavam inadimplentes, contra 3,4% no setor imobiliário comercial (ACPR, julho de 2026).
- O investimento em imóveis comerciais recuou 37% no primeiro trimestre de 2026 (ACPR, julho de 2026).
- Desde 2026, os juros são tributados a uma alíquota de 31,4%: 12,8% de imposto e 18,6% de contribuições sociais (impots.gouv.fr, 2026).
- A França contava com 70 fundos ELTIF no início de dezembro de 2025, dos quais 46 estavam abertos a pessoas físicas (AMF, janeiro de 2026).
- O crédito privado nos Estados Unidos atingiu cerca de 1.400 bilhões de dólares no final de 2024 (BCE, maio de 2026).
O que é a dívida imobiliária privada?
Trata-se de um financiamento imobiliário concedido por investidores, e não por um banco, para a compra de um terreno, a construção ou o refinanciamento de um imóvel.
O BCE define o crédito privado como empréstimos diretos concedidos por entidades não bancárias, em seu artigo sobre o crédito privado global.
Um particular pode acessá-lo por meio de:
- um fundo de dívida, que financia diversas operações;
- uma plataforma: o financiamento coletivo imobiliário, por meio de prestadores de serviços credenciados, é a forma mais conhecida;
- títulos de dívida não cotados emitidos pela empresa envolvida na operação.
Sênior, mezanino, crédito do vendedor: qual é a prioridade?
A classificação determina a ordem de reembolso caso a operação dê errado.
| Dívida | Reembolsada | Contrapartida |
|---|---|---|
| Sênior | Em primeiro lugar, frequentemente garantida por uma hipoteca | Taxa mais baixa |
| Mezanino | Após a dívida sênior | Taxa mais alta |
| Crédito do vendedor | De acordo com o contrato: o vendedor recebe parte do pagamento posteriormente | Preço de venda ou juros |
Os sócios (o capital) têm prioridade menor do que todas as dívidas. Um título conversível combina os dois: inicialmente um empréstimo, ele pode se tornar uma participação no capital.
Como se forma o rendimento?
O rendimento é a taxa de juros do contrato. Quanto mais baixa for a classificação e quanto mais recente for a operação (terreno, licença), maior será o rendimento.
Deduza as taxas, os impostos e eventuais perdas: a taxa anunciada não representa um rendimento garantido.
Para comparar investimentos com prazos diferentes, utiliza-se o TIR imobiliário.
Quais são os riscos da dívida imobiliária privada?
| Risco | O que o desencadeia | O que é preciso verificar |
|---|---|---|
| Defeito | Vendas lentas, custos em alta | Contribuição do mutuário, garantias |
| Atraso | Licenças, obras, vendas | Cláusula de prorrogação |
| Liquidez | Não há mercado para revenda | Condições para a saída do fundo |
| Classificação da dívida | Dívida de mezanino ou subordinada | Ordem de reembolso |
| Concentração | Um único incorporador, uma única cidade | Número de operações financiadas |
De acordo como estudo da ACPR sobre o financiamento do setor imobiliário comercial, 51,4% dos empréstimos bancários concedidos a profissionais do setor imobiliário são pagos no vencimento, em uma única parcela.
Esse reembolso depende da venda: se ela demorar, o prazo é adiado.
O BCE também observa uma onda de pedidos de resgate nos fundos de crédito privado semilíquidos dos Estados Unidos.
Como funciona a tributação para pessoas físicas na França?
Os juros estão sujeitos à retenção única fixa: 12,8% de imposto e, a partir de 2026, 18,6% de contribuições sociais, conforme a página do site impots.gouv.fr sobre rendimentos de capital.
Você pode optar pela tabela progressiva (campo 2OP) para todos os seus rendimentos de investimentos.
Exemplo: 3.000 € de juros
| Etapa | Cálculo | Valor |
|---|---|---|
| Imposto de renda | 3.000 € × 12,8% | 384€ |
| Contribuições sociais | 3.000 € × 18,6% | 558€ |
| Juros líquidos | 3.000 € – 942 € | 2.058 € |
Como a dívida privada é regulamentada?
Um fundo de dívida é um fundo de investimento alternativo (FIA), supervisionado pela AMF.
Os títulos podem esconder um fundo: em um alerta de julho de 2026, a AMF lembra que uma ligeira queda nos ativos pode comprometer o reembolso.
O ELTIF, fundo europeu de longo prazo revisado em 2024, passa a estar aberto a investidores de varejo: 70 na França no início de dezembro de 2025, de acordo com as prioridades da AMF para 2026.
Dívida privada ou capital: qual é a posição da LandQuire?
Em um projeto imobiliário da LandQuire, o investidor não concede empréstimo: ele adquire uma participação no capital da sociedade dedicada (LLC) do projeto, nos Estados Unidos, a partir de US$ 100.000.
Sem juros, ele participa do lucro na revenda e do risco de perda. Alguns projetos utilizam um crédito do vendedor, que é reembolsado antes dos sócios.
A LandQuire Management LLC também oferece um título conversível: um empréstimo concedido à empresa, remunerado com juros, que só se converte em participações em seu capital nos casos previstos no contrato.
A sociedade não realiza a recompra de cotas. A alienação continua sendo possível com o consentimento do administrador, sujeita aos direitos de oferta prioritária e de preferência.
Veja como investir com a LandQuire e quais são os riscos do investimento imobiliário. Para comparar, leia nosso guia sobre como investir em imóveis sem gestão.
A tokenização imobiliária divide um ativo em tokens; no que diz respeito aos terrenos, observe a diferença entre “land banking” e “entitlement”.
Perguntas frequentes
A dívida imobiliária privada é arriscada?
Sim: o capital não é garantido, e o crédito é difícil de revender.
Quem recorre a empréstimos imobiliários privados?
Principalmente incorporadoras e corretores imobiliários, para uma operação de curto prazo: compra, reforma ou construção, seguida de revenda.
É possível resgatar o dinheiro antes do vencimento?
Raramente. Um empréstimo se estende até o seu pagamento; um fundo estabelece suas condições de saída, que podem ser suspensas.
Quanto investir em títulos de dívida privada?
Uma pequena parte do patrimônio financeiro, após a poupança de precaução, distribuída por várias operações.
O private equity é uma forma de dívida?
Não. O fundo de private equity adquire participação no capital e compartilha ganhos e perdas; já o credor espera receber juros.
Qual é a diferença em relação a uma SCPI?
Uma SCPI adquire imóveis alugados e recebe aluguéis. O crédito privado financia uma operação e paga juros, sem ser proprietário do imóvel.
Para investir uma pequena parte de seu patrimônio em um ativo real, conheça nossas ofertas imobiliárias nos Estados Unidos ou entre em contato com a equipe da LandQuire.
Este artigo tem caráter informativo e não constitui uma orientação personalizada. Taxas e regras vigentes na data da atualização. Qualquer investimento não cotado em bolsa envolve risco de perda de capital.
Sobre o autor
Co-fundador e diretor de investimentos (CIO) da LandQuire, Thibaut Guéant fundou a empresa em 2021 junto com Romain Daniellou. Especialista em land entitlement, ele identifica terrenos não urbanizados fora do mercado, principalmente no Texas, e coordena a obtenção das licenças de urbanismo que os tornam aptos para construção antes de sua revenda a incorporadoras.