Tokenização imobiliária: como funciona?
A tokenização imobiliária consiste em representar participações de uma empresa proprietária de um imóvel por meio de tokens, registrados em uma blockchain. Você não compra uma parte do imóvel: você detém um título ou um crédito sobre a entidade que o possui.
Por Thibaut Guéant, cofundador e diretor de investimentos da LandQuireAtualizado em 10 minutos de leitura
Índice
- O que é a tokenização imobiliária?
- Como ocorre uma operação de tokenização imobiliária?
- Qual é o marco jurídico na França e na Europa?
- E nos Estados Unidos, o que diz a SEC?
- Quais são as vantagens prometidas pela tokenização imobiliária?
- Quais são os riscos reais do mercado imobiliário tokenizado?
- Como é tributado um indivíduo residente na França?
- Tokenização, dívida privada, land banking: qual é a posição da LandQuire?
- Perguntas frequentes
A tokenização imobiliária consiste em representar participações de uma empresa proprietária de um imóvel por meio de tokens registrados em uma blockchain.
Você não está comprando uma parte do imóvel: você detém um título ou um crédito sobre a entidade que o possui.
Tanto na França quanto nos Estados Unidos, um token que representa uma participação no capital social é, em geral, considerado um título, sujeito à regulamentação dos mercados.
Em resumo
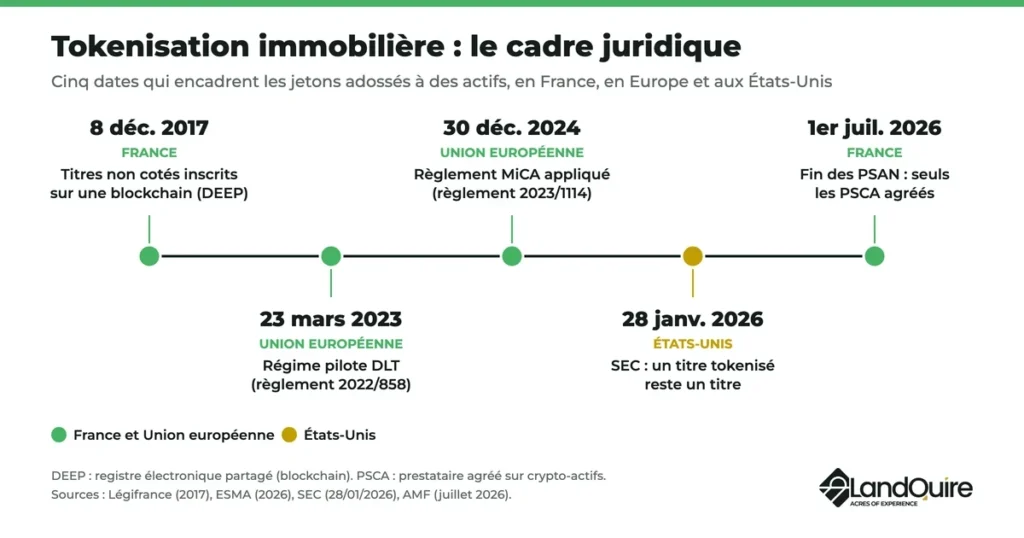
- Desde 2017, o registro de títulos em um registro eletrônico compartilhado “equivale ao registro em conta” (portaria de 8 de dezembro de 2017, Légifrance).
- O regime piloto europeu para mercados baseados em blockchain está em vigor desde 23 de março de 2023 (ESMA).
- O regulamento MiCA se aplica, desde dezembro de 2024, aos criptoativos que ainda não sejam regulamentados como instrumentos financeiros (ESMA).
- Desde 1º de julho de 2026, apenas os prestadores de serviços autorizados pela MiCA (PSCA) atendem clientes franceses (AMF, julho de 2026).
- Nos Estados Unidos, o formato de emissão de um título não afeta a aplicação da regulamentação federal do mercado de capitais (SEC, 28 de janeiro de 2026).
- As mais-valias sobre tokens não financeiros são tributadas a uma alíquota de 12,8% do imposto de renda, acrescida das contribuições sociais (BOFiP, 2024).
O que é a tokenização imobiliária?
A tokenização imobiliária transforma os direitos sobre um ativo imobiliário em tokens digitais, emitidos e negociados por meio da tecnologia blockchain.
O modelo mais comum é composto por três níveis: um bem, uma entidade proprietária (SAS, SCI ou LLC nos Estados Unidos) e, por fim, tokens que representam suas ações ou cotas sociais.
O papel da blockchain e do contrato inteligente
A blockchain é um registro compartilhado entre vários computadores, no qual cada transação é registrada sem poder ser apagada.
Um contrato inteligente é um programa registrado nessa blockchain.
Ele executa regras pré-definidas: verificar se um comprador está autorizado, distribuir os aluguéis proporcionalmente aos tokens detidos, bloquear uma transferência.
Essa tecnologia automatiza a gestão, sem alterar a natureza jurídica dos direitos nem o valor do bem.
O que o token oferece e o que ele não oferece
O token confere os direitos associados ao título que representa: uma parcela dos aluguéis ou dos dividendos, uma parcela do preço de venda e, às vezes, um voto.
Isso não faz de você o proprietário do imóvel no sentido do Código Civil: a propriedade continua pertencendo à entidade que o detém.
| O que representa o token | O que você possui | Marco normativo aplicável na Europa |
|---|---|---|
| Ações ou cotas da entidade proprietária | Um título: dividendos e participação no preço de alienação | Regulamentação dos instrumentos financeiros |
| Título de dívida ou empréstimo ao emissor | Um crédito: juros e reembolso | Instrumentos financeiros ou financiamento coletivo |
| Token não financeiro (“utilitário”, acesso a um serviço) | Um ativo digital, sem direito sobre o emissor | Regulamento MiCA |
Fonte: ESMA (2026), BOFiP (2019).
Como ocorre uma operação de tokenização imobiliária?
Uma operação geralmente segue cinco etapas:
- A estrutura: uma SAS ou uma SCI é a proprietária do imóvel; um especialista jurídico define a natureza dos tokens (ações, títulos ou outros).
- A emissão: o emissor cria os tokens por meio de um smart contract, definindo as regras de transferência e os direitos de cada detentor.
- A assinatura: verificação de identidade e da origem dos recursos (combate à lavagem de dinheiro, ou AML) e, em seguida, pagamento em euros, dólares ou criptoativos.
- A administração: o emissor administra o imóvel e repassa as receitas de aluguel ou os juros, geralmente de forma automática.
- A saída: revenda do token no mercado secundário, quando houver, ou aguardar a venda do bem.
Qual é o marco jurídico na França e na Europa?
Na França: títulos registrados em uma blockchain
A portaria de 8 de dezembro de 2017, publicada no Légifrance, permite o registro de títulos não cotados em um sistema de registro eletrônico compartilhado (DEEP).
De acordo com esse texto, esse registro “substitui o registro contábil”: uma ação da SAS pode existir na forma de ficha.
Na Europa: programa piloto de DLT e regulamento MiCA
Aplicam-se dois regulamentos europeus:
- O regime piloto de DLT (Regulamento 2022/858) está em vigor desde 23 de março de 2023, conforme a página da ESMA sobre esse regime piloto. Ele autoriza mercados baseados em blockchain para ações de empresas com capitalização de mercado inferior a 500 milhões de euros.
- O regulamento MiCA (2023/1114) está em pleno vigor desde dezembro de 2024. De acordo com a página da ESMA dedicada ao MiCA, ele se aplica aos criptoativos que não são abrangidos pela legislação financeira vigente.
Um token imobiliário que dá acesso aos lucros de uma estrutura é, na maioria das vezes, um instrumento financeiro: nesse caso, ele não se enquadra no MiCA.
Uma oferta desse tipo, portanto, deve ser realizada por meio de um prestador de serviços autorizado, como, por exemplo, uma plataforma de financiamento coletivo (PSFP).
O que diz a AMF: PSAN, PSCA e lista branca
Os prestadores de serviços relacionados a ativos digitais (PSAN) registrados nos termos da Lei Pacte tinham até 1º de julho de 2026 para obter uma autorização MiCA.
Aqueles que não o possuíam foram automaticamente excluídos em 2 de julho de 2026, de acordo com a lista de PSANs excluídos publicada pela AMF.
A partir de agora, “somente os prestadores de serviços de criptoativos (PSCA) autorizados podem prestar serviços relacionados a criptoativos na França”, lembrao artigo da AMF sobre a entrada em vigor da MiCA (julho de 2026).
Antes de investir, verifique se o nome e o endereço do site constam nas listas de aprovação da AMF, que reúnem as PSCA e as PSFP.
E nos Estados Unidos, o que diz a SEC?
Nos Estados Unidos, um token lastreado em um ativo que promete uma participação nos lucros é, em geral, um “título”, sujeito à regulamentação do mercado de capitais.
Em sua declaração sobre títulos tokenizados, de 28 de janeiro de 2026, a equipe da SEC afirma que o formato de emissão de um título “não afeta” a aplicação da legislação federal.
Os tokens emitidos por terceiros, e não pelo emissor do título, acarretam riscos adicionais, como a falência desses terceiros.
Regulamento D e Regulamento S
Um título tokenizado não registrado na SEC se enquadra em uma isenção, assim como uma captação de recursos privada convencional:
- a Regulamentação D, regra 506(c), que permite uma oferta pública, desde que todos os compradores sejam investidores credenciados, verificados pelo emissor;
- a Regulamentação S, que regulamenta as ofertas feitas fora dos Estados Unidos a não residentes nos EUA.
De acordo com a página da SEC sobre a regra 506(c), os compradores recebem “títulos restritos”, cuja revenda é limitada.
Quais são as vantagens prometidas pela tokenização imobiliária?
As plataformas destacam quatro vantagens:
- a fragmentação: um imóvel dividido em milhares de cotas, acessível com algumas centenas de euros;
- liquidez: um mercado secundário para revender seus tokens sem precisar esperar pela alienação do bem;
- custos reduzidos: menos intermediários para manter o registro e repassar as receitas;
- transparência: cada transação permanece visível na blockchain.
Seu alcance depende da profundidade do mercado, da legislação aplicável e da qualidade do emissor.
Quais são os riscos reais do mercado imobiliário tokenizado?
O token acrescenta riscos técnicos aos riscos habituais do investimento imobiliário.
| Risco | O que pode acontecer | Pergunta a ser feita |
|---|---|---|
| Baixa liquidez efetiva | Poucos compradores no mercado secundário, ou revenda limitada por lei (títulos “restritos”) | Quantos tokens são trocados por mês? |
| Plataforma | Falência, interrupção do serviço ou revogação da autorização da plataforma ou do emissor | A plataforma consta da lista de aprovação da AMF? |
| Conservação das chaves | Perda ou roubo das chaves privadas da carteira | Quem mantém os ativos: você ou um depositário autorizado? |
| Fraude | Projeto falso, site falso, algo que não existe | É possível consultar o estatuto e a escritura de propriedade? |
| Avaliação | Preço do token independente do valor do bem | Foi publicada uma avaliação independente? |
| Jurídico | Token emitido por terceiros, direitos pouco claros | O token é emitido pelo próprio proprietário do bem? |
A AMF resume isso em uma regra: “Nunca divulgue suas chaves privadas: você corre o risco de perder suas criptomoedas”.
Nosso guia sobre plataformas de investimento imobiliário detalha as verificações que devem ser feitas antes de escolher um intermediário.
Como é tributado um indivíduo residente na França?
A tributação depende da natureza do token, e não da tecnologia.
De acordo com o BOFiP sobre o âmbito dos ativos digitais, um token que apresente as características de um instrumento financeiro está sujeito ao regime previsto no artigo 200 A do Código Geral de Impostos.
| Tipo de token | Tributação dos rendimentos de uma pessoa física |
|---|---|
| Instrumento financeiro (ações, cotas, títulos) | Conforme indicado no título: retenção única fixa ou tabela opcional |
| Ativo digital (token não financeiro) | 12,8% de imposto de renda ou tabela opcional, mais as contribuições sociais; isenção se as vendas do ano não ultrapassarem 305 € |
Fontes: BOFiP (2019 e 2024), service-public.fr (2026).
A alíquota de 12,8% consta do BOFiP sobre a tributação de ativos digitais.
A isso somam-se as contribuições sociais: 18,6% no caso geral para os rendimentos de 2026, de acordo com a ficha informativa do site service-public.fr sobre contribuições sociais.
Exemplo: uma mais-valia de 10.000 € em tokens não financeiros
Em 2026, um residente francês revende, por 30.000 €, tokens não financeiros que havia comprado por 20.000 €.
| Etapa | Cálculo | Valor |
|---|---|---|
| Mais-valia | 30.000 € – 20.000 € | 10.000 € |
| Imposto de renda | 10.000 € × 12,8% | 1.280 € |
| Contribuições sociais (caso geral de 2026) | 10.000 € × 18,6% | 1.860 € |
| Total | 31,4% do ganho de valor | 3.140 € |
No caso de tokens que sejam ações, o ganho está sujeito à tributação aplicável a valores mobiliários.
Tokenização, dívida privada, land banking: qual é a posição da LandQuire?
A tokenização é uma forma de deter um ativo, não um ativo em si: nosso guia para investir em imóveis sem gestão compara outras soluções.
A dívida imobiliária privada consiste em conceder empréstimos a um operador; o land banking ou o direito de propriedade referem-se ao próprio terreno.
Os projetos da LandQuire não são tokenizados: seus investidores detêm participações em uma sociedade limitada (LLC) criada especificamente para cada projeto imobiliário nos Estados Unidos, com um investimento mínimo de US$ 100.000.
Com sede em Hollywood, na Flórida, a LandQuire obtém as licenças de urbanização de terrenos e, em seguida, as revende a incorporadoras e construtoras.
Na prática:
- quem pode investir: não residentes nos Estados Unidos (Regulamento S) e investidores americanos credenciados (Regulamento D, regra 506(c));
- prazo: cerca de 36 meses previstos para as captações em andamento, sem garantia; considere 5 anos ou mais;
- Liquidez: a sociedade não recompra cotas. A alienação é possível mediante o consentimento do administrador, sujeita aos direitos de oferta prioritária e de preferência.
Trata-se de um investimento não cotado, com risco de perda de capital, destinado a uma parcela minoritária do patrimônio. Nossa página sobre os riscos do investimento imobiliário detalha esses riscos.
Perguntas frequentes
Um token imobiliário é um título de propriedade?
Não. O token representa uma participação na estrutura que detém o bem, ou um crédito sobre ela. É essa estrutura que permanece registrada como proprietária.
É possível tokenizar sua casa ou seu apartamento?
Não diretamente: a alienação de um imóvel deve ser formalizada por meio de uma escritura pública. É preciso, primeiro, transferir o imóvel para uma SCI ou uma SAS e, em seguida, tokenizar suas cotas.
Qual é a diferença em relação a uma SCPI?
Uma SCPI é administrada por uma empresa de gestão autorizada pela AMF e possui diversos imóveis. Uma cota geralmente refere-se a um único imóvel: a diversificação é menor.
O que acontece se a plataforma entrar em falência?
Se os tokens forem emitidos pela entidade proprietária e registrados em seu nome, seus direitos sobre eles permanecem, em princípio.
Se um terceiro as tiver emitido ou as mantiver em custódia, vocês também dependem da solidez desse terceiro, ressalta a SEC.
Os rendimentos de um token imobiliário são considerados rendimentos imobiliários?
Nem sempre. Uma SAS sujeita ao imposto de renda das pessoas jurídicas distribui dividendos, que são tributados como rendimentos de capital mobiliário. Peça a um consultor tributário para verificar a estrutura.
É preciso ter criptoativos para investir em imóveis tokenizados?
Não. Muitas ofertas aceitam transferências em euros e guardam os tokens para você. Verifique, então, quem detém as chaves da carteira.
Você prefere um ativo real detido por uma LLC por projeto, sem token?
Conheça nossas ofertas imobiliárias nos Estados Unidos ou entre em contato com a equipe da LandQuire para saber se alguma oferta se encaixa na sua situação.
Este artigo tem caráter informativo e não constitui aconselhamento tributário, jurídico ou de investimento personalizado. As regras citadas são as vigentes na data da atualização. Qualquer investimento não cotado em bolsa envolve risco de perda de capital.
Sobre o autor
Co-fundador e diretor de investimentos (CIO) da LandQuire, Thibaut Guéant fundou a empresa em 2021 junto com Romain Daniellou. Especialista em land entitlement, ele identifica terrenos não urbanizados fora do mercado, principalmente no Texas, e coordena a obtenção das licenças de urbanismo que os tornam aptos para construção antes de sua revenda a incorporadoras.