Dette privée immobilière : fonctionnement et risques
La dette privée immobilière consiste à prêter à un promoteur ou à un marchand de biens, hors banque, contre des intérêts fixés d'avance. Vous y accédez par un fonds, une plateforme ou des obligations non cotées.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 5 min de lecture
Sommaire
La dette privée immobilière consiste à prêter à un promoteur ou à un marchand de biens, hors banque, contre des intérêts fixés d’avance.
Vous y accédez par un fonds, une plateforme ou des obligations non cotées. Le rendement vient du taux ; le risque, de la vente de l’opération à temps.
En bref
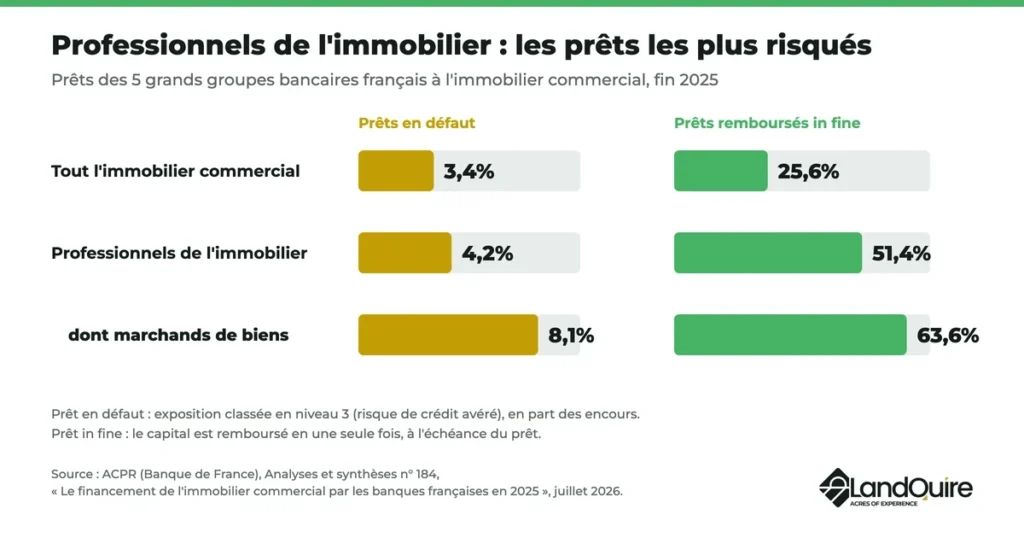
- Fin 2025, 8,1% des prêts bancaires aux marchands de biens étaient en défaut, contre 3,4% pour l’immobilier commercial (ACPR, juillet 2026).
- L’investissement en immobilier commercial a reculé de 37% au premier trimestre 2026 (ACPR, juillet 2026).
- Depuis 2026, les intérêts sont imposés à 31,4% : 12,8% d’impôt et 18,6% de prélèvements sociaux (impots.gouv.fr, 2026).
- La France comptait 70 fonds ELTIF début décembre 2025, dont 46 ouverts aux particuliers (AMF, janvier 2026).
- Le crédit privé américain atteignait environ 1 400 milliards de dollars fin 2024 (BCE, mai 2026).
Qu’est-ce que la dette privée immobilière ?
C’est un financement immobilier accordé par des investisseurs plutôt que par une banque, pour acheter un terrain, construire ou refinancer un immeuble.
La BCE définit le crédit privé comme des prêts directs d’acteurs non bancaires, dans son article sur le crédit privé mondial.
Un particulier y accède par :
- un fonds de dette, qui prête à plusieurs opérations ;
- une plateforme : le financement participatif immobilier, via des prestataires agréés, en est la forme la plus connue ;
- des obligations non cotées émises par la société de l’opération.
Senior, mezzanine, crédit vendeur : quel rang ?
Le rang fixe l’ordre de remboursement si l’opération tourne mal.
| Dette | Remboursée | Contrepartie |
|---|---|---|
| Senior | En premier, souvent garantie par une hypothèque | Taux le plus bas |
| Mezzanine | Après la dette senior | Taux plus élevé |
| Crédit vendeur | Selon le contrat : le vendeur est payé en partie plus tard | Prix de vente ou intérêts |
Les associés (le capital) passent après toutes les dettes. Une obligation convertible mêle les deux : prêt au départ, elle peut devenir une part de capital.
Comment se forme le rendement ?
Le rendement est le taux d’intérêt du contrat. Plus le rang est bas et l’opération jeune (terrain, permis), plus il est élevé.
Retirez les frais, l’impôt et les pertes éventuelles : un taux affiché n’est pas un rendement garanti.
Pour comparer des placements de durées différentes, on utilise le TRI immobilier.
Quels sont les risques de la dette privée immobilière ?
| Risque | Ce qui le déclenche | Ce qu’il faut vérifier |
|---|---|---|
| Défaut | Ventes lentes, coûts en hausse | Apport de l’emprunteur, garanties |
| Retard | Permis, chantier, ventes | Clause de prolongation |
| Liquidité | Pas de marché pour revendre | Conditions de sortie du fonds |
| Rang de créance | Dette mezzanine ou subordonnée | Ordre de remboursement |
| Concentration | Un seul promoteur, une seule ville | Nombre d’opérations financées |
Selon l’étude de l’ACPR sur le financement de l’immobilier commercial, 51,4% des prêts bancaires aux professionnels de l’immobilier sont remboursés in fine, en une fois.
Un tel remboursement dépend de la vente : si elle tarde, l’échéance glisse.
La BCE relève aussi une vague de demandes de retrait dans les fonds de crédit privé semi-liquides américains.
Quelle fiscalité pour un particulier en France ?
Les intérêts sont soumis au prélèvement forfaitaire unique : 12,8% d’impôt et, depuis 2026, 18,6% de prélèvements sociaux, selon la page d’impots.gouv.fr sur les revenus mobiliers.
Vous pouvez opter pour le barème progressif (case 2OP) pour tous vos revenus de placements.
Exemple : 3 000€ d’intérêts
| Étape | Calcul | Montant |
|---|---|---|
| Impôt sur le revenu | 3 000€ × 12,8% | 384€ |
| Prélèvements sociaux | 3 000€ × 18,6% | 558€ |
| Intérêts nets | 3 000€ – 942€ | 2 058€ |
Comment la dette privée est-elle encadrée ?
Un fonds de dette est un fonds d’investissement alternatif (FIA), contrôlé par l’AMF.
Des obligations peuvent cacher un fonds : dans une mise en garde de juillet 2026, l’AMF rappelle qu’une faible baisse des actifs peut compromettre le remboursement.
L’ELTIF, fonds européen de long terme révisé en 2024, s’ouvre aux particuliers : 70 en France début décembre 2025, selon les priorités 2026 de l’AMF.
Dette privée ou capital : où se situe LandQuire ?
Dans un projet foncier LandQuire, l’investisseur ne prête pas : il prend une participation au capital de la société dédiée (LLC) du projet, aux États-Unis, dès 100 000 $.
Sans intérêts, il partage la plus-value à la revente et le risque de perte. Certains projets utilisent un crédit vendeur, remboursé avant les associés.
LandQuire Management LLC propose aussi une obligation convertible : un prêt à la société, rémunéré par des intérêts, qui ne se convertit en parts de son capital que dans les cas prévus au contrat.
Il n’y a pas de rachat des parts par la société. Une cession reste possible avec l’accord du gérant, sous réserve des droits de première offre et de préemption.
Voyez comment investir avec LandQuire et les risques de l’investissement foncier. Pour comparer, lisez notre guide pour investir dans l’immobilier sans gestion.
La tokenisation immobilière découpe un actif en jetons ; côté terrain, voyez la différence entre land banking et entitlement.
Questions fréquentes
La dette privée immobilière est-elle risquée ?
Oui : le capital n’est pas garanti, et la créance se revend mal.
Qui emprunte en dette privée immobilière ?
Surtout des promoteurs et des marchands de biens, pour une opération courte : achat, travaux ou construction, puis revente.
Peut-on récupérer son argent avant l’échéance ?
Rarement. Un prêt court jusqu’à son remboursement ; un fonds fixe ses conditions de sortie, qui peuvent être suspendues.
Combien investir dans la dette privée ?
Une petite part du patrimoine financier, après l’épargne de précaution, répartie sur plusieurs opérations.
Le private equity, est-ce de la dette ?
Non. Le private equity achète du capital et partage gains et pertes ; le prêteur, lui, attend des intérêts.
Quelle différence avec une SCPI ?
Une SCPI achète des immeubles loués et verse des loyers. La dette privée prête à une opération et verse des intérêts, sans détenir l’immeuble.
Pour une petite part de votre patrimoine dans un actif réel, découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire.
Cet article est informatif et ne constitue pas un conseil personnalisé. Taux et règles en vigueur à la date de mise à jour. Tout placement non coté comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.