Investissement non coté : avantages, liquidité et risques

Un investissement non coté consiste à placer son argent dans un actif qui ne s’échange pas en bourse : une entreprise, une dette privée, un immeuble, un terrain.
Le potentiel de rendement peut être élevé, mais l’argent reste bloqué plusieurs années et peut être perdu.
L’AMF conseille de pouvoir immobiliser cette somme au moins 8 à 10 ans et de n’y consacrer qu’une petite partie de son patrimoine.
Voici les grandes familles du non coté, leur horizon, leur fiscalité en 2026 et leurs risques.
En bref
- Une action non cotée « ne peut pas être achetée ou vendue sur le marché boursier » ; l’AMF recommande de pouvoir bloquer son argent au minimum 8 à 10 ans (AMF).
- Le capital-investissement français a levé 42,9 milliards d’euros et investi 36,4 milliards d’euros en 2025 (France Invest et Grant Thornton, mars 2026).
- Son TRI net atteint 11,3% par an depuis l’origine et 12,4% sur 10 ans, à fin 2024 (France Invest et EY, juillet 2025). Ce sont des performances passées.
- Les FIP et FCPI grand public affichent des TRI médians de -2,4% et -1,1% (fonds vivants à fin 2023) et des frais de 3,5% et 3,2% par an (AMF, janvier 2025).
- La réduction d’impôt FCPI est supprimée pour les souscriptions depuis le 21 février 2026, sauf dans des jeunes entreprises innovantes : 30% des versements (BOFiP, août 2026).
- Chez LandQuire, le foncier américain non coté s’investit à partir de 100 000 $ par projet, dans une structure prévue pour 5 ans, prolongeable d’un an.
Qu’est-ce qu’un investissement non coté ?
Le non coté regroupe tous les actifs qui ne sont pas négociés sur les marchés financiers. On parle aussi de marchés privés.
Leur prix ne s’affiche pas en continu : il se négocie entre un acheteur et un vendeur, ou il est estimé par une société de gestion.
Selon la fiche de l’AMF sur les actions non cotées, ces titres sont surtout émis par des petites et moyennes entreprises à la recherche de financement.
L’actionnaire garde les mêmes droits que dans une société cotée : droit de vote en assemblée générale et droit aux dividendes.
Investir dans ces titres peut répondre à plusieurs objectifs, ajoute l’AMF : soutenir une entreprise que vous connaissez, ou miser sur son potentiel de croissance.
Longtemps réservés aux investisseurs institutionnels (assureurs, caisses de retraite), les marchés privés s’ouvrent aux particuliers par des fonds, des plateformes et des sociétés de projet.
Quelles sont les grandes familles du non coté ?
On distingue quatre grandes familles, selon ce que finance votre argent.
Le private equity (capital-investissement)
Le private equity consiste à prendre des participations dans des entreprises non cotées, pour les faire grandir puis revendre ces titres.
Les stratégies private equity suivent le cycle de vie de l’entreprise :
- le capital-risque finance les entreprises en phase de démarrage, de moins de 5 ans selon l’AMF ;
- le capital-développement accompagne le développement d’une entreprise rentable ;
- le capital-transmission finance le rachat d’une entreprise, souvent avec un emprunt (LBO) ;
- le capital-retournement reprend des sociétés en difficulté.
La dette privée
Ces stratégies prêtent directement à des entreprises ou financent des infrastructures, sans passer par une émission d’obligations cotées.
L’investisseur touche des intérêts plutôt qu’une plus-value.
L’immobilier non coté
Cette famille comprend la SCPI, qui vous rend co-propriétaire d’un parc d’immeubles loués.
Elle comprend aussi le club deal immobilier, où un petit groupe d’investisseurs finance une seule opération.
Le crowdfunding immobilier consiste à prêter à un promoteur pour une durée courte, contre un intérêt annoncé.
À l’inverse, un REIT est une foncière américaine le plus souvent cotée : ce n’est pas du non coté.
Le foncier et les actifs réels
Terrains, forêts, terres agricoles : ces actifs réels ne versent pas toujours de revenu, mais leur valeur peut augmenter avec leur usage.
Le foncier américain, que LandQuire achète, fait autoriser puis revend, appartient à cette famille.
Toutes ces familles entrent dans l’investissement alternatif, au même titre que les matières premières.
Comment investir dans le non coté ?
Trois voies existent, avec des tickets très différents.
- En direct. Vous achetez des titres d’une jeune entreprise auprès d’elle, d’un associé ou d’une plateforme de financement participatif régulée, sur un compte-titres ou un PEA ouvert chez vos intermédiaires financiers.
- Par un fonds. Un FCPR investit au moins 50% de son actif en titres non cotés ; un FCPI ou un FIP, au moins 60% dans des sociétés innovantes ou des PME régionales, selon l’AMF.
- Par une société de projet. Vous devenez associé d’une structure qui détient un seul actif (immeuble, terrain), comme dans un club deal.
Depuis la révision du règlement européen ELTIF 2, applicable au 10 janvier 2024, les fonds européens d’investissement à long terme sont plus accessibles aux particuliers.
Ils doivent placer au moins 55% de leur actif en actifs de long terme, précise l’AMF.
Début décembre 2025, la France comptait 70 ELTIF, dont 46 ouverts aux particuliers, selon le rapport de priorités 2026 de l’AMF.
Certains contrats d’assurance vie multisupport proposent aussi des fonds non cotés, notamment immobiliers, en unités de compte.
Le PEA-PME accueille des titres de petites et moyennes entreprises et d’ETI, avec un plafond de versements de 225 000€, selon service-public.fr.
Quels sont les avantages d’un investissement non coté ?
Le premier attrait est la perspective de gains élevés sur un horizon long.
Selon l’étude de France Invest et EY sur la performance nette, le private equity français affiche un TRI net de 12,4% par an sur 10 ans à fin 2024.
Dans la comparaison avec les marchés cotés de la même étude, il ressort à 12,7% par an sur 10 ans, contre 8,9% pour le CAC 40.
Les fonds créés depuis 2008 et entièrement liquidés ont rendu 1,78 fois la mise de leurs investisseurs.
Ces moyennes cachent de forts écarts entre les meilleurs private equity et les autres : choisir l’équipe de gestion et ses stratégies compte plus que la classe d’actifs.
Les autres avantages :
- la diversification : la valeur ne suit pas les à-coups quotidiens des marchés, et l’AMF relève une volatilité généralement plus faible que celle des actions cotées ;
- l’accès à l’économie réelle : des opportunités absentes de la cote, comme les jeunes sociétés, les infrastructures, les immeubles ou les terrains ;
- un rôle d’actionnaire actif : le gérant accompagne l’entreprise ou le projet jusqu’à la revente ;
- une fiscalité incitative pour certains fonds, détaillée plus bas.
Le marché est profond : en 2025, les équipes françaises ont levé 42,9 milliards d’euros et investi 36,4 milliards d’euros dans 2 904 entreprises et projets d’infrastructure.
C’est ce qu’indique le bilan d’activité 2025 de France Invest et Grant Thornton.
Quelle liquidité et quel horizon d’investissement prévoir ?
La sortie est le prix à payer. Sans marché réglementé, rien ne garantit de trouver un acheteur, et le prix de revente est difficile à évaluer, rappelle l’AMF.
Dans un fonds, les parts « n’étant pas négociables, leur cession nécessite plusieurs mois », selon la fiche de l’AMF sur les FCPR, FCPI et FIP.
Un fonds peut durer jusqu’à 10 ans, voire plus.
L’immobilier non coté n’échappe pas à la règle. Fin 2025, 2,8 milliards d’euros de parts de SCPI attendaient un acheteur, soit 3,1% de la capitalisation du marché.
C’est ce que montre le bilan 2025 de l’ASPIM et de l’IEIF, qui relève un taux de distribution moyen de 4,91% la même année.
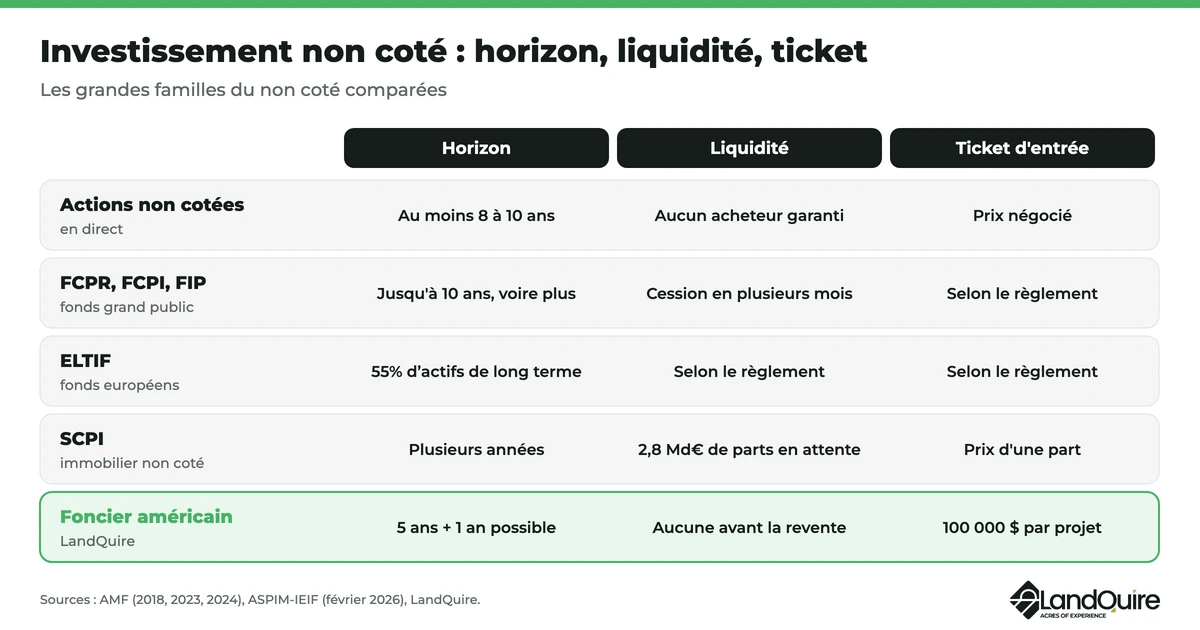
| Famille | Horizon typique | Liquidité | Ticket d’entrée |
|---|---|---|---|
| Actions non cotées en direct | Au moins 8 à 10 ans | Aucune garantie de trouver un acheteur | Prix négocié avec le vendeur |
| Fonds de private equity grand public | Jusqu’à 10 ans, voire plus ; 5 ans minimum pour l’avantage fiscal | Cession de plusieurs mois, pas de sortie avant l’échéance prévue | Fixé par le règlement du fonds |
| ELTIF | Plusieurs années | Selon le règlement du fonds | Fixé par le règlement du fonds |
| SCPI | Plusieurs années | Revente sans garantie de délai : 2,8 milliards d’euros de parts en attente fin 2025 | Le prix d’une part |
| Foncier américain non coté (LandQuire) | Structure prévue pour 5 ans, prolongeable d’un an | Aucune avant la revente du terrain | 100 000 $ par projet |
Sources : AMF (2018, 2023, 2024), ASPIM-IEIF (février 2026), LandQuire.
Quels sont les risques d’un investissement non coté ?
Le premier risque est la perte en capital : l’AMF rappelle que vous pouvez perdre tout ou partie de la somme investie, car la valeur dépend d’entreprises plus jeunes et plus fragiles.
La faillite d’une participation en portefeuille peut entraîner des pertes significatives, ajoute le régulateur.
Les autres risques de ces investissements :
- l’illiquidité : l’argent reste bloqué jusqu’à la revente de l’actif ou la liquidation du fonds ;
- la valorisation : sans cotation, la valeur affichée est une estimation, et une sortie anticipée se fait souvent avec une décote ;
- les frais : selon l’AMF, les FIP et FCPI prélèvent 3,5% et 3,2% par an, les autres fonds grand public de 2,4% à 2,7% ;
- la dispersion des résultats : à fin 2023, les TRI médians des FIP (-2,4%) et des FCPI (-1,1%) étaient négatifs ;
- le change, pour un actif en dollars détenu par un investisseur en euros ;
- la fraude : vérifiez qu’un intermédiaire figure sur les listes blanches de l’AMF avant de signer.
Ces chiffres viennent de la première étude de l’AMF sur la performance des fonds d’actifs financiers non cotés, publiée en janvier 2025.
Le régulateur y souligne « le caractère risqué des investissements dans les fonds investis en actifs non cotés ».
Quelle fiscalité pour le non coté en 2026 ?
Elle dépend de l’enveloppe et du véhicule. Pour un résident fiscal français :
- En direct, sur un compte-titres : dividendes et plus-values supportent le prélèvement forfaitaire unique de 31,4%, dont 18,6% de prélèvements sociaux en 2026.
- FCPR « fiscal » : distributions et plus-values sont exonérées d’impôt sur le revenu si vous conservez les parts 5 ans et réinvestissez les sommes distribuées ; les prélèvements sociaux restent dus.
- FIP : la réduction d’impôt est supprimée pour les souscriptions depuis le 16 février 2025, sauf pour les FIP investis en Corse ou en outre-mer (30% des versements).
- FCPI : la réduction est supprimée depuis le 21 février 2026, sauf pour les FCPI investis dans de jeunes entreprises innovantes (JEI).
- PEA et PEA-PME : après 5 ans, les gains sont exonérés d’impôt sur le revenu, mais les revenus des titres non cotés détenus dans le plan restent imposables.
Ces règles figurent dans la doctrine fiscale sur la réduction d’impôt FCPI et FIP, mise à jour le 27 août 2026.
Pour un FCPI investi en JEI, la réduction atteint 30% des versements, dans la limite de 75 000€ par an pour une personne seule et de 150 000€ pour un couple marié ou pacsé.
Il faut conserver les parts jusqu’au 31 décembre de la cinquième année suivant la souscription.
Un dirigeant qui vend son entreprise après l’avoir apportée à une holding peut aussi réinvestir une partie du prix dans des fonds de capital-investissement.
C’est l’un des remplois admis par l’apport-cession 150-0 B ter.
Exemple chiffré : 10 000€ dans un FCPI investi en JEI
| Étape | Calcul | Montant |
|---|---|---|
| Souscription en 2026 (personne seule) | – | 10 000€ |
| Réduction d’impôt sur le revenu 2026 | 10 000 × 30% | -3 000€ d’impôt |
| Coût net de l’investissement | 10 000 – 3 000 | 7 000€ |
| Durée de conservation exigée | Jusqu’au 31 décembre 2031 | Plus de 5 ans |
| Frais sur 8 ans, ordre de grandeur | 10 000 × 3,2% × 8 | 2 560€ |
La réduction d’impôt est acquise, mais la performance du fonds n’est pas garantie : une baisse de 30% de la valeur des parts effacerait l’avantage fiscal.
Les frais sont calculés ici sur le montant souscrit, au taux médian relevé par l’AMF pour les FCPI. Consultez le document d’informations clés de chaque fonds.
Le foncier américain, un exemple d’investissement non coté
LandQuire, fondée en 2021 par Romain Daniellou et Thibaut Guéant, achète des terrains en périphérie de villes américaines en croissance.
L’équipe repère ses opportunités d’investissement en analysant les 3 143 comtés américains avec un algorithme de plus de 120 critères.
Elle obtient les autorisations d’aménagement, puis revend les terrains à des constructeurs. LandQuire a mené 50 projets, dont 37 vendus : voir nos projets fonciers vendus.
Chaque terrain est porté par une société de projet dédiée, que LandQuire gère de bout en bout : acquisition, autorisations, revente, gestion juridique et financière.
Le ticket est de 100 000 $ par projet. Les frais sont intégrés au budget du projet, sans frais de gestion annuels.
La structure est prévue pour 5 ans, prolongeable d’un an. Chaque année, l’investisseur reçoit un formulaire K-1 ; sa fiscalité est confiée à un expert-comptable indépendant (CPA).
Les offres récentes sont proposées aux non-résidents des États-Unis sous la Regulation S.
Ces offres ne sont ni des ELTIF, ni des fonds agréés par l’AMF.
L’illiquidité est assumée : l’argent reste investi jusqu’à la revente du terrain.
Le projet est exposé au dollar, au retard ou au refus des autorisations, et comporte un risque de perte.
Ce placement se conçoit comme une poche de diversification minoritaire, à côté de supports plus liquides.
Notre guide pour investir dans l’immobilier sans gestion compare toutes les alternatives.
Quelle place donner au non coté dans un portefeuille ?
L’AMF donne trois règles : garder une épargne de précaution, n’investir qu’une petite partie de son patrimoine financier et regarder les frais.
Vérifiez aussi que ce placement correspond à vos objectifs d’épargne et au niveau de risque que vous acceptez.
Avec 100 000€ ou plus, le non coté vient après la réserve disponible et les supports cotés : voir nos repères pour placer 100 000 euros.
Répartissez vos investissements non cotés entre plusieurs familles, stratégies, gérants et années de souscription.
Cette diversification évite de dépendre d’un seul projet.
Notre guide dans quoi investir situe le non coté parmi les autres placements.
Questions fréquentes
Qu’est-ce qu’un investissement non coté ?
C’est un placement dans un actif qui ne s’échange pas en bourse : entreprise, dette privée, immeuble ou terrain.
Son prix se négocie de gré à gré ou est estimé par un gérant, et l’argent reste bloqué plusieurs années.
Quelle différence entre coté et non coté ?
Une action cotée s’achète et se vend chaque jour de cotation, à un prix public.
Une action non cotée ne se revend qu’à un acheteur trouvé de gré à gré, sans garantie de délai ni de prix.
Quel est le rendement du private equity ?
Selon France Invest et EY, le private equity français affiche un TRI net de 11,3% par an depuis l’origine et de 12,4% sur 10 ans, à fin 2024.
Ce sont des moyennes passées : l’AMF relève des TRI médians négatifs pour les FIP et FCPI grand public.
Combien de temps l’argent est-il bloqué ?
L’AMF conseille de pouvoir immobiliser la somme au moins 8 à 10 ans en actions non cotées.
La durée de vie d’un fonds de private equity peut dépasser 10 ans.
Quels sont les risques du non coté ?
La perte en capital, l’illiquidité, une valeur difficile à connaître, des frais élevés et, pour un actif étranger, le change.
L’AMF recommande de n’y consacrer qu’une petite partie de son patrimoine financier.
Peut-on encore défiscaliser avec un FCPI ou un FIP en 2026 ?
Oui, dans des cas limités. Les FCPI investis en JEI ouvrent droit à 30% de réduction, dans la limite de 75 000€ de versements par an pour une personne seule.
Les FIP Corse et outre-mer donnent aussi 30% ; les autres FIP et FCPI n’y ouvrent plus droit.
Qu’est-ce qu’un ELTIF ?
Un fonds européen d’investissement à long terme, qui place au moins 55% de son actif en actifs de long terme, selon l’AMF.
Son cadre a été assoupli en janvier 2024 pour l’ouvrir aux particuliers.
Une SCPI est-elle un investissement non coté ?
Oui. Ses parts ne sont pas cotées en bourse et se revendent sans garantie de délai.
Fin 2025, 2,8 milliards d’euros de parts de SCPI étaient en attente de retrait, selon l’ASPIM et l’IEIF.
Vous cherchez un actif réel non coté, porté par une société de projet, pour diversifier votre patrimoine ?
Découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire pour savoir si une offre correspond à votre situation.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé.
Les règles fiscales citées sont celles en vigueur à la date de mise à jour. Les performances passées ne préjugent pas des performances futures.
Tout investissement non coté comporte un risque de perte et immobilise votre argent plusieurs années.