Que faire après la vente de son entreprise ?
Après la vente de son entreprise, la priorité n'est pas de réinvestir vite : c'est de mettre le produit de cession en sécurité, puis de chiffrer la fiscalité. En 2026, la plus-value de cession est imposée par défaut à 31,4%, et les foyers les plus aisés paient une contribution en plus.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 14 min de lecture
Sommaire
- Par quoi commencer une fois l’entreprise vendue ?
- Comment sécuriser le produit de la vente ?
- Quel impôt sur la plus-value de cession en 2026 ?
- Exemple : que reste-t-il d’une cession de 2 millions d’euros ?
- Quels besoins et quel horizon fixer avant d’investir ?
- Comment répartir le produit de cession ?
- Qui consulter après la cession de son entreprise ?
- Faut-il se lancer dans une nouvelle aventure ?
- Quelle place pour le foncier américain dans le produit de cession ?
- Questions fréquentes
Après la vente de son entreprise, la priorité n’est pas de réinvestir vite : c’est de mettre le produit de cession en sécurité, puis de chiffrer la fiscalité.
En 2026, la plus-value de cession est imposée par défaut à 31,4%, et les foyers les plus aisés paient une contribution en plus.
Viennent ensuite vos besoins, votre horizon et une répartition entre plusieurs classes de placements.
Voici les étapes, un exemple chiffré pour une opération de 2 M€ et la place d’un actif réel comme le foncier américain.
En bref
- Le gain de cession de parts ou d’actions est imposé par défaut à 31,4% en 2026 : 12,8% d’impôt sur le revenu (IR) et 18,6% de prélèvements sociaux (impots.gouv.fr, avril 2026 ; service-public.fr, juin 2026).
- Sur option pour le barème, les parts et actions acquises avant 2018 bénéficient d’un abattement de 50% à 85% selon leur ancienneté (impots.gouv.fr, avril 2026).
- Un dirigeant de PME qui part à la retraite déduit 500 000€ de son gain pour l’IR, pour les cessions réalisées jusqu’au 31 décembre 2031 (impots.gouv.fr, octobre 2026).
- La contribution exceptionnelle sur les hauts revenus (CEHR) ajoute 3% à 4% au-delà de 250 000€ de revenu fiscal de référence (RFR) pour une personne seule et de 500 000€ pour un couple (service-public.fr, avril 2026).
- Les comptes et livrets sont garantis jusqu’à 100 000€ par client et par établissement bancaire (FGDR, 2026).
- L’AMF conseille de n’investir en actions non cotées qu’une petite partie de son patrimoine financier, pour 8 à 10 ans au minimum (AMF, mars 2025).
Par quoi commencer une fois l’entreprise vendue ?
Le premier réflexe : ne rien précipiter. Les fonds arrivent en une fois, mais les décisions qui les engagent se prennent sur plusieurs mois.
Un réinvestissement trop rapide se décide souvent sous pression.
Les sollicitations commencent souvent dès l’annonce de l’opération : banques, conseillers, offres de placement. Aucune ne justifie de signer dans les premières semaines.
Ce que l’acte prévoit encore
L’opération ne s’arrête pas à la signature. Relisez l’acte avec votre avocat pour lister ce qui reste à recevoir ou à garantir :
- le paiement : une partie peut être versée plus tard, par un crédit-vendeur ou un complément lié aux résultats futurs (earn-out) ;
- la garantie d’actif et de passif : elle vous oblige à reverser une somme si une dette antérieure à l’opération apparaît. Ce montant reversé réduit alors le gain retenu par le fisc ;
- l’accompagnement du repreneur : une période de transition, rémunérée ou non, et souvent une clause de non-concurrence qui limite vos envies de rebond.
Les trois premiers mois
| Période | Les actions |
|---|---|
| Premier mois | Placer les sommes encaissées sur des supports sans risque, dans plusieurs banques ; lister les sommes encore dues (crédit-vendeur, earn-out) ou garanties |
| Mois 2 | Chiffrer la facture fiscale avec votre expert-comptable : flat tax ou barème, abattement, CEHR et CDHR |
| Mois 3 | Fixer vos besoins et vos échéances, puis bâtir la répartition de vos placements avec votre conseiller en gestion de patrimoine et votre notaire |
Comment sécuriser le produit de la vente ?
Répartissez l’argent entre plusieurs banques. La garantie des dépôts du FGDR couvre les comptes et les livrets jusqu’à 100 000€ par client et par établissement bancaire.
Une garantie renforcée existe pour certains dépôts exceptionnels : vente d’un logement, succession, indemnité de rupture du contrat de travail.
Les sommes tirées de la cession de parts ou d’actions n’en font pas partie.
Mettez la facture fiscale de côté dès l’encaissement. Elle se paie l’année suivante : dans l’exemple plus bas, elle représente 651 600€ sur 2 M€.
Choisissez des supports d’attente sans perte en capital : comptes à terme, livrets, fonds monétaires, fonds euros d’une assurance vie.
Ils gardent l’argent disponible et laissent le temps de décider sans subir la volatilité des marchés.
Quel impôt sur la plus-value de cession en 2026 ?
La plus-value est la différence entre le montant de la cession, net des frais, et le prix d’acquisition ou de souscription de vos parts ou actions.
Pour le chef d’entreprise qui cède sa SAS ou sa SARL, ce gain relève du régime des cessions de valeurs mobilières des particuliers.
Flat tax ou barème progressif ?
Par défaut, le gain est taxé à 12,8% d’IR, selon la fiche d’impots.gouv.fr sur les cessions mobilières.
S’y ajoutent 18,6% de prélèvements sociaux en 2026, d’après la fiche de service-public.fr sur les prélèvements sociaux : c’est la flat tax de 31,4%.
Vous pouvez opter pour le barème progressif. L’option est globale : elle vaut pour tous les intérêts, dividendes et gains du foyer de l’année.
Elle permet un abattement pour durée de détention, réservé aux titres acquis ou souscrits avant le 1er janvier 2018 :
| Abattement | Détention | Taux |
|---|---|---|
| De droit commun | 2 à 8 ans | 50% |
| De droit commun | 8 ans et plus | 65% |
| Renforcé (PME de moins de 10 ans à la souscription) | 1 à 4 ans | 50% |
| Renforcé | 4 à 8 ans | 65% |
| Renforcé | 8 ans et plus | 85% |
Source : impots.gouv.fr, fiche « Les cessions mobilières », modifiée le 8 avril 2026.
Les prélèvements sociaux restent calculés sur le gain avant abattement. Votre expert-comptable compare les deux options avant la déclaration.
Départ à la retraite : l’abattement de 500 000€
Le cédant, dirigeant d’une PME, qui part à la retraite déduit 500 000€ de son gain, avec la flat tax comme avec le barème.
La fiche d’impots.gouv.fr sur le départ à la retraite du dirigeant précise que la loi de finances pour 2025 l’a prolongé jusqu’au 31 décembre 2031. Les principales conditions :
- une PME soumise à l’impôt sur les sociétés (IS), avec une activité opérationnelle depuis 5 ans ;
- la cession de l’intégralité de vos parts ou actions, détenues depuis au moins 1 an ;
- des fonctions de direction et au moins 25% des droits de vote ou des bénéfices pendant les 5 ans précédant l’opération ;
- l’arrêt de toute fonction dans l’entreprise et le départ à la retraite dans les 2 ans avant ou après la cession ;
- aucune participation chez l’acquéreur.
L’abattement ne joue que sur l’IR : les prélèvements sociaux restent dus sur tout le gain. Il se demande avec le formulaire 2074 DIR.
Les contributions sur les hauts revenus
L’année de l’opération, le RFR du foyer bondit. La contribution exceptionnelle sur les hauts revenus s’ajoute alors à l’IR.
| RFR | Personne seule | Couple marié ou pacsé |
|---|---|---|
| Jusqu’à 250 000€ | 0% | 0% |
| De 250 001€ à 500 000€ | 3% | 0% |
| De 500 001€ à 1 000 000€ | 4% | 3% |
| Plus de 1 000 000€ | 4% | 4% |
Source : service-public.fr, fiche sur la contribution exceptionnelle, vérifiée le 15 avril 2026.
Pour une rentrée exceptionnelle comme un gain de cession, un système de lissage peut atténuer la CEHR, sur demande auprès de votre centre des finances publiques.
La fiche de service-public.fr sur ces contributions décrit aussi la contribution différentielle (CDHR), maintenue par la loi de finances pour 2026.
Elle garantit une taxation minimale de 20% aux foyers dont le RFR dépasse 250 000€ (500 000€ pour un couple). Un acompte de 95% se verse entre le 1er et le 15 décembre 2026.
Son calcul suit des règles propres aux rentrées exceptionnelles : confiez-le à votre expert-comptable avant décembre.
Et si vous aviez apporté vos titres à une holding ?
L’apport-cession place la plus-value d’apport en report d’imposition.
Si la holding cède les titres dans les 3 ans suivant l’apport, elle doit réinvestir au moins 70% du produit de cession dans les 3 ans, sinon le report d’imposition prend fin, selon le BOFiP.
Notre guide de l’apport-cession et du 150-0 B ter détaille chaque réinvestissement éligible. Pour placer ensuite par une structure, voyez comment investir via sa holding.
Exemple : que reste-t-il d’une cession de 2 millions d’euros ?
Un couple marié cède en 2026 toutes les actions de la SAS du dirigeant pour 2 000 000€. Il les avait souscrites 100 000€ à la création.
Le dirigeant ne part pas à la retraite. Sans l’opération, le RFR du foyer resterait sous 500 000€ ; avec elle, il atteint 2 000 000€.
| Étape | Calcul | Montant |
|---|---|---|
| Montant encaissé | Hors frais | 2 000 000€ |
| Gain de cession | 2 000 000€ – 100 000€ | 1 900 000€ |
| IR | 1 900 000€ × 12,8% | 243 200€ |
| Prélèvements sociaux | 1 900 000€ × 18,6% | 353 400€ |
| CEHR du couple, sans lissage | 3% × 500 000€ + 4% × 1 000 000€ | 55 000€ |
| Total à payer | 32,6% du montant encaissé | 651 600€ |
| Reste à placer | 2 000 000€ – 651 600€ | 1 348 400€ |
Calcul d’après les taux d’impots.gouv.fr et de service-public.fr (2026), hors frais et hors CDHR, à faire vérifier selon votre situation.
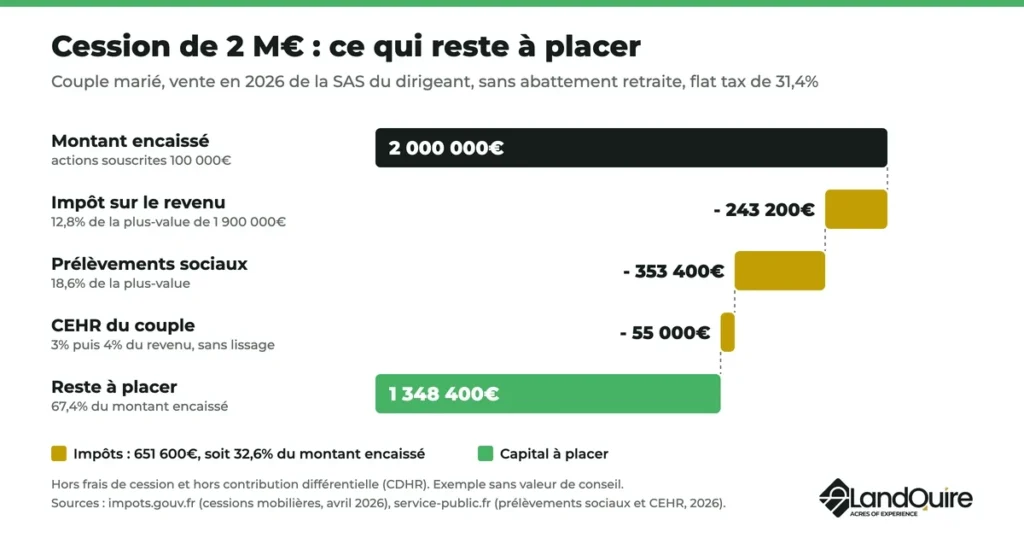
Avec l’abattement retraite, l’IR porte sur 1 400 000€ : il passe à 179 200€, soit 64 000€ de moins. Les prélèvements sociaux restent de 353 400€.
Avec le barème, des actions acquises avant 2018 et un abattement de 65% ou 85% peuvent réduire l’IR. Le calcul dépend de vos autres ressources.
Quels besoins et quel horizon fixer avant d’investir ?
La cession change la nature de vos biens : un outil de travail qui vous rémunérait devient un capital financier.
Un bilan patrimonial commence par trois questions :
- Quelles ressources remplacer ? Votre rémunération de dirigeant et vos dividendes ont disparu. Chiffrez votre train de vie annuel, fiscalité comprise.
- Quelles dépenses financer ? Résidence, aide aux enfants, nouvelle activité : chacune a une date et un montant.
- Quel risque accepter ? Fixez la perte temporaire que vous supporteriez sans vendre.
Chaque somme reçoit ensuite un horizon, qui fixe les supports possibles :
| Poche | Horizon | Rôle | Supports possibles |
|---|---|---|---|
| Disponible | Moins de 3 ans | Dépenses prévues, fiscalité, imprévus | Comptes à terme, livrets, fonds monétaires |
| Rentes | 3 à 8 ans | Compléter vos ressources | Fonds euros, obligations, immobilier locatif |
| Croissance | 8 ans et plus | Chercher la croissance | Actions (PEA, ETF), unités de compte |
| Diversification | 8 à 10 ans et plus, argent bloqué | Ajouter des placements moins liés aux marchés | Non coté, private equity, actifs réels |
Comment répartir le produit de cession ?
Une stratégie patrimoniale répartit le capital entre plusieurs enveloppes et classes de placements, plutôt que de tout confier à un seul placement.
Voici une répartition illustrative des 1 348 400€ de l’exemple, arrondis à 1 350 000€, pour un couple au profil équilibré :
| Poche | Montant | Part |
|---|---|---|
| Trésorerie et dépenses à moins de 3 ans, dans plusieurs banques | 150 000€ | 11% |
| Assurance vie (fonds euros et unités de compte) | 500 000€ | 37% |
| PEA (actions européennes, ETF) | 150 000€ | 11% |
| Compte-titres (ETF monde, obligations) | 220 000€ | 16% |
| Immobilier (en direct ou SCPI) | 200 000€ | 15% |
| Non coté et actifs réels (private equity, club deal, foncier) | 130 000€ | 10% |
Exemple sans valeur de conseil ; aucun rendement n’est garanti.
Cinq repères pour lire ce tableau :
- Le PEA est plafonné à 150 000€ de versements par personne, selon la fiche PEA de service-public.fr. L’assurance vie n’a pas de plafond de versement.
- Investissez progressivement la poche en actions et en ETF : des versements étalés sur 12 mois lissent le prix d’entrée. Un ETF, fonds indiciel coté, réplique un indice avec des frais faibles.
- La poche non cotée reste minoritaire. Sur les actions non cotées, l’AMF conseille de garder une épargne de précaution et de pouvoir bloquer cet argent 8 à 10 ans au minimum.
- L’immobilier apporte des loyers mais se revend en plusieurs mois : gardez-le à côté de placements disponibles.
- Rééquilibrez chaque année : une poche qui a beaucoup monté pèse plus lourd que prévu.
Notre guide pour placer 1 million d’euros compare trois profils, et notre article sur la diversification du patrimoine explique comment combiner classes de placements, devises et pays.
Pour le private equity et les autres placements hors bourse, voyez notre guide de l’investissement non coté.
Qui consulter après la cession de son entreprise ?
Une somme de plusieurs millions demande un accompagnement fiscal, juridique et patrimonial. Chaque professionnel a son rôle :
| Professionnel | Son rôle |
|---|---|
| Expert-comptable | Calcule l’IR, la CEHR et l’acompte de CDHR ; prépare les formulaires 2074 et 2074 DIR |
| Avocat fiscaliste | Sécurise l’abattement retraite, l’option pour le barème ou le report d’un apport-cession |
| Notaire | Adapte le régime matrimonial, le testament, les donations et la transmission |
| Conseiller en gestion de patrimoine (CGP) | Bâtit l’allocation, choisit les contrats d’assurance vie et les supports, suit votre stratégie |
Demandez à chacun son mode de rémunération, réunissez-les autour d’un seul plan patrimonial et revoyez vos choix après chaque loi de finances.
Pour les fortunes les plus importantes, certaines familles confient l’ensemble à un family office.
Faut-il se lancer dans une nouvelle aventure ?
Beaucoup de cédants prennent d’abord quelques mois pour souffler.
La suite varie : reprendre une autre entreprise, créer une nouvelle activité, devenir business angel, accompagner des dirigeants, s’engager dans une association.
Pour reprendre une activité existante, la CCI de votre région et les réseaux de cédants et de repreneurs aident à trouver une cible.
Vérifiez d’abord deux limites : la clause de non-concurrence signée avec l’acte et, si vous demandez l’abattement retraite, l’obligation de quitter toute fonction dans l’entreprise cédée.
Quelle place pour le foncier américain dans le produit de cession ?
Une place minoritaire, dans la poche des actifs réels. Le foncier ajoute à la fois un bien tangible, une autre zone géographique et une autre devise, le dollar.
LandQuire, fondée en 2021 par Romain Daniellou et Thibaut Guéant et basée à Hollywood, en Floride, sélectionne des terrains aux États-Unis.
Elle obtient les autorisations d’aménagement, source de la valorisation, puis revend les terrains à des promoteurs et constructeurs.
Vous choisissez chaque projet, avec un ticket minimum de 100 000 $.
Au cours de la Banque centrale européenne du 9 novembre 2026 (1€ = 1,1193 $), ce ticket vaut environ 89 300€, soit 7% de l’exemple.
Ce que vous savez avant de vous engager :
- la sélection : 3 143 comtés analysés avec un algorithme de plus de 120 critères ;
- l’historique : 50 projets fonciers lancés depuis 2021, dont 37 vendus, pour 292 investisseurs et 42,3 M$ levés ;
- la structure : une société dédiée (LLC) par projet, souscrite en nom propre ou via votre holding ;
- Durée visée : environ 36 mois pour les levées en cours, sans garantie. Prévoyez 5 ans ou plus ;
- la liquidité : il n’y a pas de rachat des parts par la société. Une cession reste possible avec l’accord du gérant, sous réserve des droits de première offre et de préemption ;
- le suivi : un rapport chaque trimestre et un formulaire K-1 chaque année, après la clôture de l’exercice ; la fiscalité de chaque LLC est confiée à un CPA indépendant ;
- qui peut investir : les non-résidents des États-Unis (Regulation S) et les investisseurs américains accrédités (Regulation D, règle 506(c)).
Un projet foncier LandQuire n’est pas un réinvestissement éligible au remploi d’un apport-cession : il se finance avec le capital que vous êtes libre de placer.
Les risques sont réels : perte en capital, change euro-dollar, retard ou refus des autorisations.
LandQuire a abandonné 4 opérations pendant l’audit et revendu 2 terrains en légère perte.
Notre guide de l’investissement foncier aux USA décrit les étapes, et la page comment investir avec LandQuire détaille le ticket, les frais et la souscription.
Questions fréquentes
Faut-il créer une holding après la vente de son entreprise ?
Elle ne permet plus de report d’imposition : l’apport-cession suppose d’apporter vos actions avant la cession.
Elle peut toutefois porter vos placements, avec ses propres règles fiscales et ses frais : votre avocat et votre notaire comparent les options.
Notre article dédié détaille ce choix.
La vente de son entreprise rend-elle redevable de l’IFI ?
Pas pour les sommes placées sur des comptes ou en valeurs mobilières.
L’impôt sur la fortune immobilière ne vise que l’immobilier, détenu en direct ou via des sociétés et des fonds.
Il s’applique au-delà de 1 300 000€ de patrimoine immobilier net au 1er janvier, en France et à l’étranger, selon la fiche IFI de service-public.fr.
Réinvestir une grande partie de la somme dans la pierre peut donc vous y faire entrer.
Peut-on rester dans l’entreprise après l’avoir cédée ?
Oui, pour accompagner le repreneur, si l’acte le prévoit : contrat de travail, mandat ou mission de conseil.
Mais pour avoir droit à l’abattement de 500 000€ pour départ à la retraite, le cédant doit y quitter toute fonction dans les 2 ans qui suivent l’opération.
Comment transmettre une partie de son capital à ses enfants ?
Chaque parent peut donner 100 000€ à chaque enfant sans rien payer au fisc, et cet abattement se renouvelle tous les 15 ans, selon le barème des donations de service-public.fr.
Votre notaire organise la transmission : don manuel, donation-partage, démembrement ou clause bénéficiaire d’assurance vie.
Quand paie-t-on l’impôt sur le gain de cession ?
Le gain se déclare au printemps de l’année suivante, avec vos autres rentrées, sur la déclaration 2042 et, en général, le formulaire 2074.
La somme due figure ensuite sur l’avis envoyé par l’administration fiscale.
Seule exception : l’acompte de CDHR, à verser en décembre de l’année de l’opération si vous êtes concerné.
Que faire si une partie du paiement arrive plus tard ?
Ne la comptez pas dans vos placements tant qu’elle n’est pas encaissée. Un crédit-vendeur dépend de la solidité du repreneur, et un earn-out des résultats futurs.
Gardez aussi une réserve pour la garantie d’actif et de passif, jusqu’à sa date de fin.
Vous avez cédé votre entreprise et souhaitez consacrer une petite part de cette somme à un actif réel ?
Découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire pour savoir si une offre correspond à votre situation.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé. Les taux et règles cités sont ceux en vigueur à la date de mise à jour. Les performances passées ne préjugent pas des performances futures. Tout investissement non coté comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.