Placer 150 000 euros : quelles options ?
Pour placer 150 000 euros, gardez une épargne de précaution sur des livrets, logez l'essentiel dans l'assurance vie et le PEA, puis répartissez le reste entre bourse, immobilier et non coté selon votre horizon. À ce montant, deux seuils tombent pile : le PEA accepte 150 000€ de versements, et l'assurance vie garde son taux réduit jusqu'à 150 000€ de primes.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 16 min de lecture
Sommaire
- Que change un capital de 150 000 euros ?
- Combien rapportent 150 000 euros placés par mois ?
- Quels sont les meilleurs placements pour 150 000 euros ?
- Comment répartir 150 000 euros selon votre profil ?
- Quelle fiscalité pour 150 000 euros placés ?
- Quels placements non cotés et en dollars avec 150 000 euros ?
- Quelle place pour le foncier américain avec 150 000 euros ?
- Questions fréquentes
Pour placer 150 000 euros, gardez une épargne de précaution sur des livrets, logez l’essentiel dans l’assurance vie et le PEA, puis répartissez le reste entre bourse, immobilier et non coté selon votre horizon.
À ce montant, deux seuils tombent pile : le PEA accepte 150 000€ de versements, et l’assurance vie garde son taux réduit jusqu’à 150 000€ de primes.
Au taux servi par les fonds euros en 2025 (2,63%), 150 000 euros rapportent 329€ brut par mois avant impôt, moins que ce que l’inflation leur retire.
Voici ce que la somme rapporte chaque mois, les meilleurs placements comparés, trois répartitions en euros, la fiscalité et la place, limitée, du non coté.
En bref
- Le Livret A et le LDDS acceptent 34 950€ par personne, rémunérés à 1,7%, soit 23% de 150 000 euros (service-public.fr, août 2026).
- Le PEA est plafonné à 150 000€ de versements : il peut recevoir toute la somme (service-public.fr, mai 2026).
- Les gains d’assurance vie sont imposés à 7,5% après 8 ans tant que les primes ne dépassent pas 150 000€ (service-public.fr, avril 2026).
- Les fonds euros ont rapporté 2,63% en moyenne en 2025, avant prélèvements sociaux, soit 3 945€ par an sur 150 000€ (ACPR, 2026).
- La flat tax est de 31,4% sur les intérêts et dividendes perçus en 2026, dont 18,6% de prélèvements sociaux (service-public.fr, juin 2026).
- Les prix ont augmenté de 3,4% sur un an en octobre 2026 (Insee, 13 novembre 2026) : 5 100€ de pouvoir d’achat par an pour 150 000€.
Que change un capital de 150 000 euros ?
Avec 150 000 euros, vous passez d’un placement unique à une allocation d’actifs : plusieurs enveloppes fiscales et plusieurs classes d’actifs (liquidités, obligations, bourse, immobilier).
C’est aussi une stratégie d’investissement, fixée par vos objectifs.
Le montant est important.
Selon l’étude de l’Insee sur le patrimoine des ménages, la moitié des ménages déclarait plus de 205 100€ de patrimoine brut en 2024, résidence principale comprise.
À ce niveau, les plafonds ne bloquent pas encore : ils servent de repères pour placer votre argent dans la bonne enveloppe fiscale, sans payer trop d’impôt.
Les plafonds qui comptent à 150 000 euros
| Placement ou règle | Plafond ou seuil | Part de 150 000€ |
|---|---|---|
| Livret A et LDDS (une personne) | 34 950€ au total | 23% |
| LEP (revenus modestes) | 10 000€ | 7% |
| Garantie des dépôts | 100 000€ par client et par établissement | 67% par établissement |
| PEA | 150 000€ de versements | 100% |
| Assurance vie : imposition à 7,5% après 8 ans | 150 000€ de primes, tous contrats confondus | 100% |
| PER : versements déductibles (salarié) | 10% des revenus d’activité 2025, 37 680€ au plus | 25% au plus par an |
Sources : service-public.fr (2026), FGDR (2026).
Ce que ces seuils changent :
- Le plan d’épargne en actions (PEA) reçoit des actions européennes et des ETF éligibles. Son plafond de 150 000€, selon la fiche de service-public.fr sur ce plan, peut absorber toute la somme ; après 5 ans, les gains sont exonérés d’impôt sur le revenu.
- L’assurance vie accueille un fonds euros garanti et des unités de compte, dont la valeur varie. Le seuil de 150 000€ s’apprécie sur l’ensemble de vos contrats, d’après la fiche de service-public.fr sur l’imposition de l’assurance vie.
- Le plan d’épargne retraite (PER) n’a pas de plafond de versement, mais la déduction en a un, selon la fiche PER de service-public.fr. L’argent reste bloqué jusqu’à la retraite, sauf exceptions.
Combien garder en épargne de précaution ?
L’épargne de précaution couvre les imprévus : perte d’emploi, réparation, dépense de santé. Elle doit rester disponible à tout moment.
Selon le portail de la Banque de France sur les finances personnelles, elle correspond à 2 à 6 mois de revenus, le plus souvent à 3 mois.
- Exemple : avec 4 000€ de salaire net par mois, la réserve va de 8 000€ à 24 000€ ; elle tient dans le Livret A et le LDDS.
- Projet à moins de 3 ans (travaux, achat d’une résidence) : gardez cet argent sur un support sans risque dont l’échéance précède la dépense.
- Au-delà de 100 000€ sur des comptes et livrets d’une même banque, la garantie du Fonds de garantie des dépôts ne couvre plus le surplus : elle s’arrête à 100 000€ par client et par établissement.
Combien rapportent 150 000 euros placés par mois ?
Le calcul tient en une ligne : capital × rendement annuel ÷ 12. Sur 150 000 euros, chaque point de rendement rapporte 1 500€ par an, soit 125€ par mois.
Un rendement de 3% par an rapporte ainsi 4 500€ brut, un rendement de 5% 7 500€ brut, avant impôt et sans garantie : plus le rendement visé est élevé, plus le risque de perte en capital augmente.
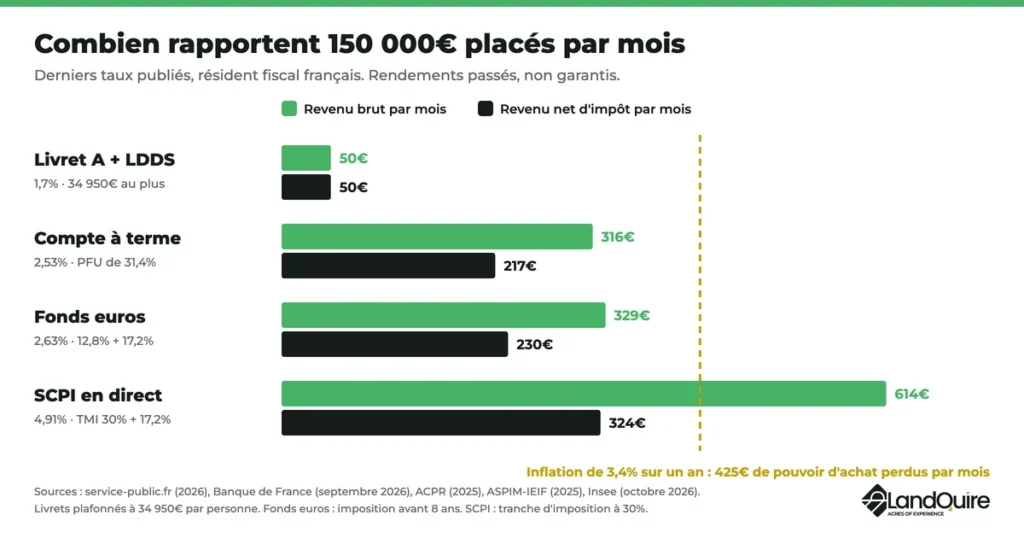
Le tableau applique les dernières rémunérations publiées, avant et après impôt, pour un résident fiscal français.
| Placement | Taux de référence | Revenu brut par mois | Revenu net par mois | Fiscalité retenue pour le net |
|---|---|---|---|---|
| Livret A et LDDS (34 950€ au plus) | 1,7% | 50€ | 50€ | Exonéré |
| Compte à terme (2 ans au plus) | 2,53% en septembre 2026 | 316€ | 217€ | Flat tax de 31,4% |
| Fonds euros (assurance vie) | 2,63% en 2025 | 329€ | 230€ | 12,8% d’impôt + 17,2% de prélèvements sociaux (avant 8 ans) |
| SCPI détenues en direct | 4,91% distribués en 2025 | 614€ | 324€ | Tranche à 30% + 17,2% de prélèvements sociaux |
| ETF (compte-titres ou PEA) | Aucun rendement garanti | Variable | Variable | Pas d’impôt sur le revenu après 5 ans dans le plan |
Sources : service-public.fr (2026), Banque de France (novembre 2026), ACPR (2026), ASPIM-IEIF (février 2026). Rendements passés, non garantis pour l’avenir.
Comment lire ce tableau :
- Compte à terme : 2,53% est la rémunération des dépôts à terme de 2 ans au plus ouverts par les ménages en septembre 2026, selon la statistique de la Banque de France sur la rémunération des dépôts.
- Flat tax : les intérêts sont soumis au prélèvement forfaitaire unique de 31,4% sur les revenus de 2026, dont 18,6% de prélèvements sociaux, selon la fiche de service-public.fr sur les prélèvements sociaux.
- Fonds euros : 2,63% est le taux servi en 2025 sur les contrats individuels, net de frais et avant prélèvements sociaux, publié par l’ACPR dans son étude sur la revalorisation 2025.
- SCPI : elles ont distribué 4,91% en 2025, mais le prix des parts a reculé de 3,45% en moyenne, d’après le bilan 2025 de l’ASPIM et de l’IEIF. Sur 150 000€, ce recul représente 5 175€.
Ces rendements se comparent à l’inflation : 3,4% sur un an en octobre 2026, selon les résultats définitifs de l’Insee, soit 425€ de pouvoir d’achat perdus chaque mois.
Quelle rente avec 150 000 euros ?
Sans toucher au capital, la rente reste modeste : 329€ brut par mois avant impôt au taux 2025 des fonds euros.
Pour une rente plus élevée, il faut consommer le capital. Sa durée dépend alors du retrait mensuel et du taux obtenu.
| Rente chaque mois | Capital sans rendement | Capital placé à 2,63% par an |
|---|---|---|
| 750€ | 16 ans et 8 mois | 21 ans et 11 mois |
| 1 000€ | 12 ans et 6 mois | 15 ans et 2 mois |
| 1 250€ | 10 ans | 11 ans et 7 mois |
Calcul avant impôt et hors inflation, au taux 2025 des fonds euros (ACPR) ; les rendements des années suivantes ne sont pas garantis.
Quels sont les meilleurs placements pour 150 000 euros ?
Il n’existe pas de meilleur placement dans l’absolu : chaque placement arbitre entre rentabilité, risque de perte en capital et disponibilité de l’argent.
Les meilleurs placements pour vous sont ceux qui collent à vos objectifs et à votre horizon. Ce tableau les compare.
| Placement | Rentabilité de référence | Risque de perte en capital | Disponibilité | Horizon de placement |
|---|---|---|---|---|
| Livret A et LDDS | 1,7% | Aucun | Immédiate | Court terme |
| Compte à terme | 2,53% (septembre 2026) | Aucun | À l’échéance | Court ou moyen terme |
| Fonds euros | 2,63% (2025) | Aucun, capital garanti par l’assureur | Rachat à tout moment | Moyen terme (3 à 8 ans) |
| ETF et unités de compte | Variable, selon le marché | Élevé | Vente en quelques jours | 8 ans et plus |
| SCPI | 4,91% distribués (2025) | Réel : prix des parts en recul de 3,45% en 2025 | Revente non garantie | 8 à 10 ans |
| Immobilier locatif en direct | Selon le bien, les loyers et le crédit | Réel | Plusieurs mois pour vendre | 10 ans et plus |
| Private equity et non coté | Non garantie | Élevé | Bloqué plusieurs années | 8 à 10 ans au minimum |
Sources : service-public.fr, Banque de France, ACPR, ASPIM-IEIF, AMF (2025-2026). Les performances passées ne préjugent pas des performances futures.
Plus la rentabilité espérée est élevée, plus la volatilité et la durée de blocage augmentent : c’est pourquoi on combine plusieurs placements : livrets réglementés, assurance vie, bourse, immobilier.
Le private equity et l’immobilier visent une rentabilité plus élevée à long terme, sans aucune garantie.
Investir dans l’immobilier locatif avec 150 000 euros
150 000 euros peuvent servir d’apport à un investissement immobilier locatif financé par un crédit : c’est l’effet de levier du crédit, qui permet d’acheter un bien plus cher que votre apport.
La rentabilité de cet investissement dépend du prix d’achat, des loyers, du taux du crédit et de la fiscalité des revenus fonciers, soumis aux prélèvements sociaux de 17,2%.
Les risques sont propres à ce marché : vacance, impayés, travaux, gestion locative, et un bien qui ne se revend pas en quelques jours.
Les SCPI et les autres placements immobiliers sans gestion évitent la gestion des locataires, avec des tickets plus petits, mais sans effet de levier ni choix du bien.
Comment répartir 150 000 euros selon votre profil ?
Votre stratégie d’investissement dépend de vos objectifs (compléter un salaire, préparer la retraite, transmettre), de votre horizon de placement et de la baisse temporaire que vous acceptez sans vendre.
Un horizon court appelle des placements sans risque ; un horizon long laisse plus de place aux actions et à l’immobilier.
Les trois allocations ci-dessous reprennent les profils de notre guide dans quoi investir. Ce sont des illustrations pour une personne seule, pas des conseils personnalisés.
| Enveloppe | Prudent (3 à 5 ans) | Équilibré (8 ans et plus) | Dynamique (10 ans et plus) |
|---|---|---|---|
| Livrets réglementés (A et LDDS) | 35 000€ | 30 000€ | 20 000€ |
| Compte à terme | 15 000€ | – | – |
| Fonds euros (assurance vie) | 40 000€ | 22 500€ | 10 000€ |
| Unités de compte obligataires ou diversifiées | 25 000€ | 30 000€ | 20 000€ |
| SCPI | 15 000€ | 25 000€ | 20 000€ |
| ETF (en bourse) | 20 000€ | 35 000€ | 65 000€ |
| Non coté (private equity, club deal, actif réel) | – | 7 500€ | 15 000€ |
| Part sécurisée | 90 000€ (60%) | 52 500€ (35%) | 30 000€ (20%) |
| Part illiquide (non coté) | 0% | 5% | 10% |
Montants arrondis : les plafonds du Livret A et du LDDS totalisent 34 950€ par personne. Chaque allocation est à adapter à votre situation.
Ce que cette somme change dans la lecture du tableau :
- Deux enveloppes suffisent pour l’essentiel. L’assurance vie reçoit 50 000€ à 65 000€ et le plan d’épargne en actions 20 000€ à 65 000€ : tout tient sous leurs seuils de 150 000€, sans compte-titres.
- La poche d’ETF se remplit progressivement. Un ETF, fonds indiciel coté, réplique un indice de marché comme le MSCI World avec des frais de gestion faibles ; c’est la partie du portefeuille qui porte le rendement à long terme.
- Les SCPI se logent aussi en assurance vie, sous forme d’unités de compte : elles donnent accès à l’immobilier et à des actifs immobiliers loués (bureaux, commerces, santé), sans imposition des loyers au barème.
- La part illiquide (private equity, club deal) reste minoritaire : 7 500€ à 15 000€, soit 5% à 10% du capital, qui n’est pas garanti.
- Rééquilibrez votre portefeuille une fois par an : après une hausse des marchés financiers, la poche en bourse pèse plus lourd que prévu dans votre allocation.
Pour une somme plus petite, notre article pour placer 100 000 euros détaille l’ordre de remplissage des enveloppes.
Pour comparer les revenus, voyez comment investir 200 000 euros, puis placer 300 000 euros, quand les plafonds commencent à limiter.
Notre guide pour diversifier son patrimoine aide à fixer la part de chaque classe d’actifs dans votre portefeuille et dans l’ensemble de vos biens.
Quelle fiscalité pour 150 000 euros placés ?
Chaque enveloppe a sa durée minimale et sa fiscalité à la sortie : c’est la date à laquelle vous aurez besoin de chaque euro qui fixe où le placer.
| Placement | Délai utile | Fiscalité des gains en 2026 |
|---|---|---|
| Livret A et LDDS | Aucun | Exonérés d’impôt et de prélèvements sociaux |
| Compte à terme, compte-titres (CTO) | Libre | Flat tax de 31,4% |
| PEA | 5 ans | Après 5 ans : pas d’impôt sur le revenu, prélèvements sociaux dus |
| Assurance vie | 8 ans | Après 8 ans : abattement de 4 600€ (9 200€ pour un couple), puis 7,5% et 17,2% de prélèvements sociaux |
| PER | Retraite | Versements déduits imposés au barème à la sortie en capital |
| Non coté | 5 à 10 ans et plus | Selon le produit |
Source : service-public.fr (2026), règles pour un résident fiscal français.
Exemple : 50 000€ sur un compte à terme pendant un an
Un épargnant place 50 000€ sur un compte à terme d’un an, au taux de septembre 2026 publié par la Banque de France.
| Étape | Calcul | Montant |
|---|---|---|
| Intérêts bruts | 50 000€ × 2,53% | 1 265€ |
| Impôt sur le revenu | 1 265€ × 12,8% | 162€ |
| Prélèvements sociaux | 1 265€ × 18,6% | 235€ |
| Intérêts nets | 1 265€ − 397€ | 868€ |
| Perte de pouvoir d’achat | 50 000€ × 3,4% d’inflation | 1 700€ |
Le placement est sûr, mais il ne protège pas le capital de l’effet de l’inflation : il sert à attendre une dépense, pas à faire fructifier l’argent.
À l’inverse, après 8 ans, les gains retirés d’une assurance vie échappent à l’impôt sur le revenu jusqu’à 4 600€ par an, seuls les prélèvements sociaux restent dus.
Le PER, pour les contribuables imposés
Le PER intéresse surtout ceux dont la tranche marginale d’imposition (TMI) est de 30% ou plus.
Un salarié qui a gagné 80 000€ nets en 2025 peut déduire 8 000€ de versements en 2026 ; dans la tranche à 30%, l’économie fiscale atteint 2 400€.
Les sommes déduites sont imposées à la sortie.
Quels placements non cotés et en dollars avec 150 000 euros ?
Le non coté regroupe les entreprises, l’immobilier et les terres qui ne s’échangent pas en bourse. Votre argent y reste bloqué plusieurs années.
Pour un investissement en private equity comme pour les autres actifs non cotés, la fiche de l’AMF sur les actions non cotées donne deux repères.
N’y investir « qu’une petite partie de votre patrimoine financier », et pouvoir bloquer cet argent au moins 8 à 10 ans.
Avec 7 500€ à 15 000€, les options restent celles à petit ticket :
- les fonds de private equity (FCPR, FCPI, FIP) et les fonds ELTIF, souvent proposés en unités de compte d’assurance vie, qui répartissent le risque sur plusieurs entreprises. Le private equity, ou capital-investissement, finance des sociétés non cotées : ses performances passées ne préjugent pas des performances futures ;
- l’immobilier non coté par des fonds immobiliers ou des SCPI, plutôt qu’un bien en direct, qui mobiliserait une grande part de la somme ;
- le club deal, où quelques investisseurs financent une seule opération : le ticket est souvent trop élevé pour cette poche.
Notre guide de l’investissement non coté compare leur liquidité, leurs frais et leurs risques.
Faut-il des actifs en dollars ?
Un ETF sur un indice mondial ou américain expose déjà votre portefeuille au dollar : une baisse du dollar face à l’euro réduit sa valeur en euros, même si les actions montent.
Avant tout investissement direct aux États-Unis, lisez notre guide pour investir en dollars, qui détaille le change et les transferts.
Quelle place pour le foncier américain avec 150 000 euros ?
Soyons clairs : avec 150 000 euros en tout, aucune.
LandQuire a été fondée en 2021 à Miami par Romain Daniellou et Thibaut Guéant ; elle est basée à Hollywood, en Floride.
Elle achète des terrains aux États-Unis, obtient les autorisations d’aménagement puis les revend à des promoteurs et constructeurs.
Les investisseurs choisissent leurs projets un à un, avec un ticket minimum de 100 000 $ par projet.
Ce que pèse un ticket de 100 000 $ dans 150 000 euros
Au cours de référence de la Banque centrale européenne du 17 novembre 2026 (1€ = 1,0989 $), ce ticket vaut environ 91 000€, soit 61% de 150 000€.
C’est six fois la poche non cotée du profil dynamique (15 000€). Placer 61% de son argent dans un seul terrain, bloqué plusieurs années, concentrerait tout le risque sur un projet.
Cet investissement ne se justifie que si ces 150 000€ ne sont qu’une partie d’un patrimoine déjà diversifié : pour qu’il pèse 10% des actifs financiers, il faut environ 910 000€ placés.
Si c’est votre cas, voici ce que vous savez avant de vous engager :
- l’historique : 50 projets fonciers lancés depuis 2021, dont 37 vendus, 292 investisseurs et 42,3 M$ levés, à consulter sur nos projets fonciers vendus, sachant que les performances passées ne préjugent pas des performances futures ;
- la structure : une société dédiée (LLC) par projet, souscrite en nom propre ou via votre holding ;
- la durée : durée visée d’environ 36 mois pour les levées en cours, sans garantie ; prévoyez 5 ans ou plus ;
- la liquidité : il n’y a pas de rachat des parts par la société ; une cession reste possible avec l’accord du gérant, sous réserve des droits de première offre et de préemption ;
- qui peut investir : les offres sont ouvertes aux non-résidents des États-Unis (Regulation S) et aux investisseurs américains accrédités (Regulation D, règle 506(c)).
Les risques sont réels : perte en capital, change euro-dollar, retard ou refus des autorisations. Notre page sur les risques de l’investissement foncier les détaille.
Les étapes, les frais et les documents sont décrits sur notre page comment investir avec LandQuire.
Questions fréquentes
Que faire avec 150 000 euros ?
Commencez par une épargne de précaution de 3 à 6 mois de revenus et par l’argent de vos projets à moins de 3 ans.
Ouvrez ensuite une assurance vie et un PEA pour prendre date, puis investissez le reste selon vos objectifs, votre horizon et votre tolérance au risque.
Où placer 150 000 euros sans risque ?
Sur le Livret A et le LDDS (34 950€ par personne), des comptes à terme et le fonds euros d’une assurance vie : ces supports garantissent le capital, pour un projet à court ou moyen terme.
Avec 34 950€ sur les livrets et le reste sur des comptes à 2,53%, la somme rapporte environ 292€ bruts par mois et 216€ après impôt.
Répartissez les dépôts entre deux banques au moins.
Comment placer 150 000€ en couple ?
Les plafonds se doublent : deux Livrets A et deux LDDS reçoivent 69 900€, et deux PEA jusqu’à 300 000€ de versements.
L’abattement annuel de l’assurance vie après 8 ans passe à 9 200€ pour un couple marié ou pacsé.
Faut-il investir 150 000€ en une fois ?
La part sécurisée peut être placée tout de suite.
Pour la poche en bourse, un versement chaque mois pendant un an lisse le prix d’entrée : 2 917€ par mois dans le profil équilibré (35 000€ ÷ 12).
Cette stratégie d’investissement progressif, appelée DCA, réduit le risque d’acheter juste avant une baisse, sans l’éliminer.
Faut-il placer 150 000 euros en assurance vie ?
Vous pouvez, puisque la somme ne dépasse pas le seuil de 150 000€ de primes.
Mais un seul support concentre le risque : gardez une épargne de précaution disponible et une poche en bourse à côté.
Le fonds euros sécurise le capital ; les ETF visent un rendement plus élevé à long terme.
Choisissez un contrat aux frais de gestion faibles, avec un fonds euros, des ETF et, si vous le souhaitez, des SCPI en unités de compte pour la part immobilier.
Faut-il passer par un conseiller pour placer 150 000€ ?
Ce n’est pas obligatoire. Un conseiller en gestion de patrimoine aide à définir votre profil et à bâtir l’allocation selon votre situation fiscale et familiale.
Une gestion pilotée, ou gestion sous mandat, confie les arbitrages à une société de gestion.
Comparez surtout les frais totaux, qui réduisent les rendements chaque année : 1% de frais par an coûte 1 500€ chaque année sur 150 000 euros.
Vous disposez déjà d’un patrimoine diversifié et souhaitez consacrer une petite part de vos placements à un actif réel non coté ?
Découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire pour savoir si une offre correspond à votre situation.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé. Les taux et règles cités sont ceux en vigueur à la date de mise à jour. Les performances passées ne préjugent pas des performances futures. Tout placement hors épargne garantie comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.