Invertir 150 000 euros: ¿qué opciones hay?
Para invertir 150 000 euros, mantén unos ahorros de emergencia en libretas de ahorro, destina la mayor parte a un seguro de vida y a un PEA, y luego distribuye el resto entre la bolsa, el sector inmobiliario y valores no cotizados, en función de tu horizonte de inversión. Con esta cantidad, se cumplen dos umbrales: el PEA admite aportaciones de hasta 150 000 €, y el seguro de vida mantiene su tipo reducido hasta 150 000 € en primas.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 16 minutos de lectura
Índice
- ¿Qué supone un capital de 150 000 euros?
- ¿Cuánto se gana con una inversión mensual de 150 000 euros?
- ¿Cuáles son las mejores inversiones para 150 000 euros?
- ¿Cómo distribuir 150 000 euros en función de tu perfil?
- ¿Qué impuestos se aplican a 150 000 euros invertidos?
- ¿Qué inversiones no cotizadas y en dólares se pueden realizar con 150 000 euros?
- ¿Qué opciones hay en el mercado inmobiliario estadounidense con 150 000 euros?
- Preguntas frecuentes
Para invertir 150 000 euros, mantén unos ahorros de emergencia en libretas de ahorro, destina la mayor parte a un seguro de vida y a un PEA, y luego distribuye el resto entre la bolsa, el sector inmobiliario y activos no cotizados, en función de tu horizonte de inversión.
Con esta cantidad, se alcanzan dos umbrales: el PEA admite aportaciones de hasta 150 000 €, y el seguro de vida mantiene su tipo reducido hasta 150 000 € en primas.
Al tipo de interés que ofrecen los fondos en euros en 2025 (2,63 %), 150 000 euros generan 329 € brutos al mes antes de impuestos, una cantidad inferior a lo que la inflación les resta.
A continuación se muestra el rendimiento mensual de la inversión, una comparación de las mejores opciones de inversión, tres distribuciones en euros, la fiscalidad y el espacio, limitado, de los valores no cotizados.
En resumen
- La cuenta «Livret A» y la cuenta «LDDS» admiten un máximo de 34 950 € por persona, con una rentabilidad del 1,7 %, lo que equivale al 23 % de 150 000 euros (service-public.fr, agosto de 2026).
- El PEA tiene un límite máximo de aportaciones de 150 000 €: puede recibir la totalidad de esa cantidad (service-public.fr, mayo de 2026).
- Las ganancias de los seguros de vida se gravan al 7,5 % tras 8 años, siempre que las primas no superen los 150 000 € (service-public.fr, abril de 2026).
- Los fondos en euros generaron una rentabilidad media del 2,63 % en 2025, antes de las cotizaciones sociales, lo que supone 3 945 € al año sobre 150 000 € (ACPR, 2026).
- El impuesto fijo es del 31,4 % sobre los intereses y dividendos percibidos en 2026, de los cuales el 18,6 % corresponde a cotizaciones sociales (service-public.fr, junio de 2026).
- Los precios subieron un 3,4 % interanual en octubre de 2026 (INSEE, 13 de noviembre de 2026): 5.100 € de poder adquisitivo al año por cada 150.000 €.
¿Qué supone un capital de 150 000 euros?
Con 150 000 euros, pasas de una inversión única a una diversificación de activos: varias categorías fiscales y varias clases de activos (liquidez, bonos, bolsa, inmobiliario).
También es una estrategia de inversión, determinada por tus objetivos.
La cantidad es considerable.
Segúnel estudio del INSEE sobre el patrimonio de los hogares, la mitad de los hogares declaraba un patrimonio bruto superior a 205 100 € en 2024, incluida la vivienda habitual.
En este nivel, los límites máximos aún no suponen un obstáculo: sirven de referencia para destinar tu dinero a la categoría fiscal adecuada, sin pagar demasiados impuestos.
Los límites máximos que ascienden a 150 000 euros
| Colocación o regla | Límite máximo o mínimo | Participación de 150 000 € |
|---|---|---|
| Libreta A y LDDS (una persona) | 34 950 € en total | 23% |
| LEP (ingresos modestos) | 10 000 € | 7% |
| Garantía de depósitos | 100 000 € por cliente y por establecimiento | 67 % por centro |
| PEA | 150 000 € en pagos | 100% |
| Seguro de vida: tributación del 7,5 % tras 8 años | 150 000 € en primas, sumando todos los contratos | 100% |
| PER: aportaciones deducibles (trabajador por cuenta ajena) | El 10 % de los ingresos por actividad en 2025, con un máximo de 37 680 € | Un máximo del 25 % al año |
Fuentes: service-public.fr (2026), FGDR (2026).
Qué cambian estos umbrales:
- El plan de ahorro en acciones (PEA) admite acciones europeas y ETF que cumplan los requisitos. Su límite máximo de 150 000 €, según la ficha de service-public.fr sobre este plan, permite invertir la totalidad de la cantidad; al cabo de 5 años, las ganancias están exentas del impuesto sobre la renta.
- El seguro de vida incluye un fondo en euros garantizado y unidades de cuenta, cuyo valor varía. El umbral de 150 000 € se calcula sobre el conjunto de tus contratos, según la ficha de service-public.fr sobre la fiscalidad de los seguros de vida.
- El plan de ahorro para la jubilación (PER) no tiene límite máximo de aportación, pero la deducción sí lo tiene, según la ficha del PER de service-public.fr. El dinero permanece bloqueado hasta la jubilación, salvo excepciones.
¿Cuánto hay que tener ahorrado como reserva de emergencia?
Los ahorros de precaución sirven para hacer frente a imprevistos: pérdida del empleo, reparaciones, gastos sanitarios. Deben estar disponibles en todo momento.
Según el portal del Banco de Francia sobre finanzas personales, equivale a entre 2 y 6 meses de ingresos, aunque lo más habitual es que sea de 3 meses.
- Ejemplo: con un salario neto mensual de 4.000 €, la reserva oscila entre 8.000 € y 24.000 €; cabe en la cuenta «Livret A» y en la cuenta «LDDS».
- Proyecto a menos de 3 años (obras, compra de una vivienda): guarda ese dinero en un producto sin riesgo cuyo vencimiento sea anterior al gasto.
- A partir de 100 000 € en cuentas y libretas de un mismo banco, la garantía del Fondo de Garantía de Depósitos ya no cubre el excedente: se limita a 100 000 € por cliente y por entidad.
¿Cuánto se gana con una inversión mensual de 150 000 euros?
El cálculo se resume en una sola línea: capital × rendimiento anual ÷ 12. Sobre 150 000 euros, cada punto de rendimiento genera 1 500 € al año, es decir, 125 € al mes.
Así, una rentabilidad del 3 % anual genera 4.500 € brutos, y una del 5 %, 7.500 € brutos, antes de impuestos y sin garantía: cuanto mayor es la rentabilidad prevista, mayor es el riesgo de pérdida de capital.
La tabla recoge las últimas remuneraciones publicadas, antes y después de impuestos, para un residente fiscal francés.
| Inversión | Tipo de referencia | Ingresos brutos mensuales | Ingresos netos mensuales | Régimen fiscal aplicado al importe neto |
|---|---|---|---|---|
| Libreta A y LDDS (hasta 34 950 €) | 1,7% | 50€ | 50€ | Exento |
| Cuenta a plazo (máximo 2 años) | 2,53 % en septiembre de 2026 | 316€ | 217€ | Impuesto fijo del 31,4 % |
| Fondos en euros (seguro de vida) | 2,63 % en 2025 | 329€ | 230€ | 12,8 % de impuestos + 17,2 % de cotizaciones sociales (antes de los 8 años) |
| SCPI en cartera directa | 4,91 % repartidos en 2025 | 614€ | 324€ | Tipo impositivo del 30 % + 17,2 % de cotizaciones sociales |
| ETF (cuenta de valores o PEA) | No hay rendimiento garantizado | Variable | Variable | No hay impuesto sobre la renta tras 5 años en el plan |
Fuentes: service-public.fr (2026), Banco de Francia (noviembre de 2026), ACPR (2026), ASPIM-IEIF (febrero de 2026). Rendimientos pasados, no garantizados para el futuro.
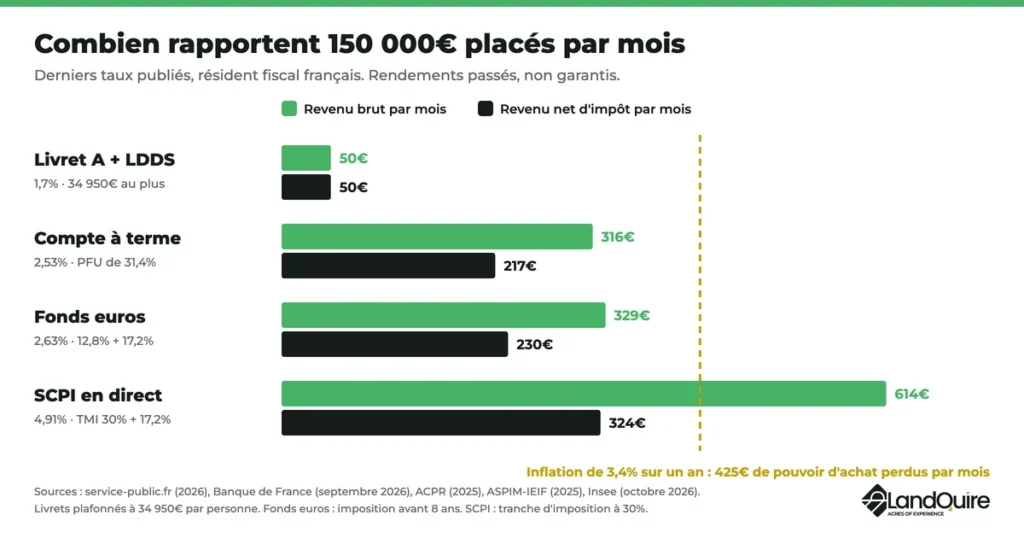
Cómo interpretar esta tabla:
- Cuenta a plazo: el 2,53 % es la rentabilidad de los depósitos a plazo de hasta 2 años abiertos por los hogares en septiembre de 2026, según las estadísticas del Banco de Francia sobre la rentabilidad de los depósitos.
- Impuesto fijo: los intereses están sujetos a una retención única del 31,4 % sobre los ingresos de 2026, de los cuales el 18,6 % corresponde a cotizaciones sociales, según la ficha de service-public.fr sobre las cotizaciones sociales.
- Fondos en euros: el 2,63 % es la tasa de rendimiento prevista para 2025 en los contratos individuales, neta de comisiones y antes de las cotizaciones sociales, según ha publicadola ACPR en su estudio sobre la revalorización de 2025.
- SCPI: repartieron un 4,91 % en 2025, pero el precio de las participaciones retrocedió un 3,45 % de media, según el balance de 2025 de la ASPIM y el IEIF. Sobre una inversión de 150 000 €, este descenso supone 5 175 €.
Estos rendimientos se comparan con la inflación: un 3,4 % interanual en octubre de 2026, según los resultados definitivos del INSEE, lo que supone una pérdida de poder adquisitivo de 425 € al mes.
¿Qué renta se obtiene con 150 000 euros?
Sin tocar el capital, la renta sigue siendo modesta: 329 € brutos al mes antes de impuestos, según el tipo impositivo de 2025 aplicable a los fondos en euros.
Para obtener una renta más elevada, hay que ir consumiendo el capital. Su duración depende, por tanto, de la cantidad que se retire cada mes y del tipo de interés obtenido.
| Pensión mensual | Capital sin rendimiento | Capital invertido al 2,63 % anual |
|---|---|---|
| 750€ | 16 años y 8 meses | 21 años y 11 meses |
| 1 000 € | 12 años y 6 meses | 15 años y 2 meses |
| 1 250 € | 10 años | 11 años y 7 meses |
Cálculo antes de impuestos y sin tener en cuenta la inflación, según el tipo de 2025 de los fondos en euros (ACPR); los rendimientos de los años siguientes no están garantizados.
¿Cuáles son las mejores inversiones para 150 000 euros?
No existe una inversión mejor en términos absolutos: cada inversión supone un equilibrio entre rentabilidad, riesgo de pérdida de capital y disponibilidad del dinero.
Las mejores inversiones para ti son aquellas que se ajustan a tus objetivos y a tu horizonte temporal. En esta tabla se comparan.
| Inversión | Rentabilidad de referencia | Riesgo de pérdida de capital | Disponibilidad | Horizonte de inversión |
|---|---|---|---|---|
| Libreta A y LDDS | 1,7% | Ninguno | Inmediata | A corto plazo |
| Cuenta a plazo | 2,53 % (septiembre de 2026) | Ninguno | Al vencimiento | A corto o medio plazo |
| Fondos en euros | 2,63 % (2025) | Ninguno; capital garantizado por la aseguradora | Reembolso en cualquier momento | Plazo medio (de 3 a 8 años) |
| ETF y participaciones de fondos de inversión | Variable, según el mercado | Alto | Venta en pocos días | A partir de 8 años |
| SCPI | 4,91 % repartido (2025) | Real: el precio de las participaciones bajará un 3,45 % en 2025 | Reventa no garantizada | De 8 a 10 años |
| Inmuebles en alquiler directamente del propietario | Dependiendo del inmueble, los alquileres y el crédito | Real | Varios meses para vender | 10 años o más |
| Capital riesgo y empresas no cotizadas | Sin garantía | Alto | Bloqueado durante varios años | Entre 8 y 10 años como mínimo |
Fuentes: service-public.fr, Banco de Francia, ACPR, ASPIM-IEIF, AMF (2025-2026). Los resultados pasados no garantizan los resultados futuros.
Cuanto mayor es la rentabilidad esperada, mayor es la volatilidad y el plazo de inmovilización: por eso se combinan varias formas de inversión: libretas de ahorro reguladas, seguros de vida, bolsa e inmuebles.
El capital riesgo y el sector inmobiliario buscan una mayor rentabilidad a largo plazo, sin ninguna garantía.
Invertir en inmuebles de alquiler con 150 000 euros
150 000 euros pueden servir como aportación inicial para una inversión inmobiliaria destinada al alquiler financiada mediante un crédito: se trata del efecto palanca del crédito, que permite comprar una vivienda más cara que el importe de tu aportación inicial.
La rentabilidad de esta inversión depende del precio de compra, de los alquileres, del tipo de interés del crédito y de la fiscalidad de los ingresos inmobiliarios, sujetos a unas cotizaciones sociales del 17,2 %.
Los riesgos son propios de este mercado: desocupación, impagos, obras, gestión de alquileres y que un inmueble no se venda en pocos días.
Las SCPI y otras inversiones inmobiliarias sin gestión evitan tener que gestionar a los inquilinos, con importes de inversión más reducidos, pero sin efecto palanca ni posibilidad de elegir el inmueble.
¿Cómo distribuir 150 000 euros en función de tu perfil?
Tu estrategia de inversión depende de tus objetivos (complementar un sueldo, preparar la jubilación, legar un patrimonio), de tu horizonte de inversión y de la caída temporal que estés dispuesto a aceptar sin vender.
Un horizonte a corto plazo requiere inversiones sin riesgo; un horizonte a largo plazo deja más margen para las acciones y el sector inmobiliario.
Las tres asignaciones que figuran a continuación reflejan los perfiles de nuestra guía sobre en qué invertir. Se trata de ejemplos para una persona sola, no de asesoramiento personalizado.
| Sobre | Prudente (de 3 a 5 años) | Equilibrado (a partir de 8 años) | Dinámica (a partir de 10 años) |
|---|---|---|---|
| Libretas reguladas (A y LDDS) | 35 000 € | 30 000 € | 20 000 € |
| Cuenta a plazo | 15 000 € | – | – |
| Fondos en euros (seguro de vida) | 40 000 € | 22 500 € | 10 000 € |
| Participaciones en fondos de renta fija o diversificados | 25 000 € | 30 000 € | 20 000 € |
| SCPI | 15 000 € | 25 000 € | 20 000 € |
| ETF (en bolsa) | 20 000 € | 35 000 € | 65 000 € |
| No cotizado (capital riesgo, operación de club, activos reales) | – | 7 500 € | 15 000 € |
| Sección segura | 90 000 € (60 %) | 52 500 € (35 %) | 30 000 € (20 %) |
| Parte ilíquida (no cotizada) | 0% | 5% | 10% |
Cifras redondeadas: los límites máximos de la libreta «Livret A» y del LDDS ascienden a un total de 34 950 € por persona. Cada asignación debe adaptarse a tu situación.
Lo que esta cifra cambia en la interpretación del cuadro:
- Bastan dos cuentas para lo esencial. El seguro de vida recibe entre 50 000 € y 65 000 €, y el plan de ahorro en acciones, entre 20 000 € y 65 000 €: todo queda por debajo de sus límites máximos de 150 000 €, sin contar la cuenta de valores.
- La cartera de ETF se va llenando poco a poco. Un ETF, o fondo indexado cotizado, replica un índice de mercado como el MSCI World con comisiones de gestión bajas; es la parte de la cartera que genera la rentabilidad a largo plazo.
- Las SCPI también se incluyen en los seguros de vida, en forma de unidades de cuenta: permiten acceder al sector inmobiliario y a activos inmobiliarios alquilados (oficinas, locales comerciales, centros sanitarios), sin que los alquileres estén sujetos a la escala impositiva.
- La parte ilíquida (capital riesgo, club deal) sigue siendo minoritaria: entre 7.500 € y 15.000 €, es decir, entre el 5 % y el 10 % del capital, que no está garantizado.
- Reequilibra tu cartera una vez al año: tras una subida de los mercados financieros, la inversión en bolsa tiene un peso mayor de lo previsto en tu distribución de activos.
Si dispones de una cantidad menor, en nuestro artículo sobre cómo invertir 100 000 euros se detalla el orden en el que hay que rellenar los formularios.
Para comparar los ingresos, fíjate en cómo invertir 200.000 euros y, a continuación, invertir 300.000 euros, cuando los límites máximos empiezan a suponer una restricción.
Nuestra guía para diversificar el patrimonio te ayuda a determinar la proporción de cada clase de activos en tu cartera y en el conjunto de tus activos.
¿Qué impuestos se aplican a 150 000 euros invertidos?
Cada plan de ahorro tiene su plazo mínimo y su régimen fiscal al momento de la retirada: la fecha en la que necesitarás cada euro es la que determina dónde invertirlo.
| Inversión | Plazo útil | Tributación de las ganancias en 2026 |
|---|---|---|
| Libreta A y LDDS | Ninguno | Exentos de impuestos y de cotizaciones sociales |
| Cuenta a plazo, cuenta de valores (CTO) | Libre | Impuesto fijo del 31,4 % |
| PEA | 5 años | Después de 5 años: no hay que pagar el impuesto sobre la renta, pero sí las cotizaciones sociales |
| Seguro de vida | 8 años | Después de 8 años: deducción de 4.600 € (9.200 € para una pareja), y a continuación un 7,5 % y un 17,2 % en concepto de cotizaciones sociales |
| PER | Jubilación | Aportaciones deducidas, gravadas según la escala impositiva en el momento de la liquidación en forma de capital |
| No cotizado | De 5 a 10 años y más | Según el producto |
Fuente: service-public.fr (2026), normas para los residentes fiscales en Francia.
Ejemplo: 50 000 € en una cuenta a plazo fijo durante un año
Un ahorrador deposita 50 000 € en una cuenta a plazo fijo de un año, al tipo de interés de septiembre de 2026 publicado por el Banco de Francia.
| Etapa | Cálculo | Importe |
|---|---|---|
| Intereses brutos | 50 000 € × 2,53 % | 1 265 € |
| Impuesto sobre la renta | 1 265 € × 12,8 % | 162€ |
| Contribuciones sociales | 1 265 € × 18,6 % | 235€ |
| Intereses netos | 1 265 € − 397 € | 868€ |
| Pérdida de poder adquisitivo | 50 000 € × 3,4 % de inflación | 1 700 € |
La inversión es segura, pero no protege el capital del efecto de la inflación: sirve para ahorrar de cara a un gasto, no para hacer rendir el dinero.
Por el contrario, tras 8 años, las ganancias retiradas de un seguro de vida están exentas del impuesto sobre la renta hasta un máximo de 4.600 € al año; solo hay que pagar las cotizaciones sociales.
El PER, para los contribuyentes sujetos a tributación
El PER resulta especialmente interesante para aquellas personas cuya tasa impositiva marginal (TMI) sea del 30 % o superior.
Un trabajador que haya ganado 80 000 € netos en 2025 puede deducir 8 000 € en concepto de aportaciones en 2026; en el tramo impositivo del 30 %, el ahorro fiscal asciende a 2 400 €.
Las cantidades deducidas se gravan en el momento de su retirada.
¿Qué inversiones no cotizadas y en dólares se pueden realizar con 150 000 euros?
El mercado no cotizado agrupa a las empresas, los inmuebles y los terrenos que no cotizan en bolsa. Tu dinero queda inmovilizado allí durante varios años.
Tanto para una inversión en capital riesgo como para otros activos no cotizados, la ficha de la AMF sobre acciones no cotizadas ofrece dos puntos de referencia.
Invertir en ello «solo una pequeña parte de tu patrimonio financiero» y poder mantener ese dinero inmovilizado durante al menos entre 8 y 10 años.
Con precios que oscilan entre los 7.500 € y los 15.000 €, las opciones siguen siendo las más económicas:
- los fondos de capital riesgo (FCPR, FCPI, FIP) y los fondos ELTIF, que suelen ofrecerse en forma de unidades de cuenta de seguros de vida y que distribuyen el riesgo entre varias empresas. El capital riesgo, o capital de inversión, financia sociedades no cotizadas: su rendimiento pasado no es indicativo de su rendimiento futuro;
- inmuebles no cotizados a través de fondos inmobiliarios o SCPI, en lugar de una propiedad directa, que absorbería una gran parte de la suma;
- el «club deal», en el que unos pocos inversores financian una única operación: la inversión suele ser demasiado elevada para este tipo de inversor.
Nuestra guía sobreinversiones en empresas no cotizadas compara su liquidez, sus comisiones y sus riesgos.
¿Es necesario tener activos en dólares?
Un ETF basado en un índice mundial o estadounidense ya expone tu cartera al dólar: una caída del dólar frente al euro reduce su valor en euros, aunque las acciones suban.
Antes de realizar cualquier inversión directa en Estados Unidos, lee nuestra guía para invertir en dólares, en la que se explica detalladamente el cambio de divisas y las transferencias.
¿Qué opciones hay en el mercado inmobiliario estadounidense con 150 000 euros?
Seamos claros: con 150 000 euros en total, ninguna.
LandQuire fue fundada en 2021 en Miami por Romain Daniellou y Thibaut Guéant; tiene su sede en Hollywood, Florida.
Compra terrenos en Estados Unidos, obtiene las licencias urbanísticas y luego los revende a promotores y constructoras.
Los inversores eligen sus proyectos uno por uno, con una inversión mínima de 100 000 dólares por proyecto.
Cuánto equivale un billete de 100 000 dólares a 150 000 euros
Según el tipo de cambio de referencia del Banco Central Europeo del 17 de noviembre de 2026 (1 € = 1,0989 $), este billete vale aproximadamente 91 000 €, lo que equivale al 61 % de 150 000 €.
Es seis veces la inversión no cotizada del perfil dinámico (15 000 €). Invertir el 61 % de tu dinero en un solo terreno, inmovilizado durante varios años, concentraría todo el riesgo en un solo proyecto.
Esta inversión solo se justifica si esos 150 000 € no son más que una parte de un patrimonio ya diversificado: para que represente el 10 % de los activos financieros, es necesario tener invertidos unos 910 000 €.
Si ese es tu caso, esto es lo que debes saber antes de comprometerte:
- Historial: 50 proyectos inmobiliarios puestos en marcha desde 2021, de los cuales se han vendido 37, con 292 inversores y 42,3 millones de dólares recaudados; puede consultar nuestros proyectos inmobiliarios vendidos, teniendo en cuenta que los resultados pasados no garantizan resultados futuros;
- la estructura: una sociedad específica (LLC) para cada proyecto, constituida a nombre propio o a través de tu sociedad matriz;
- Duración: duración prevista de unos 36 meses para las suscripciones en curso, sin garantía; calcula 5 años o más;
- la liquidez: la sociedad no recompra las participaciones; la cesión sigue siendo posible con el consentimiento del gestor, sin perjuicio de los derechos de oferta preferente y de tanteo;
- Quién puede invertir: las ofertas están abiertas a personas no residentes en Estados Unidos (Regulación S) y a inversores estadounidenses acreditados (Regulación D, norma 506(c)).
Los riesgos son reales: pérdida de capital, fluctuaciones del tipo de cambio entre el euro y el dólar, retrasos o denegación de autorizaciones. En nuestra página sobre los riesgos de la inversión inmobiliaria se detallan estos riesgos.
Los pasos, los gastos y la documentación se describen en nuestra página «Cómo invertir con LandQuire».
Preguntas frecuentes
¿Qué se puede hacer con 150 000 euros?
Empieza por un ahorro de emergencia equivalente a entre 3 y 6 meses de ingresos y por el dinero destinado a tus proyectos a menos de 3 años.
A continuación, contrata un seguro de vida y un PEA para asegurarte un futuro, y luego invierte el resto en función de tus objetivos, tu horizonte temporal y tu tolerancia al riesgo.
¿Dónde invertir 150 000 euros sin riesgo?
La libreta A y el LDDS (34 950 € por persona), las cuentas a plazo y los fondos en euros de un seguro de vida: estos instrumentos garantizan el capital para un proyecto a corto o medio plazo.
Con 34 950 € en libretas de ahorro y el resto en cuentas al 2,53 %, esa cantidad genera unos ingresos de unos 292 € brutos al mes y 216 € después de impuestos.
Reparte los depósitos entre al menos dos bancos.
¿Cómo invertir 150 000 € en pareja?
Se duplican los límites máximos: dos Libretas A y dos LDDS pueden recibir 69 900 €, y dos PEA, hasta 300 000 € en aportaciones.
La deducción anual del seguro de vida, tras 8 años, pasa a ser de 9.200 € para una pareja casada o en unión civil.
¿Hay que invertir 150 000 € de una sola vez?
La parte garantizada se puede invertir de inmediato.
Para que no suponga un gran gasto, un pago mensual durante un año suaviza el coste inicial: 2.917 € al mes en el perfil equilibrado (35.000 € ÷ 12).
Esta estrategia de inversión progresiva, conocida como DCA, reduce el riesgo de comprar justo antes de una caída, aunque no lo elimina por completo.
¿Debería invertir 150 000 euros en un seguro de vida?
Sí, puede hacerlo, ya que el importe no supera el límite de 150 000 € en primas.
Pero el riesgo se concentra en un único activo: mantén unos ahorros de emergencia disponibles y una pequeña inversión en bolsa aparte.
Los fondos en euros garantizan el capital; los ETF buscan una rentabilidad más elevada a largo plazo.
Elige un contrato con comisiones de gestión bajas, que incluya un fondo en euros, ETF y, si lo deseas, SCPI en unidades de cuenta para la parte inmobiliaria.
¿Es necesario recurrir a un asesor para invertir 150 000 €?
No es obligatorio. Un asesor de gestión patrimonial te ayuda a definir tu perfil y a diseñar la distribución de activos en función de tu situación fiscal y familiar.
La gestión dirigida, o gestión por mandato, delega las decisiones de inversión a una sociedad gestora.
Comparad, sobre todo, los gastos totales, que reducen la rentabilidad cada año: un 1 % de gastos al año supone un coste de 1.500 € al año sobre un capital de 150.000 euros.
¿Ya dispones de un patrimonio diversificado y deseas destinar una pequeña parte de tus inversiones a un activo real no cotizado?
Descubre nuestras ofertas inmobiliarias en Estados Unidos o ponte en contacto con el equipo de LandQuire para saber si alguna de ellas se ajusta a tu situación.
Este artículo tiene carácter informativo y no constituye un asesoramiento fiscal, jurídico ni de inversión personalizado. Los tipos y normas mencionados son los vigentes en la fecha de actualización. La rentabilidad pasada no garantiza la rentabilidad futura. Toda inversión que no sea de ahorro garantizado conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.