Como investir 150 mil euros: quais são as opções?
Para investir 150.000 euros, mantenha uma poupança de emergência em cadernetas, aloque a maior parte em seguro de vida e no PEA e, em seguida, distribua o restante entre o mercado de ações, o setor imobiliário e títulos não cotados, de acordo com seu horizonte de investimento. Com esse valor, dois limites são atingidos exatamente: o PEA aceita 150.000 euros em depósitos, e o seguro de vida mantém sua alíquota reduzida até 150.000 euros em prêmios.
Por Thibaut Guéant, cofundador e diretor de investimentos da LandQuireAtualizado em 16 minutos de leitura
Índice
- O que muda com um capital de 150 mil euros?
- Quanto rende um investimento de 150 mil euros por mês?
- Quais são os melhores investimentos para 150 mil euros?
- Como distribuir 150 mil euros de acordo com o seu perfil?
- Qual é a tributação para 150 mil euros aplicados?
- Quais são os investimentos não listados em bolsa e em dólares que posso fazer com 150.000 euros?
- Que opções de imóveis nos Estados Unidos existem com 150 mil euros?
- Perguntas frequentes
Para investir 150 mil euros, mantenha uma poupança de emergência em cadernetas, aloque a maior parte em seguros de vida e no PEA e, em seguida, distribua o restante entre o mercado de ações, o setor imobiliário e ativos não cotados, de acordo com seu horizonte de investimento.
Nesse valor, dois limites coincidem exatamente: o PEA aceita depósitos de até 150.000 euros, e o seguro de vida mantém sua alíquota reduzida para prêmios de até 150.000 euros.
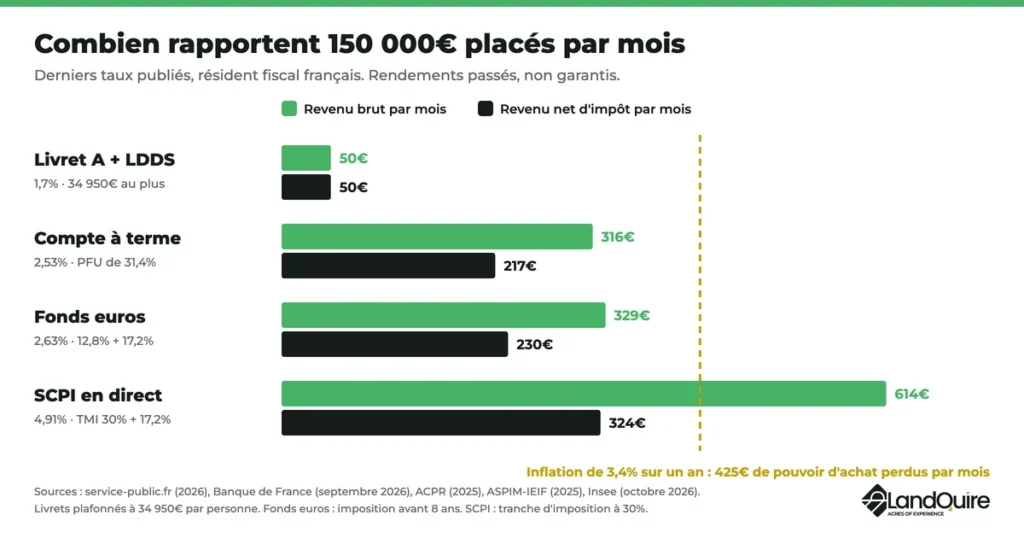
À taxa de rendimento oferecida pelos fundos em euros em 2025 (2,63%), 150.000 euros rendem 329 euros brutos por mês antes dos impostos, menos do que a inflação lhes retira.
Veja a seguir o rendimento mensal desse montante, uma comparação dos melhores investimentos, três formas de alocação em euros, a tributação e o espaço, limitado, dos títulos não cotados.
Em resumo
- A conta poupança Livret A e o LDDS aceitam até 34.950 euros por pessoa, com juros de 1,7%, o que equivale a 23% de 150.000 euros (service-public.fr, agosto de 2026).
- O PEA tem um limite máximo de 150.000 euros em depósitos: pode receber o valor total (service-public.fr, maio de 2026).
- Os ganhos com seguros de vida são tributados a 7,5% após 8 anos, desde que os prêmios não ultrapassem 150.000 € (service-public.fr, abril de 2026).
- Os fundos em euros renderam, em média, 2,63% em 2025, antes das contribuições sociais, o que equivale a 3.945 euros por ano sobre 150.000 euros (ACPR, 2026).
- A alíquota única é de 31,4% sobre os juros e dividendos recebidos em 2026, dos quais 18,6% correspondem a contribuições sociais (service-public.fr, junho de 2026).
- Os preços subiram 3,4% em relação ao ano anterior em outubro de 2026 (INSEE, 13 de novembro de 2026): 5.100 euros de poder de compra por ano para 150.000 euros.
O que muda com um capital de 150 mil euros?
Com 150 mil euros, você passa de um investimento único para uma alocação de ativos: várias faixas de tributação e várias classes de ativos (liquidez, títulos, bolsa de valores, imóveis).
É também uma estratégia de investimento, definida de acordo com seus objetivos.
O valor é significativo.
De acordo como estudo do INSEE sobre o patrimônio das famílias, metade das famílias declarou mais de 205.100 euros em patrimônio bruto em 2024, incluindo a residência principal.
Nesse nível, os limites máximos ainda não representam um obstáculo: eles servem como referência para alocar seu dinheiro na categoria tributária correta, sem pagar impostos a mais.
Os limites máximos que chegam a 150.000 euros
| Posicionamento ou regra | Limite máximo ou mínimo | Participação de 150.000 € |
|---|---|---|
| Livret A e LDDS (uma pessoa) | 34.950 € no total | 23% |
| LEP (renda baixa) | 10.000 € | 7% |
| Garantia de depósitos | 100.000 € por cliente e por agência | 67% por instituição |
| PEA | 150.000 € em pagamentos | 100% |
| Seguro de vida: tributação de 7,5% após 8 anos | 150.000 € em prêmios, considerando todos os contratos | 100% |
| PER: contribuições dedutíveis (empregado) | 10% da receita profissional de 2025, no máximo 37.680 € | No máximo 25% ao ano |
Fontes: service-public.fr (2026), FGDR (2026).
O que esses limites alteram:
- O plano de poupança em ações (PEA) aceita ações europeias e ETFs elegíveis. Seu limite máximo de 150.000 euros, de acordo com a ficha informativa do site service-public.fr sobre esse plano, permite investir o valor total; após 5 anos, os ganhos estão isentos do imposto de renda.
- O seguro de vida inclui um fundo em euros garantido e unidades de conta, cujo valor varia. O limite de 150.000 € é calculado com base no total de seus contratos, de acordo com a ficha informativa do site service-public.fr sobre a tributação do seguro de vida.
- O plano de poupança para a aposentadoria (PER) não tem limite máximo de contribuição, mas a dedução fiscal tem, de acordo com a ficha informativa sobre o PER do site service-public.fr. O dinheiro permanece bloqueado até a aposentadoria, salvo exceções.
Quanto devo manter em poupança de emergência?
A poupança de precaução serve para cobrir imprevistos: perda do emprego, reparos, despesas médicas. Ela deve estar disponível a qualquer momento.
De acordo com o portal do Banco da França sobre finanças pessoais, ela corresponde a 2 a 6 meses de renda, sendo que, na maioria das vezes, é de 3 meses.
- Exemplo: com um salário líquido mensal de 4.000 €, a reserva varia de 8.000 € a 24.000 €; ela pode ser mantida na Livret A e no LDDS.
- Projeto com prazo inferior a 3 anos (obras, compra de uma residência): mantenha esse dinheiro em um investimento sem risco cujo vencimento seja anterior à data da despesa.
- Acima de 100.000 euros em contas e cadernetas de um mesmo banco, a garantia do Fundo de Garantia de Depósitos não cobre mais o valor excedente: ela se limita a 100.000 euros por cliente e por instituição.
Quanto rende um investimento de 150 mil euros por mês?
O cálculo cabe em uma linha: capital × rendimento anual ÷ 12. Em 150.000 euros, cada ponto de rendimento rende 1.500 euros por ano, ou seja, 125 euros por mês.
Um rendimento de 3% ao ano rende, portanto, 4.500 € brutos; um rendimento de 5%, 7.500 € brutos, antes dos impostos e sem garantia: quanto maior for o rendimento almejado, maior será o risco de perda de capital.
A tabela apresenta os valores mais recentes de remuneração publicados, antes e depois dos impostos, para um residente fiscal na França.
| Investimento | Taxa de referência | Renda bruta mensal | Renda líquida mensal | Tributação aplicada sobre o valor líquido |
|---|---|---|---|---|
| Livret A e LDDS (até 34.950 €) | 1,7% | 50€ | 50€ | Isenção |
| Conta a prazo (máximo de 2 anos) | 2,53% em setembro de 2026 | 316€ | 217€ | Imposto único de 31,4% |
| Fundos em euros (seguro de vida) | 2,63% em 2025 | 329€ | 230€ | 12,8% de imposto + 17,2% de contribuições sociais (antes dos 8 anos) |
| SCPI detidas diretamente | 4,91% distribuídos em 2025 | 614€ | 324€ | Alíquota de 30% + 17,2% de contribuições sociais |
| ETF (conta de títulos ou PEA) | Sem rendimento garantido | Variável | Variável | Sem imposto de renda após 5 anos no plano |
Fontes: service-public.fr (2026), Banco da França (novembro de 2026), ACPR (2026), ASPIM-IEIF (fevereiro de 2026). Rendimentos passados, não garantidos para o futuro.
Como interpretar esta tabela:
- Depósito a prazo: 2,53% é a remuneração dos depósitos a prazo de até 2 anos abertos por famílias em setembro de 2026, de acordo com as estatísticas do Banco da França sobre a remuneração dos depósitos.
- Imposto fixo: os juros estão sujeitos à retenção única de 31,4% sobre os rendimentos de 2026, dos quais 18,6% correspondem a contribuições sociais, de acordo com a ficha informativa do site service-public.fr sobre contribuições sociais.
- Fundos em euros: 2,63% é a taxa de rendimento prevista para 2025 nos contratos individuais, líquida de despesas e antes das contribuições sociais, divulgada pelaACPR em seu estudo sobre a reavaliação de 2025.
- SCPI: elas distribuíram 4,91% em 2025, mas o preço das cotas recuou 3,45% em média, de acordo com o balanço de 2025 da ASPIM e da IEIF. Em um investimento de 150.000 €, essa queda representa 5.175 €.
Esses rendimentos devem ser comparados à inflação: 3,4% em um ano, em outubro de 2026, de acordo com os resultados definitivos do INSEE, o que representa uma perda de 425 euros em poder de compra a cada mês.
Qual seria a renda com 150.000 euros?
Sem afetar o capital, a renda permanece modesta: 329 € brutos por mês, antes dos impostos, com base na alíquota de 2025 dos fundos em euros.
Para obter uma renda maior, é preciso utilizar o capital. A duração depende, então, do valor da retirada mensal e da taxa obtida.
| Renda mensal | Capital sem rendimento | Capital aplicado a 2,63% ao ano |
|---|---|---|
| 750€ | 16 anos e 8 meses | 21 anos e 11 meses |
| 1.000 € | 12 anos e 6 meses | 15 anos e 2 meses |
| 1.250 € | 10 anos | 11 anos e 7 meses |
Cálculo antes dos impostos e sem levar em conta a inflação, com base na taxa de 2025 dos fundos em euros (ACPR); os rendimentos dos anos seguintes não são garantidos.
Quais são os melhores investimentos para 150 mil euros?
Não existe um investimento melhor em termos absolutos: cada investimento representa um equilíbrio entre rentabilidade, risco de perda de capital e disponibilidade do dinheiro.
Os melhores investimentos para você são aqueles que se alinham aos seus objetivos e ao seu horizonte de investimento. Esta tabela apresenta uma comparação entre eles.
| Investimento | Rentabilidade de referência | Risco de perda de capital | Disponibilidade | Horizonte de investimento |
|---|---|---|---|---|
| Livret A e LDDS | 1,7% | Nenhum | Imediata | Curto prazo |
| Conta a prazo | 2,53% (setembro de 2026) | Nenhum | No vencimento | Curto ou médio prazo |
| Fundos em euros | 2,63% (2025) | Nenhum; capital garantido pela seguradora | Resgate a qualquer momento | Médio prazo (3 a 8 anos) |
| ETFs e unidades de conta | Varia de acordo com o mercado | Elevado | Venda em poucos dias | A partir de 8 anos |
| SCPI | 4,91% distribuídos (2025) | Real: preço das cotas recuou 3,45% em 2025 | Revenda não garantida | 8 a 10 anos |
| Imóveis para aluguel em tempo real | Dependendo do imóvel, dos aluguéis e do crédito | Real | Vários meses para vender | 10 anos ou mais |
| Private equity e empresas não listadas | Sem garantia | Elevado | Ficou parado por vários anos | No mínimo, de 8 a 10 anos |
Fontes: service-public.fr, Banco da França, ACPR, ASPIM-IEIF, AMF (2025-2026). O desempenho passado não é garantia de resultados futuros.
Quanto maior for a rentabilidade esperada, maiores serão a volatilidade e o prazo de bloqueio: é por isso que se combina vários tipos de investimento: poupanças regulamentadas, seguro de vida, mercado de ações e imóveis.
O private equity e o setor imobiliário buscam uma rentabilidade mais elevada no longo prazo, sem qualquer garantia.
Investir em imóveis para aluguel com 150.000 euros
150.000 euros podem servir como entrada para um investimento imobiliário para aluguel financiado por um crédito: esse é o efeito de alavancagem do crédito, que permite comprar um imóvel mais caro do que o valor da sua entrada.
A rentabilidade desse investimento depende do preço de compra, dos aluguéis, da taxa de juros do crédito e da tributação dos rendimentos imobiliários, sujeitos a contribuições sociais de 17,2%.
Os riscos são específicos desse mercado: imóveis vagos, inadimplência, reformas, administração de aluguéis e um imóvel que não é revendido em poucos dias.
As SCPIs e outros investimentos imobiliários sem gestão evitam o trabalho de lidar com inquilinos, com valores de investimento menores, mas sem efeito de alavancagem nem possibilidade de escolha do imóvel.
Como distribuir 150 mil euros de acordo com o seu perfil?
Sua estratégia de investimento depende de seus objetivos (complementar o salário, preparar a aposentadoria, transferir patrimônio), do seu horizonte de investimento e da queda temporária que você está disposto a aceitar sem vender.
Um horizonte de investimento de curto prazo exige investimentos sem risco; um horizonte de longo prazo oferece mais espaço para ações e imóveis.
As três alocações a seguir refletem os perfis apresentados em nosso guia sobre onde investir. Trata-se de exemplos para uma pessoa solteira, e não de recomendações personalizadas.
| Envelope | Conservador (3 a 5 anos) | Equilibrado (a partir de 8 anos) | Dinâmica (10 anos ou mais) |
|---|---|---|---|
| Cadernetas regulamentadas (A e LDDS) | 35.000 € | 30.000 € | 20.000 € |
| Conta a prazo | 15.000 € | – | – |
| Fundos em euros (seguro de vida) | 40.000 € | 22.500 € | 10.000 € |
| Unidades de conta de títulos de renda fixa ou diversificadas | 25.000 € | 30.000 € | 20.000 € |
| SCPI | 15.000 € | 25.000 € | 20.000 € |
| ETF (na bolsa) | 20.000 € | 35.000 € | 65.000 € |
| Não cotado (private equity, club deal, ativos reais) | – | 7.500 € | 15.000 € |
| Área segura | 90.000 € (60%) | 52.500 € (35%) | 30.000 € (20%) |
| Parte ilíquida (não cotada) | 0% | 5% | 10% |
Valores arredondados: os limites máximos da Caderneta A e do LDDS somam 34.950 € por pessoa. Cada valor deve ser adaptado à sua situação.
O que esse valor altera na interpretação da tabela:
- Dois envelopes são suficientes para o essencial. O seguro de vida recebe de 50.000 a 65.000 euros e o plano de poupança em ações, de 20.000 a 65.000 euros: tudo fica dentro dos limites máximos de 150.000 euros, sem contar a carteira de títulos.
- A carteira de ETFs está se enchendo gradualmente. Um ETF, ou fundo indexado cotado, replica um índice de mercado, como o MSCI World, com baixas taxas de administração; essa é a parte da carteira que gera o retorno a longo prazo.
- As SCPIs também estão presentes nos seguros de vida, na forma de unidades de conta: elas oferecem acesso ao mercado imobiliário e a ativos imobiliários alugados (escritórios, lojas, estabelecimentos de saúde), sem que os aluguéis sejam tributados de acordo com a tabela.
- A parcela ilíquida (private equity, club deal) continua sendo minoritária: de 7.500 a 15.000 euros, ou seja, de 5% a 10% do capital, que não é garantido.
- Reequilibre sua carteira uma vez por ano: após uma alta nos mercados financeiros, a participação das ações na sua alocação fica maior do que o previsto.
Para um valor menor, nosso artigo sobre como investir 100.000 euros detalha a ordem de preenchimento dos formulários.
Para comparar os rendimentos, veja como investir 200.000 euros e, em seguida, aplicar 300.000 euros, quando os limites máximos começam a restringir.
Nosso guia para diversificar seu patrimônio ajuda a definir a proporção de cada classe de ativos em sua carteira e no total de seus bens.
Qual é a tributação para 150 mil euros aplicados?
Cada opção de investimento tem seu prazo mínimo e sua tributação no momento do resgate: é a data em que você precisará de cada euro que determina onde aplicá-lo.
| Investimento | Prazo útil | Tributação dos ganhos em 2026 |
|---|---|---|
| Livret A e LDDS | Nenhum | Isenções de impostos e contribuições sociais |
| Conta a prazo, conta de títulos (CTO) | Livre | Imposto único de 31,4% |
| PEA | 5 anos | Após 5 anos: isenção do imposto de renda, mas com obrigação de pagar contribuições sociais |
| Seguro de vida | 8 anos | Após 8 anos: dedução de 4.600 € (9.200 € para um casal), seguida de 7,5% e 17,2% de contribuições sociais |
| PER | Aposentadoria | Contribuições deduzidas, tributadas de acordo com a tabela de alíquotas no momento do resgate como capital |
| Não cotado | 5 a 10 anos e mais | Dependendo do produto |
Fonte: service-public.fr (2026), regras para um residente fiscal francês.
Exemplo: 50.000 € em uma conta a prazo por um ano
Um poupador deposita 50.000 euros em uma conta a prazo de um ano, à taxa de setembro de 2026 divulgada pelo Banco da França.
| Etapa | Cálculo | Valor |
|---|---|---|
| Juros brutos | 50.000 € × 2,53% | 1.265 € |
| Imposto de renda | 1.265 € × 12,8% | 162€ |
| Contribuições sociais | 1.265 € × 18,6% | 235€ |
| Juros líquidos | 1.265 € − 397 € | 868€ |
| Perda do poder de compra | 50.000 € × 3,4% de inflação | 1.700 € |
O investimento é seguro, mas não protege o capital contra os efeitos da inflação: serve para guardar dinheiro até o momento de uma despesa, não para fazer o dinheiro render.
Por outro lado, após 8 anos, os rendimentos recebidos de um seguro de vida estão isentos do imposto de renda até 4.600 € por ano; apenas as contribuições sociais continuam devidas.
O PER, para os contribuintes tributados
O PER interessa principalmente àqueles cuja alíquota marginal de imposto (TMI) é de 30% ou mais.
Um funcionário que ganhou 80.000 € líquidos em 2025 pode deduzir 8.000 € em pagamentos em 2026; na faixa de 30%, a economia fiscal chega a 2.400 €.
Os valores deduzidos são tributados no momento da retirada.
Quais são os investimentos não listados em bolsa e em dólares que posso fazer com 150.000 euros?
O mercado não cotado abrange empresas, imóveis e terrenos que não são negociados na bolsa de valores. Seu dinheiro fica imobilizado nesse mercado por vários anos.
Tanto para um investimento em private equity quanto para outros ativos não cotados, o informativo da AMF sobre ações não cotadas fornece duas orientações.
Investir nisso “apenas uma pequena parte do seu patrimônio financeiro” e poder manter esse dinheiro bloqueado por pelo menos 8 a 10 anos.
Com valores entre 7.500 € e 15.000 €, as opções continuam sendo aquelas de baixo custo:
- os fundos de private equity (FCPR, FCPI, FIP) e os fundos ELTIF, frequentemente oferecidos em unidades de conta de seguros de vida, que distribuem o risco por várias empresas. O private equity, ou capital de investimento, financia empresas não listadas em bolsa: seu desempenho passado não é garantia de desempenho futuro;
- imóveis não cotados por meio de fundos imobiliários ou SCPIs, em vez de um imóvel adquirido diretamente, o que mobilizaria grande parte do montante;
- o “club deal”, em que alguns investidores financiam uma única operação: o valor do investimento costuma ser alto demais para esse tipo de investimento.
Nosso guia sobreinvestimentos em empresas não listadas compara sua liquidez, suas taxas e seus riscos.
É preciso ter ativos em dólares?
Um ETF baseado em um índice global ou americano já expõe sua carteira ao dólar: uma desvalorização do dólar em relação ao euro reduz seu valor em euros, mesmo que as ações subam.
Antes de realizar qualquer investimento direto nos Estados Unidos, leia nosso guia sobre como investir em dólares, que explica detalhadamente a conversão de moeda e as transferências.
Que opções de imóveis nos Estados Unidos existem com 150 mil euros?
Vamos deixar claro: com 150 mil euros no total, nenhuma.
A LandQuire foi fundada em 2021 em Miami por Romain Daniellou e Thibaut Guéant; sua sede fica em Hollywood, na Flórida.
Ela compra terrenos nos Estados Unidos, obtém as licenças de urbanização e, em seguida, os revende a incorporadoras e construtoras.
Os investidores escolhem seus projetos um por um, com um valor mínimo de investimento de US$ 100.000 por projeto.
Qual é o valor equivalente de um bilhete de 100.000 dólares em 150.000 euros?
De acordo com a taxa de câmbio de referência do Banco Central Europeu de 17 de novembro de 2026 (1 € = 1,0989 $), esse bilhete vale aproximadamente 91.000 €, ou seja, 61% de 150.000 €.
Isso equivale a seis vezes o valor não cotado do perfil dinâmico (15.000 €). Investir 61% do seu dinheiro em um único terreno, com o capital bloqueado por vários anos, concentraria todo o risco em um único projeto.
Esse investimento só se justifica se esses 150.000 € forem apenas uma parte de um patrimônio já diversificado: para que ele represente 10% dos ativos financeiros, é necessário ter cerca de 910.000 € aplicados.
Se esse for o seu caso, eis o que você precisa saber antes de se comprometer:
- histórico: 50 projetos imobiliários lançados desde 2021, dos quais 37 foram vendidos, 292 investidores e US$ 42,3 milhões arrecadados; consulte nossos projetos imobiliários vendidos, lembrando que o desempenho passado não é garantia de resultados futuros;
- a estrutura: uma sociedade dedicada (LLC) por projeto, constituída em nome próprio ou por meio de sua holding;
- duração: prazo previsto de aproximadamente 36 meses para as captações em andamento, sem garantia; preveja 5 anos ou mais;
- liquidez: a sociedade não recompra as cotas; a alienação continua sendo possível com o consentimento do administrador, sujeita aos direitos de oferta prioritária e de preferência;
- Quem pode investir: as ofertas estão abertas a não residentes nos Estados Unidos (Regulamento S) e a investidores americanos credenciados (Regulamento D, regra 506(c)).
Os riscos são reais: perda de capital, variação da taxa de câmbio euro-dólar, atraso ou recusa na concessão de autorizações. Nossa página sobre os riscos do investimento imobiliário os detalha.
As etapas, os custos e os documentos estão descritos em nossa página “Como investir com a LandQuire”.
Perguntas frequentes
O que fazer com 150 mil euros?
Comece com uma poupança de emergência equivalente a 3 a 6 meses de renda e com o dinheiro destinado aos seus projetos com prazo inferior a 3 anos.
Em seguida, faça um seguro de vida e um PEA para garantir sua proteção, e invista o restante de acordo com seus objetivos, seu horizonte de investimento e sua tolerância ao risco.
Onde investir 150 mil euros sem risco?
A conta poupança Livret A e o LDDS (34.950 euros por pessoa), contas a prazo e o fundo em euros de um seguro de vida: esses instrumentos garantem o capital para um projeto de curto ou médio prazo.
Com 34.950 € em cadernetas e o restante em contas com juros de 2,53%, o montante rende cerca de 292 € brutos por mês e 216 € após os impostos.
Divida os depósitos entre pelo menos dois bancos.
Como investir 150.000 € em casal?
Os limites máximos são duplicados: duas poupanças Livret A e duas poupanças LDDS recebem 69.900 euros, e duas poupanças PEA podem receber até 300.000 euros em depósitos.
A dedução anual do seguro de vida após 8 anos passa a ser de 9.200 euros para um casal casado ou em união estável.
É preciso investir 150.000 euros de uma só vez?
A parcela garantida pode ser aplicada imediatamente.
Para facilitar o orçamento, um pagamento mensal durante um ano suaviza o custo inicial: 2.917 € por mês no perfil equilibrado (35.000 € ÷ 12).
Essa estratégia de investimento gradual, conhecida como DCA, reduz o risco de comprar logo antes de uma queda, sem, no entanto, eliminá-lo.
Vale a pena investir 150 mil euros em um seguro de vida?
Você pode, uma vez que o valor total não ultrapassa o limite de 150.000 euros em prêmios.
Mas concentrar o risco em um único ativo não é recomendável: mantenha uma poupança de emergência disponível e uma parte do seu patrimônio investida na bolsa.
O fundo em euros garante a preservação do capital; os ETFs buscam um rendimento mais elevado no longo prazo.
Escolha um contrato com baixas taxas de administração, que inclua um fundo em euros, ETFs e, se desejar, SCPIs em unidades de conta para a parcela imobiliária.
É preciso recorrer a um consultor para investir 150.000 euros?
Isso não é obrigatório. Um consultor de gestão de patrimônio ajuda a definir seu perfil e a definir a alocação de acordo com sua situação fiscal e familiar.
A gestão dirigida, ou gestão sob mandato, delega as decisões de investimento a uma gestora.
Comparem, sobretudo, as taxas totais, que reduzem os retornos a cada ano: 1% de taxas por ano custa 1.500 euros anualmente sobre um montante de 150.000 euros.
Você já possui um patrimônio diversificado e deseja destinar uma pequena parte de seus investimentos a um ativo real não cotado?
Conheça nossas ofertas imobiliárias nos Estados Unidos ou entre em contato com a equipe da LandQuire para saber se alguma oferta se encaixa na sua situação.
Este artigo tem caráter informativo e não constitui aconselhamento tributário, jurídico ou de investimento personalizado. As alíquotas e regras mencionadas são as vigentes na data da atualização. O desempenho passado não é garantia de resultados futuros. Qualquer investimento que não seja de poupança garantida envolve risco de perda de capital.
Sobre o autor
Co-fundador e diretor de investimentos (CIO) da LandQuire, Thibaut Guéant fundou a empresa em 2021 junto com Romain Daniellou. Especialista em land entitlement, ele identifica terrenos não urbanizados fora do mercado, principalmente no Texas, e coordena a obtenção das licenças de urbanismo que os tornam aptos para construção antes de sua revenda a incorporadoras.