Immobilier en Floride : prix, risques et façons d’investir en 2026
La Floride est la première destination des acheteurs immobiliers étrangers aux USA : 21% d’entre eux y achètent. En septembre 2026, une maison s’y vend 415 000 $ en valeur médiane et une copropriété 293 500 $, et l’État ne prélève pas d’impôt sur le revenu. Deux contraintes pèsent pourtant sur le bâti : le coût de l’assurance face aux ouragans et les nouvelles règles de sécurité des copropriétés, adoptées après l’effondrement d’un immeuble à Surfside en 2021. Ce guide fait le point sur le marché immobilier en Floride, les coûts réels, l’achat depuis la France et les façons d’investir, du logement loué au foncier.
En bref
- La Floride compte 23,5 millions d’habitants au 1er juillet 2025, soit 196 680 de plus en un an, 2e hausse du pays (Census Bureau, janvier 2026).
- Sa croissance vient surtout de l’étranger : 178 674 arrivées nettes depuis l’étranger, 1er rang du pays, contre 22 517 seulement depuis le reste du pays (310 892 en 2022) (Census Bureau, janvier 2026).
- Une maison individuelle se vend 415 000 $ en valeur médiane en septembre 2026 (+1,2% sur un an), une copropriété 293 500 $ (-1,8%) (Florida Realtors, octobre 2026).
- Le stock de copropriétés à vendre représente 7,7 mois de ventes, contre 4,4 mois pour les maisons : le choix est large côté condos (même source).
- La taxe foncière effective atteint 0,78% de la valeur des logements occupés par leur propriétaire, sans impôt local sur les revenus des particuliers (Tax Foundation, 2026).
- 21% des acheteurs étrangers de logements aux USA choisissent la Floride, première destination depuis au moins 15 ans (National Association of Realtors, 2025).
Pourquoi la Floride attire-t-elle les investisseurs immobiliers ?
Le premier atout de la Floride est démographique : la population continue de croître, mais son origine a changé. Selon les estimations de population 2025 du U.S. Census Bureau, l’État compte 23 462 518 habitants au 1er juillet 2025, soit 196 680 de plus en un an. Les arrivées depuis l’étranger (178 674) la placent au 1er rang du pays. Les arrivées depuis le reste du pays, en revanche, sont tombées à 22 517 en 2025, contre 183 646 en 2023 et 310 892 en 2022 : la vague d’arrivées venues de New York ou de Californie s’est nettement calmée.
Les achats étrangers restent concentrés en Floride. Selon le rapport 2025 de la National Association of Realtors sur les acheteurs étrangers, 21% d’entre eux achètent en Floride, première destination depuis au moins 15 ans.
Le tourisme soutient la demande de logements de vacances et de locations de courte durée. 143,3 millions de visiteurs y sont venus en 2025, un record, dont 9,3 millions venus d’outre-mer et 2,9 millions du Canada, d’après les estimations préliminaires de Visit Florida publiées par le gouverneur.
La fiscalité, enfin : pas d’impôt sur le revenu des particuliers, et un patrimoine libellé en dollars. Pour un investisseur, cet avantage se lit toujours après la taxe foncière et, surtout, après l’assurance.
Quel est le prix de l’immobilier en Floride en 2026 ?
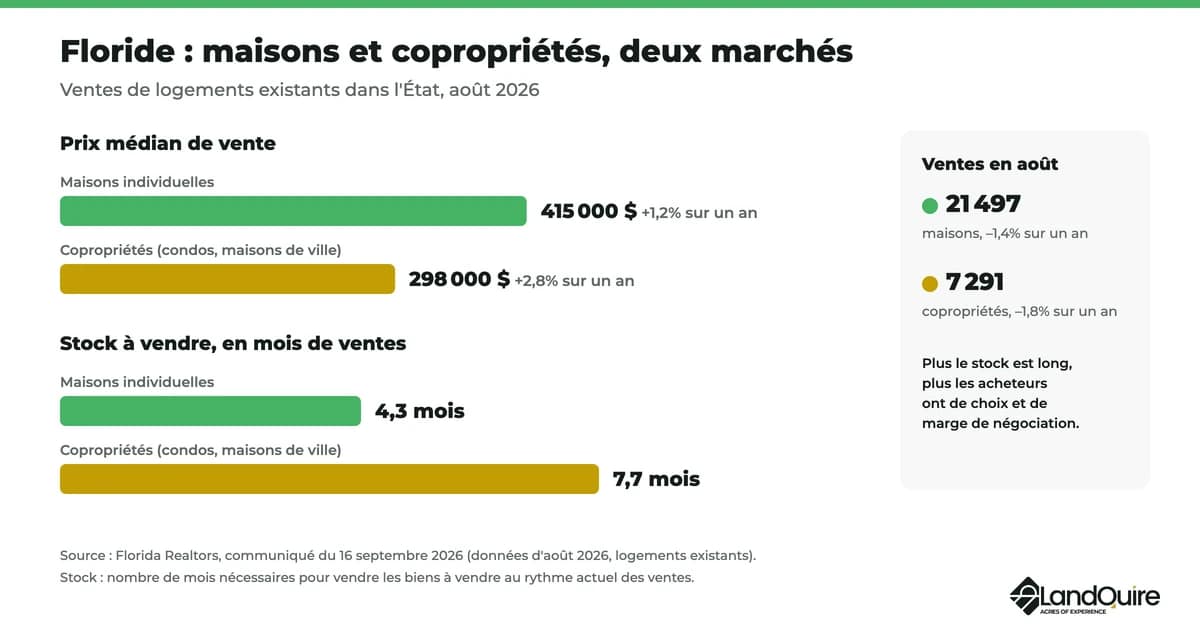
Une maison individuelle existante se vend 415 000 $ en valeur médiane en septembre 2026, en hausse de 1,2% sur un an, selon le rapport mensuel de Florida Realtors, l’association des agents immobiliers floridiens. Une copropriété (appartement en condo ou maison de ville) se vend 293 500 $, en baisse de 1,8%. Les ventes de maisons reculent : 20 537 en septembre (-3,5%), quand celles de copropriétés restent stables, à 7 179 (-0,1%).
L’écart se lit surtout dans le stock. Les maisons à vendre représentent 4,4 mois de ventes, les copropriétés 7,7 mois. Côté condos, l’acheteur a donc du choix et une marge de négociation.
Le financement pèse lourd. Le taux fixe sur 30 ans atteint 7,40% au 8 octobre 2026, contre 6,30% un an plus tôt, selon l’enquête hebdomadaire de Freddie Mac sur les taux immobiliers. Son économiste en chef cite cette hausse du coût du crédit comme la principale cause du ralentissement des ventes.
Exemple : budget mensuel d’une maison au prix médian en Floride, achetée à crédit en octobre 2026
| Poste | Montant |
|---|---|
| Valeur médiane de septembre 2026 | 415 000 $ |
| Apport (20%) | 83 000 $ |
| Emprunt sur 30 ans à 7,40% | 332 000 $ |
| Mensualité du crédit | 2 299 $ |
| Taxe foncière (0,78% par an en moyenne) | 270 $ par mois, soit 3 237 $ par an |
| Total par mois, avant assurance et charges | 2 569 $ |
À 6,30%, le niveau d’il y a un an, la mensualité aurait été de 2 055 $, soit 244 $ de moins par mois. L’assurance habitation n’est pas comptée : en Floride, c’est souvent le poste qui fait la différence, et il se chiffre adresse par adresse. Pour une comparaison, voir notre article sur l’immobilier au Texas, et pour une vue d’ensemble, notre guide pour investir dans l’immobilier aux États-Unis.
Pourquoi le marché des copropriétés est-il sous pression ?
Le 24 juin 2021, la résidence Champlain Towers South, un immeuble de 12 étages en copropriété à Surfside, près de Miami, s’est effondrée en partie, selon l’enquête du National Institute of Standards and Technology. Les règles de sécurité des immeubles en copropriété ont ensuite été durcies.
- Inspection obligatoire à 30 ans : la loi de Floride sur les inspections de structure impose une inspection (milestone inspection) aux immeubles en copropriété de trois étages habitables ou plus, l’année de leurs 30 ans, puis tous les 10 ans. La collectivité peut avancer l’échéance à 25 ans, par exemple près de l’eau salée.
- Étude des réserves de travaux : la loi de Floride sur les copropriétés oblige ces mêmes immeubles à réaliser une étude de leurs réserves pour la structure (structural integrity reserve study) au moins tous les 10 ans. Pour les budgets adoptés depuis le 31 décembre 2024, les copropriétaires ne peuvent plus voter des réserves inférieures à celles exigées.
Résultat : les immeubles d’appartements en copropriété qui avaient peu épargné pour leurs travaux doivent rattraper leur retard. Les charges augmentent et des appels de fonds exceptionnels (special assessments) tombent sur les propriétaires. Certains vendent pour y échapper, ce qui gonfle le stock à vendre.
Un acheteur averti peut y trouver de vraies marges de négociation, à condition d’auditer la copropriété avant de faire une offre : budget et réserves, rapport d’inspection, étude des réserves, appels de fonds votés ou prévus, assurance de l’immeuble. Acheter un condo en Floride sans lire ces documents, c’est risquer de payer les travaux des autres.
Combien coûtent la taxe foncière et l’assurance en Floride ?
La taxe foncière. Le taux effectif moyen atteint 0,78% de la valeur des résidences principales, selon la fiche de la Tax Foundation consacrée à la Floride. Ce taux tient compte de l’exonération homestead : d’après le département des finances de Floride, elle peut réduire la valeur taxée jusqu’à 50 000 $, mais seulement si le propriétaire en fait sa résidence permanente. Un bien loué, un logement de vacances ou un terrain détenu par un investisseur paie donc en général davantage.
L’assurance habitation. En Floride, toutes les côtes sont exposées aux ouragans. Le coût de l’assurance varie fortement selon l’âge et la durée de vie restante du toit, la distance à la mer et la zone. Une règle : obtenir un devis réel à l’adresse exacte avant toute offre.
L’assurance inondation. Elle s’ajoute à l’assurance habitation. Selon l’agence fédérale des situations d’urgence (FEMA), « Most homeowners insurance does not cover flood damage » : la plupart des contrats d’habitation ne couvrent pas l’inondation. Un contrat du programme fédéral entre en vigueur en général après un délai de 30 jours. Consultez les cartes de zones inondables pour chaque propriété visitée.
Quelles villes de Floride pour investir ?
Chaque région répond à une logique propre : un condo face à la mer à Miami n’a pas le même profil que des propriétés du centre de la péninsule.
| Région | Ce qui porte la demande | Point de vigilance |
|---|---|---|
| Miami, Miami Beach et le comté de Miami-Dade | Métropole internationale, finance, liens avec l’Amérique latine | Copropriétés anciennes, propriétés côtières chères à assurer, prix d’entrée élevés |
| Orlando | Tourisme et parcs à thème, centre de la péninsule, à l’intérieur des terres | Concurrence sur la location de courte durée, règles locales |
| Tampa | Baie, port, santé, économie diversifiée | Ouragans Helene et Milton en 2024 : inondation et assurance |
| Naples (comté de Collier) | Sud-ouest, clientèle aisée et retraitée | Prix élevés, exposition côtière |
| West Palm Beach et le comté de Palm Beach | Arrivée d’entreprises de la finance | Valorisations déjà hautes |
| Corridor Tampa-Orlando | Croissance entre les deux métropoles | Liquidité plus faible des marchés secondaires |
Du comté de Palm Beach à Miami Beach, en passant par Fort Lauderdale, la côte sud-est forme une seule grande agglomération autour de Miami ; Tampa et Orlando relèvent d’un autre marché, celui du centre et de la côte ouest. Dans tous les cas, l’assurance, le risque d’inondation et, pour un condo, la santé financière de la copropriété se vérifient bien par bien. Ils font l’écart entre deux adresses voisines.
Comment acheter un bien immobilier en Floride depuis la France ?
Les règles d’achat sont les mêmes partout aux USA ; notre guide pour investir aux États-Unis les détaille. Voici ce qui compte en Floride.
Un Français peut acheter une maison, un condo ou un terrain floridien sans visa ni autorisation. La propriété ne donne aucun droit de séjour sur le sol américain.
- Choisir la structure : en nom propre ou au travers d’une société américaine. Notre guide pour créer une LLC aux USA compare les deux options.
- Obtenir un identifiant fiscal : un ITIN pour une personne qui n’a pas de numéro de sécurité sociale américain, selon la page de l’IRS consacrée à l’ITIN, ou un EIN pour une société.
- Ouvrir un compte bancaire en dollars : la banque demande des pièces justificatives (passeport, justificatif de domicile, origine des fonds).
- Faire une offre, avec un agent immobilier licencié en Floride ou une agence immobilière, après le devis d’assurance et, pour un condo, la lecture des documents de la copropriété. La transaction immobilière se conclut auprès d’une title company, qui vérifie le titre de propriété ; l’assurance de titre protège l’acheteur contre un défaut découvert plus tard.
- Financer l’acquisition : les banques prêtent difficilement aux non-résidents, et 47% des acheteurs étrangers paient comptant (National Association of Realtors). Notre guide du financement immobilier aux USA pour les investisseurs étrangers détaille les options.
- Prévoir la revente : l’acheteur retient en général 15% du prix de vente au titre de la retenue FIRPTA, selon la page de l’IRS consacrée au FIRPTA. C’est un acompte sur l’impôt dû, régularisé après déclaration.
Les loyers et la plus-value sont imposables sur place ; la convention fiscale France-États-Unis évite d’être imposé deux fois.
Les pièges propres à la Floride : acheter sans devis d’assurance, acheter un condo sans auditer la copropriété, ignorer les zones inondables, raisonner sur le rendement brut affiché par le vendeur, acheter à distance sans agent ni relais local fiable. Notre article sur les signaux d’alerte avant d’investir aux États-Unis aide à repérer les offres trop belles.
Location, saisonnier ou foncier : comment investir en Floride ?
Louer à l’année. La demande locative existe, portée par l’arrivée d’habitants et par les ménages que le coût du crédit éloigne de la propriété. La rentabilité se calcule après assurance, taxe foncière, charges de copropriété (HOA), gestion et périodes sans locataire.
Louer à la saison. Avec la fréquentation record de 2025, la demande de maisons et d’appartements de vacances est forte autour d’Orlando et sur les côtes. Mais de nombreuses villes et copropriétés encadrent ou interdisent la location de courte durée, avec licences et taxes touristiques. La gestion est lourde et l’activité saisonnière.
Investir dans le foncier. Il s’agit d’acheter un terrain dans une zone qui se développe, d’obtenir les autorisations pour le découper en lots (notre article sur la procédure d’approbation d’un plan de lotissement détaille les étapes), puis de le revendre aux constructeurs. En Floride, cette approche évite les deux contraintes majeures du bâti : un terrain n’a ni toit à assurer contre les ouragans, ni copropriété, ni locataire. En contrepartie, il ne rapporte aucun revenu avant la revente. Notre guide de l’investissement foncier aux États-Unis détaille les étapes et les risques.
| Location à l’année | Location saisonnière | Terrain à valoriser | |
|---|---|---|---|
| Revenus | Loyers chaque mois | Loyers variables selon la saison | Aucun avant la revente |
| Principaux coûts | Assurance, taxe foncière, HOA, gestion | Assurance, conciergerie, ménage, taxes touristiques | Taxe foncière, études et autorisations |
| Assurance ouragan | Oui | Oui | Non (pas de bâtiment) |
| Règles locales | Bail, droit du locataire | Licences, interdictions possibles | Zonage, découpage en lots |
| Principal risque | Hausse de l’assurance et des charges | Interdiction ou baisse de fréquentation | Retard ou refus des autorisations |
Comment LandQuire investit-il dans le foncier en Floride ?
LandQuire est une société américaine basée en Floride. Elle y mène des projets fonciers à Pomona Park (65 acres, soit 26 ha), Okeechobee, Bunnell et Lady Lake. Deux projets floridiens sont en cours en octobre 2026 : Pomona Park et Okeechobee. À Bunnell et à Lady Lake, comme pour l’un des deux projets d’Okeechobee, il s’agit de terrains destinés à des maisons préfabriquées (manufactured homes), une forme de logement plus abordable. L’autre projet d’Okeechobee est un terrain autorisé pour un parc de camping-cars. Au total, LandQuire a mené 50 projets aux États-Unis, dont 37 vendus : voir nos projets fonciers déjà vendus.
La méthode est la même partout : analyser les 3 143 comtés américains avec un algorithme de plus de 120 critères, acheter des terrains là où la population augmente, obtenir les autorisations (zonage, découpage en lots, accès aux réseaux), puis revendre aux constructeurs. LandQuire gère la société de projet de bout en bout ; la fiscalité est confiée à un expert-comptable américain indépendant (CPA).
Pour investir, le ticket minimum est de 100 000 $ par projet. Les frais sont intégrés au budget de chaque projet, sans frais annuels. Chaque associé reçoit un rapport chaque trimestre pendant toute la vie du projet, et la société de projet est prévue pour 5 ans, prolongeable d’un an. Découvrez nos offres foncières disponibles. Ces offres sont réservées aux investisseurs avertis ; le capital est immobilisé pendant le projet et peut être perdu en partie.
Quels sont les risques de l’immobilier en Floride ?
- L’assurance : ouragans et inondations. Le devis réel passe avant toute simulation.
- Les copropriétés : inspections, études de réserves et appels de fonds exceptionnels depuis les lois adoptées après Surfside.
- La taxe foncière : plus élevée pour un investisseur, qui n’a pas droit à l’exonération homestead.
- Le crédit : à 7,40%, il réduit la rentabilité d’une acquisition financée par emprunt.
- La location de courte durée : règles locales changeantes, interdictions dans certaines villes et copropriétés.
- Le foncier : retard ou refus des autorisations, coûts de réseaux (eau, assainissement), zones humides ou inondables. Notre méthode pour évaluer un terrain avant d’investir reprend les points de contrôle.
Questions fréquentes
Un Français peut-il acheter un bien immobilier en Floride ?
Oui, sans visa ni condition de résidence, qu’il s’agisse d’une maison, d’un condo ou d’un terrain. La vente se prépare avec un agent immobilier, se conclut auprès d’une title company et suppose un identifiant fiscal américain (ITIN ou EIN). La propriété ne donne aucun droit de séjour.
Quel est le prix moyen d’une maison en Floride ?
En septembre 2026, une maison individuelle existante se vend 415 000 $ en valeur médiane (+1,2% sur un an) et une copropriété 293 500 $ (-1,8%). Les écarts sont importants entre Miami ou Naples et les villes du centre.
Est-ce le bon moment pour acheter en Floride ?
Le rapport de force s’est inversé sur les copropriétés : 7,7 mois de stock en septembre 2026, et un agent immobilier local peut vous aider à négocier. C’est un point d’entrée plus favorable qu’en 2021-2022, à condition d’obtenir un devis d’assurance réel et, pour un condo, d’auditer la copropriété avant de signer. Le crédit à 7,40% reste un frein.
Y a-t-il un impôt sur le revenu en Floride ?
Non, il n’y en a pas pour les particuliers (Tax Foundation). Les revenus d’un bien floridien restent soumis à l’impôt fédéral américain, et la convention fiscale franco-américaine évite la double imposition.
Combien coûte la taxe foncière en Floride ?
En moyenne, elle représente 0,78% de la valeur des logements occupés par leur propriétaire (Tax Foundation, 2026). Elle varie selon le comté. Un investisseur, qui n’a pas droit à l’exonération homestead (jusqu’à 50 000 $ de valeur exonérée), paie en général davantage.
Faut-il une assurance inondation en Floride ?
Le plus souvent, oui. Selon la FEMA, la plupart des contrats d’assurance habitation ne couvrent pas l’inondation, et un contrat du programme fédéral entre en vigueur en général après 30 jours. Vérifiez la zone inondable des propriétés visitées avant l’offre.
Fait-il bon vivre en Floride quand on est Français ?
Le climat est chaud toute l’année et la qualité de vie dépend surtout de la ville : la vie à Miami, métropole internationale, n’a rien à voir avec celle d’une petite ville du centre. En contrepartie, l’assurance habitation coûte cher et la saison des ouragans impose des précautions.
Faut-il investir en Floride ou au Texas ?
Ni l’un ni l’autre ne taxe le revenu des particuliers. Le Texas gagne plus d’habitants (391 243 en un an, contre 196 680) et sa taxe foncière est plus lourde (1,40% contre 0,78%) ; la Floride concentre davantage d’achats étrangers, mais toutes ses côtes sont exposées aux ouragans. Notre comparatif Texas ou Floride détaille les différences pour le foncier.
Comment investir dans le foncier en Floride avec LandQuire ?
LandQuire achète des terrains là où la population augmente, obtient les autorisations, puis les revend aux constructeurs. En Floride, ses projets se situent à Pomona Park, Okeechobee, Bunnell et Lady Lake. Le ticket minimum est de 100 000 $ par projet, réservé aux investisseurs avertis.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé. Les chiffres sont ceux publiés à la date de mise à jour. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital.