Investir dans l’immobilier aux États-Unis : le guide 2026

Vous pouvez placer votre argent dans l’immobilier aux États-Unis sans résider sur place : en direct, en passant par une SCPI ou une REIT, ou par le foncier. En 2026, le marché coûte cher à financer : le logement neuf se vend 410 700 $ en valeur médiane et le crédit sur 30 ans dépasse 7%. Côté impôts, la convention franco-américaine évite la double imposition des loyers. Ce guide compare les investissements possibles, les coûts, les règles fiscales et les risques, pour un épargnant qui dispose de 100 000€ ou plus.
En bref
- Une maison neuve se vend 410 700 $ en valeur médiane aux USA au 2e trimestre 2026 (Census Bureau et HUD).
- Le crédit sur 30 ans à taux fixe coûte 7,40% en moyenne au 8 octobre 2026, contre 6,30% un an plus tôt (Freddie Mac).
- Les loyers d’un bien situé outre-Atlantique y sont imposés ; la France en tient compte et accorde un crédit d’impôt (convention fiscale de 1994).
- À la revente, l’acquéreur retient en général 15% du montant de la vente au titre du FIRPTA (IRS).
- Au décès, des actifs situés aux États-Unis de plus de 60 000 $ obligent à déposer une déclaration de succession sur place (IRS).
- Le Texas a gagné 391 243 habitants entre juillet 2024 et juillet 2025, devant la Floride (196 680), d’après le Census Bureau.
Pourquoi investir dans l’immobilier aux États-Unis ?
Pour un épargnant résidant en France, l’immobilier américain apporte trois avantages : une exposition au dollar, un marché profond et des régions en forte expansion démographique. Le Texas a gagné 391 243 habitants en un an, plus que partout ailleurs, d’après les estimations de population 2025 du U.S. Census Bureau. Cette croissance soutient les loyers et la valeur des terrains dans les villes du Sud, où se concentrent les opportunités. Les acheteurs étrangers y sont nombreux : d’avril 2024 à mars 2025, ils ont acquis 78 100 logements pour 56 milliards de dollars, et la Floride reste leur première destination, selon le rapport 2025 de la National Association of Realtors sur les acheteurs étrangers. Ces avantages ont une contrepartie : des risques propres au marché immobilier américain, détaillés plus bas.
Ce n’est pas un placement plus simple qu’un achat près de chez soi. Les règles changent d’un comté à l’autre, la gestion à distance a un coût, et le résultat final dépend du change. Pour une vue d’ensemble des investissements outre-Atlantique (actions, obligations, pierre, foncier), lisez notre guide pour investir aux États-Unis.
Location, SCPI, REIT, foncier : quelles options ?
Il existe cinq grandes façons d’investir dans l’immobilier américain. Leurs différences tiennent au ticket d’entrée, au rendement attendu, au temps à y consacrer et à la liquidité.
| Option | Ticket d’entrée | Gestion | Liquidité | Point d’attention |
|---|---|---|---|---|
| Bien loué à l’année (investissement locatif) | Valeur du bien + frais, ou apport si crédit | À confier à un gestionnaire | Faible : revente en plusieurs mois | Charges, taxe foncière, assurance |
| Location saisonnière (Orlando, Miami…) | Valeur du bien + ameublement | Lourde : ménage, accueil, plateformes | Faible | Règles locales sur la location courte durée |
| REIT cotée | Le cours d’une action | Aucune | Forte : vente en bourse | Fluctuations des marchés financiers |
| SCPI investie là-bas | Le montant d’une part | Aucune | Moyenne : revente des parts non garantie | Frais d’entrée, risque de change |
| Foncier (terrain à valoriser) | 100 000 $ chez LandQuire | Aucune | Faible : capital immobilisé jusqu’à la revente | Pas de revenu courant pendant l’opération |
Le bien loué à l’année. C’est la voie la plus connue : un logement loué sur la durée. Les rendements dépendent du coût d’acquisition, du loyer, de la taxe foncière du comté et des frais de gestion locative, presque indispensables quand on vit loin.
La location saisonnière. Dans les zones touristiques comme Orlando ou Miami, elle peut rapporter plus qu’un bail classique, mais elle demande une présence quotidienne et certaines communes l’encadrent ou la limitent. Vérifiez la réglementation du comté avant de signer.
Les REIT. Ce sont des sociétés cotées qui détiennent des immeubles (logements, bureaux, entrepôts). Elles se négocient en bourse et suivent les marchés financiers. Elles doivent distribuer au moins 90% de leur résultat imposable, selon Nareit, l’association américaine des REIT. Notre article sur les REIT détaille leur fonctionnement, comparé aux autres investissements immobiliers.
Les SCPI. Quelques SCPI achètent des immeubles outre-Atlantique : c’est un placement sans gestion. Elles se souscrivent en direct ou, pour certaines, dans un contrat d’assurance vie. Voir notre comparatif des SCPI investies aux USA.
Le foncier. On acquiert un terrain, on obtient les autorisations d’aménager (zonage, division en lots), puis on le revend à des promoteurs. C’est le modèle de LandQuire, présenté plus bas.
Comment acheter un bien immobilier aux États-Unis depuis la France ?
Un investisseur étranger peut devenir propriétaire sans visa ni résidence sur place ; l’acquisition ne donne pas, à elle seule, de droit de séjour. Les étapes d’un investissement en direct :
- Définir la stratégie : bail à l’année ou saisonnier, secteur, budget, horizon de revente.
- Choisir la structure : en nom propre ou via une société, souvent une LLC (limited liability company). Le choix change la fiscalité des deux côtés de l’Atlantique : notre guide pour créer une LLC aux États-Unis fait le point.
- Obtenir un numéro fiscal : un ITIN pour une personne, un EIN pour une société. D’après la page de l’IRS consacrée à l’ITIN, c’est un numéro à 9 chiffres délivré pour les obligations fiscales fédérales aux personnes qui n’ont pas droit à un numéro de sécurité sociale.
- Financer : comptant ou à crédit. Les investisseurs étrangers peuvent emprunter sur place, mais les conditions sont en général plus strictes. Notre article pour investir aux USA en non-résident détaille les options.
- Faire une offre, puis vérifier le bien : inspection technique, titre de propriété et assurance de titre, qui protège l’acquéreur contre un défaut du titre.
- Signer le closing : les fonds sont versés, la vente est enregistrée au comté et les frais de closing s’ajoutent.
Combien coûte un investissement immobilier aux USA en 2026 ?
Le prix médian du logement neuf atteint 410 700 $ au 2e trimestre 2026, d’après les données du Census Bureau et du HUD sur les logements neufs vendus. Les écarts de prix sont forts d’une ville à l’autre : comparez toujours avec les ventes récentes du quartier.
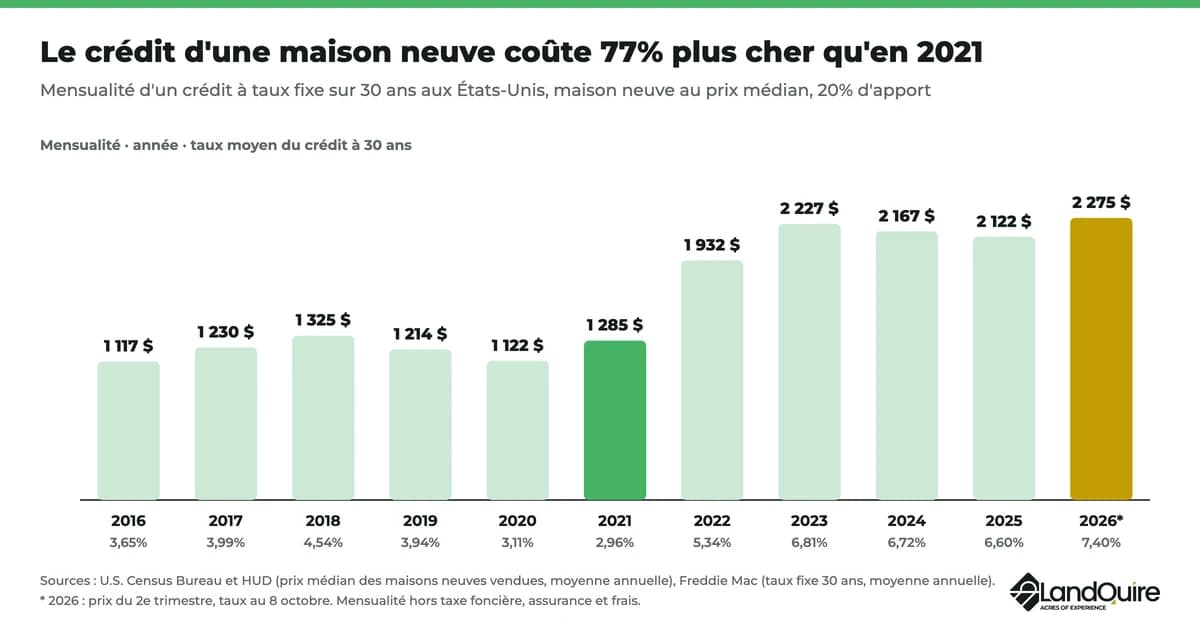
Le crédit est devenu cher sur le marché immobilier américain. Le taux fixe sur 30 ans atteint 7,40% au 8 octobre 2026, contre 6,30% un an plus tôt, selon l’enquête hebdomadaire de Freddie Mac sur les crédits immobiliers. Pour un logement neuf de valeur médiane financé avec 20% d’apport, la mensualité passe de 1 285 $ en 2021 à 2 275 $ en 2026, soit 77% de plus.
À ce coût s’ajoutent des charges souvent sous-estimées par les investisseurs :
- les frais de closing : honoraires, assurance de titre, taxes d’enregistrement ;
- la taxe foncière (property tax), fixée par le comté et payée chaque année ;
- l’assurance habitation, plus chère dans les zones exposées aux ouragans ;
- les charges de copropriété (HOA fees) dans les résidences ;
- la gestion locative, si vous ne vivez pas sur place ;
- le change : chaque virement en dollars et chaque rapatriement de loyers passe par le cours de l’euro face au dollar du jour.
Quels impôts payer sur un bien américain ?
L’imposition intervient à trois moments : pendant la location, à la revente et à la transmission.
Les loyers. D’après l’article 6 de la convention fiscale franco-américaine du 31 août 1994, les loyers d’un bien situé aux États-Unis y sont imposables. Par défaut, l’IRS les impose à 30% (ou au taux réduit prévu par une convention) ; le propriétaire peut toutefois choisir d’être imposé sur le revenu net, après déduction des charges, grâce à l’option de l’article 871(d) du code fiscal américain, selon la page de l’IRS consacrée aux loyers perçus par les non-résidents. Il les déclare sur le formulaire 1040-NR, la déclaration des non-résidents de l’IRS. Ils restent aussi à déclarer de ce côté de l’Atlantique : selon l’article 24 de la convention, ils comptent dans le calcul de l’impôt, et un crédit d’impôt égal à l’impôt correspondant évite de payer deux fois.
La revente. La plus-value est imposable sur place (article 13 de la convention). L’acquéreur retient une partie du montant au titre du FIRPTA : d’après la page de l’IRS consacrée à la retenue FIRPTA, la retenue est en général de 15% du montant de la vente. Cette retenue vise les investisseurs étrangers qui vendent un bien ; c’est un acompte, et le vendeur déclare ensuite sa plus-value réelle. La plus-value est aussi déclarée à l’administration fiscale de son domicile, avec un crédit d’impôt égal à l’impôt payé outre-Atlantique, dans la limite de l’impôt dû. Voir notre article sur la retenue FIRPTA.
La transmission. Un bien situé outre-Atlantique entre dans la succession américaine de son propriétaire. Selon la page de l’IRS sur les successions des non-résidents, une déclaration est requise si les actifs situés sur place dépassent 60 000 $ au décès.
Pour aller plus loin : notre guide de la fiscalité fédérale des investisseurs étrangers et notre article sur la convention fiscale France-États-Unis. Faites valider votre montage par un conseiller qui connaît les deux fiscalités.
Texas ou Floride : où investir ?
Il n’existe pas de meilleure ville : tout dépend de la stratégie, et les différences entre États sont fortes.
- Le Texas attire le plus de nouveaux habitants (391 243 en un an). Les grandes villes, Houston, Dallas-Fort Worth, Austin et San Antonio, concentrent la demande et les opportunités ; vérifiez la taxe foncière du comté, qui pèse sur la rentabilité. Voir notre article sur l’immobilier au Texas.
- La Floride a gagné 196 680 habitants, surtout grâce à l’immigration internationale : son solde migratoire intérieur est tombé à 22 517 personnes en 2025, contre 310 892 en 2022, selon le Census Bureau. Le tourisme (Orlando, Miami, Tampa) soutient la location saisonnière ; l’assurance contre les ouragans est un poste de coût à vérifier. Voir notre guide pour investir en Floride.
Méfiez-vous des annonces de maisons à très bas coût vendues à distance, dans certaines zones du Midwest comme Detroit : un bien bon marché peut cacher de gros travaux, des taxes impayées ou un quartier difficile à louer. Notre article sur les arnaques à l’investissement immobilier aux USA liste les signaux d’alerte.
Quels sont les risques ?
Chaque investissement immobilier aux USA comporte des risques propres, à mettre en balance avec ses avantages :
- Le risque de change : revenus locatifs et capital sont en dollars ; les fluctuations du dollar changent le résultat une fois converti.
- Le risque lié au crédit : à 7,40% sur 30 ans, l’effet de levier est coûteux et pèse sur les rendements d’un investissement locatif.
- La gestion à distance : vacance, impayés, travaux, relation avec le gestionnaire.
- Le risque climatique : ouragans sur les côtes du Sud, inondations dans certaines zones, avec des primes d’assurance élevées dans les secteurs exposés.
- Les fluctuations du marché local : les valeurs peuvent baisser dans une ville même quand le marché national progresse.
- La liquidité : revendre prend plusieurs mois et la retenue FIRPTA immobilise une partie du montant.
Le foncier : investir sans logement à gérer
Le foncier permet de placer son argent dans l’immobilier sans locataire, sans travaux et sans emprunter soi-même. Chez LandQuire, l’investisseur entre dans une société dédiée au projet, qui acquiert un terrain dans une zone en expansion, obtient les autorisations d’aménager (zonage, plan de lotissement), puis le revend à des promoteurs. Le ticket est de 100 000 $ par projet, pour un horizon moyen de 24 à 36 mois. L’équipe LandQuire a mené 50 projets depuis la création de la société, dont 37 sont vendus. Les investisseurs sont accompagnés par l’équipe LandQuire, de l’acquisition à la revente. Ce type d’investissement complète les autres investissements immobiliers présentés plus haut.
En contrepartie, c’est un placement illiquide : le terrain ne produit pas de revenu pendant l’opération, le capital est immobilisé jusqu’à la revente et le rendement n’est pas garanti. Notre guide de l’investissement foncier aux États-Unis explique comment un terrain prend de la valeur, et les projets ouverts sont présentés sur la page des offres foncières disponibles aux États-Unis.
Questions fréquentes
Un Français peut-il acheter une maison aux USA ?
Oui. Tout ressortissant étranger peut acquérir un logement ou un terrain sur place sans y résider et sans visa ; l’acquisition ne donne pas de droit de séjour. Il faut en revanche un numéro fiscal (ITIN ou EIN) pour déclarer les loyers et la revente.
Quel est le prix moyen d’un logement aux USA ?
Les maisons neuves se vendent 410 700 $ en valeur médiane au 2e trimestre 2026, selon le Census Bureau et le HUD. Les écarts entre secteurs sont importants : comparez avec les ventes récentes du quartier.
Quel budget pour investir dans l’immobilier aux USA ?
Tout dépend du placement choisi et des rendements recherchés. Une action de REIT ou une part de SCPI représente un ticket modeste. Un achat locatif en direct demande la valeur du bien et les frais, ou un apport important si vous empruntez. Chez LandQuire, le ticket d’un projet foncier est de 100 000 $.
Faut-il créer une LLC ?
Ce n’est pas obligatoire : on peut acquérir en nom propre. Une LLC (limited liability company) sépare le bien de votre patrimoine personnel, mais son traitement fiscal de ce côté de l’Atlantique doit être vérifié avec un conseiller. Le bon choix dépend du montant, du nombre d’associés et de la transmission envisagée.
Comment sont imposés les loyers ?
Les loyers sont imposables là où se trouve le bien : le non-résident dépose une déclaration 1040-NR. Ils sont aussi à reporter sur votre déclaration de revenus : la convention fiscale de 1994 les prend en compte pour calculer l’impôt et accorde un crédit d’impôt égal à l’impôt correspondant, ce qui évite de payer deux fois.
Que se passe-t-il à la revente ?
La plus-value est imposable sur place. L’acquéreur retient en général 15% du montant de la vente au titre du FIRPTA, un acompte sur l’impôt américain. La plus-value figure aussi sur votre déclaration annuelle, avec un crédit d’impôt égal à l’impôt payé outre-Atlantique, dans la limite de l’impôt dû.
Peut-on emprunter sur place quand on est non-résident ?
Oui, certaines banques prêtent aux non-résidents, avec des conditions en général plus strictes. Le crédit est cher en 2026 : 7,40% en moyenne sur 30 ans au 8 octobre, selon Freddie Mac. Près d’un acheteur étranger sur deux paie comptant : 47%, contre 28% de l’ensemble des acheteurs, selon la National Association of Realtors. Cela évite le coût du crédit, mais immobilise davantage de capital dans un seul investissement.
Quel est le meilleur pays pour investir dans la pierre ?
Il n’existe pas de meilleur pays dans l’absolu : tout dépend de votre objectif, de votre horizon et de votre situation fiscale. Sur le marché immobilier américain, le Texas a la plus forte croissance démographique (391 243 habitants de plus en un an). Les opportunités se concentrent dans le Sud, avec des différences de risque : exposition aux ouragans sur les côtes, niveau de la taxe foncière selon le comté.
Cet article est informatif et ne constitue pas un conseil fiscal ou en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital.