Placer 1 million d’euros : allocation, fiscalité et options

Placer 1 million d’euros ne se résume pas à chercher le meilleur rendement.
À ce niveau, les plafonds des placements réglementés deviennent marginaux et la garantie des dépôts s’arrête à 100 000€ par banque.
L’impôt sur la fortune immobilière (IFI) et la transmission entrent aussi dans le calcul.
Un capital d’1 million d’euros placé à 2,63%, le rendement moyen des fonds euros en 2025, donne environ 2 192€ bruts par mois.
Voici comment répartir cette somme selon votre profil, quels revenus en attendre et comment structurer votre stratégie.
En bref
- Les comptes et livrets sont garantis jusqu’à 100 000€ par client et par établissement bancaire (FGDR, 2026).
- 1 million d’euros investi en fonds euros au taux moyen de 2025 (2,63%) rapporte 26 300€ bruts par an, soit 2 192€ par mois (ACPR, juin 2026).
- L’IFI s’applique au-delà de 1 300 000€ de patrimoine immobilier net, parts de SCPI et de sociétés immobilières comprises (service-public.fr, 2026).
- En assurance vie, chaque bénéficiaire reçoit jusqu’à 152 500€ sans prélèvement pour les primes versées avant 70 ans (impots.gouv.fr).
- Un parent peut donner 100 000€ à chaque enfant sans droits, tous les 15 ans (service-public.fr, mai 2026).
- Chez LandQuire, un projet foncier américain se souscrit à partir de 100 000 $, soit environ 9% d’1 million d’euros.
Que change un capital de 1 million d’euros ?
Avec 1 million d’euros, la question n’est plus « où placer », mais comment organiser l’ensemble. Trois contraintes apparaissent.
Les plafonds ne couvrent qu’une petite partie de la somme
Le Livret A est plafonné à 22 950€ et rémunéré à 1,7% par an, selon la fiche officielle du Livret A.
Avec le LDDS (12 000€), l’épargne réglementée accueille moins de 4% d’un million.
Le PEA accepte 150 000€ de versements, d’après la fiche PEA de service-public.fr. Le reste passe par l’assurance vie, le compte-titres (CTO), l’immobilier et le non coté.
La garantie des dépôts a une limite
Comptes et livrets sont couverts « jusqu’à un total de 100 000€ par client et par établissement bancaire », rappelle le Fonds de garantie des dépôts et de résolution.
Laisser 1 million d’euros sur un compte courant expose donc 900 000€ au risque de défaillance de l’établissement.
La fiscalité du patrimoine et la transmission s’invitent
Un parc immobilier important peut franchir le seuil de l’IFI. La transmission devient aussi un sujet : chaque euro investi aujourd’hui sera, un jour, donné ou hérité.
Quelle stratégie d’investissement selon l’origine du million ?
Un million d’euros arrive rarement d’un coup sans histoire. Son origine oriente la stratégie d’investissement.
- Un héritage : les sommes arrivent souvent en plusieurs fois (contrat d’assurance vie, comptes, biens). Faites l’inventaire avant d’investir : rien n’oblige à tout placer dans le mois.
- La cession d’une entreprise : le prix peut atteindre plusieurs millions d’euros, parfois logés dans une holding qui impose ses propres règles de remploi.
- Une épargne accumulée : le portefeuille existe déjà ; l’enjeu est de le rééquilibrer plutôt que de repartir de zéro.
Fixez ensuite un objectif par poche : revenus réguliers, croissance à long terme ou transmission. Chaque objectif appelle sa propre diversification.
Un même placement sert rarement ces trois objectifs à la fois.
L’horizon compte autant que la somme. Ce qui servira à court terme reste disponible ; ce qui peut rester investi plus de 8 à 10 ans supporte des actifs plus volatils ou illiquides.
Après un héritage ou une vente, une stratégie progressive limite le risque de tout investir au mauvais moment : vous pouvez étaler les achats de titres sur plusieurs mois.
Combien rapporte 1 million d’euros placé ?
Le revenu mensuel se calcule simplement : capital × rendement annuel ÷ 12. Sur 1 million d’euros, chaque point de rendement brut vaut 10 000€ par an, soit 833€ par mois.
| Placement | Rendement de référence | Somme | Revenu brut par mois | Revenu net par mois |
|---|---|---|---|---|
| Livret A et LDDS | 1,7% (2026) | 34 950€ (plafonds) | 50€ | 50€ (exonérés) |
| Fonds euros (assurance vie) | 2,63% (moyenne 2025) | 1 000 000€ | 2 192€ | 1 534€ |
| SCPI en direct | 4,91% (distribution 2025) | 1 000 000€ | 4 092€ | 1 710€ |
| Actions et ETF (PEA, CTO) | Aucun rendement garanti | 1 000 000€ | Variable | Variable |
Sources : service-public.fr (2026), ACPR (juin 2026), ASPIM-IEIF (février 2026). Rendement brut avant impôt ; rendements passés, non garantis pour l’avenir.
Le fonds euros affiche 2,63% en 2025 « nets de prélèvements sur encours et avant prélèvements sociaux », selon le rapport de l’ACPR sur la revalorisation des contrats.
Le net retient 12,8% d’impôt sur le revenu et 17,2% de prélèvements sociaux.
En pratique, l’impôt ne frappe que la part de gains de chaque rachat, et l’abattement de 4 600€ (9 200€ pour un couple) s’applique après 8 ans.
Le taux de distribution de la pierre-papier est de 4,91% en 2025, selon le bilan de l’ASPIM et de l’IEIF.
Ces loyers sont des revenus fonciers : le net retient une tranche marginale de 41% et 17,2% de prélèvements sociaux, une situation courante à ce niveau de fortune.
Comment générer des revenus réguliers avec 1 million d’euros ?
Pour générer des revenus réguliers, combinez des placements à revenu connu (fonds euros, obligations, dette privée) et des placements de distribution (SCPI, actions à dividendes).
Exemple : un placement d’1 million d’euros réparti à parts égales entre fonds euros (2,63%) et SCPI (4,91%) rapporte 37 700€ de rendement brut par an, soit 3 142€ par mois avant impôt.
La dette privée verse des intérêts, mais sans garantie du capital : elle reste une classe d’actifs risquée.
Peut-on vivre de la rente d’un million ?
Retirer 3% par an d’un capital de cette taille donne 30 000€, soit 2 500€ par mois avant impôt.
Ce taux de retrait n’est tenable que si le capital produit au moins autant, hors inflation.
L’inflation atteint 3,1% sur un an en septembre 2026, selon l’indice des prix de l’Insee.
Sur 1 million d’euros placé, c’est 31 000€ de pouvoir d’achat à reconstituer chaque année.
Les supports à taux connu ne suffisent pas : une part d’actifs de croissance est nécessaire pour générer des revenus réguliers sans entamer la somme de départ.
Comment répartir 1 million d’euros selon votre profil ?
Une allocation part de trois questions : quand aurez-vous besoin de cet argent, quelle baisse temporaire acceptez-vous, et quelle part peut rester bloquée plusieurs années ?
À 1 million d’euros, la part illiquide (immobilier, non coté, actifs réels) peut être plus large qu’avec 100 000€, car la réserve de sécurité reste confortable en valeur absolue et l’horizon de placement plus long.
| Poche | Prudent | Équilibré | Dynamique |
|---|---|---|---|
| Réserve (livrets, compte à terme, monétaire), répartie entre plusieurs établissements | 150 000€ (15%) | 100 000€ (10%) | 50 000€ (5%) |
| Assurance vie en fonds euros et obligations | 400 000€ (40%) | 250 000€ (25%) | 150 000€ (15%) |
| Actions cotées et ETF (PEA, CTO, unités de compte) | 200 000€ (20%) | 300 000€ (30%) | 400 000€ (40%) |
| Immobilier (SCPI, direct) | 200 000€ (20%) | 200 000€ (20%) | 150 000€ (15%) |
| Non coté et actifs réels (private equity, dette privée, foncier) | 50 000€ (5%) | 150 000€ (15%) | 250 000€ (25%) |
Exemples d’allocation fournis à titre d’illustration, sans valeur de conseil personnalisé.
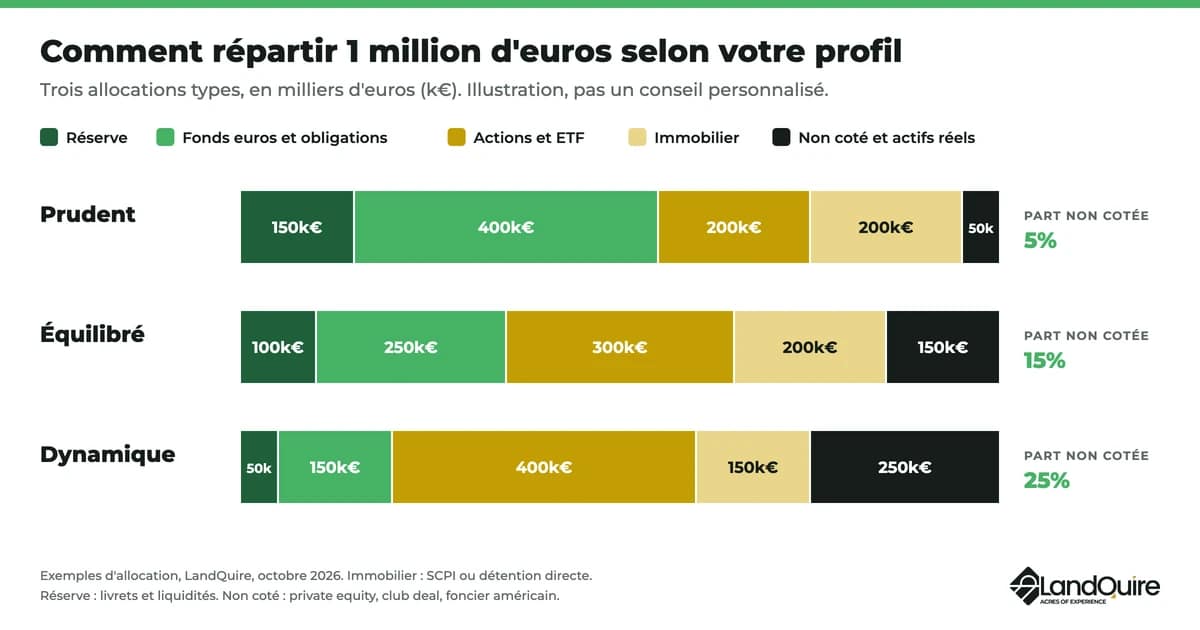
Ces repères valent aussi pour 2 ou 3 millions d’euros : au-delà, la diversification gagne à s’étendre à chaque classe d’actifs, y compris la dette privée et le private equity.
Ces profils prolongent ceux de notre guide dans quoi investir, pensé pour 100 000€ et plus. La différence tient à la place du non coté et à la gestion de l’IFI.
Exemple : le profil équilibré, enveloppe par enveloppe
| Enveloppe | Montant | Pourquoi |
|---|---|---|
| Livret A, LDDS et compte à terme, dans 2 établissements | 100 000€ | Réserve disponible, couverte par la garantie des dépôts |
| PEA | 150 000€ | Actions européennes, gains exonérés d’impôt sur le revenu après 5 ans |
| Assurance vie : 250 000€ en fonds euros et obligations, 150 000€ en unités de compte actions | 400 000€ | Fiscalité après 8 ans, transmission hors succession |
| SCPI | 200 000€ | Revenus fonciers, à intégrer dans l’IFI |
| Non coté et actifs réels | 150 000€ | Dont un projet foncier aux États-Unis (100 000 $, environ 90 000€) |
| Total | 1 000 000€ |
Les 400 000€ en assurance vie peuvent se répartir sur plus d’un contrat d’assurance vie et plus d’un assureur.
Certains conseils proposent aussi une assurance vie luxembourgeoise, un contrat souvent réservé aux gros capitaux.
Pour le détail des plafonds à 100 000€, voyez notre guide pour placer 100 000 euros ; pour un capital intermédiaire, investir 200 000 euros.
Quels actifs entrent dans l’IFI ?
L’IFI vise le seul patrimoine immobilier : vous y êtes soumis si sa valeur nette taxable dépasse 1 300 000€ au 1er janvier 2026.
Le barème commence alors dès 800 000€ : 0,50% jusqu’à 1 300 000€, 0,70% jusqu’à 2 570 000€, 1% jusqu’à 5 millions d’euros, 1,25% jusqu’à 10 millions et 1,50% au-delà.
Une décote s’applique entre 1 300 000€ et 1 400 000€.
C’est ce qu’indique la fiche IFI de service-public.fr, vérifiée le 6 mars 2026.
| Entrent dans l’IFI | N’entrent pas dans l’IFI |
|---|---|
| Résidence principale, avec un abattement de 30% | Actions, ETF, obligations |
| Immeubles locatifs, terrains à bâtir, terres agricoles | Fonds euros, livrets, comptes à terme |
| Parts de SCPI et de sociétés immobilières, pour la valeur de leurs immeubles | Immobilier affecté à l’activité opérationnelle d’une société |
| Unités de compte immobilières d’une assurance vie, pour leur part immobilière | Biens professionnels sous conditions |
| Biens immobiliers situés à l’étranger, pour un résident fiscal français | Dettes immobilières justifiées (elles se déduisent) |
Un terrain détenu par une société de projet entre en principe dans l’assiette, pour la valeur de l’actif immobilier.
Une participation de moins de 10% du capital peut, sous conditions, en être exclue : faites vérifier votre cas.
Notre article sur la convention fiscale France-États-Unis précise qu’un terrain américain reste imposable à l’IFI en France.
Exemple chiffré : un patrimoine immobilier de 1 320 000€
| Étape | Calcul | Montant |
|---|---|---|
| Résidence principale de 900 000€, après abattement | 900 000 × 70% | 630 000€ |
| Appartement locatif | – | 400 000€ |
| Parts de SCPI | – | 200 000€ |
| Part d’un projet foncier aux États-Unis | – | 90 000€ |
| Patrimoine immobilier net taxable | 1 320 000€ | |
| IFI brut | 500 000 × 0,50% + 20 000 × 0,70% | 2 640€ |
| Décote | 17 500 – 1 320 000 × 1,25% | 1 000€ |
| IFI à payer | 2 640 – 1 000 | 1 640€ |
Investir les mêmes 200 000€ en ETF plutôt qu’en parts de pierre-papier ramènerait la base à 1 120 000€, sous le seuil : l’IFI ne serait pas dû.
La répartition se décide donc aussi au regard de la fiscalité.
Banque privée, CGP ou mandat de gestion : qui vous accompagne ?
À partir d’un million d’euros, beaucoup d’épargnants délèguent tout ou partie des décisions. Trois formules coexistent.
| Formule | Ce qu’elle fait | À vérifier |
|---|---|---|
| Banque privée | Conseil patrimonial intégré à un établissement de crédit : placements, crédit, mandat | Part des produits maison, frais |
| Conseiller en gestion de patrimoine (CGP) | Conseil indépendant ou non, sélection de contrats et de fonds de plusieurs maisons | Statut de conseiller en investissements financiers (CIF), mode de rémunération |
| Mandat de gestion | Un professionnel pilote votre portefeuille selon une stratégie et des objectifs convenus | Profil de risque écrit dans le mandat, reporting, performance après frais |
Selon la FAQ de l’AMF sur les intermédiaires, « le mandat de gestion permet de confier la gestion de votre portefeuille de titres à un intermédiaire financier ».
Un CIF doit être inscrit sur le registre de l’ORIAS : vérifiez la mention « INSCRIT » avant de signer.
Le family office s’adresse en général à des fortunes bien plus importantes, avec plusieurs générations et une société familiale à gérer.
Holding, société civile ou démembrement : comment structurer ?
La structure dépend de l’origine des fonds et de vos projets de transmission.
- Une holding sert surtout au chef d’entreprise. S’il apporte ses titres à une holding avant de vendre, l’impôt sur la plus-value est reporté, à condition de réinvestir une partie du prix : c’est l’apport-cession 150-0 B ter.
- Une société civile regroupe des biens immobiliers ou financiers, organise leur gestion par un gérant et permet de donner des parts au fil du temps.
- Le démembrement sépare l’usufruit (les revenus) de la nue-propriété (le bien lui-même). Vous pouvez donner la nue-propriété et garder les revenus.
Exemple : donner la nue-propriété de 200 000€ à un enfant
La valeur de la nue-propriété dépend de l’âge de l’usufruitier. À 65 ans, elle vaut 60% du bien, selon le barème de l’article 669 du CGI commenté au BOFiP.
| Étape | Donation en pleine propriété | Donation de la nue-propriété (donateur de 65 ans) |
|---|---|---|
| Valeur retenue | 200 000€ | 200 000 × 60% = 120 000€ |
| Abattement parent-enfant | 100 000€ | 100 000€ |
| Part taxable | 100 000€ | 20 000€ |
| Droits de donation | 18 194€ | 2 194€ |
Les droits suivent le barème des donations de service-public.fr : 5% jusqu’à 8 072€, puis 10%, 15% et 20% jusqu’à 552 324€.
Au décès du parent, l’usufruit s’éteint et l’enfant devient plein propriétaire. Votre notaire confirmera le traitement fiscal de cette étape.
Comment préparer la transmission de 1 million d’euros ?
Trois outils se combinent, chacun avec ses propres limites.
- L’assurance vie. Pour les primes versées avant 70 ans, chaque bénéficiaire reçoit 152 500€ sans prélèvement ; au-delà, un prélèvement de 20% s’applique, selon la fiche d’impots.gouv.fr sur l’assurance vie au décès.
- Les primes versées après 70 ans. Elles entrent dans les droits de succession au-delà de 30 500€, tous contrats confondus. Le conjoint et le partenaire de PACS sont exonérés du prélèvement comme des droits de succession.
- Les donations. L’abattement de 100 000€ par parent et par enfant se renouvelle tous les 15 ans.
Avec deux enfants, deux parents et des primes versées avant 70 ans, ces abattements cumulés permettent de transmettre une large part d’un million dans le cadre fiscal prévu, plutôt que de tout laisser à l’héritage.
Au-delà de 15 932€ par part taxable, le barème des droits en ligne directe passe à 20% : anticiper tôt réduit la facture.
Quelle place pour le non coté et le foncier américain ?
Le non coté (private equity, dette privée, immobilier non coté, actifs réels) se justifie surtout pour une part du portefeuille qui peut rester investie plusieurs années.
Le private equity finance des entreprises non cotées, en capital-développement ou en transmission ; la performance passée des fonds de private equity ne préjuge pas de leurs performances futures.
Le private equity immobilier, qui achète, transforme puis revend des immeubles, suit la même logique.
Le rendement visé se paie par une immobilisation de plusieurs années et un risque de perte en capital.
Notre guide de l’investissement non coté détaille ses familles, sa liquidité et ses risques.
Le club deal immobilier en est une forme ; un REIT, le plus souvent coté, n’en fait pas partie.
Le modèle LandQuire
LandQuire, fondée en 2021 par Romain Daniellou et Thibaut Guéant, achète des terrains en périphérie de villes américaines en croissance.
L’équipe analyse les 3 143 comtés américains avec un algorithme de plus de 120 critères.
Elle obtient les autorisations d’aménagement, puis revend les terrains à des promoteurs et constructeurs.
LandQuire a mené 50 projets, dont 37 vendus : voir nos projets fonciers vendus.
Chaque terrain est porté par une société de projet prévue pour 5 ans, prolongeable d’un an.
Le ticket est de 100 000 $ par projet, soit environ 89 800€ au cours de la BCE du 28 octobre 2026 (1€ = 1,1133 $).
Dans une allocation d’1 million d’euros, un projet représente environ 9% du capital, deux projets environ 18%. Le foncier américain reste une poche minoritaire du patrimoine.
Il apporte une exposition au dollar et à un actif réel, mais l’argent reste bloqué jusqu’à la revente du terrain.
Chaque souscription passe par la signature du mémorandum de placement (PPM) et d’un contrat de souscription.
Les risques : le change, le retard ou le refus des autorisations, et une perte en capital possible.
Le guide de l’investissement foncier aux USA décrit les étapes, et notre page diversification du patrimoine situe cette poche parmi les autres classes d’actifs.
Questions fréquentes
Combien rapporte 1 million d’euros placé par mois ?
Au rendement moyen des fonds euros en 2025 (2,63%), 1 million d’euros placé rapporte 2 192€ bruts par mois, environ 1 534€ après impôt sur le revenu et prélèvements sociaux.
En SCPI (4,91% distribués en 2025), les revenus bruts atteignent 4 092€ par mois, mais ils sont imposés comme des revenus fonciers.
Peut-on vivre des intérêts d’1 million d’euros ?
Un taux de retrait de 3% par an donne 2 500€ par mois avant impôt sur 1 million d’euros.
Pour durer, le portefeuille doit rapporter au moins ce taux plus l’inflation (3,1% sur un an en septembre 2026, selon l’Insee). Au-delà, chaque retrait entame le capital.
Où placer 1 million d’euros sans risque ?
Aucun placement n’accueille 1 million d’euros sans risque : les livrets réglementés sont plafonnés et la garantie des dépôts s’arrête à 100 000€ par établissement.
Les fonds euros garantissent le capital, mais leur rendement 2025 (2,63%) reste sous l’inflation.
Que faire d’un héritage d’1 million d’euros ?
Commencez par l’inventaire et la déclaration de succession, puis gardez une réserve disponible.
Définissez ensuite une stratégie par objectif (revenus, croissance, transmission) avant d’investir.
Étaler les versements en actions sur plusieurs mois réduit le risque d’entrer au mauvais moment.
Faut-il placer 1 million d’euros en assurance vie ?
Le contrat d’assurance vie est souvent l’enveloppe principale, pour sa fiscalité après 8 ans et la transmission : 152 500€ par bénéficiaire sans prélèvement pour les primes versées avant 70 ans.
Répartir les versements sur plus d’un contrat et plus d’un assureur limite le risque lié à un seul établissement.
Faut-il passer par une banque privée pour placer 1 million ?
Ce n’est pas obligatoire. Une banque privée, un CGP inscrit à l’ORIAS ou un mandat conviennent, selon que vous voulez déléguer ou décider vous-même.
Comparez les frais, le statut du conseiller et la diversité des produits proposés.
Faut-il payer l’IFI avec 1 million d’euros placés ?
Seul l’immobilier compte : actions, ETF, fonds euros et livrets n’entrent pas dans l’IFI.
Vous y êtes soumis si vos biens immobiliers nets dépassent 1 300 000€ au 1er janvier, parts de sociétés immobilières comprises.
Comment transmettre 1 million d’euros à ses enfants ?
En combinant les donations (100 000€ par parent et par enfant, tous les 15 ans), l’assurance vie (152 500€ par bénéficiaire) et le démembrement de propriété.
Un notaire chiffre le meilleur ordre selon votre âge, vos objectifs et le nombre de vos enfants, surtout au-delà de quelques millions d’euros.
Peut-on investir 1 million d’euros dans le foncier américain ?
Il n’est pas conseillé d’y placer tout le capital : la performance d’un seul actif ne doit pas décider de celle du patrimoine.
Chez LandQuire, un projet se souscrit à partir de 100 000 $, soit environ 9% d’1 million d’euros.
C’est une poche de diversification en dollars, illiquide pendant la durée du projet.
Vous souhaitez consacrer une poche de votre argent à un actif réel en dollars ?
Découvrez nos offres foncières aux États-Unis ou échangez avec l’équipe LandQuire pour savoir si une offre correspond à votre situation.
Cet article est informatif et ne constitue pas un conseil fiscal, juridique ou en investissement personnalisé.
Les règles fiscales citées sont celles en vigueur à la date de mise à jour. Les performances passées ne préjugent pas des performances futures.
Tout investissement non coté comporte un risque de perte en capital et immobilise votre argent plusieurs années.