Marché immobilier américain : prévisions 2027
Le marché immobilier américain aborde 2027 au ralenti : en octobre 2026, les ventes de logements anciens sont tombées à leur plus bas niveau depuis août 2010. Les prix tiennent encore (+0,4% sur un an), mais emprunter sur 30 ans coûte plus de 7%.
Par Thibaut Guéant, co-fondateur et CIO de LandQuireMis à jour le 12 min de lecture
Sommaire
- Où en est le marché immobilier américain fin 2026 ?
- Pourquoi les ventes de logements reculent-elles ?
- Les prévisions pour 2026 se sont-elles réalisées ?
- Que prévoit la Réserve fédérale pour 2027 ?
- Que disent les chiffres de la construction neuve ?
- Quels scénarios pour le marché immobilier américain en 2027 ?
- Que retenir quand on investit depuis la France ?
- Le foncier dans un marché qui ralentit
- Où se situe LandQuire ?
- Questions fréquentes
Le marché immobilier américain aborde 2027 au ralenti : en octobre 2026, les ventes de logements anciens sont tombées à leur plus bas niveau depuis août 2010.
Les prix tiennent encore (+0,4% sur un an), mais emprunter sur 30 ans coûte plus de 7%.
Pour 2027, la Réserve fédérale prévoit une inflation en recul et un taux directeur stable.
Voici les chiffres officiels et les prévisions des organismes américains, et ce qu’ils changent pour un investisseur qui vit en France.
En bref
- Les ventes de logements anciens ont reculé de 8,8% sur un an, à un rythme annuel de 3,75 millions en octobre 2026, le plus bas depuis août 2010 (NAR, novembre 2026).
- Le prix médian d’un logement ancien atteint 416 700 $, en progression de 0,4% sur un an (NAR, novembre 2026).
- L’emprunt immobilier à taux fixe sur 30 ans coûte 7,11% au 12 novembre 2026, contre 6,24% un an plus tôt (Freddie Mac).
- Les membres de la Fed projettent un taux directeur médian de 4,1% fin 2026 comme fin 2027, et une inflation ramenée de 3,7% à 2,3% (Réserve fédérale, septembre 2026).
- Les mises en chantier de logements ont baissé de 7,4% sur un an en septembre 2026 (Census Bureau, octobre 2026).
- Les prix des maisons ont progressé de 2,4% sur un an en août 2026 selon l’indice de la FHFA (octobre 2026).
Où en est le marché immobilier américain fin 2026 ?
Les ventes de maisons existantes reculent depuis l’été. Selon le rapport de la National Association of Realtors sur les ventes d’octobre 2026, elles ont baissé de 5,5% en un mois.
Sur un an, la baisse atteint 8,8%, à un rythme annuel de 3,75 millions de transactions. Les quatre grandes régions du pays sont en recul.
Lawrence Yun, son économiste en chef, relie cette chute au coût de l’emprunt, revenu à ses plus hauts niveaux depuis 2000, à un mois près en 2023.
Des prix qui résistent
Le prix d’un logement ancien atteint 416 700 $ en octobre 2026 (prix médian). Il progresse de 0,4% sur un an : c’est le 40e mois de progression d’affilée, presque à l’arrêt.
L’offre augmente lentement. Le stock de logements à vendre atteint 1,59 million, soit 5,1 mois au rythme actuel des transactions, contre 4,4 mois un an plus tôt.
| Région | Prix médian en octobre 2026 | Évolution sur un an | Ventes sur un an |
|---|---|---|---|
| Nord-Est | 519 600 $ | +3,2% | -4,1% |
| Midwest | 324 300 $ | +1,5% | -8,2% |
| Sud (dont Texas et Floride) | 360 900 $ | -0,4% | -8% |
| Ouest | 624 300 $ | 0% | -14,5% |
| États-Unis | 416 700 $ | +0,4% | -8,8% |
Source : National Association of Realtors, rapport Existing-Home Sales d’octobre 2026.
Le Sud reste la région la moins chère après le Midwest. Ses prix y baissent légèrement sur un an (-0,4%).
Pourquoi les ventes de logements reculent-elles ?
Le crédit le plus cher depuis 2000, ou presque
Les taux hypothécaires pèsent sur la demande.
Le taux fixe sur 30 ans a atteint 7,33% en moyenne en octobre 2026, contre 6,25% un an plus tôt, selon les chiffres de Freddie Mac repris par l’association.
Il a un peu baissé depuis. Selon l’enquête hebdomadaire de Freddie Mac sur les taux immobiliers, il s’établit à 7,11% au 12 novembre 2026, son plus bas niveau en sept semaines.
Un an plus tôt, il était de 6,24%. Freddie Mac publie ce taux chaque jeudi : c’est l’indicateur à suivre en premier.
Un financement qui pèse sur le budget des ménages
L’accessibilité se dégrade. L’indice d’accessibilité de l’association tombe à 100,7 en octobre 2026, contre 107,3 un an plus tôt, en baisse dans les quatre régions.
D’après le rapport trimestriel de la NAR sur les prix par métropole, la mensualité d’une maison type, avec 20% d’apport, atteint 2 251 $ au troisième trimestre 2026.
Elle absorbe 24,1% des revenus d’une famille type. Pour un primo-accédant avec 10% d’apport, la part monte à 36,3% de ses revenus.
Les prévisions pour 2026 se sont-elles réalisées ?
Les prévisions du marché immobilier américain sont souvent révisées, et leur analyse a posteriori est instructive.
En juin 2026, la NAR prévoyait 4% de transactions en plus dans l’ancien et un prix en progression de 4% sur l’année.
Elle tablait aussi sur un taux moyen de 6,5%, selon son communiqué sur les perspectives du second semestre 2026.
En octobre, les ventes reculaient de 8,8% sur un an, le prix progressait de 0,4% et l’emprunt coûtait 7,33%. La remontée des taux a suffi à inverser le scénario.
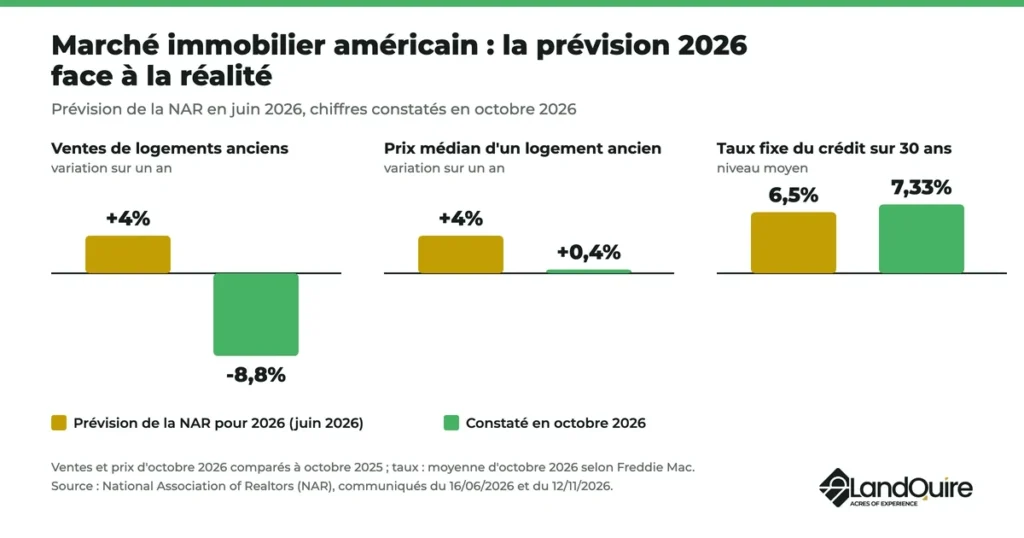
La leçon pour 2027 : une prévision d’organisme est un scénario, pas un engagement. Elle dépend d’abord du coût de l’argent, que personne ne prévoit avec précision.
Que prévoit la Réserve fédérale pour 2027 ?
La Fed publie chaque trimestre les projections de ses membres. Selon les projections économiques de la Réserve fédérale de septembre 2026, voici leur scénario médian.
| Indicateur (médiane des projections) | 2026 | 2027 | Long terme |
|---|---|---|---|
| Croissance du PIB réel | 2,3% | 2,4% | 2% |
| Taux de chômage | 4,1% | 4,1% | 4,2% |
| Inflation (indice PCE) | 3,7% | 2,3% | 2% |
| Taux directeur en fin d’année | 4,1% | 4,1% | 3,2% |
Source : Réserve fédérale, Summary of Economic Projections, 17 septembre 2026. Croissance et inflation : variation du 4e trimestre au 4e trimestre.
Une inflation qui reflue est le scénario central pour 2027. Mais le taux directeur ne baisserait pas : la médiane reste à 4,1% fin 2027, au-dessus de la fourchette actuelle.
Le 28 octobre 2026, la Fed a maintenu ce taux entre 3,75% et 4%, d’après son communiqué de politique monétaire.
Deux membres ont voté pour une hausse. Le comité juge que l’inflation « reste élevée ».
Pourquoi c’est décisif pour l’immobilier
Le coût des prêts immobiliers ne suit pas mécaniquement le taux directeur, mais il dépend des anticipations d’inflation et de politique monétaire.
Si l’inflation recule comme prévu, une détente des taux reste possible ; si elle résiste, le financement restera cher.
Le logement pèse lourd dans l’inflation. Selon le communiqué du Bureau of Labor Statistics sur l’indice des prix d’octobre 2026, le poste logement a augmenté de 0,3% sur le mois.
Il explique à lui seul plus de 30% de l’augmentation mensuelle de l’indice général (+0,4%).
Que disent les chiffres de la construction neuve ?
Les mises en chantier ralentissent. Selon les statistiques du Census Bureau sur la construction de logements, elles atteignent un rythme annuel de 1 221 000 en septembre 2026.
C’est 7,4% de moins qu’un an plus tôt. Les maisons individuelles en représentent 859 000.
Les permis de construire, qui annoncent les chantiers des mois suivants, baissent de 3% sur un an, à 1 400 000.
L’offre de maisons neuves est plus abondante que celle de l’ancien.
D’après les chiffres du Census Bureau sur les ventes de maisons neuves, 676 000 se sont vendues en rythme annuel en septembre 2026 (-5,3% sur un an).
Leur prix de vente, 400 400 $ en valeur médiane, est inférieur à celui de l’ancien. Le stock de maisons neuves à vendre représente 8,4 mois au rythme actuel.
| Indicateur, septembre 2026 | Niveau (rythme annuel) | Sur un an |
|---|---|---|
| Permis de construire | 1 400 000 | -3% |
| Mises en chantier | 1 221 000 | -7,4% |
| Logements achevés | 1 192 000 | -14% |
| Ventes de maisons neuves | 676 000 | -5,3% |
| Prix médian d’une maison neuve | 400 400 $ | -3,9% |
Source : U.S. Census Bureau et HUD, communiqués du 20 et du 27 octobre 2026.
Les coûts de construction d’une maison, du terrain aux finitions, sont détaillés dans notre guide sur le prix d’une maison au Texas.
Quels scénarios pour le marché immobilier américain en 2027 ?
Les facteurs qui feront le marché
Les prévisions de prix pour 2027 sont révisées au fil des mois, comme celles de 2026. Quatre facteurs, suivis chaque mois, décideront du scénario.
| Facteur | Situation fin 2026 | Ce qui soutiendrait le marché en 2027 | Indicateur à suivre |
|---|---|---|---|
| Taux hypothécaires | 7,11% sur 30 ans | Un recul des taux | Freddie Mac, chaque jeudi |
| Inflation et Fed | Inflation PCE projetée à 3,7% en 2026 | Une inflation proche de 2,3%, comme projeté | Projections de la Fed, BLS |
| Offre de logements | 5,1 mois de stock dans l’ancien | Plus de biens à vendre, prix plus négociables | Realtors, Census |
| Démographie | Croissance de 0,5% de la population | Une reprise de l’immigration | Census Bureau |
La demande latente est l’argument des optimistes.
Selon Lawrence Yun, l’emploi tient et la demande pourrait repartir si les taux baissaient ; 2% seulement des transactions sont des ventes forcées.
La démographie ralentit. Selon les estimations de population 2025 du Census Bureau, les États-Unis n’ont gagné que 0,5% d’habitants entre juillet 2024 et juillet 2025.
L’immigration nette est tombée de 2,7 à 1,3 million de personnes. Le Texas (+391 243 habitants) et la Floride (+196 680) restent pourtant en tête.
Où le marché résiste-t-il ?
Les prix progressent encore dans la plupart des villes : l’association relève une augmentation dans 78% des métropoles au troisième trimestre 2026, et une baisse dans 21%.
Dans presque toutes les villes de Floride, les prix sont repartis à la hausse. Au Texas, Beaumont-Port Arthur gagne 9,9% sur un an.
L’indice des prix de la FHFA confirme cette résistance : +2,4% sur un an en août 2026, de +0,5% dans la région Mountain à +4,4% dans la région East North Central.
Pour le détail par État, voir nos articles sur l’immobilier au Texas et sur le foncier au Texas ou en Floride.
Que retenir quand on investit depuis la France ?
Les acheteurs étrangers sont moins nombreux.
Selon le rapport 2026 de la NAR sur les acheteurs étrangers, ils ont acquis 67 100 logements d’avril 2025 à mars 2026, 14% de moins qu’un an plus tôt.
Le montant total atteint 45,3 milliards de dollars. La Floride (20%) et le Texas (12%) font partie des trois premières destinations.
Près d’un acheteur étranger sur deux paie comptant (48%), contre 28% de l’ensemble des acheteurs. Le coût du financement pèse donc moins sur eux.
Trois points comptent pour les investisseurs qui vivent en France, au-delà de la fiscalité :
- le dollar : la valeur convertie en euros dépend du change, à l’achat comme à la revente ; voir notre article sur l’investissement en dollars ;
- l’horizon : un marché qui ralentit demande un horizon long et de la patience à la revente ;
- la sélection locale : les écarts entre régions et entre villes sont plus forts que les tendances nationales.
Les options pour investir (achat locatif, SCPI, REIT, foncier) sont comparées dans notre guide de l’immobilier aux USA.
Les démarches, la fiscalité et les risques sont réunis dans notre guide pour investir aux USA.
Le foncier dans un marché qui ralentit
Le foncier suit d’autres ressorts que la revente de maisons existantes.
Un terrain prend de la valeur quand il obtient ses autorisations d’aménagement (zonage, découpage en lots, réseaux).
Les constructeurs ont besoin de terrains autorisés pour lancer leurs chantiers, là où la population augmente. C’est le principe de l’investissement foncier aux États-Unis.
Le ralentissement touche aussi ce marché : moins de mises en chantier peut signifier moins d’acheteurs pour les terrains, et des délais de revente plus longs.
Où se situe LandQuire ?
LandQuire est une société américaine basée à Hollywood, en Floride, fondée en 2021. Elle analyse les 3 143 comtés américains avec un algorithme de plus de 120 critères.
Elle achète des terrains, obtient les autorisations d’aménagement, puis les revend à des promoteurs et constructeurs. Elle a lancé 50 projets fonciers depuis 2021, dont 37 vendus.
Les investisseurs entrent par projet, dans une société dédiée (LLC), avec un ticket minimum de 100 000 $ par projet.
Les offres sont ouvertes aux non-résidents américains (Regulation S) et aux investisseurs américains accrédités (Regulation D, règle 506(c)).
Durée visée : environ 36 mois pour les levées en cours, sans garantie. Prévoyez 5 ans ou plus.
C’est une option parmi d’autres, pour une poche minoritaire de votre patrimoine.
Le capital peut être perdu en partie ou en totalité : lisez nos risques de l’investissement foncier.
Pour voir les levées en cours, consultez nos offres foncières aux États-Unis. Pour vos questions, échangez avec l’équipe LandQuire.
Questions fréquentes
Les prix de l’immobilier vont-ils baisser aux États-Unis en 2027 ?
Les chiffres officiels ne montrent pas de baisse généralisée fin 2026 : le prix de l’ancien progresse encore de 0,4% sur un an et l’indice de la FHFA de 2,4%.
Des baisses locales sont possibles : 21% des métropoles affichent des prix en recul au troisième trimestre 2026.
Les taux immobiliers vont-ils baisser en 2027 ?
Rien ne le garantit. La Fed projette un taux directeur stable à 4,1% fin 2027, avec une inflation en recul à 2,3%.
Une baisse du coût des prêts dépendra surtout du recul effectif de l’inflation.
Y a-t-il une crise immobilière aux États-Unis ?
Les transactions sont au plus bas depuis 2010, sans crise de défauts pour autant.
Les prix progressent encore et les ventes forcées (saisies notamment) ne représentent que 2% des transactions (NAR, octobre 2026).
Quel est le prix moyen d’une maison aux États-Unis ?
Le prix médian d’un logement ancien est de 416 700 $ en octobre 2026 (NAR). Celui d’une maison neuve est de 400 400 $ en septembre 2026 (Census Bureau).
Les écarts sont forts : 324 300 $ dans le Midwest, 624 300 $ dans l’Ouest.
Où trouver les chiffres officiels du marché immobilier américain ?
L’association des agents immobiliers (NAR) publie chaque mois un rapport sur les transactions et les prix de l’ancien, le Census Bureau ceux du neuf et des mises en chantier.
Freddie Mac publie le taux du crédit chaque jeudi, la FHFA son indice des prix chaque mois, la Fed ses projections chaque trimestre.
Les acheteurs étrangers achètent-ils encore aux États-Unis ?
Oui, mais moins : 67 100 logements d’avril 2025 à mars 2026, le deuxième plus bas niveau depuis 2009 selon l’association des agents immobiliers.
Les Canadiens, les Mexicains et les Chinois arrivent en tête ; les acheteurs du Royaume-Uni représentent 4% des achats.
Faut-il attendre 2027 pour investir dans l’immobilier américain ?
Personne ne peut prévoir le meilleur moment. Le choix dépend de votre horizon, de la part de votre patrimoine concernée et de votre tolérance au risque de change.
Un conseiller en gestion de patrimoine peut vous aider à décider.
Cet article est informatif et ne constitue pas un conseil en investissement, fiscal ou juridique personnalisé. Les chiffres et prévisions sont ceux publiés par les organismes cités à la date de mise à jour ; ce ne sont pas des prévisions de LandQuire. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital.
À propos de l’auteur
Co-fondateur et CIO de LandQuire, Thibaut Guéant a fondé la société en 2021 avec Romain Daniellou. Spécialiste du land entitlement, il identifie des terrains bruts hors marché, principalement au Texas, et pilote l’obtention des autorisations d’urbanisme qui les rendent constructibles avant leur revente à des promoteurs.