Mercado inmobiliario estadounidense: previsiones para 2027
El mercado inmobiliario estadounidense afronta el año 2027 con un ritmo lento: en octubre de 2026, las ventas de viviendas de segunda mano cayeron a su nivel más bajo desde agosto de 2010. Los precios se mantienen (+0,4 % interanual), pero los préstamos a 30 años tienen un tipo de interés superior al 7 %.
Por Thibaut Guéant, cofundador y director de inversiones de LandQuireActualizado el 12 minutos de lectura
Índice
- ¿Cómo estará el mercado inmobiliario estadounidense a finales de 2026?
- ¿Por qué están disminuyendo las ventas de viviendas?
- ¿Se han cumplido las previsiones para 2026?
- ¿Qué prevé la Reserva Federal para 2027?
- ¿Qué nos dicen las cifras sobre la construcción de viviendas nuevas?
- ¿Qué perspectivas se vislumbran para el mercado inmobiliario estadounidense en 2027?
- ¿Qué hay que tener en cuenta a la hora de invertir desde Francia?
- El mercado inmobiliario en un contexto de desaceleración
- ¿Dónde se encuentra LandQuire?
- Preguntas frecuentes
El mercado inmobiliario estadounidense comienza el año 2027 con un ritmo lento: en octubre de 2026, las ventas de viviendas de segunda mano cayeron a su nivel más bajo desde agosto de 2010.
Los precios siguen manteniéndose (+0,4 % interanual), pero los préstamos a 30 años tienen un interés superior al 7 %.
Para 2027, la Reserva Federal prevé un descenso de la inflación y un tipo de interés de referencia estable.
A continuación se presentan las cifras oficiales y las previsiones de los organismos estadounidenses, y lo que esto supone para un inversor que vive en Francia.
En resumen
- Las ventas de viviendas de segunda mano descendieron un 8,8 % interanual, hasta situarse en una tasa anual de 3,75 millones en octubre de 2026, la cifra más baja desde agosto de 2010 (NAR, noviembre de 2026).
- El precio mediano de una vivienda de segunda mano asciende a 416 700 dólares, lo que supone un aumento del 0,4 % respecto al año anterior (NAR, noviembre de 2026).
- El tipo de interés de un préstamo hipotecario a tipo fijo a 30 años es del 7,11 % a fecha de 12 de noviembre de 2026, frente al 6,24 % de un año antes (Freddie Mac).
- Los miembros de la Fed prevén un tipo de interés de referencia medio del 4,1 % tanto a finales de 2026 como a finales de 2027, y una reducción de la inflación del 3,7 % al 2,3 % (Reserva Federal, septiembre de 2026).
- En septiembre de 2026, el número de viviendas en construcción descendió un 7,4 % con respecto al año anterior (Oficina del Censo, octubre de 2026).
- Los precios de la vivienda subieron un 2,4 % interanual en agosto de 2026, según el índice de la FHFA (octubre de 2026).
¿Cómo estará el mercado inmobiliario estadounidense a finales de 2026?
Las ventas de viviendas de segunda mano llevan descendiendo desde el verano. Según el informe de la Asociación Nacional de Agentes Inmobiliarios sobre las ventas de octubre de 2026, han bajado un 5,5 % en un mes.
En el último año, la caída ha sido del 8,8 %, lo que supone un ritmo anual de 3,75 millones de transacciones. Las cuatro grandes regiones del país registran un descenso.
Lawrence Yun, su economista jefe, atribuye esta caída al coste de los préstamos, que ha vuelto a alcanzar sus niveles más altos desde el año 2000, con una diferencia de apenas un mes en 2023.
Precios que se mantienen estables
El precio de una vivienda de segunda mano alcanzó los 416 700 dólares en octubre de 2026 (precio mediano). Ha aumentado un 0,4 % en términos interanuales: se trata del 40.º mes consecutivo de subida, un ritmo que prácticamente se ha estancado.
La oferta aumenta lentamente. El stock de viviendas en venta asciende a 1,59 millones, lo que equivale a 5,1 meses al ritmo actual de transacciones, frente a los 4,4 meses de hace un año.
| Región | Precio mediano en octubre de 2026 | Evolución interanual | Ventas en el último año |
|---|---|---|---|
| Noreste | 519 600 $ | +3,2% | -4,1% |
| Medio Oeste | 324 300 $ | +1,5% | -8,2% |
| Sur (incluidos Texas y Florida) | 360 900 $ | -0,4% | -8% |
| Oeste | 624 300 $ | 0% | -14,5% |
| Estados Unidos | 416 700 $ | +0,4% | -8,8% |
Fuente: Asociación Nacional de Agentes Inmobiliarios, informe «Existing-Home Sales» de octubre de 2026.
El Sur sigue siendo la región más barata después del Medio Oeste. Los precios allí han bajado ligeramente en el último año (-0,4 %).
¿Por qué están disminuyendo las ventas de viviendas?
El crédito más caro desde el año 2000, o casi
Los tipos hipotecarios lastran la demanda.
El tipo fijo a 30 años alcanzó una media del 7,33 % en octubre de 2026, frente al 6,25 % registrado un año antes, según las cifras de Freddie Mac recogidas por la asociación.
Desde entonces ha bajado ligeramente. Segúnla encuesta semanal de Freddie Mac sobre los tipos hipotecarios, se sitúa en el 7,11 % a fecha de 12 de noviembre de 2026, su nivel más bajo en siete semanas.
Un año antes, era del 6,24 %. Freddie Mac publica este tipo cada jueves: es el indicador que hay que seguir en primer lugar.
Una financiación que supone una carga para el presupuesto de los hogares
La accesibilidad se está deteriorando. El índice de accesibilidad de la asociación cae hasta 100,7 en octubre de 2026, frente a los 107,3 del año anterior, con descensos en las cuatro regiones.
Según el informe trimestral de la NAR sobre los precios por área metropolitana, la cuota mensual de una vivienda tipo, con un 20 % de aportación inicial, asciende a 2 251 dólares en el tercer trimestre de 2026.
Supone el 24,1 % de los ingresos de una familia típica. En el caso de alguien que compra su primera vivienda con un 10 % de aportación propia, esta proporción asciende al 36,3 % de sus ingresos.
¿Se han cumplido las previsiones para 2026?
Las previsiones del mercado inmobiliario estadounidense se revisan con frecuencia, y su análisis a posteriori resulta instructivo.
En junio de 2026, la NAR preveía un aumento del 4 % en el número de transacciones en el mercado de segunda mano y un incremento del 4 % en los precios a lo largo del año.
Además, preveía una tasa media del 6,5 %, según su comunicado sobre las perspectivas para el segundo semestre de 2026.
En octubre, las ventas descendieron un 8,8 % respecto al año anterior, los precios subieron un 0,4 % y el tipo de interés de los préstamos se situó en el 7,33 %. La subida de los tipos de interés bastó para invertir la tendencia.
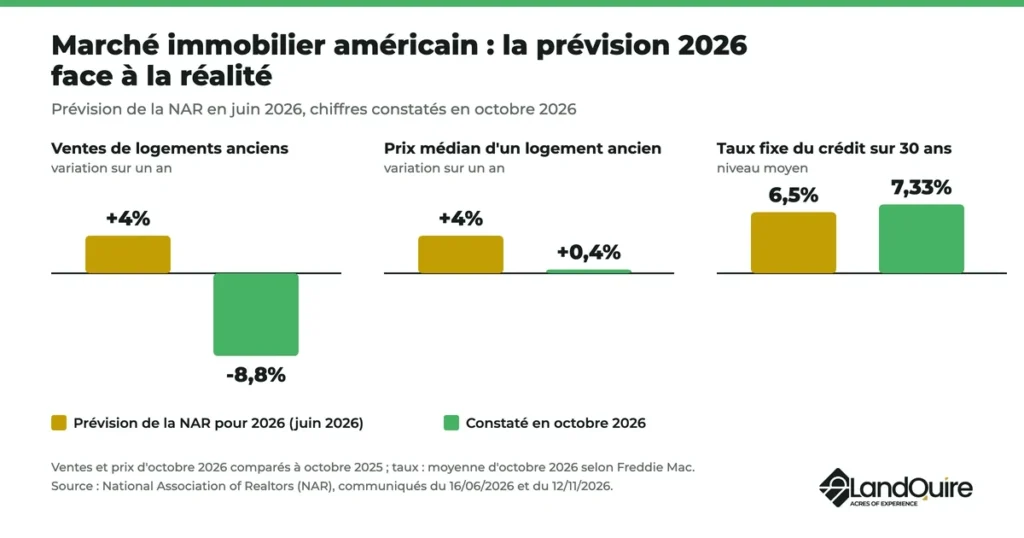
La lección para 2027: una previsión de una organización es un escenario, no un compromiso. Depende, ante todo, del coste del dinero, que nadie puede predecir con exactitud.
¿Qué prevé la Reserva Federal para 2027?
La Fed publica cada trimestre las previsiones de sus miembros. Según las previsiones económicas de la Reserva Federal de septiembre de 2026, este es su escenario medio.
| Indicador (mediana de las previsiones) | 2026 | 2027 | A largo plazo |
|---|---|---|---|
| Crecimiento del PIB real | 2,3% | 2,4% | 2% |
| Tasa de desempleo | 4,1% | 4,1% | 4,2% |
| Inflación (índice PCE) | 3,7% | 2,3% | 2% |
| Tipo de interés de referencia a finales de año | 4,1% | 4,1% | 3,2% |
Fuente: Reserva Federal, «Summary of Economic Projections», 17 de septiembre de 2026. Crecimiento e inflación: variación de cuarto trimestre a cuarto trimestre.
La disminución de la inflación es el escenario principal para 2027. Sin embargo, el tipo de interés de referencia no bajaría: la mediana se mantendría en el 4,1 % a finales de 2027, por encima del rango actual.
El 28 de octubre de 2026, la Fed mantuvo este tipo de interés entre el 3,75 % y el 4 %, según su comunicado de política monetaria.
Dos miembros votaron a favor de una subida. El comité considera que la inflación «sigue siendo elevada».
¿Por qué es decisivo para el sector inmobiliario?
El coste de los préstamos hipotecarios no varía automáticamente en función del tipo de interés de referencia, sino que depende de las expectativas de inflación y de la política monetaria.
Si la inflación desciende como se prevé, sigue siendo posible una relajación de los tipos de interés; si se mantiene alta, la financiación seguirá siendo cara.
La vivienda tiene un gran peso en la inflación. Según el comunicado de la Oficina de Estadísticas Laborales sobre el índice de precios de octubre de 2026, el componente de vivienda aumentó un 0,3 % con respecto al mes anterior.
Este factor por sí solo explica más del 30 % del aumento mensual del índice general (+0,4 %).
¿Qué nos dicen las cifras sobre la construcción de viviendas nuevas?
La construcción de viviendas se está ralentizando. Según las estadísticas de la Oficina del Censo sobre la construcción de viviendas, en septiembre de 2026 alcanzó un ritmo anual de 1 221 000.
Esto supone un 7,4 % menos que el año anterior. Las viviendas unifamiliares suman 859 000.
Las licencias de obra, que anticipan las obras de los próximos meses, han descendido un 3 % con respecto al año anterior, hasta situarse en 1 400 000.
La oferta de viviendas nuevas es mayor que la de viviendas de segunda mano.
Según las cifras de la Oficina del Censo sobre la venta de viviendas nuevas, en septiembre de 2026 se vendieron 676 000 viviendas a ritmo anual (-5,3 % respecto al año anterior).
Su precio de venta, con un valor medio de 400 400 $, es inferior al de las viviendas de segunda mano. El stock de viviendas nuevas en venta equivale a 8,4 meses al ritmo actual.
| Indicador, septiembre de 2026 | Nivel (ritmo anual) | En el último año |
|---|---|---|
| Licencia de obras | 1 400 000 | -3% |
| Inicio de obras | 1 221 000 | -7,4% |
| Viviendas terminadas | 1 192 000 | -14% |
| Venta de viviendas nuevas | 676 000 | -5,3% |
| Precio medio de una vivienda de nueva construcción | 400 400 $ | -3,9% |
Fuente: Oficina del Censo de EE. UU. y HUD, comunicados de prensa del 20 y del 27 de octubre de 2026.
Los costes de construcción de una vivienda, desde el terreno hasta los acabados, se detallan en nuestra guía sobre el precio de una vivienda en Texas.
¿Qué perspectivas se vislumbran para el mercado inmobiliario estadounidense en 2027?
Los factores que determinarán el mercado
Las previsiones de precios para 2027 se revisan a lo largo de los meses, al igual que las de 2026. Cuatro factores, que se analizan cada mes, determinarán el escenario.
| Factor | Situación a finales de 2026 | Lo que impulsaría el mercado en 2027 | Indicador a tener en cuenta |
|---|---|---|---|
| Tipos de interés hipotecarios | 7,11 % a 30 años | Un descenso de los tipos de interés | Freddie Mac, todos los jueves |
| Inflación y la Reserva Federal | La inflación del PCE se prevé que alcance el 3,7 % en 2026 | Una inflación cercana al 2,3 %, tal y como se había previsto | Previsiones de la Fed y de la Oficina de Estadísticas Laborales (BLS) |
| Oferta de viviendas | 5,1 meses de existencias en el mercado de segunda mano | Hay más inmuebles en venta y los precios son más negociables | Agentes inmobiliarios, Censo |
| Demografía | Crecimiento de la población del 0,5 % | Un repunte de la inmigración | Oficina del Censo |
La demanda latente es el argumento de los optimistas.
Según Lawrence Yun, el empleo se mantiene estable y la demanda podría repuntar si bajasen los tipos de interés; solo el 2 % de las transacciones son ventas forzadas.
El crecimiento demográfico se está ralentizando. Según las estimaciones de población para 2025 de la Oficina del Censo, Estados Unidos solo ha registrado un aumento del 0,5 % en su población entre julio de 2024 y julio de 2025.
La inmigración neta ha descendido de 2,7 a 1,3 millones de personas. Sin embargo, Texas (+391 243 habitantes) y Florida (+196 680) siguen a la cabeza.
¿En qué aspectos se muestra resistente el mercado?
Los precios siguen subiendo en la mayoría de las ciudades: la asociación señala un aumento en el 78 % de las grandes ciudades durante el tercer trimestre de 2026, y un descenso en el 21 %.
En casi todas las ciudades de Florida, los precios han vuelto a subir. En Texas, Beaumont-Port Arthur registra un aumento del 9,9 % en un año.
El índice de precios de la FHFA confirma esta resistencia: un aumento del 2,4 % interanual en agosto de 2026, que oscila entre el 0,5 % en la región Mountain y el 4,4 % en la región East North Central.
Para obtener información detallada por estado, consulta nuestros artículos sobre el mercado inmobiliario en Texas y sobre la propiedad inmobiliaria en Texas o en Florida.
¿Qué hay que tener en cuenta a la hora de invertir desde Francia?
Hay menos compradores extranjeros.
Según el informe de 2026 de la NAR sobre los compradores extranjeros, estos adquirieron 67 100 viviendas entre abril de 2025 y marzo de 2026, un 14 % menos que el año anterior.
El importe total asciende a 45 300 millones de dólares. Florida (20 %) y Texas (12 %) se encuentran entre los tres principales destinos.
Casi uno de cada dos compradores extranjeros paga al contado (48 %), frente al 28 % del total de compradores. Por lo tanto, el coste de la financiación supone una menor carga para ellos.
Hay tres aspectos importantes para los inversores que residen en Francia, más allá de la fiscalidad:
- el dólar: el valor convertido a euros depende del tipo de cambio, tanto en la compra como en la venta; consulta nuestro artículo sobre la inversión en dólares;
- El panorama: un mercado en desaceleración exige una visión a largo plazo y paciencia a la hora de revender;
- La selección local: las diferencias entre regiones y entre ciudades son más marcadas que las tendencias nacionales.
En nuestra guía inmobiliaria de EE. UU. se comparan las distintas opciones de inversión (compra para alquiler, SCPI, REIT, inversión en terrenos).
En nuestra guía para invertir en EE. UU. se recogen los trámites, la fiscalidad y los riesgos.
El mercado inmobiliario en un contexto de desaceleración
El mercado inmobiliario se rige por otros factores distintos a la reventa de viviendas ya construidas.
Un terreno se revaloriza cuando obtiene las autorizaciones urbanísticas necesarias (zonificación, parcelación, redes de servicios).
Las constructoras necesitan terrenos con licencia para iniciar sus obras en las zonas donde la población está creciendo. Ese es el principio en el que se basa la inversión inmobiliaria en Estados Unidos.
La desaceleración también afecta a este mercado: un menor número de obras iniciadas puede traducirse en menos compradores de terrenos y en plazos de reventa más largos.
¿Dónde se encuentra LandQuire?
LandQuire es una empresa estadounidense con sede en Hollywood, Florida, fundada en 2021. Analiza los 3.143 condados de Estados Unidos mediante un algoritmo que tiene en cuenta más de 120 criterios.
Adquiere terrenos, obtiene las licencias urbanísticas y, a continuación, los revende a promotores y constructoras. Ha puesto en marcha 50 proyectos inmobiliarios desde 2021, de los cuales 37 ya se han vendido.
Los inversores participan, por proyecto, en una sociedad especializada (LLC), con una inversión mínima de 100 000 dólares por proyecto.
Las ofertas están abiertas a personas no residentes en Estados Unidos (Regulación S) y a inversores estadounidenses acreditados (Regulación D, norma 506(c)).
Plazo previsto: unos 36 meses para las suscripciones en curso, sin garantía. Calcula 5 años o más.
Es una opción más, entre otras, para una parte menor de tu patrimonio.
Es posible perder parte o la totalidad del capital: consulta nuestros riesgos relacionados con la inversión inmobiliaria.
Para ver las subastas en curso, consulta nuestras ofertas inmobiliarias en Estados Unidos. Si tienes alguna duda, ponte en contacto con el equipo de LandQuire.
Preguntas frecuentes
¿Bajarán los precios inmobiliarios en Estados Unidos en 2027?
Las cifras oficiales no muestran un descenso generalizado a finales de 2026: el precio de la vivienda de segunda mano sigue aumentando un 0,4 % interanual y el índice de la FHFA, un 2,4 %.
Es posible que se produzcan descensos a nivel local: el 21 % de las áreas metropolitanas registran una caída de los precios en el tercer trimestre de 2026.
¿Bajarán los tipos hipotecarios en 2027?
No hay nada que lo garantice. La Fed prevé que el tipo de interés de referencia se mantenga estable en el 4,1 % a finales de 2027, con una inflación que se reducirá hasta el 2,3 %.
La reducción del coste de los préstamos dependerá sobre todo de la disminución efectiva de la inflación.
¿Hay una crisis inmobiliaria en Estados Unidos?
Las transacciones se encuentran en su nivel más bajo desde 2010, aunque sin que se haya producido una crisis de impagos.
Los precios siguen subiendo y las ventas forzadas (en particular, las ejecuciones hipotecarias) solo representan el 2 % de las transacciones (NAR, octubre de 2026).
¿Cuál es el precio medio de una vivienda en Estados Unidos?
El precio mediano de una vivienda de segunda mano es de 416 700 dólares en octubre de 2026 (NAR). El de una vivienda de nueva construcción es de 400 400 dólares en septiembre de 2026 (Oficina del Censo).
Las diferencias son considerables: 324 300 dólares en el Medio Oeste y 624 300 dólares en el Oeste.
¿Dónde se pueden consultar las cifras oficiales del mercado inmobiliario estadounidense?
La Asociación de Agentes Inmobiliarios (NAR) publica cada mes un informe sobre las transacciones y los precios de la vivienda de segunda mano, mientras que la Oficina del Censo se encarga de los de la vivienda nueva y de las viviendas en construcción.
Freddie Mac publica los tipos de interés cada jueves, la FHFA su índice de precios cada mes y la Fed sus previsiones cada trimestre.
¿Siguen comprando los compradores extranjeros en Estados Unidos?
Sí, pero menos: 67 100 viviendas entre abril de 2025 y marzo de 2026, la segunda cifra más baja desde 2009, según la asociación de agentes inmobiliarios.
Los canadienses, los mexicanos y los chinos ocupan los primeros puestos; los compradores del Reino Unido representan el 4 % de las compras.
¿Hay que esperar hasta 2027 para invertir en el mercado inmobiliario estadounidense?
Nadie puede predecir cuál es el mejor momento. La elección depende de tu horizonte temporal, de la parte de tu patrimonio que se vaya a invertir y de tu tolerancia al riesgo cambiario.
Un asesor de gestión patrimonial puede ayudarte a tomar una decisión.
Este artículo tiene carácter informativo y no constituye un asesoramiento personalizado en materia de inversiones, fiscalidad o cuestiones jurídicas. Las cifras y previsiones son las publicadas por los organismos citados en la fecha de actualización; no se trata de previsiones de LandQuire. La rentabilidad pasada no garantiza la rentabilidad futura. Toda inversión conlleva un riesgo de pérdida de capital.
Acerca del autor
Thibaut Guéant, cofundador y director de inversiones (CIO) de LandQuire, fundó la empresa en 2021 junto con Romain Daniellou. Como especialista en derechos sobre terrenos, se encarga de identificar terrenos sin urbanizar que no se encuentran en el mercado, principalmente en Texas, y gestiona la obtención de las autorizaciones urbanísticas necesarias para que puedan edificarse antes de su reventa a promotores inmobiliarios.